Escrito por: Rita
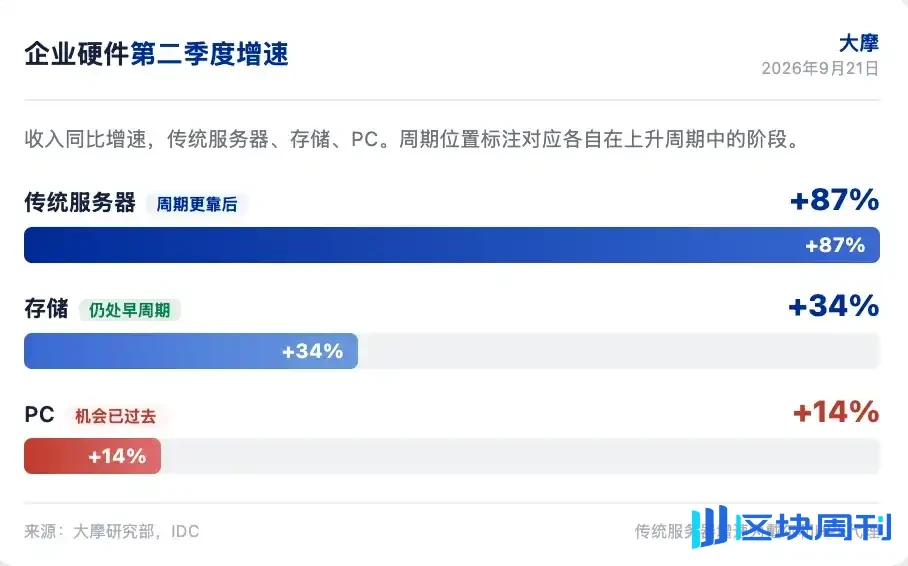
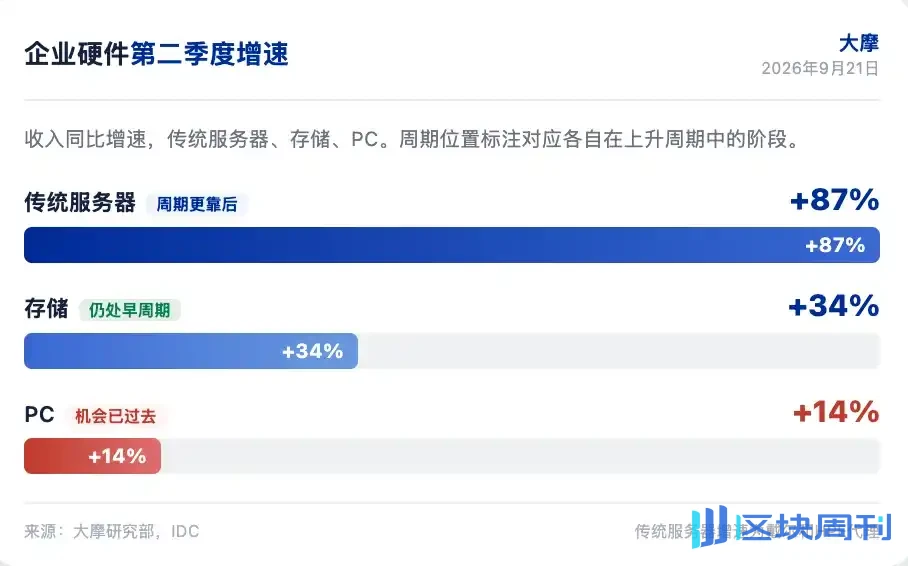
Os gastos com hardware corporativo se fortaleceram em todos os segmentos no segundo trimestre. O Morgan Stanley apontou em seu relatório de hardware de TI divulgado em 21 de setembro de 2026 que a receita de servidores tradicionais cresceu 87% ano a ano, o armazenamento cresceu 34% e o PC cresceu 14%, todos atingindo as maiores taxas de crescimento em mais de uma década, excluindo a pandemia. Mas o mercado já percebeu essa rodada de força; 6 das 8 ações de hardware corporativo tiveram múltiplos de avaliação mais baixos após os resultados do que antes, apesar do EPS do próximo ano fiscal ter sido revisado para cima em média 12%. O Morgan Stanley acredita que se os gastos estão fortes já não é a questão principal; quanto tempo esse ciclo pode durar é o ponto-chave.
O julgamento central do Morgan Stanley é que o armazenamento ainda está no estágio inicial de um ciclo de alta, o ciclo de servidores está mais atrasado e o PC já se deteriorou rapidamente. As principais preferências da firma são P e SNX, seguidas por HPE, neutra em Dell e underweight em HPQ. A Dell tem a execução mais forte, mas a avaliação já reflete isso; a HPQ enfrenta dupla pressão da demanda por PCs e das margens de lucro.
Gastos com Hardware Corporativo Permanecem Fortes
O crescimento dos gastos com hardware corporativo se fortaleceu em todos os segmentos no segundo trimestre. A receita de servidores tradicionais cresceu 87% ano a ano, o armazenamento cresceu 34%, acelerando de 23% no primeiro trimestre, e a receita de PCs cresceu 14%. O Morgan Stanley apontou que essas taxas de crescimento estão todas nos níveis mais altos em mais de uma década, excluindo a pandemia. Mas o mercado já está enxergando além da força de curto prazo; 6 das 8 ações de OEM, VAR e distribuição corporativa tiveram múltiplos de avaliação mais baixos após os resultados do que antes, apesar do EPS consensual do próximo ano fiscal ter sido revisado para cima em média 12%, com múltiplos P/L comprimindo cerca de 1 volta em média.
A pesquisa AlphaWise do Morgan Stanley mostra que a força atual é principalmente cíclica, impulsionada por ciclos típicos de renovação e compras antecipadas de grandes empresas, com a maioria das cargas de trabalho de IA ainda na nuvem. A implantação de IA on-premises está se expandindo, mas continua sendo uma implantação minoritária, com a participação de cargas de trabalho de IA on-premises caindo 3 pontos percentuais no próximo ano. O Morgan Stanley acredita que a Dell e a HPE têm a oportunidade de se beneficiar da contínua IA on-premises, o que é um fator incremental por trás do desempenho sustentado das ações das duas empresas após os resultados.
Armazenamento Ainda no Início do Ciclo
O crescimento do armazenamento está acelerando e está no estágio inicial de um ciclo de alta. O Morgan Stanley apontou que o ciclo de servidores está mais atrasado, e a maior parte da oportunidade de PCs já passou. O armazenamento tem a pista mais longa entre os três. Nos dados de armazenamento OEM externo do segundo trimestre, a P teve o maior aumento na participação de embarques em EB e o segundo maior aumento na participação de receita, atrás apenas da Dell. O preço da P é mais moderado que o da NTAP, a eficiência do produto é maior, e as empresas estão cada vez mais inclinadas a dar novos projetos de armazenamento à P.
O Morgan Stanley reiterou sua classificação overweight na P com preço-alvo de US$ 119. A P atualmente é negociada a cerca de 29 vezes o lucro, 14% abaixo de sua média de três anos. Os pares de OEM corporativo atualmente são negociados mais de 2 desvios padrão acima de sua avaliação média histórica. O Morgan Stanley acredita que o mercado subestima o potencial de revisão de lucros da P, especialmente o crescimento recorde e novos pedidos de clientes hyperscale. O dia do analista em 23 de setembro é um catalisador importante, com a orientação de margem operacional de longo prazo sendo a métrica-chave. Margem operacional de 20% baixos seria decepcionante, 20% médios em linha, e 20% médios a altos uma surpresa positiva.
Empilhamento de Margem de Servidores Sem Precedentes
O empilhamento de margem de servidores tradicionais atingiu níveis sem precedentes. Tanto a Dell quanto a HPE estão experimentando essa tendência. Tome a Dell como exemplo: servidores de IA de baixa margem subiram de 49% da receita do ISG um ano atrás para 52%, mas a margem bruta do ISG expandiu 200 pontos-base ano a ano para 23,6%. O Morgan Stanley estima que, mesmo com as margens brutas de servidores de IA e armazenamento aumentando ano a ano, a margem bruta de servidores tradicionais da Dell ultrapassou 30% pela primeira vez, cerca de 9 pontos percentuais acima ano a ano, enquanto os preços de NAND e DRAM subiram 340% a 550% ano a ano, e esses dois historicamente representavam cerca de 40% da BOM de servidores tradicionais.
A Dell e a HPE estão ativamente reajustando preços, com escassez de oferta, configurações ricas e demanda inelástica impulsionando conjuntamente o spread preço-custo muito além dos níveis históricos. A Morgan Stanley estima que, se as unidades de servidores, o ASP e a receita da Dell no F1Q27 permanecerem inalterados, mas a margem bruta de servidores tradicionais se normalizar para a casa dos 20% baixos, o EPS do F1H27 seria 13% menor, cerca de US$ 1,52. Cerca de US$ 3,75 do EPS do FY27 vêm do empilhamento de margem de servidores tradicionais. A Morgan Stanley acredita que, enquanto os preços de memória continuarem a subir e a oferta permanecer restrita, o empilhamento de margem não desaparecerá tão cedo. A firma elevou a margem bruta de servidores tradicionais da Dell para FY27 e FY28 em 50 a 80 pontos-base, e elevou seu preço-alvo de US$ 499 para US$ 511.
Dell Tem a Execução Mais Forte, mas Avaliação Elevada
A execução da Dell é extremamente forte, e o mercado está disposto a recompensar o melhor player. A receita do segundo trimestre da Dell cresceu 58% ano a ano, o lucro líquido cresceu 189%, superando Lenovo, HPE, P, NTAP e HPQ. A ação da Dell subiu 34% em 2,5 semanas, enquanto outros OEMs de hardware subiram em média 9%. O prêmio da Dell em relação à avaliação histórica também é maior que o dos pares. A Morgan Stanley apontou que a Dell é a vencedora em todos os cenários no grupo de OEMs: vencedora em IA na nuvem, vencedora on-prem, vencedora geopolítica e vencedora na cadeia de suprimentos.
Mas a Morgan Stanley mantém uma classificação neutra para a Dell com preço-alvo de US$ 511. A razão é que o mercado já refletiu a execução forte, o prêmio de avaliação é evidente e há incerteza sobre a sustentabilidade dos lucros no estágio posterior do ciclo. As compras antecipadas de servidores tradicionais e o empilhamento de margem acabarão por se normalizar, momento em que o crescimento em IA, ganhos de participação, desempenho superior em armazenamento e alavancagem operacional serão necessários para sustentar os lucros. A Morgan Stanley acredita que a execução recente da Dell é indiscutível, mas nos níveis atuais de avaliação, a assimetria positiva de risco-retorno é limitada.
P e SNX São as Principais Escolhas
Os nomes de hardware empresarial mais preferidos da Morgan Stanley são P e SNX, seguidos por HPE. A P é líder no mercado de arrays all-flash, ganhando participação continuamente, beneficiando-se do crescimento do all-flash mais rápido que o mercado geral de armazenamento empresarial. O negócio de hyperscale da P proporciona potencial de receita e margem bruta de longo prazo que o mercado ainda não precificou totalmente. A avaliação da P está abaixo de sua média histórica, enquanto os pares OEM empresariais estão mais de dois desvios-padrão acima de sua média histórica.
A SNX se beneficia tanto da distribuição de infraestrutura empresarial quanto dos gastos de capital de clientes hyperscale. A Morgan Stanley espera que o faturamento do negócio de distribuição da SNX cresça a uma taxa composta de 11% até o FY28, superando os pares; o faturamento da manufatura contratual da Hyve cresça 64% ao ano, e à medida que novos projetos hyperscale avancem, sua participação no lucro operacional suba para cerca de 50%, impulsionando o crescimento anual composto do EPS em mais de 30%. A SNX atualmente é negociada a cerca de 10 vezes o EPS do FY27 e 8 vezes o EPS do FY28, e a Morgan Stanley acredita que o mercado subestima os ganhos de participação, o crescimento dos lucros e o valor da opção da Hyve. Preço-alvo de US$ 334.
HPQ Enfrenta Pressão Dupla
A HPQ enfrenta pressão dupla da demanda por PCs e das margens de lucro. A margem operacional do Personal Systems no segundo trimestre foi de 4,6%, cerca de 4,3% excluindo reembolsos tarifários, queda de cerca de 110 pontos-base ano a ano. A margem operacional do CSG da Dell é cerca de 330 pontos-base maior que a da HPQ, expandindo cerca de 120 pontos-base ano a ano para 7,6%. A Morgan Stanley apontou que a lacuna de execução entre os OEMs de PCs está aumentando. A administração da HPQ acredita que o quarto trimestre é o ponto baixo para as margens do Personal Systems e espera recuperação no FY27, mas a Morgan Stanley acredita que essa recuperação enfrenta pressão da inflação de componentes e unidades fracas.
A HPQ é negociada a 11 vezes o EPS do FY27 do Street e 12,5 vezes o EPS da MSE, o que a Morgan Stanley considera cada vez mais difícil de justificar. A HPQ é o único OEM na cobertura cujo P/L se expandiu antes dos lucros, apesar de ter a menor revisão de lucros. Historicamente, a HPQ foi negociada a cerca de 7 vezes os lucros durante períodos de queda de receita e lucro. A Morgan Stanley mantém uma classificação underweight com preço-alvo de US$ 19, implicando mais de 40% de queda em relação aos níveis atuais. A firma espera que a receita da HPQ no FY27 caia 2% e o EPS caia 16%, ambos abaixo do consenso de mercado.
Catalisadores Chegando em Grande Número
Há vários catalisadores importantes nas próximas semanas. Reunião do COO da Dell em 22 de setembro, onde a Morgan Stanley se concentra em alocação da cadeia de suprimentos, precificação de servidores tradicionais, economia de servidores de IA e attach de armazenamento. Dia do analista da P em 23 de setembro, com foco na economia de hyperscale e orientação de margem operacional de longo prazo. Lucros da SNX em 24 de setembro, com foco em ganhos de participação na distribuição e detalhes da Hyve. Dia do analista de networking da HPE em 30 de setembro, com foco em se a integração da Aruba e Juniper se traduz em crescimento sustentado, e a escala da oportunidade do AMD Helios.
No início de outubro, os dados preliminares do terceiro trimestre da IDC sobre PCs, fornecendo uma leitura em primeira mão sobre a gravidade da deterioração dos PCs. A receita mensal das ODMs de Taiwan a ser publicada antes de 10 de outubro, proporcionando transparência sobre os embarques de servidores de IA, servidores tradicionais e notebooks. Pontos de dados da cadeia de suprimentos, especialmente oferta e preços de DRAM e NAND, são fundamentais para julgar o poder de precificação dos OEMs e a sustentabilidade da acumulação de margens dos servidores. Verificações mensais dos VARs e pesquisas com CIOs, fornecendo evidências sobre se as intenções de servidores atingiram o pico e se armazenamento e redes estão acelerando.
Se a demanda por armazenamento e servidores continuar a exceder a oferta em 2027, a compressão de valuation das ações de hardware empresarial irá reverter, ou o mercado continuará a precificar um pico de ciclo antecipadamente?

Este artigo é uma compilação e interpretação feita pela Chaoxiang Research de um relatório de pesquisa de corretora de terceiros (Morgan Stanley, 21 de setembro de 2026), combinado com informações de mercado disponíveis publicamente. As classificações, preços-alvo, previsões de lucros e julgamentos relacionados citados no artigo são todos pontos de vista dos analistas da corretora e representam apenas a posição de sua instituição; não representam os pontos de vista da Chaoxiang Research e não constituem qualquer aconselhamento de investimento.
Os mercados envolvem risco, e as decisões devem ser tomadas de forma independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer títulos.