Przegląd
Tokenizowany handel akcjami osiągnął nowy kamień milowy płynności, generując około 20,9 miliarda dolarów wolumenu na zdecentralizowanych giełdach w ciągu ostatnich 30 dni. Uniswap odpowiadał za 60,1% tej aktywności, przy czym Uniswap v4 stanowił 40,7%, a v3 kolejne 19,4%, co odpowiada łącznie około 12,6 miliarda dolarów wolumenu handlu. Liczby te pokazują, że tokenizowane akcje wychodzą poza emisję i dostęp brokerski w kierunku coraz bardziej aktywnego wtórnego rynku onchain.
Liczby te wymagają ostrożnej interpretacji. 20,9 miliarda dolarów reprezentuje skumulowany obrót handlowy, a nie TVL tokenizowanych akcji, posiadane przez inwestorów aktywa ani nowy kapitał wchodzący na rynek. Te same aktywa mogą być przedmiotem wielokrotnego obrotu i tym samym wielokrotnie przyczyniać się do wolumenu. Niemniej jednak koncentracja aktywności na zdecentralizowanych giełdach ma znaczenie, ponieważ pokazuje, gdzie zaczyna kształtować się odkrywanie cen i płynność.
Głębszym zjawiskiem jest to, że tokeny powiązane z akcjami coraz częściej zachowują się jak programowalne aktywa finansowe. Mogą potencjalnie przemieszczać się między portfelami, być przedmiotem handlu za pośrednictwem automatycznych animatorów rynku i wchodzić w interakcje z infrastrukturą pożyczkową lub produktów strukturyzowanych. Stwarza to możliwości, których tradycyjne pozycje brokerskie nie mogą łatwo odtworzyć, jednocześnie wprowadzając nowe pytania dotyczące praw akcjonariuszy, projektowania oracle, koncentracji płynności i handlu poza konwencjonalnymi godzinami rynku. Tokenizowany handel akcjami przechodzi zatem od historii emisji do historii struktury rynku.
Najważniejsze wnioski
- Tokenizowane akcje wygenerowały około 20,9 miliarda dolarów wolumenu handlu na DEX w ciągu 30 dni.
- Uniswap kontrolował 60,1% aktywności, przy czym sam v4 odpowiadał za 40,7%.
- Wolumen handlu mierzy obrót, a nie zainwestowany kapitał lub TVL.
- Płynność staje się ważniejszą przewagą konkurencyjną niż samo emitowanie większej liczby tokenów akcji.
- Własność prawna, działania korporacyjne i wycena poza godzinami handlu pozostają głównymi wyzwaniami strukturalnymi.
Dlaczego tokenizowany handel akcjami osiągnął 20,9 mld dolarów?
Liczba 20,9 mld dolarów mierzy aktywność rynkową, a nie napływ kapitału
Pierwsze rozróżnienie analityczne dotyczy obrotu i aktywów. Zdecentralizowana giełda rejestruje wartość nominalną każdej wymiany, więc ten sam 1 milion dolarów kapitału może wygenerować wiele milionów dolarów wolumenu, jeśli wielokrotnie zmienia właściciela. Animatorzy rynku, arbitrażyści i aktywni traderzy mogą zatem generować znaczny obrót bez porównywalnego wzrostu bazowych zasobów tokenizowanych akcji. Opisywanie liczby 20,9 miliarda dolarów jako „kapitału napływającego do tokenizowanych akcji” znacznie zawyżałoby to, co pokazują dane.
Nawet przy tym ograniczeniu przyspieszający obrót ma znaczenie, ponieważ płynne rynki wtórne są niezbędne, jeśli tokenizowane papiery wartościowe mają wykroczyć poza cyfrowe opakowania tradycyjnych aktywów. Emisja tokena reprezentującego ekspozycję na akcje jest technicznie prosta w porównaniu z budowaniem rynku, na którym użytkownicy mogą efektywnie wchodzić i wychodzić z pozycji, ceny pozostają blisko bazowych papierów wartościowych, a płynność utrzymuje się w okresach zmienności. Wysoka aktywność handlowa sugeruje, że tokenizowane akcje zaczynają rozwijać tę drugą warstwę.
Kolejnym pytaniem jest jakość rynku. Zrównoważona adopcja powinna ostatecznie przynieść nie tylko wyższy wolumen, ale także węższe spready, głębszą płynność, bardziej zróżnicowanych kontrahentów i spójną aktywność w różnych warunkach rynkowych. Jeśli wolumen jest generowany głównie przez krótkotrwałą spekulację lub powtarzający się arbitraż wokół ograniczonego zestawu tokenów, znaczenie ekonomiczne jest węższe. Kamień milowy 20,9 miliarda dolarów jest zatem dowodem rosnącej aktywności rynkowej, a nie dowodem, że tokenizowane akcje osiągnęły już dojrzałą adopcję.
Dlaczego 60,1% udziału Uniswap ma znaczenie
Łączny 60,1% udział Uniswap pokazuje, że płynność tokenizowanych akcji koncentruje się już wokół stosunkowo niewielkiej liczby miejsc realizacji transakcji. Uniswap v4 odpowiadał za 40,7% całkowitego wolumenu DEX, podczas gdy v3 contributed 19,4%. Ta koncentracja może być korzystna we wczesnym rozwoju wschodzącego rynku, ponieważ traderzy, arbitrażyści i dostawcy płynności wiedzą, gdzie najprawdopodobniej znajdą kontrahentów, co zmniejsza fragmentację, która powstałaby, gdyby płynność była rozproszona cienko w dziesiątkach protokołów.
Uniswap wszedł również do Robinhood Chain jako jego główny publiczny AMM, obsługując Stock Tokens w swoim interfejsie, portfelu, API i wielu wersjach protokołu. Ta dystrybucja daje tokenizowanym akcjom dostęp do infrastruktury pierwotnie zbudowanej dla aktywów natywnych dla krypto, ale coraz bardziej zdolnej do obsługi RWA. Ważną przewagą konkurencyjną nie jest zatem wyłącznie marka Uniswap lub istniejący wolumen DEX; jest to dojrzały stos płynności, który można ponownie wykorzystać, gdy nowe klasy aktywów przenoszą się onchain.
Jednak koncentracja tworzy własne ryzyko. Jeśli ponad połowa handlu tokenizowanymi akcjami zależy od jednej rodziny protokołów, awarie inteligentnych kontraktów, zachowanie dostawców płynności lub zmiany w routingu mogą mieć nieproporcjonalne skutki. Dojrzałość rynku powinna ostatecznie być mierzona zarówno odpornością, jak i udziałem w rynku.
Dlaczego Uniswap v4 już prowadzi w handlu tokenizowanymi akcjami?
Elastyczna infrastruktura płynności staje się coraz ważniejsza
Udział Uniswap v4 wynoszący 40,7% jest godny uwagi, ponieważ sugeruje, że tokenizowane aktywa przenoszą się bezpośrednio do nowszej infrastruktury płynności, zamiast pozostawać na najbardziej ugruntowanej wersji protokołu. V4 wprowadza bardziej elastyczną architekturę, w której deweloperzy mogą używać hooków do dostosowywania zachowania puli, opłat i innych funkcji rynkowych. Te możliwości mogą ostatecznie okazać się przydatne dla aktywów, których warunki handlu różnią się od standardowych tokenów kryptowalutowych.
Przypisywanie całego wzrostu tokenizowanych akcji bezpośrednio hookom v4 byłoby przedwczesne, ponieważ wolumen obrotu zależy od dostępności aktywów, zachęt płynnościowych, routingu użytkowników i uczestnictwa animatorów rynku, a także od projektu protokołu. Silniejszy wniosek jest taki, że płynność tokenizowanych akcji okazuje się zdolna do stosunkowo szybkiej migracji w kierunku nowej infrastruktury DEX.
Ma to znaczenie, ponieważ akcje tworzą wymagania dotyczące projektowania rynku, których tokeny natywne dla kryptowalut nie zawsze mają. Rynki akcji obejmują aukcje otwarcia i zamknięcia, wstrzymania obrotu, działania korporacyjne i określone sesje. Programowalna architektura AMM mogłaby ostatecznie pomóc deweloperom w budowaniu wyspecjalizowanych zachowań wokół takich wymagań, choć infrastruktura regulacyjna i prawna nadal musiałaby to wspierać. Szansa nie polega zatem jedynie na „akcjach na AMM”, ale na AMM coraz bardziej dostosowujących się do cech regulowanych aktywów finansowych.
Czym różni się handel tokenizowanymi akcjami od tradycyjnego handlu akcjami?
Warstwa wykonawcza się zmienia, ale podstawowa ekonomia nie znika
Tradycyjne akcje są przede wszystkim przedmiotem obrotu na giełdach, alternatywnych systemach obrotu i infrastrukturze brokerów-dealerów, z wykorzystaniem arkuszy zleceń i ugruntowanych mechanizmów animowania rynku. Tokenizowane akcje mogą natomiast być przedmiotem obrotu za pośrednictwem opartych na blockchainie pul płynności, w których inteligentne kontrakty wykonują transakcje bezpośrednio wobec dostępnej płynności. Zmienia to sposób, w jaki wykonanie, przechowywanie i rozliczenie mogą na siebie oddziaływać, potencjalnie pozwalając aktywom przemieszczać się między aplikacjami bez wielokrotnego powracania do scentralizowanego brokera.
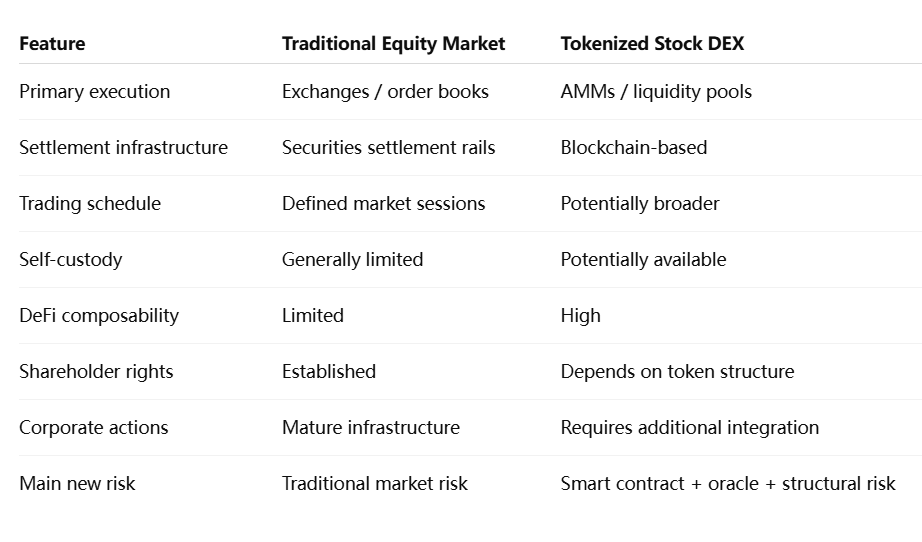
Ważnym punktem analitycznym jest to, że kompozycyjność blockchaina nie rozwiązuje automatycznie złożoności rynku papierów wartościowych. Akcja to coś więcej niż notowanie cenowe. Własność określa uprawnienia do dywidend, głosowanie, oferty przejęcia, podziały, fuzje i inne działania korporacyjne. Token może efektywnie handlować na DEX, zapewniając jednocześnie istotnie odmienną relację prawną z emitentem bazowym.
To sprawia, że architektura prawna staje się coraz ważniejsza wraz ze wzrostem wolumenu obrotu. Branża zaczyna przechodzić od prostego pytania, czy akcje mogą być przedmiotem obrotu onchain, do trudniejszego pytania, co dokładnie posiada posiadacz tokena.
Czy 20,9 mld USD oznacza, że tokenizowane akcje weszły do głównego nurtu?
Sam wolumen to niepełna miara adopcji
Nie. Wysoki obrót to ważny sygnał płynności, ale adopcja głównego nurtu wymagałaby szerszego zestawu dowodów. Wzrost liczby posiadaczy, utrzymane salda, dostęp geograficzny, głębokość płynności, uczestnictwo instytucjonalne i ilość tokenizowanych akcji wykorzystywanych jako zabezpieczenie zapewniłyby pełniejszy obraz.
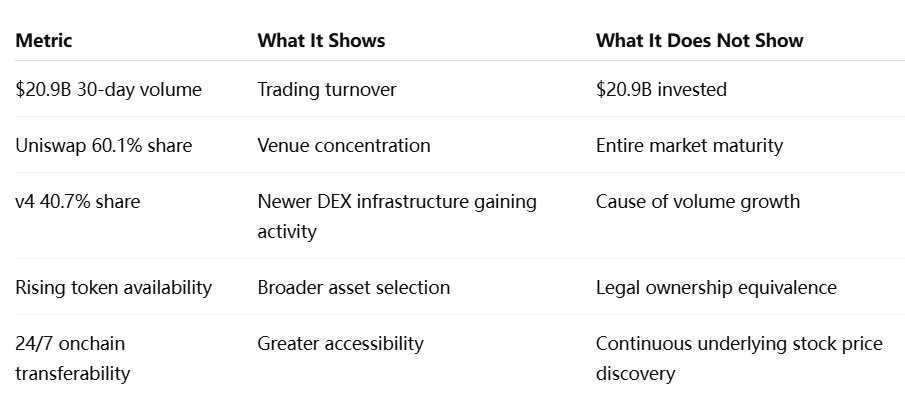
To rozróżnienie staje się szczególnie ważne, gdy tokenizowane aktywa są przedmiotem obrotu poza konwencjonalnymi godzinami handlu akcjami w USA. Rynek blockchain może pozostać operacyjny w weekendy, ale bazowy papier wartościowy może nie mieć aktywnej ceny na rynku pierwotnym. Token może zatem rozwinąć tymczasową premię lub dyskonto w oparciu o oczekiwania, a nie bieżące transakcje na rynku kasowym.
Aby handel tokenizowanymi akcjami dojrzał, uczestnicy rynku będą potrzebować solidnych podejść do cen referencyjnych, zamknięć rynku i działań korporacyjnych, a nie tylko głębszej płynności AMM.
Dlaczego prawa akcjonariuszy stają się kolejnym głównym problemem
Zbywalny token nie jest automatycznie akcją
Szybki wzrost handlu tokenizowanymi akcjami ujawnia strukturalne rozróżnienie, które miało mniejsze znaczenie, gdy rynek był mały: ekspozycja ekonomiczna i prawna własność akcji to nie to samo. Niektóre produkty reprezentują papiery wartościowe uznawane przez emitenta, podczas gdy inne są roszczeniami dłużnymi, reprezentacjami powierniczymi lub instrumentami syntetycznymi zaprojektowanymi głównie do śledzenia cen akcji.
To rozróżnienie wpływa na to, co dzieje się poza kupnem i sprzedażą. Konwencjonalny akcjonariusz uczestniczy w systemie własnościowym obejmującym oficjalne rejestry akcjonariuszy, procesy głosowania, dywidendy i komunikację korporacyjną. Jeśli token jest odłączony od tej infrastruktury, użytkownik może otrzymać ekspozycję na cenę bez otrzymania tej samej pozycji prawnej co akcjonariusz.
To prawdopodobnie stanie się jednym z kluczowych pytań konkurencyjnych dla tokenizowanych akcji. Rynki onchain uczyniły aktywa finansowe technicznie komponowalnymi; następnym wyzwaniem jest osiągnięcie tego, co można nazwać komponowalnością prawną—zapewnienie, że przepływ tokena przez portfele i protokoły pozostaje zgodny z uznanym prawem własności, działaniami korporacyjnymi i ochroną inwestorów.
Pojawienie się inicjatyw branżowych skupionych na tokenizacji sponsorowanej przez emitenta odzwierciedla tę transformację. Płynność może uczynić rynek atrakcyjnym, ale jasność prawna określa, czy tokenizowane akcje mogą ostatecznie funkcjonować jako wiarygodna alternatywna forma własności papierów wartościowych.
Co DeFi może zrobić z tokenizowanymi akcjami?
Użyteczność jako zabezpieczenie może mieć większe znaczenie niż wolumen handlu spot
Następna faza rozwoju może być napędzana mniej przez wolumen spot DEX, a bardziej przez to, co można zbudować na tokenizowanych akcjach. Jeśli tokeny akcji odpowiednie pod względem prawnym i technicznym staną się akceptowalnym zabezpieczeniem, użytkownicy mogliby potencjalnie pożyczać stablecoiny pod portfele akcji, budować zautomatyzowane strategie hedgingowe lub łączyć akcje z tokenizowanymi obligacjami skarbowymi i innymi RWA w programowalnych portfelach.
Rozszerzyłoby to DeFi poza bazę zabezpieczeń zdominowaną przez aktywa natywne dla kryptowalut. Akcje wprowadzają cechy przepływów pieniężnych i czynniki rynkowe odmienne od BTC czy ETH, potencjalnie tworząc bardziej zdywersyfikowane rynki kredytowe onchain.
Trudność polega na zarządzaniu ryzykiem. Protokół akceptujący akcje musi uwzględniać zamknięcia rynków, wstrzymania handlu, dywidendy, podziały akcji i nagłe zdarzenia korporacyjne. Wiarygodne dane rynkowe i infrastruktura oracle stają się niezbędne, ponieważ niedokładna cena akcji może generować nieodpowiednie likwidacje, nawet gdy sam inteligentny kontrakt działa poprawnie.
Tokenizacja zatem jednocześnie przenosi kilka części infrastruktury finansowej na łańcuch. Aktywa, płynność, dane rynkowe i rejestry własności coraz bardziej muszą ewoluować razem.
Jakie są główne ryzyka?
Koncentracja płynności i struktura prawna mają większe znaczenie niż surowa szybkość blockchaina
Obecny rynek stoi w obliczu kilku wzajemnie powiązanych ryzyk. Po pierwsze, skoncentrowana płynność zwiększa zależność od niewielkiej liczby protokołów. Po drugie, różne struktury tokenów mogą dawać użytkownikom bardzo różne prawa, nawet gdy produkty wydają się podobne w interfejsie. Po trzecie, ciągły handel na blockchainie tworzy potencjalne rozbieżności cen, gdy bazowe giełdy są zamknięte.
Ryzyko związane z inteligentnymi kontraktami i oracle dodaje kolejny wymiar. Tokenizowana akcja Apple może ostatecznie odnosić się do jednego z najbardziej płynnych papierów wartościowych na świecie, ale jej reprezentacja onchain może nadal cierpieć z powodu błędu w kontrakcie lub nieprawidłowego wprowadzenia ceny. Tokenizacja zatem dodaje nowe ryzyko infrastrukturalne, nie eliminując konwencjonalnego ryzyka akcji.
Fragmentacja regulacyjna może również wpływać na płynność. Jeśli ten sam produkt może być przedmiotem obrotu tylko przez użytkowników w określonych jurysdykcjach, globalna płynność onchain może pozostać podzielona pomimo technicznej otwartości sieci blockchain.
Perspektywa MEXC: Płynność staje się prawdziwą fosą RWA
Emisja tokenów staje się łatwiejsza. Trudniejszą przewagą konkurencyjną jest tworzenie trwałej płynności, wiarygodnego odkrywania cen i użyteczności finansowej wokół tokenizowanego aktywa. Liczba 20,9 miliarda dolarów wolumenu ma znaczenie, ponieważ sugeruje, że rynek tokenizowanych akcji zaczyna konkurować na warstwie wykonawczej, a nie tylko na warstwie emisji.
60,1% udziału Uniswap ilustruje siłę efektów sieciowych w tej transformacji. Gdy miejsce przyciągnie znaczącą płynność, traderzy, animatorzy rynku i aplikacje mają zachęty do kierowania dodatkowej aktywności tam, wzmacniając jego pozycję. Ale ta sama koncentracja oznacza, że następna faza powinna być oceniana przez jakość wykonania i odporność, a nie tylko przez udział w rynku.
Szerszy rynek RWA może podążać podobnym wzorcem. Tokenizowane AUM wskazuje, gdzie istnieją aktywa; płynność i wykorzystanie jako zabezpieczenie pokazują, czy te aktywa stały się funkcjonującymi instrumentami finansowymi.
Handel tokenizowanymi akcjami przechodzi od emisji do płynności
Handel tokenizowanymi akcjami osiągający około 20,9 miliarda dolarów w 30-dniowym wolumenie DEX oznacza ważne przejście dla akcji onchain. Liczba ta nie reprezentuje 20,9 miliarda dolarów nowego kapitału inwestycyjnego, ale pokazuje, że ekspozycja na tokenizowane akcje generuje znaczny obrót na rynku wtórnym. 60,1% udziału Uniswap dodatkowo pokazuje, że zaczyna wyłaniać się rozpoznawalna warstwa wykonawcza.
Ważniejszym rozwojem jest to, co nastąpi później. Rynek w dużej mierze udowodnił, że tokeny powiązane z akcjami mogą być emitowane i przedmiotem obrotu. Teraz musi udowodnić, że te rynki mogą utrzymać głęboką płynność, wiarygodne ceny referencyjne i spójne traktowanie praw akcjonariuszy oraz działań korporacyjnych.
To jest miejsce, w którym tokenizowane akcje stają się czymś więcej niż kolejną kategorią RWA. Jeśli aktywa te mogą połączyć zdecentralizowaną płynność z wiarygodnymi strukturami własności i ostatecznie służyć jako zabezpieczenie w finansach onchain, mogą stworzyć nową warstwę rynku papierów wartościowych, a nie jedynie odtworzyć ekspozycję brokerską na blockchainie.
Kamień milowy o wartości 20,9 miliarda dolarów ma więc znaczenie nie dlatego, że tokenizowane akcje zastąpiły już tradycyjne rynki akcji, ale dlatego, że handel tokenizowanymi akcjami zaczyna rozwijać własną infrastrukturę płynności. To, czy ta infrastruktura może również wspierać własność instytucjonalną, zarządzanie ryzykiem i ład korporacyjny, określi, jak ważny ostatecznie stanie się ten rynek.
Źródła
https://blog.uniswap.org/robinhood-chain-is-live
https://developers.uniswap.org/docs/protocols/v4/deployments
https://docs.robinhood.com/chain/stock-tokens/
Zastrzeżenie ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.