Autor: Zhao Ying
Konfrontacja fali AI Agentów ze wzrostem rentowności amerykańskich obligacji skarbowych rozdziera amerykański rynek akcji na dwa zupełnie różne światy.
W tym tygodniu Meta zaprezentowała swój model Agentic AI Muse, a jej kapitalizacja rynkowa wzrosła w ciągu jednego tygodnia o 220 miliardów dolarów, co pomogło indeksowi Nasdaq 100 stać się najsilniejszym z głównych indeksów giełdowych. Jednocześnie jednak rentowność amerykańskich obligacji skarbowych stale rosła, spychając aktywa wrażliwe na stopy procentowe na dno – indeks Russell 2000 znacznie pozostawał w tyle, a indeks S&P 500 wielokrotnie oscylował wokół poziomu 7700 punktów, nie mogąc osiągnąć skutecznego wybicia.
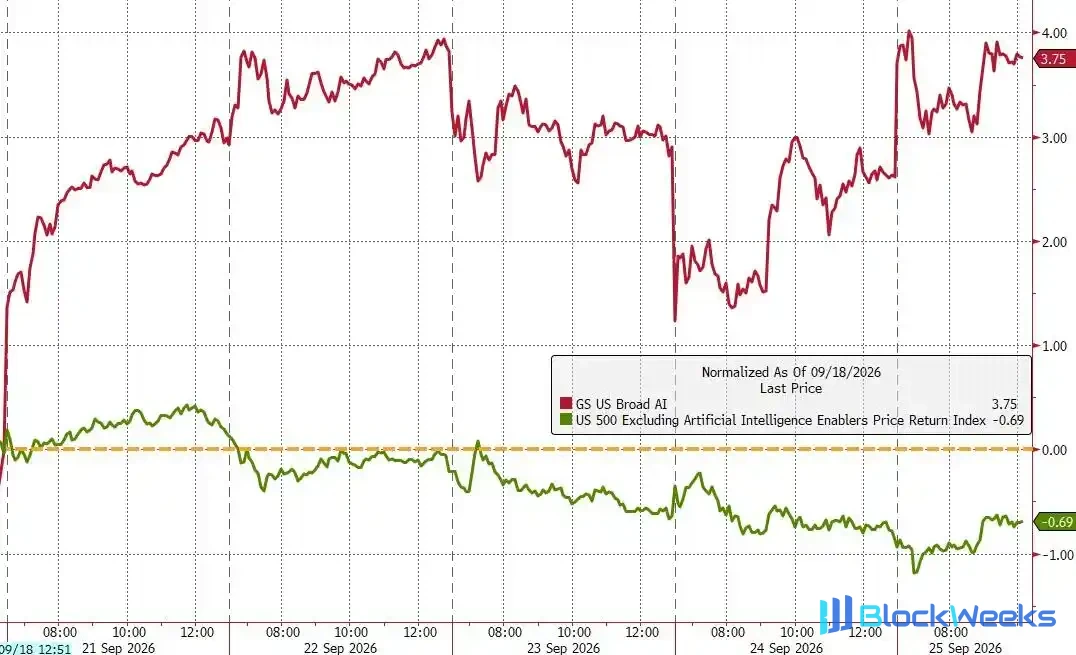
Wewnętrzne zróżnicowanie rynku osiągnęło ekstremalny poziom. Gdyby wyłączyć spółki związane z AI, S&P 500 w tym tygodniu faktycznie spadłby o około 1%; liczba akcji notujących nowe minima na nowojorskiej giełdzie przekraczała liczbę akcji notujących nowe maksima przez 9 kolejnych sesji, co jest najdłuższą serią od października 2023 roku.
Tony Pasquariello, szef globalnego działu funduszy hedgingowych w Goldman Sachs, określił obecną sytuację jako „frustrującą grę w kotka i myszkę” między rynkiem akcji a rynkiem stóp procentowych, i przedstawił jasną rekomendację: jeśli utrzymujesz długie pozycje na akcjach, musisz jednocześnie otworzyć krótkie pozycje na amerykańskich obligacjach skarbowych, aby zabezpieczyć się przed ryzykiem stóp procentowych.
AI Agent wywołuje strukturalny ruch, koncentracja kapitalizacji rynkowej bije rekordy
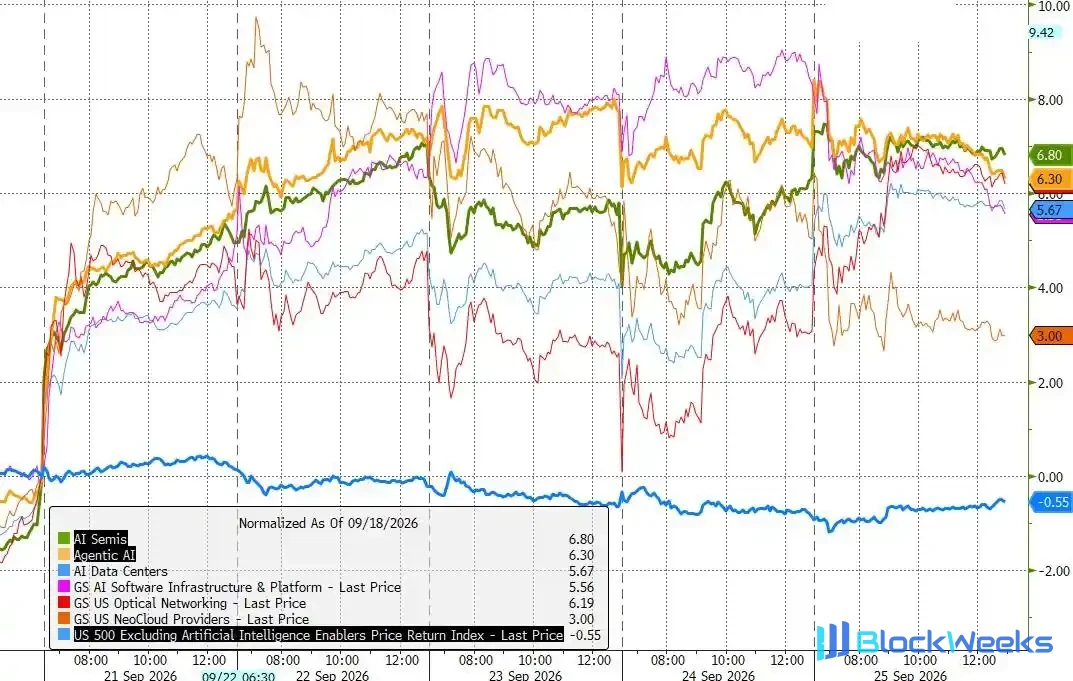
Model Muse od Meta stał się największym katalizatorem rynku w tym tygodniu. Premiera tego produktu Agentic AI zwiększyła kapitalizację rynkową Meta w ciągu jednego tygodnia o 220 miliardów dolarów, przywracając jej całkowitą kapitalizację do poziomu 2 bilionów dolarów i pociągając za sobą cały łańcuch przemysłu AI – sektor półprzewodników prowadził wzrosty dzięki popytowi na sprzęt generowanemu przez „ekonomię wnioskowania”, a spółki związane z Agentic AI korzystały zbiorowo. Indeks koszyka Agentic AI Goldman Sachs (kod GSXUAGNT) wzrósł wraz z tym, a koszyk wysokiego beta momentum odnotował wzrosty przez 9 kolejnych sesji.
Rich Privorotsky, starszy trader Goldman Sachs, zauważył, że Muse jest tylko pierwszym z wielu graczy, a w nadchodzących tygodniach i miesiącach pojawią się konkurencyjne produkty od Google i OpenAI. Jego zdaniem, w miarę jak duże przedsiębiorstwa przejmują funkcje bezpieczeństwa, infrastruktury i dystrybucji, wiele tarć ekonomicznych i ogniw pośrednich zostanie wyeliminowanych, co samo w sobie jest wzrostem produktywności i strukturalnie działa antyinflacyjnie, a ogólny wpływ na cały rynek akcji jest pozytywny.
Warto zauważyć, że koncentracja kapitalizacji rynkowej amerykańskich akcji wspięła się na historyczne ekstremum. Pete Callahan, główny analityk technologiczny Goldman Sachs, wskazał, że obecnie w S&P 500 znajduje się już 10 amerykańskich spółek TMT o kapitalizacji przekraczającej 1 bilion dolarów, podczas gdy zaledwie trzy lata temu, na początku cyklu AI, liczba ta wynosiła tylko 3.
Poważne wewnętrzne zróżnicowanie rynku, „transakcja dyfuzji” ogłoszona końcem
Za szaleństwem hossy na AI kryje się gwałtowne pogorszenie szerokości rynku. W tym tygodniu sektor technologiczny był jedynym mocnym punktem, podczas gdy sektory energii i finansów pozostawały w tyle; wzrost Mag7 (siedmiu gigantów technologicznych) był prawie trzykrotnie większy niż pozostałych 493 spółek wchodzących w skład S&P. ZeroHedge, powołując się na dane, wskazał, że „transakcja dyfuzji” już praktycznie nie istnieje – liczba akcji notujących nowe minima na nowojorskiej giełdzie przekraczała liczbę nowych maksimów przez 9 kolejnych dni, ustanawiając najdłuższy rekord od prawie trzech lat.
Jednocześnie wewnątrz hossy na AI również pojawiło się zróżnicowanie. Akcje związane z energią dla AI w tym tygodniu zachowywały się słabo, a ich przebieg był niemal idealnie ujemnie skorelowany z prawdopodobieństwem zdobycia Izby Reprezentantów przez Demokratów w amerykańskich wyborach średnioterminowych – rynek obawia się, że jeśli Demokraci przejmą kontrolę nad Izbą Reprezentantów, istniejące i przyszłe projekty budowy centrów danych mogą zostać odłożone na czas nieokreślony, co stanowi potencjalne obciążenie dla amerykańskich inwestycji w infrastrukturę AI.
Ponadto spread kredytowy spółek hyperscale cloud computing (Hyperscaler) w tym tygodniu wyraźnie się rozszerzył, podczas gdy ich wyceny akcji wciąż utrzymywały się na wysokim poziomie. Goldman Sachs zauważył, że rozbieżność między ryzykiem kredytowym Hyperscalerów a implikowaną zmiennością Nasdaq rozszerzyła się do nienormalnego poziomu, a luka między nimi zasługuje na czujność.

Rentowność amerykańskich obligacji skarbowych największą przeszkodą, poziom 7700 S&P wielokrotnie blokowany
Utrzymujący się wzrost rentowności amerykańskich obligacji skarbowych był w tym tygodniu kluczową zmienną powstrzymującą rynek przed wybiciem. Indeks S&P 500 po dwóch miesiącach konsolidacji wokół poziomu 7700 punktów we wtorek chwilowo wykazał oznaki wybicia w górę, ale natychmiast został „uderzony w głowę” przez rynek obligacji i jeszcze tego samego wieczoru powrócił do punktu wyjścia.
Pasquariello opisał tę sytuację jako „frustrującą grę w kotka i myszkę” między rynkiem akcji a rynkiem stóp procentowych: za każdym razem, gdy rynek akcji próbuje się wybić, stopy procentowe podskakują, tłumiąc apetyt na ryzyko; a wzrost stóp procentowych poprzez zaostrzenie warunków finansowych bezpośrednio uderza w aktywa wrażliwe na stopy procentowe. Indeks Russell 2000 od sześciu kolejnych tygodni pozostaje w tyle za S&P 500, a Goldman Sachs przyznaje, że małe spółki są stale wyprzedawane przez fundusze długoterminowe i kanały zarządzania majątkiem, a ich sytuacja techniczna również uległa przełamaniu.
Na poziomie wyceny badania zespołu strategii akcji amerykańskich Goldman Sachs pokazują, że rynek już w pewnym stopniu dyskontuje trwałość wzrostu zysków infrastruktury AI – mediana wskaźnika cena/zysk na przyszłe 12 miesięcy dla akcji infrastruktury AI spadła z 32 razy w kwietniu 2026 roku do obecnych 22 razy, a część pesymistycznych oczekiwań została już wchłonięta.
Goldman Sachs: utrzymywanie akcji wymaga zabezpieczenia, wybicie wciąż potrzebuje katalizatora
W obliczu powyższego podziału Pasquariello przedstawił jasne ramy działania: jeśli chcesz utrzymywać znaczącą długą ekspozycję na akcje, musisz jednocześnie ustanowić prostą krótką pozycję na amerykańskich obligacjach skarbowych jako zabezpieczenie. Obecne spekulacyjne pozycje długie na rynku ocenił na +3 w standardowej skali od -10 do +10, uznając, że ogólne pozycjonowanie nie jest zatłoczone.
Wskazał również, że tempo skupu akcji własnych spowalnia, skala nowych emisji rośnie, amerykańscy inwestorzy indywidualni skłaniają się ku wyczekiwaniu, a obecna struktura rynku nie jest idealna. Przyznał jednak, że biorąc pod uwagę gwałtowność ostatnich ruchów stóp procentowych, utrzymanie przez rynek akcji większości wzrostów jest już nie lada osiągnięciem.
Wniosek Pasquariello jest następujący: jeśli na rynku pojawi się katalizator wybicia w górę, szybkie pieniądze będą musiały szybko dołączyć do hossy; ale zanim to nastąpi, gra między rynkiem akcji a stopami procentowymi będzie trwać, a ZeroHedge dodał do tego ostatnie słowo – „yet” (jeszcze nie).