
Auteur : Robbie Petersen, associé en investissement chez a16z crypto
Compilé par : Gu Yu, ChainCatcher
Pendant la majeure partie de l'histoire financière, le goulot d'étranglement était l'offre de nouveaux marchés, non la demande. Les blockchains éliminent ce goulot d'étranglement. Je crois que cela déclenchera une explosion de marchés entièrement nouveaux.
Les marchés sont des mécanismes de transfert de risque. Chaque transaction n'est rien d'autre que deux contreparties qui acceptent de transférer une certaine exposition à un prix convenu. De manière abstraite, le risque peut être exprimé selon deux axes indépendants :
Unité sous-jacente : l'exposition sous-jacente (par exemple, les flux de trésorerie d'une entreprise, un baril de pétrole, le résultat d'une élection, le crédit d'un emprunteur, une heure de GPU)
Instrument : le mécanisme de transfert de cette exposition (par exemple, au comptant, contrats à terme avec échéance, perpétuels, options, contrats événementiels)
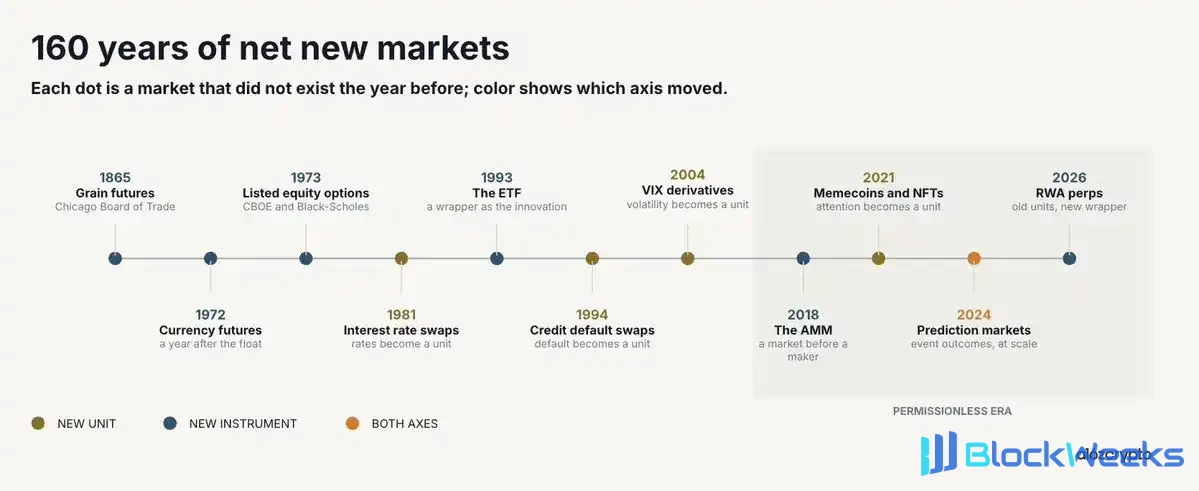
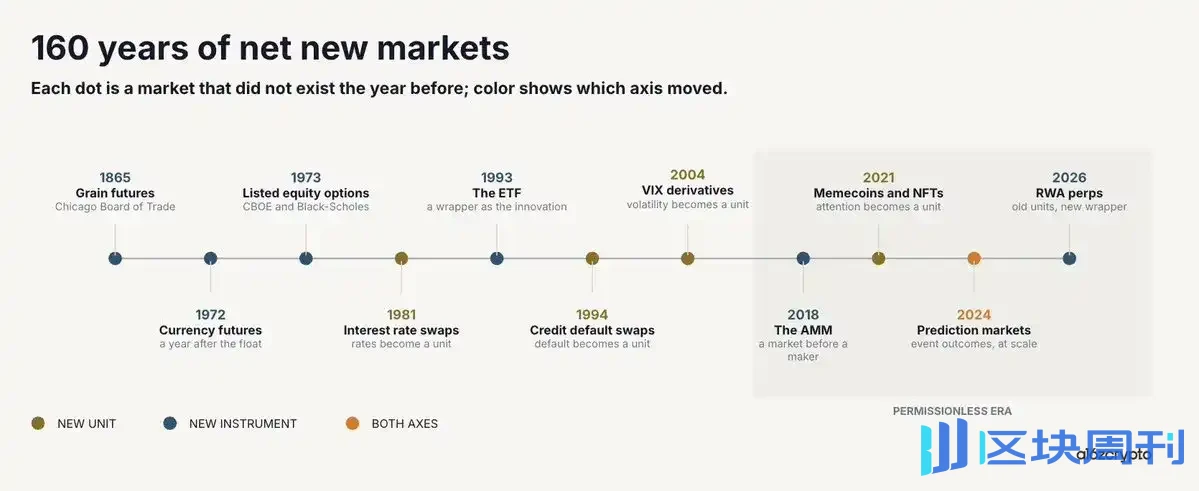
Presque toute l'histoire de la finance est l'histoire d'une innovation lente sur un seul axe. Les marchés au comptant du grain ont existé pendant des milliers d'années avant que Chicago ne cote des contrats à terme sur le grain en 1865. Les monnaies ont commencé à flotter en 1971 et avaient des contrats à terme en 1972. Les options sur actions ont existé sous forme de contrats de gré à gré personnalisés pendant des siècles avant de devenir un marché coté en 1973 avec le CBOE et Black-Scholes. Les ETF n'ont fait leur apparition qu'en 1993.
Les nouvelles unités de risque sont encore plus rares. Les taux d'intérêt ne sont devenus largement négociables qu'en 1981. Le risque de défaut a attendu les credit default swaps en 1994 pour disposer d'un instrument. La volatilité a attendu les dérivés VIX en 2004. Les résultats d'événements ne sont devenus un véritable marché que ces dernières années grâce aux marchés de prédiction.
La demande pour ces marchés n'a sans doute jamais été le problème. Les agriculteurs voulaient couvrir leur récolte bien avant l'existence du CBOT. Les créanciers voulaient transférer le risque de défaut bien avant l'existence des CDS. Au contraire, ce qui a ralenti la croissance, c'est l'offre de ces marchés. Et historiquement, deux choses ont contraint l'offre :
1. Les comités de cotation et les cadres juridiques
2. La fragmentation géographique
Les blockchains éliminent les deux. Elles rendent l'émission sans permission et la distribution mondiale. À mon avis, c'est le cas d'usage décisif sous sa forme la plus pure : la blockchain est la première technologie qui permet à l'offre de marché de rattraper la demande mondiale potentielle.
Cette thèse est également confirmée empiriquement. Presque chaque résultat définissant une catégorie dans la crypto est en aval de ce cas d'usage décisif. Des perpétuels et DEX au comptant, aux marchés de prédiction, aux marchés de prêt, puis aux memecoins, NFT et actifs du monde réel tokenisés, la valeur a afflué vers ceux qui détiennent des droits d'émission de marchés entièrement nouveaux et/ou des plateformes de négociation on-chain.
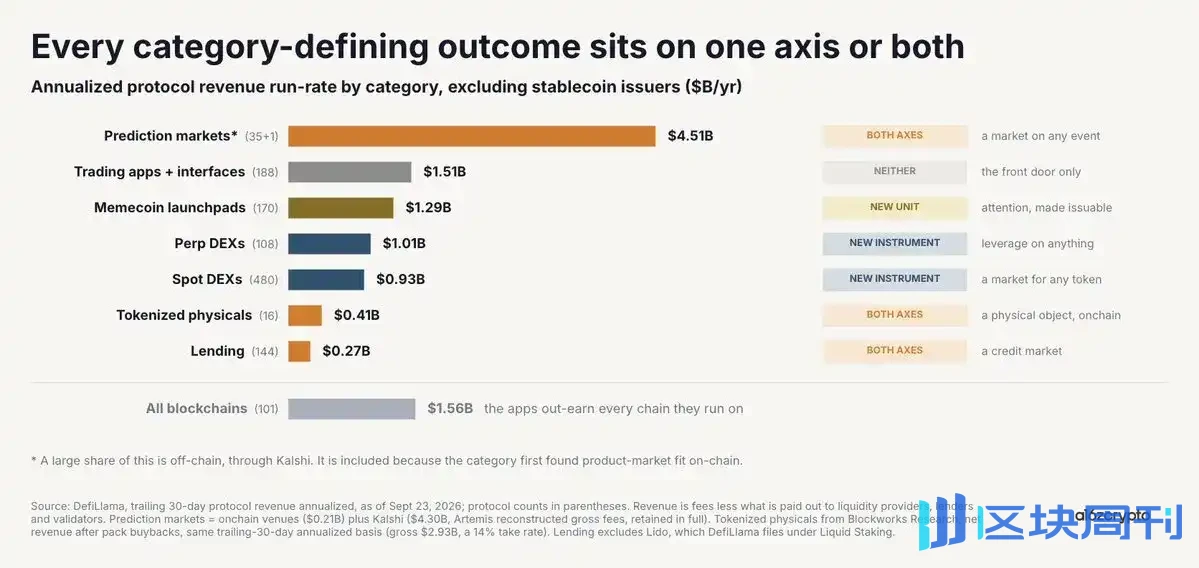
Chacune de ces catégories respectives a soit créé sans permission une unité de risque entièrement nouvelle, soit créé une nouvelle façon de transférer ce risque.
Du côté des unités, la crypto a conçu des expositions qui avaient auparavant peu ou pas d'expression financière. Les marchés de prédiction, bien qu'ils puissent être retracés jusqu'aux Iowa Electronic Markets, ont trouvé leur adéquation produit-marché on-chain, se développant de manière non linéaire et transformant des événements discrets—une élection, une décision de la Fed, une décision de justice—en unités négociables. Les marchés de prêt pair-à-pair ont transformé les relations de crédit individuelles en quelque chose avec une tarification continue en temps réel. Les marchés pré-IPO ont transformé une exposition qui n'était initialement disponible que pour une poignée de courtiers secondaires en quelque chose que les utilisateurs peuvent négocier et détenir à grande échelle. Même les memecoins et les NFT ont transformé des unités de risque abstraites comme les flux d'attention et la pertinence culturelle en marchés clairs et négociables.
En outre, la crypto a également soit créé—soit mis à l'échelle—de nouveaux mécanismes pour transférer ces unités de risque. Les AMM permettent aux marchés d'exister avant qu'un teneur de marché accepte de coter. Les perps, proposés pour la première fois en 1993, ont trouvé leur adéquation produit-marché on-chain en réduisant une exposition datée et fragmentée en un seul contrat équilibré par des taux de financement. Les contrats binaires ont transformé les résultats d'événements en marchés négociables valant 1 $ ou zéro. Le prêt pool-à-pool a remplacé les prêts bilatéraux par des pools partagés et des courbes d'utilisation. Les courbes de liaison ont fusionné l'émission et la découverte des prix, de sorte qu'un actif a un marché dès le premier acheteur.
Les perps sont la preuve
Rien n'exprime cette thèse plus clairement que les contrats à terme perpétuels, et rien ne la prouve plus clairement que la récente hausse du volume de négociation non-crypto on-chain.
Parce que les perps sont synthétiques, la contrainte de cotation se réduit à deux choses : un oracle robuste, et deux contreparties disposées à prendre l'autre côté. Avec ces deux choses, presque tout peut avoir un marché à effet de levier. En ce sens, les perps sont l'un des mécanismes de coordination les plus efficaces jamais créés.
Par la même logique, Hyperliquid est ce qui se rapproche le plus actuellement d'une plateforme mondiale de coordination financière. HIP-3 et HIP-4 permettent aux utilisateurs d'émettre leurs propres dérivés, de se connecter au front-end mondial de la plateforme, et de monétiser en conséquence. Réduire la friction du lancement de marchés signifie plus de marchés, et la demande sélectionnera naturellement les gagnants.

Ce n'est pas une coïncidence si l'un des marchés à la croissance la plus rapide dans la crypto—et de plus en plus dans l'ensemble de la finance—est émis sans permission onchain et distribué mondialement. En juillet de cette année, le volume de négociation des perps RWA onchain a atteint un rythme annualisé de 1,4 billion de dollars, représentant la moitié du carnet d'ordres d'Hyperliquid. Abstraitement, il s'agit simplement d'unités de risque existantes—actions, pétrole, actions de stockage—rencontrant un nouvel outil de transfert sans permission. En aval, cette recombinaison a engendré une explosion du volume de négociation.
Notez également que chaque trimestre, un marché entièrement nouveau domine. Le quatrième trimestre 2025 était les actions américaines et les matières premières ; le premier semestre 2026 était le pétrole, le gaz naturel et les métaux, et plus récemment les semi-conducteurs et les actions de stockage. Cela reflète à nouveau la thèse centrale. L'offre de marchés entièrement nouveaux rattrape désormais tout ce que le monde veut négocier ce trimestre-là.

Mais l'implication plus profonde en aval est que la négociation sans permission et 24h/24 et 7j/7 est devenue le levier pour que la découverte des prix devienne faisant autorité onchain. Lors du choc pétrolier de février de cette année, alors que le CME était fermé, le WTI a trouvé la découverte des prix sur trade.xyz, devenant l'un des marchés les plus liquides au monde. De même, nous avons vu les marchés boursiers Pre-IPO de Cerebras et SpaceX évaluer les introductions en bourse plus précisément que les banquiers, avec seulement une différence marginale entre la dernière heure du perp Pre-IPO et le prix d'ouverture réel.
Le marché montre de plus en plus clairement que les contraintes structurelles des marchés traditionnels—l'absence de négociation 24h/24 et 7j/7, les barrières géographiques, le manque d'accès aux Pre-IPO, les silos de marge—sont le levier durable pour les marchés onchain.
Perspectives d'avenir
Ce que les marchés transfèrent, ce sont des unités de risque. Sans doute, pendant la majeure partie de l'histoire financière, les marchés ont été contraints par la géographie, les comités de cotation et les cadres juridiques. Aujourd'hui, ces contraintes n'existent plus. La portée des marchés onchain n'est plus limitée à l'ensemble existant d'actifs, mais à tout risque que quiconque—ou toute institution—n'importe où souhaite négocier.
Cela signifie que nous continuerons à voir une croissance explosive de nouveaux marchés onchain. Cela inclut à la fois de nouvelles façons de transférer d'anciens risques : contrats à terme sur matières premières et devises, indices, exposition aux actions 24h/24 ; et de nouvelles unités de risque elles-mêmes : contrats à terme sur le calcul, basés sur des indicateurs macroéconomiques (comme l'IPC), musique, tendances sociales, sports, et tout autre actif sous-jacent pouvant être prédit par oracle et négocié bilatéralement. Et les applications et protocoles qui créent ces marchés, ainsi que les plateformes qui les négocient, sont là où la valeur peut véritablement être capturée.





