Auteur : Robbie Petersen
Compilé par : Deep Tide TechFlow
Introduction de Deep Tide : Ce long article d'a16z crypto présente un jugement contre-intuitif : ce que la crypto perturbe vraiment n'est pas l'efficacité des échanges, mais le côté offre du marché. Lorsque l'émission de jetons, la cotation et la tenue de marché ne nécessitent plus d'approbation, tout risque peut devenir un actif négociable. Pour les teneurs de marché, les bourses et les investisseurs, cela signifie qu'un tout nouvel espace de marché s'ouvre.
Pendant la majeure partie de l'histoire financière, l'offre de nouveaux marchés (plutôt que la demande) a été le goulot d'étranglement. La blockchain élimine ce goulot d'étranglement. Je crois que cela déclenchera une toute nouvelle vague d'explosions de marché.
Les marchés sont des mécanismes de transfert de risque. Chaque transaction est essentiellement deux contreparties qui acceptent de transférer une certaine exposition au risque à un certain prix. De manière abstraite, le risque peut se déployer selon deux dimensions indépendantes :
- Sous-jacent : l'exposition au risque sous-jacent (par exemple, les flux de trésorerie d'une entreprise, un baril de pétrole, le résultat d'une élection, le crédit d'un emprunteur, une heure de GPU)
- Instrument : le mécanisme de transfert de cette exposition (par exemple, au comptant, contrats à terme datés, contrats perpétuels, options, contrats événementiels)
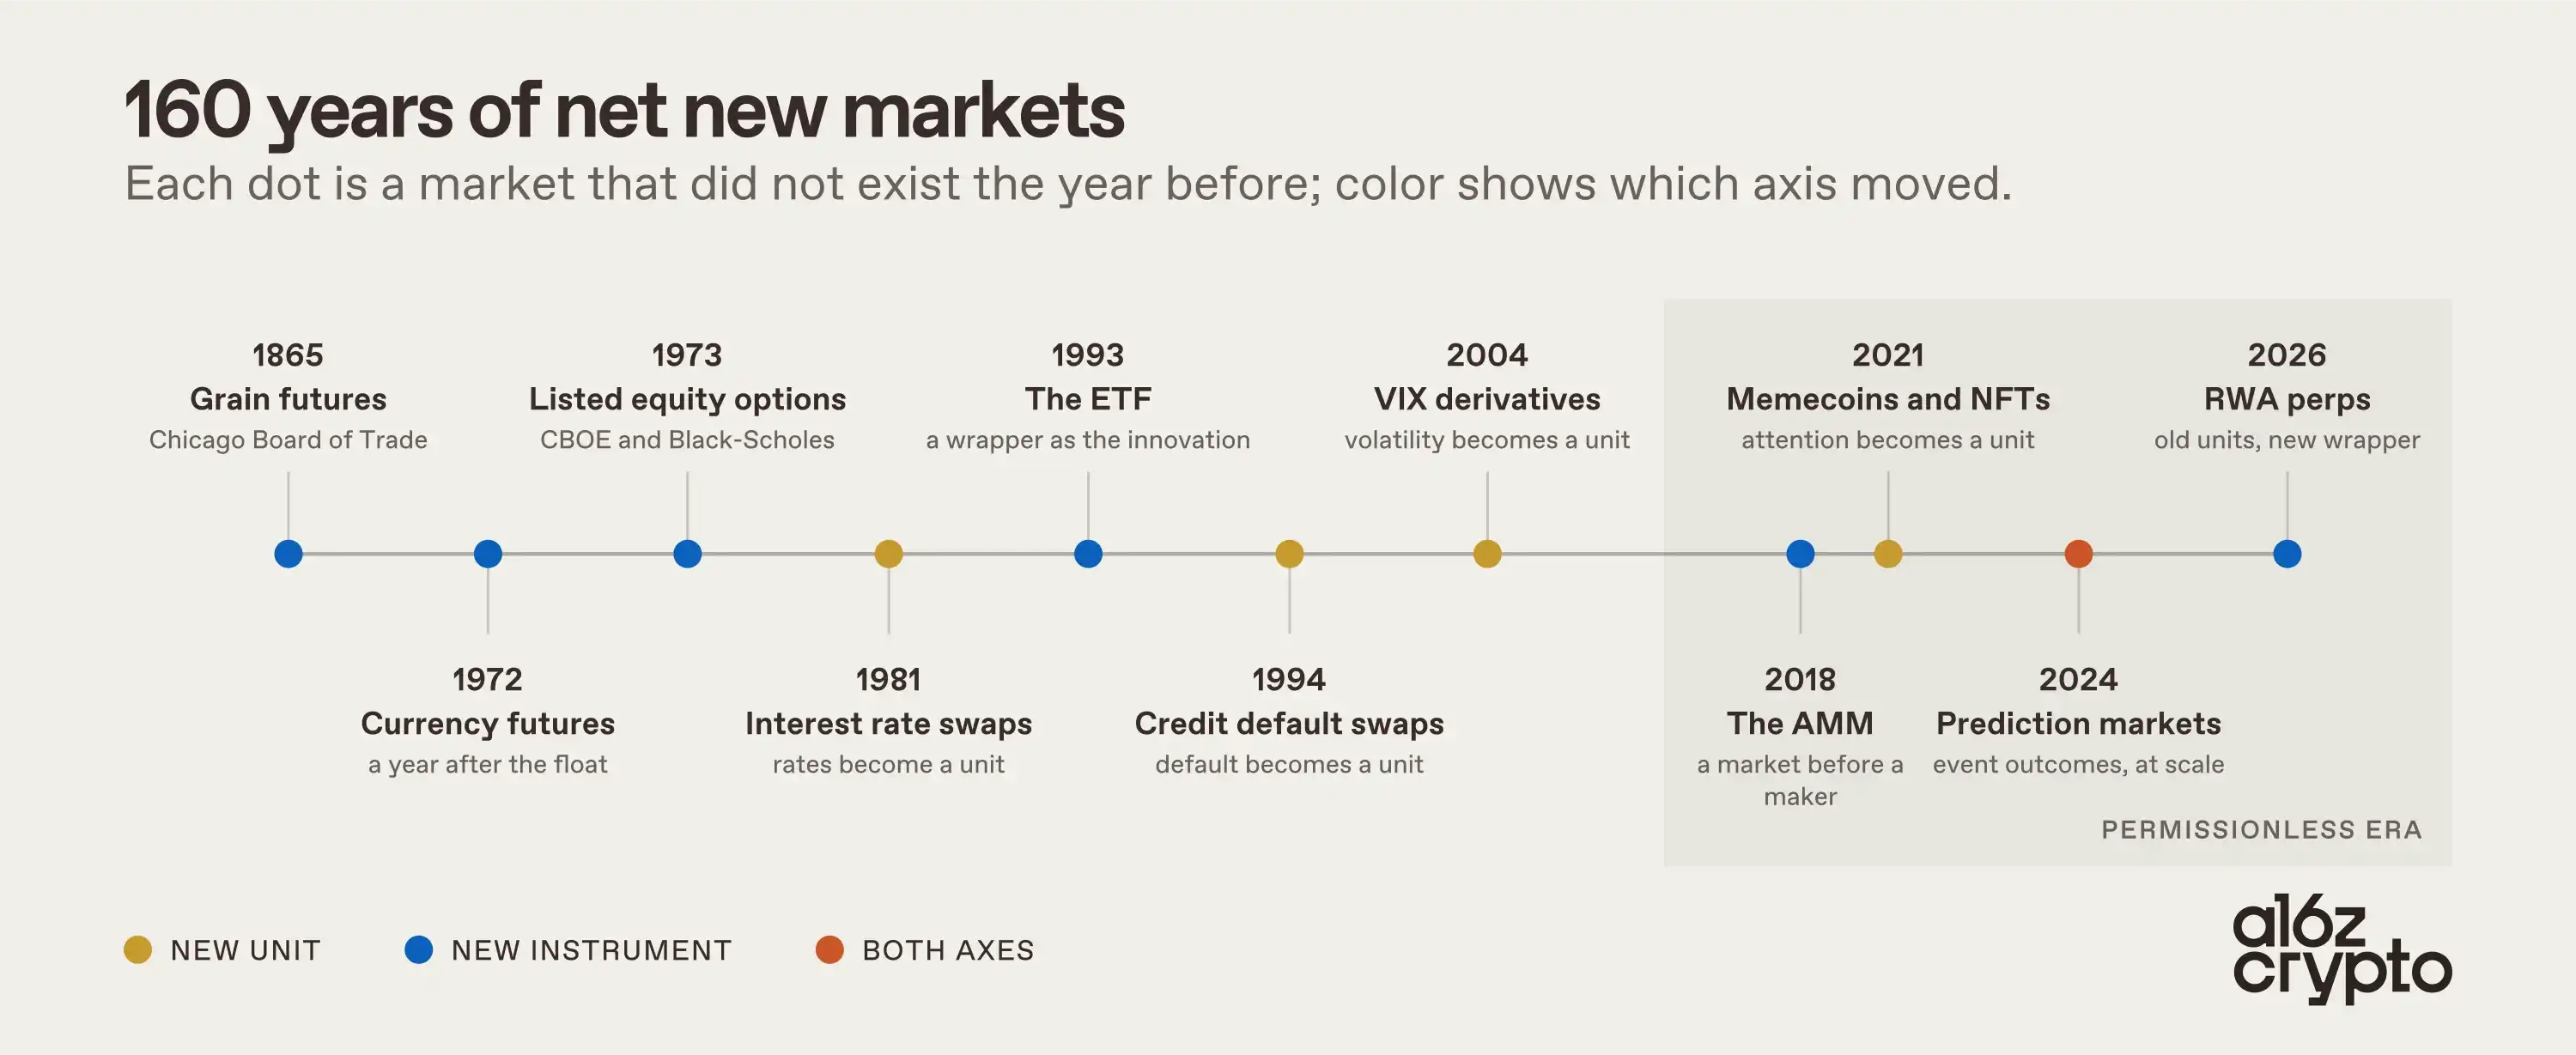
Presque toute l'histoire financière est une histoire d'innovation lente le long d'une seule dimension à la fois. Les marchés au comptant du grain ont existé pendant des milliers d'années avant que Chicago ne cote des contrats à terme sur le grain en 1865. Les monnaies ont flotté en 1971, et les contrats à terme ne sont arrivés qu'en 1972. Les options sur actions ont existé sous forme de contrats de gré à gré personnalisés pendant des siècles jusqu'à ce qu'elles deviennent des marchés cotés après l'apparition du CBOE et de Black-Scholes en 1973. Les ETF n'ont pas existé avant 1993.
Les nouveaux sous-jacents de risque sont encore plus rares. Les taux d'intérêt n'ont pas été largement négociés avant 1981. Le risque de défaut a attendu les swaps sur défaillance en 1994. La volatilité a attendu les dérivés VIX en 2004. Les résultats d'événements ne sont devenus un véritable marché qu'avec les marchés de prédiction ces dernières années.
La demande pour ces marchés n'a jamais été le problème. Les agriculteurs voulaient couvrir leurs récoltes bien avant le CBOT. Les créanciers voulaient transférer le risque de défaut bien avant les CDS. Ce qui a toujours ralenti la croissance, c'est l'offre de ces marchés. Et historiquement, deux facteurs ont supprimé l'offre :
- Les comités de cotation et les cadres juridiques
- La fragmentation géographique
La blockchain élimine les deux en même temps. Elle rend l'émission sans permission et la distribution mondiale. À mon avis, c'est la forme la plus pure du cas d'usage tueur : la blockchain est la première technologie qui permet à l'offre de marché de rattraper la demande potentielle mondiale.
Cet argument tient également empiriquement. Presque chaque réalisation définissant une catégorie dans la crypto est un résultat en aval de ce cas d'usage tueur. Des contrats perpétuels et des échanges au comptant décentralisés aux marchés de prédiction, aux marchés de prêt, aux memecoins, aux NFT et aux actifs du monde réel tokenisés, la valeur a afflué vers ceux qui ont le droit d'émettre et/ou de négocier des marchés entièrement nouveaux sur la chaîne.
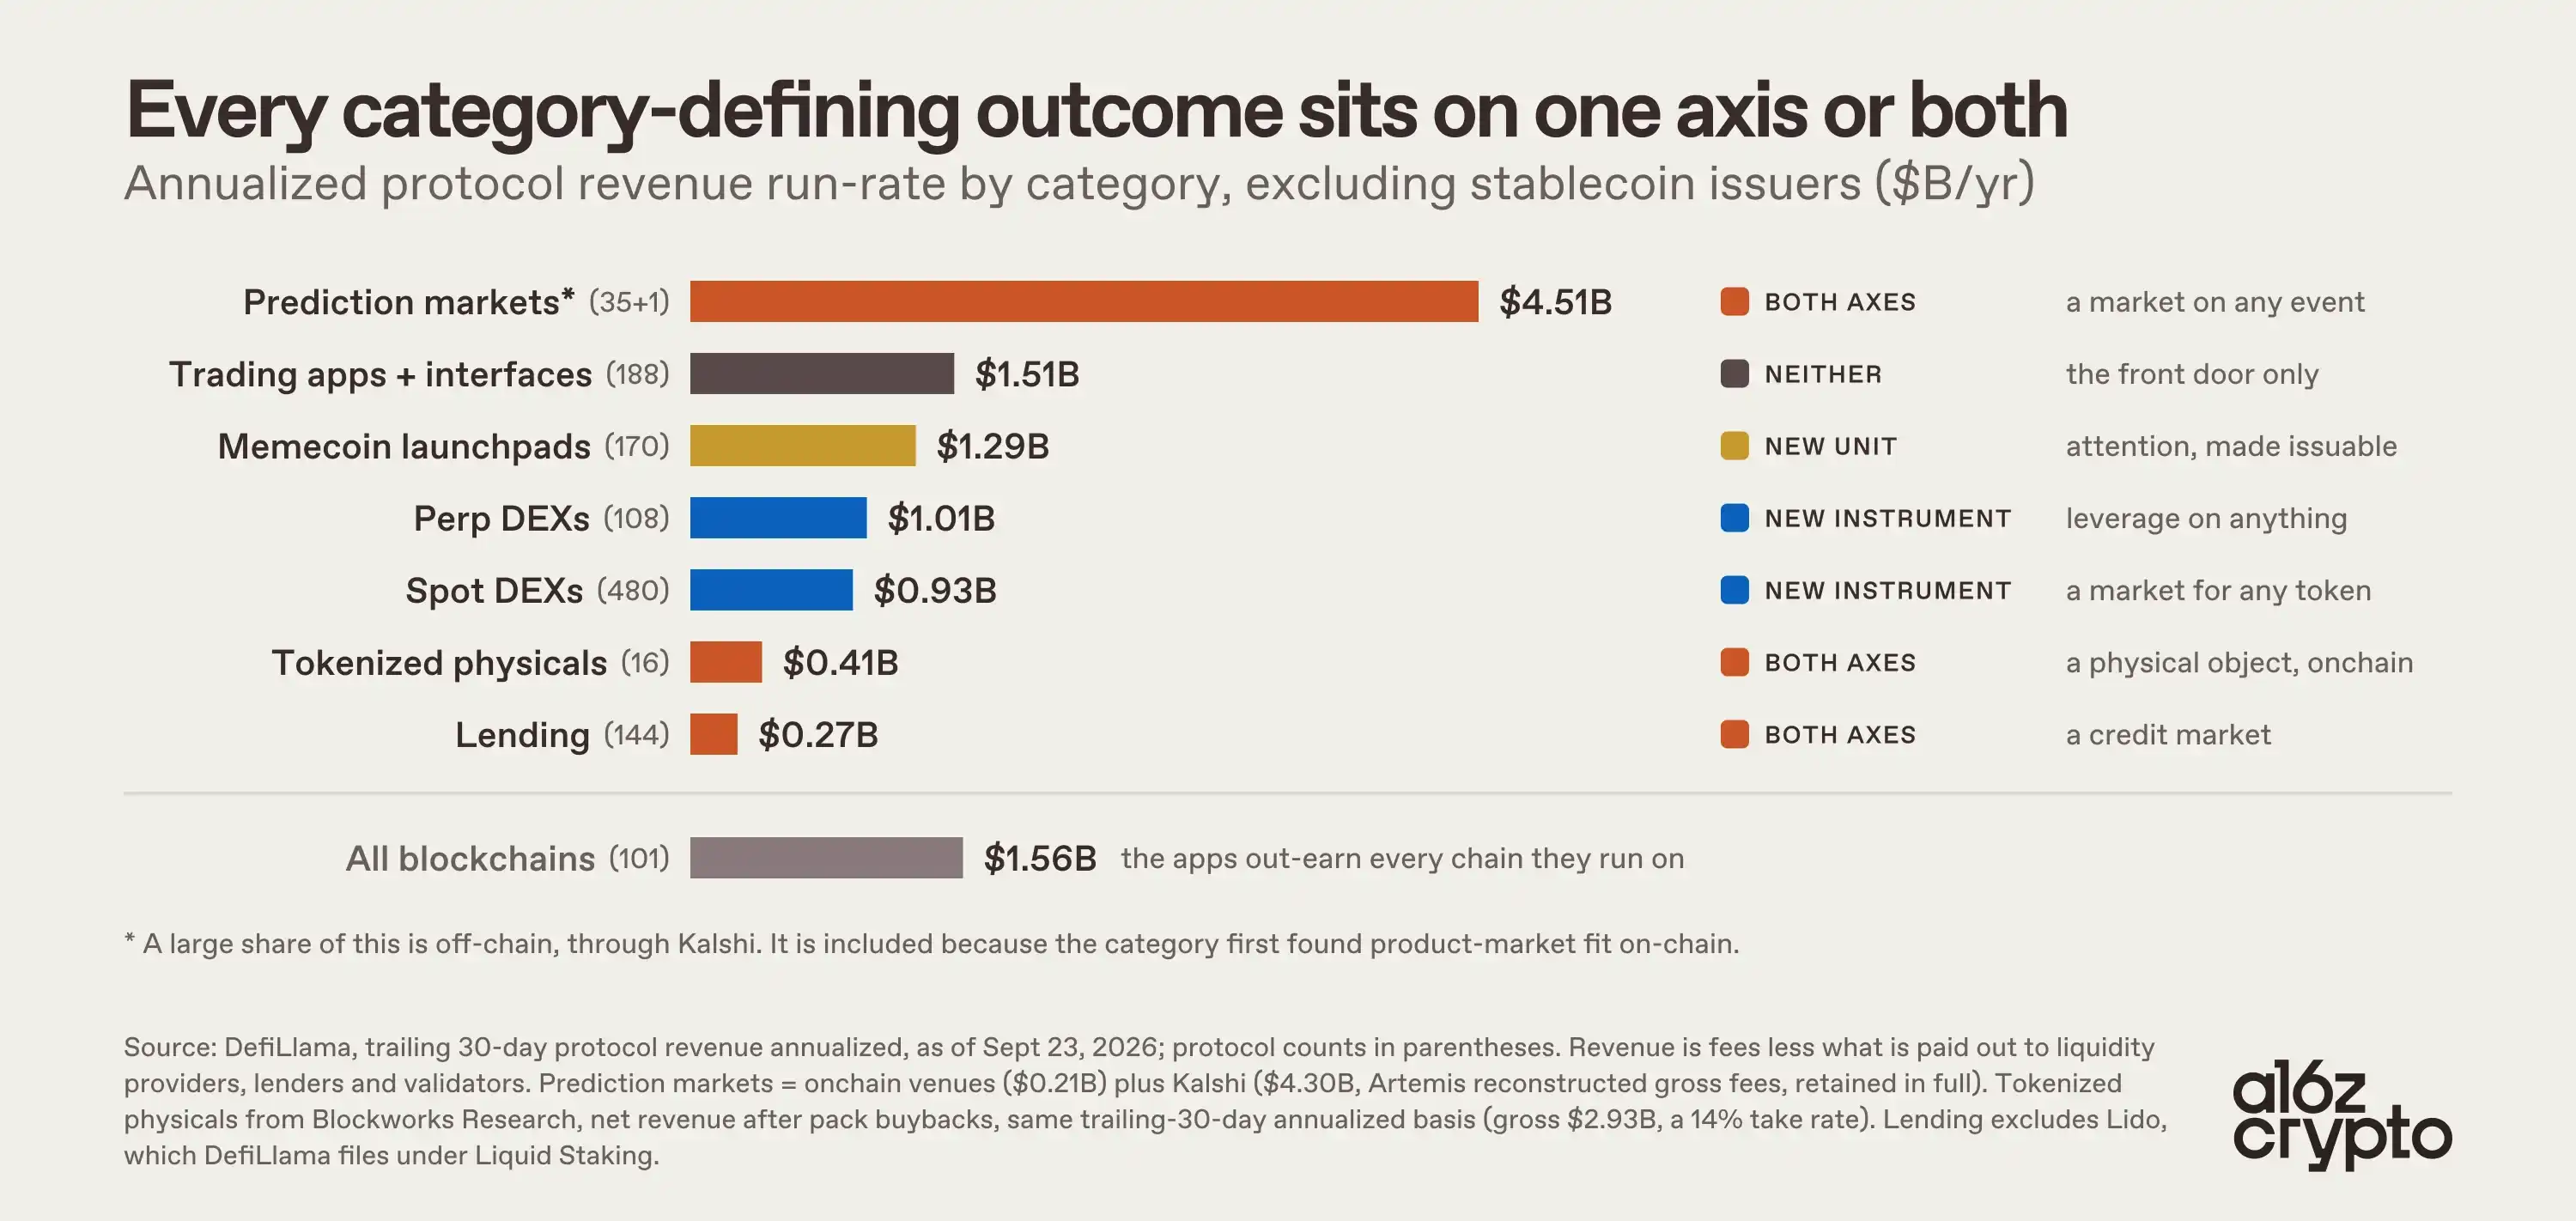
Chacune de ces catégories a soit créé un tout nouveau sous-jacent de risque de manière sans permission, soit créé une toute nouvelle façon de transférer le risque.
Du côté des sous-jacents, la crypto a conçu des expositions au risque qui n'avaient auparavant presque aucune expression financière. Les marchés de prédiction remontent aux Iowa Electronic Markets, mais ils ont trouvé leur adéquation produit-marché on-chain et ont explosé, transformant des événements discrets (une élection, une décision de la Fed, un jugement) en sous-jacents négociables. Les marchés de prêt pair-à-pair ont transformé les relations de crédit individuelles en quelque chose avec une tarification continue en temps réel. Les marchés pré-IPO ont transformé des expositions auparavant monopolisées par quelques courtiers secondaires en quelque chose que les utilisateurs peuvent négocier et détenir à grande échelle. Même les memecoins et les NFT ont transformé des sous-jacents de risque abstraits (tels que les flux d'attention et la pertinence culturelle) en marchés lisibles et négociables.
De plus, la crypto a également créé ou amplifié des mécanismes entièrement nouveaux pour transférer ces sous-jacents de risque. Les teneurs de marché automatisés permettent aux marchés d'exister avant qu'un teneur de marché accepte de coter. Les contrats perpétuels, proposés pour la première fois en 1993, ont trouvé leur adéquation produit-marché on-chain, compressant des expositions datées et fragmentées en un seul contrat équilibré par des taux de financement. Les contrats binaires ont transformé les résultats d'événements en un marché négociable valant 1 $ ou zéro. Le prêt basé sur des pools a remplacé les prêts bilatéraux par des pools partagés et des courbes d'utilisation. Les courbes de liaison ont fusionné l'émission et la découverte des prix, donnant aux actifs un marché dès le premier acheteur.
L'émission sans permission génère également beaucoup de bruit. C'est le coût de la suppression des filtres de cotation. Le point n'est pas que chaque nouveau marché est bon. Le point est que le marché lui-même (plutôt qu'un comité) devient le mécanisme d'auto-sélection pour déterminer quels marchés survivent.
Les contrats perpétuels sont la preuve
Rien n'exprime cet argument plus purement que les contrats à terme perpétuels, et aucune preuve plus pure que la croissance récente du volume de négociation on-chain d'actifs non-crypto.
Parce que les contrats perpétuels sont synthétiques, la contrainte de cotation se réduit à deux choses : un oracle robuste, et deux traders disposés à être contreparties l'un de l'autre. Tant que ces deux conditions sont remplies, un marché à effet de levier peut exister pour presque n'importe quoi. En ce sens, les contrats perpétuels sont l'un des mécanismes de coordination les plus efficaces jamais créés.
Par la même logique, Hyperliquid est ce qui se rapproche le plus d'une plateforme mondiale de coordination financière. HIP-3 et HIP-4 permettent aux utilisateurs d'émettre leurs propres dérivés, de se connecter à l'interface mondiale de la plateforme et de gagner en conséquence. Réduire la friction de l'émission de marchés signifie plus de marchés, et la demande sélectionnera naturellement les gagnants parmi eux.

Ce n'est pas une coïncidence si l'un des marchés à la croissance la plus rapide dans la crypto (et de plus en plus l'un des marchés à la croissance la plus rapide dans toute la finance) est émis sans permission on-chain et distribué mondialement. En juillet, le volume de négociation des contrats perpétuels RWA on-chain a atteint un rythme annualisé de 1,4 billion de dollars, représentant la moitié du carnet d'Hyperliquid. Abstraitement, il s'agit simplement de sous-jacents de risque existants (actions, pétrole, meme stocks) rencontrant un nouvel instrument de transfert de manière sans permission. En aval, cette recombinaison a entraîné une explosion du volume de négociation.
Notez également que chaque trimestre, un marché entièrement nouveau prend la dominance. Le quatrième trimestre 2025 était les actions américaines et les matières premières ; le premier semestre 2026 était le pétrole, le gaz naturel et les métaux ; plus récemment, ce sont les semi-conducteurs et les meme stocks. Cela reflète à nouveau l'argument central. L'offre de marchés entièrement nouveaux rattrape ce que le monde veut négocier chaque trimestre.

Cependant, l'implication en aval plus profonde est que la négociation sans permission 24h/24 et 7j/7 est devenue un levier pour la découverte des prix on-chain. Lors du choc pétrolier de cette année, alors que le CME était fermé, le WTI a trouvé la découverte des prix sur trade.xyz comme l'un des marchés les plus liquides au monde. De même, nous avons vu les marchés pré-IPO pour Cerebras et SpaceX évaluer les introductions en bourse plus précisément que les banquiers, la différence marginale entre le prix de la dernière heure des perpétuels pré-IPO et le prix d'ouverture réel étant minime.
Le marché prouve de plus en plus que les contraintes structurelles des marchés traditionnels (absence de négociation 24h/24 et 7j/7, restrictions géographiques, absence d'accès pré-IPO, isolation des marges) sont des avantages concurrentiels durables pour les marchés on-chain.
Les marchés transfèrent des instruments de risque. Pendant presque toute l'histoire de la finance, ils ont été contraints par la géographie, les comités de cotation et les cadres juridiques. Ces contraintes ont désormais disparu. L'espace adressable des marchés on-chain n'est pas l'ensemble des actifs qui existent aujourd'hui, mais tout risque que quiconque (ou tout agent) où que ce soit souhaite négocier.
Cela signifie que nous continuerons à voir une croissance explosive de nouveaux marchés on-chain. Il existe de nouvelles façons de transférer d'anciens risques : les perpétuels sur matières premières et devises, les indices, l'exposition aux actions 24 heures sur 24. Il existe également des unités de risque entièrement nouvelles : les contrats à terme sur la puissance de calcul, les perpétuels sur des indicateurs macroéconomiques comme l'IPC, la musique, les tendances sociales, le sport, et tout ce qui peut être capté par un oracle et qui possède à la fois un côté long et un côté short. Les applications et protocoles qui émettent ces marchés, ainsi que les plateformes qui les négocient, sont les objets ultimes qui captent la valeur.