Aperçu
Les perpétuels RWA deviennent l'un des ponts à la croissance la plus rapide entre les marchés traditionnels et le trading crypto-natif. Une récente analyse sectorielle citée par MEXC indique qu'en juillet 2026, l'activité onchain des perpétuels RWA a atteint un rythme de trading annualisé d'environ 1 400 milliards de dollars, reflétant la croissance rapide des contrats perpétuels liés aux actions, aux matières premières, aux changes, aux indices et à d'autres marchés de référence hors chaîne.
Ce chiffre nécessite une précision importante. 1 400 milliards de dollars est un rythme annualisé dérivé d'une période d'activité de trading observée ; cela ne signifie pas que 1 400 milliards de dollars de contrats perpétuels RWA ont été échangés au cours du mois de juillet, ni que cela représente la TVL, l'intérêt ouvert ou les actifs du monde réel tokenisés détenus onchain. Ces produits sont des dérivés qui offrent une exposition aux prix sans nécessairement donner aux traders la propriété de l'action, de la matière première ou de l'obligation sous-jacente.
Cette distinction aide à expliquer leur croissance. La tokenisation d'un titre réel peut nécessiter une garde, une intégration d'agent de transfert, des droits d'actionnaire et des structures réglementaires spécifiques à chaque juridiction. Un contrat perpétuel nécessite principalement une tarification de référence fiable, des garanties, de la liquidité et un moteur de liquidation fonctionnel. Des plateformes telles que Hyperliquid, via son cadre de perpétuels HIP-3 déployé par des constructeurs, ont considérablement abaissé la barrière d'infrastructure pour créer de nouveaux marchés.
Le résultat est une voie parallèle pour l'adoption des RWA : la propriété légale peut migrer onchain progressivement, tandis que l'exposition économique peut se déplacer beaucoup plus rapidement.
Points clés à retenir
- L'activité onchain des perpétuels RWA a atteint un rythme annualisé estimé à 1 400 milliards de dollars sur la base des échanges de juillet.
- Ce chiffre mesure le volume de trading annualisé, et non la TVL des RWA ou la propriété réelle d'actifs tokenisés.
- Les perpétuels RWA offrent une exposition synthétique à des actifs traditionnels sans nécessiter la garde du titre sous-jacent.
- Le cadre HIP-3 de Hyperliquid permet à des constructeurs qualifiés de déployer de nouveaux marchés perpétuels avec leurs propres spécifications d'oracle et de contrat.
- Les dérivés peuvent apporter le risque des marchés traditionnels onchain bien plus rapidement que la propriété légale d'actifs traditionnels.
Que signifient réellement 1 400 milliards de dollars en perpétuels RWA ?
Il s'agit d'un taux de trading annualisé, et non de 1 400 milliards de dollars d'actifs
La première distinction est celle entre le volume de trading et la valeur des actifs. Les marchés perpétuels mesurent la valeur notionnelle des contrats échangés au fil du temps. Les mêmes garanties peuvent soutenir de nombreuses transactions distinctes lorsque les traders ouvrent, ferment et inversent des positions, ce qui signifie que le volume peut devenir bien plus important que le capital déposé sur la plateforme.
L'annualisation ajoute une autre couche. Une période d'activité de trading observée est extrapolée sur une année complète pour montrer à quoi ressemblerait le volume si le même rythme se poursuivait. Le chiffre de 1 400 milliards de dollars décrit donc la vélocité du marché plutôt qu'une année de trading déjà achevée.
Cette distinction est essentielle pour interpréter la croissance du marché des RWA. Un taux de trading annualisé de mille milliards de dollars ne signifie pas qu'un billion de dollars d'actions, de matières premières ou de bons du Trésor ont migré vers des blockchains publiques. Dans de nombreux cas, aucun actif réel sous-jacent ne bouge du tout.
Le Rapport quotidien onchain de MEXC a mis en évidence le chiffre annualisé de 1 400 milliards de dollars aux côtés de l'expansion plus large des marchés RWA onchain. Pour un contexte à plus long terme, MEXC a également suivi les marchés perpétuels RWA de Hyperliquid dépassant 500 milliards de dollars de volume de trading cumulé.
S'agit-il de 1 400 milliards de dollars d'actifs du monde réel tokenisés ?
Non. Les perpétuels RWA et les RWA tokenisés résolvent des problèmes différents. Une action tokenisée ou un fonds du Trésor vise à représenter la propriété, une créance légale ou un intérêt bénéficiaire dans un actif sous-jacent. Un dérivé perpétuel peut plutôt reproduire les gains et pertes économiques associés à cet actif sans transférer la propriété.
Si un trader ouvre une position longue à effet de levier sur un perpétuel d'action, le trader prend un risque de prix lié à l'action mais ne devient pas automatiquement actionnaire. Il n'y a généralement pas de droits de vote, de dividendes directs ou de relation avec l'émetteur simplement parce que le perpétuel fait référence au cours de l'action de l'entreprise.
Cette structure synthétique est précisément pourquoi les marchés perpétuels RWA peuvent évoluer rapidement. Ils évitent de nombreuses étapes opérationnelles nécessaires pour déplacer le titre sous-jacent lui-même sur une infrastructure blockchain.
Pourquoi les perpétuels RWA croissent-ils plus vite que les actifs tokenisés ?
Les perpétuels éliminent une grande partie du goulot d'étranglement de l'émission
Créer une véritable action publique tokenisée peut impliquer une analyse juridique des valeurs mobilières, la garde des actions sous-jacentes, une infrastructure de registre des actionnaires, des restrictions sur les transferts et un processus de traitement des dividendes, des fractionnements, des fusions et des droits de vote. Même après l'émission de l'actif, le marché a encore besoin de liquidité et d'une découverte des prix fiable.
Un contrat perpétuel simplifie considérablement le problème. La plateforme a principalement besoin d'une référence sous-jacente économiquement significative, d'une méthodologie d'oracle, de garanties, de règles de marge et de suffisamment de liquidité pour maintenir un marché ordonné. Le produit peut donc donner aux traders une exposition à un actif bien avant que l'infrastructure juridique nécessaire pour tokeniser l'actif lui-même n'existe.
Cette différence aide à expliquer pourquoi les dérivés ont historiquement pris de l'ampleur rapidement dans le secteur crypto. Les traders se soucient souvent davantage de l'exposition directionnelle, de l'effet de levier et de la liquidité que de la propriété physique. Si l'objectif est de trader les mouvements de l'or, d'un indice boursier ou d'une action technologique, un contrat perpétuel peut satisfaire cette demande sans exiger que la plateforme détienne l'actif sous-jacent pour chaque trader.
Le compromis est que l'exposition économique et la propriété deviennent séparées. Les perpétuels peuvent démocratiser l'accès au risque de prix tout en n'offrant aucun des droits de gouvernance ou de propriété associés au titre sous-jacent.
Le produit correspond au comportement de trading crypto-natif
Les contrats à terme perpétuels sont déjà l'un des formats de trading dominants dans le secteur crypto. Les traders comprennent le collatéral, les taux de financement et les mécanismes de liquidation, tandis que les plateformes et les teneurs de marché disposent d'une infrastructure étendue conçue autour des carnets d'ordres perpétuels.
L'ajout d'actifs de référence des marchés traditionnels nécessite donc moins de changement comportemental que l'introduction d'un modèle de titres entièrement nouveau. Un trader familier avec les perpétuels BTC ou ETH peut interagir avec un perpétuel lié à une action ou à une matière première via essentiellement la même interface et le même système de marge.
C'est un avantage sous-estimé. L'adoption financière s'accélère souvent lorsqu'un nouvel actif peut entrer dans un flux de travail existant plutôt que d'exiger des utilisateurs qu'ils apprennent une structure de marché entièrement différente.
Quels marchés les perpétuels RWA peuvent-ils amener onchain ?
L'univers adressable s'étend bien au-delà des actions tokenisées. L'infrastructure de perpétuels RWA peut théoriquement prendre en charge tout actif de référence disposant d'une source de prix robuste et d'une demande de marché suffisante.
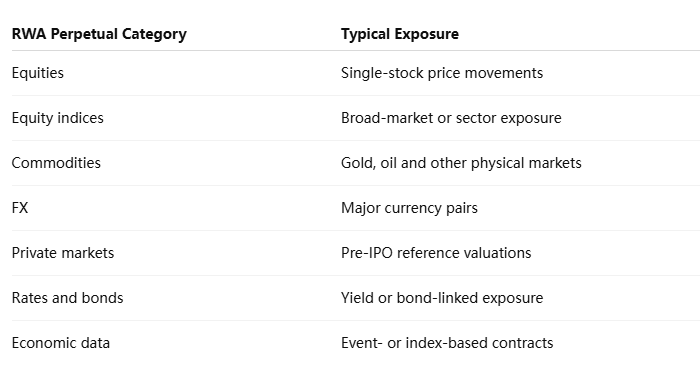
La facilité de création d'une exposition synthétique pourrait élargir le nombre de marchés négociables bien au-delà de ce que les plateformes traditionnelles listent habituellement. Les actifs ayant une forte pertinence économique mais des arrangements de garde difficiles sont particulièrement adaptés à un accès basé sur des dérivés.
Cependant, le fait qu'un actif soit techniquement listable ne signifie pas qu'il crée un marché perpétuel sain. Une tarification externe fiable est essentielle. Des actifs de référence peu liquides, rarement mis à jour ou facilement manipulables peuvent créer de graves problèmes pour les calculs de marge et les liquidations.
C'est pourquoi la conception du marché devient aussi importante que la création du marché. La capacité de lancer un contrat rapidement doit être équilibrée avec la question de savoir si la référence sous-jacente peut soutenir une négociation à effet de levier continue.
Pourquoi le HIP-3 de Hyperliquid est-il important ?
La création de marché devient plus permissionless
Le cadre HIP-3 de Hyperliquid permet aux builders qui satisfont aux exigences du protocole de déployer leurs propres marchés DEX perpétuels plutôt que d'attendre que chaque actif soit listé par un opérateur de plateforme centralisée. Chaque marché déployé par un builder peut définir les spécifications du contrat, la méthodologie de l'oracle, les limites d'effet de levier et d'autres paramètres tout en utilisant l'infrastructure de carnet d'ordres et de marge de HyperCore.
Cela change l'économie du listing. Dans un modèle de plateforme traditionnelle, la place décide quels marchés justifient une intégration et des ressources opérationnelles. Dans une infrastructure déployée par des builders, des équipes spécialisées peuvent créer des marchés autour d'une demande qu'une plateforme généraliste pourrait considérer comme trop petite ou expérimentale.
Pour les perpétuels RWA, cela peut accélérer le développement de marchés de niche. Un builder spécialisé dans les matières premières, les actions ou les instruments macroéconomiques peut développer une infrastructure spécialisée d'oracle et de tenue de marché sans que Hyperliquid lui-même doive exploiter centralement chaque contrat.
La création de marché permissionless ne signifie pas création de marché sans risque. Hyperliquid met explicitement l'accent sur la qualité des oracles et exige des déployeurs qu'ils examinent si les prix de référence sont économiquement significatifs et résistants à la manipulation. Le protocole utilise également des conditions de staking et de slashing destinées à créer une responsabilité pour les marchés déployés par des builders.
La couche de création de marché pourrait devenir son propre avantage concurrentiel
Si l'infrastructure perpétuelle devient modulaire, les plateformes pourraient de plus en plus rivaliser sur la qualité des builders et des marchés construits au-dessus d'elles plutôt que uniquement sur des listings sélectionnés centralement. Cela ressemble à la façon dont les plateformes de contrats intelligents ont grandi en permettant aux développeurs de créer des applications sans exiger que le réseau de base conçoive lui-même chaque application.
Pour le trading, cela pourrait générer une longue traîne de marchés beaucoup plus large. Les actions, les devises, les matières premières et les références d'entreprises privées peuvent être listées en fonction de la demande des traders plutôt que selon le calendrier de l'infrastructure financière conventionnelle.
L'inconvénient est la fragmentation. Plus de marchés signifie plus de variation dans la qualité des oracles, la liquidité et la conception des contrats. Les traders doivent comprendre non seulement l'actif sous-jacent, mais aussi qui exploite le marché et comment la liquidation et le règlement sont gérés.
Les perpétuels RWA peuvent-ils se négocier lorsque Wall Street est fermée ?
Un accès 24h/24 et 7j/7 est précieux, mais il crée un problème de découverte des prix
L'un des attraits les plus puissants des perpétuels RWA onchain est que l'infrastructure crypto peut rester disponible pendant les week-ends et les périodes nocturnes, lorsque de nombreux marchés traditionnels sont fermés. Un trader réagissant à des nouvelles géopolitiques le samedi n'a pas nécessairement besoin d'attendre lundi pour exprimer une opinion sur le pétrole, les actions ou le risque macroéconomique.
Cette commodité crée une question de tarification difficile. Lorsque le marché au comptant sous-jacent est fermé, il peut ne pas y avoir de prix faisant autorité mis à jour en continu pour ancrer le perpétuel. Le contrat reflète plutôt les attentes des traders actifs sur la plateforme crypto, ainsi que les instruments liés qui peuvent encore être négociés.
Le prix qui en résulte peut contenir des informations utiles, mais il peut aussi devenir moins fiable. La liquidité peut être plus mince, les teneurs de marché peuvent exiger des écarts plus larges et le perpétuel peut ouvrir une base significative par rapport au prochain prix officiel du marché au comptant.
Cela signifie que la négociation continue ne doit pas être automatiquement assimilée à une meilleure découverte des prix. Les marchés onchain peuvent fournir une attente en direct des prix futurs pendant les heures creuses, mais la qualité de cette attente dépend de la liquidité et de l'architecture de l'oracle.
Perpétuels RWA vs RWA tokenisés
Exposition économique et propriété sont deux voies onchain différentes
CaractéristiquePerpétuel RWARWA tokeniséPropriété sous-jacenteNonPotentiellement ouiInstrumentDérivéActif ou titre tokeniséÉchéanceGénéralement aucuneNon applicableEffet de levierCourantGénéralement propriété au comptantDroits de voteNonDépend de la structureDroits de dividendeReflétés indirectement, voire pas du toutPeuvent être préservésNégociation 24h/24 et 7j/7PossiblePossibleBesoin d'infrastructure principalOracle + liquidité + margeJuridique + garde + propriétéRisque principalEffet de levier et tarificationStructure juridique et garde
La distinction aide à expliquer pourquoi les deux marchés peuvent croître simultanément. Les actifs tokenisés traitent de la propriété et du règlement. Les perpétuels RWA traitent de l'accès au risque.
Un investisseur institutionnel qui a besoin d'une propriété légalement reconnue d'un fonds du Trésor ne peut pas substituer cette exigence par un contrat perpétuel. Un trader qui ne veut qu'une exposition à court terme aux rendements du Trésor ou à un indice boursier peut avoir peu de raisons d'exiger une propriété directe.
Plutôt qu'un modèle remplaçant l'autre, les marchés financiers onchain sont susceptibles de développer des couches distinctes pour la propriété d'investissement et la négociation de dérivés.
Quels sont les principaux risques ?
L'effet de levier reste le risque le plus immédiat. Les perpétuels RWA permettent aux traders d'amplifier des mouvements relativement faibles d'actifs traditionnels, et la liquidation peut survenir même lorsque l'actif sous-jacent lui-même reste relativement stable. La combinaison d'un effet de levier de style crypto avec des actifs de référence de marché traditionnel peut donc créer une volatilité qui n'existe pas sur le marché au comptant.
La conception de l'oracle est tout aussi importante. Un contrat perpétuel n'est fiable que dans la mesure du mécanisme de tarification utilisé pour calculer les marques, le financement et les liquidations. Les fermetures de marché, les suspensions de négociation et les actifs illiquides rendent le problème plus difficile.
Le traitement réglementaire reste également fragmenté. Un contrat référençant un titre peut attirer des considérations juridiques très différentes de celles d'un perpétuel crypto, en particulier selon les juridictions. La disponibilité du marché peut donc rester géographiquement inégale.
Enfin, l'exposition synthétique introduit un risque de base. Le prix du perpétuel peut diverger matériellement de la référence sous-jacente, en particulier lorsque les marchés traditionnels sont fermés ou que la liquidité devient tendue.
Point de vue de MEXC : les dérivés pourraient apporter le risque TradFi onchain en premier
L'enseignement structurel le plus important de la croissance des perpétuels RWA est que l'exposition financière peut se déplacer plus rapidement que la propriété financière. Tokeniser un titre réel nécessite des accords juridiques, une garde et une infrastructure d'actionnaires ; créer un marché de dérivés nécessite un prix fiable et suffisamment de liquidité pour gérer le risque.
Cette asymétrie pourrait façonner la prochaine phase de l'adoption des RWA. Les traders peuvent obtenir une exposition 24h/24 et 7j/7 aux actions, aux matières premières et aux variables macroéconomiques tandis que les actifs sous-jacents restent entièrement à l'intérieur des systèmes financiers traditionnels. En effet, le risque se déplace onchain avant l'actif.
Pour l'infrastructure de marché, cela crée une concurrence différente de la tokenisation. Les plateformes qui réussissent pourraient être celles qui offrent la conception d'oracle, la liquidité et les contrôles de risque les plus solides sur un univers croissant de marchés de référence. La mesure importante n'est donc pas seulement le nombre de RWA qui existent onchain, mais la quantité de risque hors chaîne économiquement significatif qui peut être négocié en toute sécurité via une infrastructure onchain.
Les perpétuels RWA montrent que l'accès au marché peut dépasser la tokenisation
Le taux de négociation annualisé estimé à 1 400 milliards de dollars pour les perpétuels RWA illustre la rapidité avec laquelle les produits dérivés peuvent relier l'exposition aux marchés traditionnels à la liquidité native de la crypto. Ce chiffre ne signifie pas que 1 400 milliards de dollars d'actifs ont été tokenisés, ni qu'il représente une année complète de négociation. Il mesure la vélocité d'un marché de produits dérivés de plus en plus actif.
La raison de cette accélération est structurelle. Un contrat perpétuel peut fournir une exposition sans résoudre le problème juridique complet du transfert de l'actif sous-jacent sur les rails de la blockchain. Cela permet aux actions, aux matières premières, aux devises et à d'autres marchés de référence d'atteindre les traders crypto plus rapidement que la tokenisation parrainée par les émetteurs ne peut atteindre une échelle équivalente.
Cet avantage s'accompagne d'un risque significatif. L'effet de levier, la conception des oracles, la tarification en dehors des heures d'ouverture et l'incertitude réglementaire deviennent centraux lorsque les contrats sont négociés en continu contre des actifs dont les marchés primaires peuvent être fermés. Plus de marchés ne produisent donc pas automatiquement de meilleurs marchés.
Néanmoins, les perpétuels RWA révèlent une direction importante pour la finance onchain. L'avenir pourrait se développer selon deux voies parallèles : la propriété d'actifs réels devient progressivement tokenisée, tandis que l'exposition synthétique à ces actifs s'étend beaucoup plus rapidement via les produits dérivés. Pour l'instant, la seconde voie démontre à quelle vitesse l'accès au marché peut s'élargir lorsque la propriété légale n'est plus un prérequis pour la négociation.
Sources
Documentation officielle HIP-3 de Hyperliquid :
https://hyperliquid.gitbook.io/hyperliquid-docs/hyperliquid-improvement-proposals-hips/hip-3-builder-deployed-perpetuals
Documentation du marché perpétuel de Hyperliquid :
https://hyperliquid.gitbook.io/hyperliquid-docs/for-developers/api/info-endpoint/perpetuals
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.