Écrit par : Rita
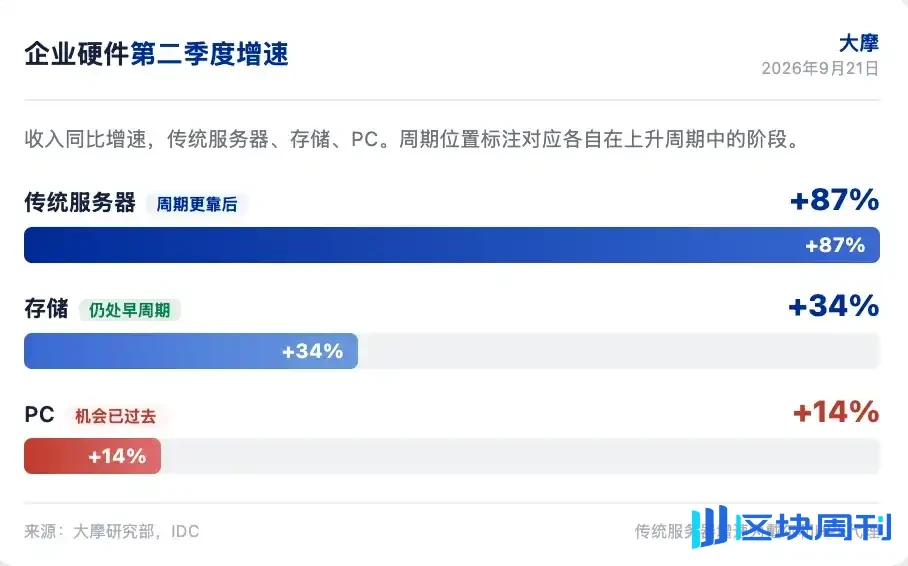
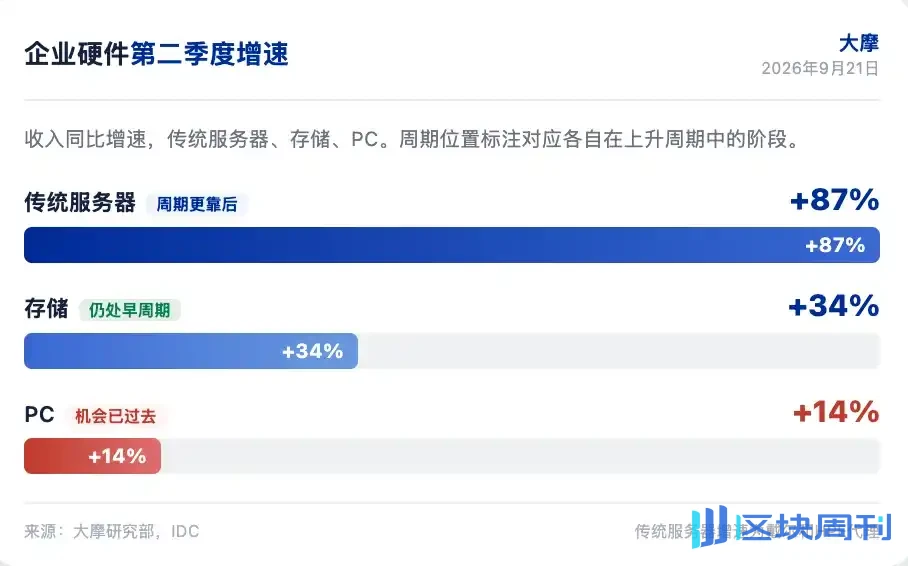
Les dépenses en matériel d'entreprise se sont renforcées sur tous les fronts au deuxième trimestre. Morgan Stanley a indiqué dans son rapport sur le matériel informatique publié le 21 septembre 2026 que les revenus des serveurs traditionnels ont augmenté de 87 % en glissement annuel, le stockage de 34 % et les PC de 14 %, tous atteignant les taux de croissance les plus élevés depuis plus d'une décennie, hors pandémie. Mais le marché a déjà percé à jour cette vague de vigueur ; 6 des 8 actions de matériel d'entreprise affichaient des multiples de valorisation inférieurs après les résultats qu'avant, malgré un BPA du prochain exercice fiscal révisé à la hausse en moyenne de 12 %. Morgan Stanley estime que la vigueur des dépenses n'est plus la question clé ; la durée de ce cycle est la question clé.
Le jugement central de Morgan Stanley est que le stockage est encore au début d'un cycle haussier, le cycle des serveurs est plus tardif et les PC se sont déjà rapidement détériorés. Les préférences absolues de la société sont P et SNX, suivies de HPE, neutre sur Dell et sous-pondéré sur HPQ. Dell a la meilleure exécution, mais la valorisation le reflète déjà ; HPQ fait face à une double pression de la demande de PC et des marges bénéficiaires.
Les dépenses en matériel d'entreprise restent solides
La croissance des dépenses en matériel d'entreprise s'est renforcée sur tous les fronts au deuxième trimestre. Les revenus des serveurs traditionnels ont augmenté de 87 % en glissement annuel, le stockage de 34 %, en accélération par rapport à 23 % au premier trimestre, et les revenus des PC de 14 %. Morgan Stanley a souligné que ces taux de croissance sont tous aux niveaux les plus élevés depuis plus d'une décennie, hors pandémie. Mais le marché commence déjà à percer à jour la vigueur à court terme ; 6 des 8 actions de fabricants d'équipements d'origine, de revendeurs à valeur ajoutée et de distributeurs d'entreprise affichaient des multiples de valorisation inférieurs après les résultats qu'avant, malgré un BPA consensuel du prochain exercice fiscal révisé à la hausse en moyenne de 12 %, avec des multiples cours/bénéfice comprimés d'environ 1 tour en moyenne.
L'enquête AlphaWise de Morgan Stanley montre que la vigueur actuelle est principalement cyclique, portée par les cycles de renouvellement typiques et les achats anticipés des grandes entreprises, la plupart des charges de travail d'IA étant encore dans le cloud. Le déploiement d'IA sur site s'étend, mais reste une minorité des déploiements, la part des charges de travail d'IA sur site diminuant de 3 points de pourcentage au cours de l'année à venir. Morgan Stanley estime que Dell et HPE ont l'opportunité de bénéficier de la poursuite de l'IA sur site, ce qui est un facteur incrémental derrière la surperformance soutenue des deux sociétés après les résultats.
Le stockage encore en début de cycle
La croissance du stockage s'accélère et se situe au début d'un cycle haussier. Morgan Stanley a indiqué que le cycle des serveurs est plus tardif et que la majeure partie de l'opportunité des PC est déjà passée. Le stockage a la plus longue piste parmi les trois. Dans les données de stockage externe des fabricants d'équipements d'origine du deuxième trimestre, P a enregistré la plus forte augmentation de part des expéditions en EB et la deuxième plus forte augmentation de part des revenus, derrière Dell uniquement. La tarification de P est plus modérée que celle de NTAP, l'efficacité des produits est plus élevée et les entreprises sont de plus en plus enclines à confier les nouveaux projets de stockage à P.
Morgan Stanley a réitéré sa notation de surpondération sur P avec un objectif de cours de 119 $. P se négocie actuellement à environ 29 fois les bénéfices, soit 14 % en dessous de sa moyenne sur trois ans. Les pairs fabricants d'équipements d'origine d'entreprise se négocient actuellement à plus de 2 écarts-types au-dessus de leur valorisation moyenne historique. Morgan Stanley estime que le marché sous-estime le potentiel de révision des bénéfices de P, en particulier la croissance record et les nouvelles commandes de clients hyperscale. La journée des analystes du 23 septembre est un catalyseur important, avec les prévisions de marge opérationnelle à long terme comme indicateur clé. Une marge opérationnelle de l'ordre de 20 % bas serait décevante, de 20 % moyen conforme, et de 20 % moyen à élevé une surprise positive.
Empilement des marges des serveurs sans précédent
L'empilement des marges des serveurs traditionnels a atteint des niveaux sans précédent. Dell et HPE connaissent tous deux cette tendance. Prenons Dell comme exemple : les serveurs d'IA à faible marge sont passés de 49 % des revenus d'ISG il y a un an à 52 %, mais la marge brute d'ISG s'est élargie de 200 points de base en glissement annuel pour atteindre 23,6 %. Morgan Stanley estime que même avec des marges brutes des serveurs d'IA et du stockage en hausse en glissement annuel, la marge brute des serveurs traditionnels de Dell a dépassé 30 % pour la première fois, environ 9 points de pourcentage de plus en glissement annuel, tandis que les prix de la NAND et de la DRAM ont augmenté de 340 % à 550 % en glissement annuel, et ces deux derniers représentaient historiquement environ 40 % de la nomenclature des serveurs traditionnels.
Dell et HPE procèdent activement à des réajustements de prix, la rareté de l'offre, les configurations riches et la demande inélastique poussant ensemble l'écart prix-coût bien au-delà des niveaux historiques. Morgan Stanley estime que si les unités de serveurs, le prix de vente moyen et le chiffre d'affaires de Dell pour le F1Q27 restent inchangés, mais que la marge brute des serveurs traditionnels se normalise à un niveau bas de 20 %, le BPA du F1H27 serait inférieur de 13 %, soit environ 1,52 $. Environ 3,75 $ du BPA de l'exercice 27 provient de l'empilement des marges des serveurs traditionnels. Morgan Stanley estime que tant que les prix de la mémoire continueront d'augmenter et que l'offre restera contrainte, l'empilement des marges ne disparaîtra pas de sitôt. La firme a relevé la marge brute des serveurs traditionnels de Dell pour les exercices 27 et 28 de 50 à 80 points de base, et a relevé son objectif de cours de 499 $ à 511 $.
Dell a la meilleure exécution mais une valorisation élevée
L'exécution de Dell est extrêmement solide, et le marché est prêt à récompenser le meilleur acteur. Le chiffre d'affaires du deuxième trimestre de Dell a augmenté de 58 % en glissement annuel, le bénéfice net a augmenté de 189 %, surpassant Lenovo, HPE, P, NTAP et HPQ. L'action de Dell a augmenté de 34 % en 2,5 semaines, tandis que les autres fabricants de matériel OEM ont augmenté en moyenne de 9 %. La prime de Dell par rapport à sa valorisation historique est également plus élevée que celle de ses pairs. Morgan Stanley a souligné que Dell est le gagnant en toutes circonstances du groupe OEM : gagnant de l'IA cloud, gagnant sur site, gagnant géopolitique et gagnant de la chaîne d'approvisionnement.
Mais Morgan Stanley maintient une note neutre sur Dell avec un objectif de cours de 511 $. La raison est que le marché a déjà intégré une exécution solide, la prime de valorisation est évidente, et il existe une incertitude quant à la durabilité des bénéfices dans la phase ultérieure du cycle. Les achats anticipés de serveurs traditionnels et l'empilement des marges finiront par se normaliser, moment où la croissance de l'IA, les gains de parts de marché, la surperformance du stockage et le levier opérationnel seront nécessaires pour soutenir les bénéfices. Morgan Stanley estime que l'exécution récente de Dell est indiscutable, mais aux niveaux de valorisation actuels, l'asymétrie positive risque-récompense est limitée.
P et SNX sont les meilleurs choix
Les noms les plus préférés de Morgan Stanley dans le matériel d'entreprise sont P et SNX, suivis de HPE. P est le leader du marché des baies tout flash, gagnant continuellement des parts, bénéficiant de la croissance plus rapide du tout flash par rapport au marché global du stockage d'entreprise. L'activité hyperscale de P offre un potentiel de chiffre d'affaires et de marge brute à long terme que le marché n'a pas encore pleinement intégré. La valorisation de P est inférieure à sa moyenne historique, tandis que les pairs OEM d'entreprise sont à plus de deux écarts-types au-dessus de leur moyenne historique.
SNX bénéficie à la fois de la distribution d'infrastructures d'entreprise et des dépenses d'investissement des clients hyperscale. Morgan Stanley s'attend à ce que la facturation de l'activité de distribution de SNX croisse à un taux composé de 11 % jusqu'à l'exercice 28, surpassant ses pairs ; la facturation de la fabrication sous contrat Hyve croisse de 64 % par an, et à mesure que de nouveaux projets hyperscale démarrent, sa part du bénéfice d'exploitation atteigne environ 50 %, entraînant une croissance annuelle composée du BPA de plus de 30 %. SNX se négocie actuellement à environ 10 fois le BPA de l'exercice 27 et 8 fois le BPA de l'exercice 28, et Morgan Stanley estime que le marché sous-estime les gains de parts, la croissance des bénéfices et la valeur d'option de Hyve. Objectif de cours 334 $.
HPQ confronté à une double pression
HPQ fait face à une double pression de la demande de PC et des marges bénéficiaires. La marge opérationnelle de Personal Systems au deuxième trimestre était de 4,6 %, environ 4,3 % hors remboursements de droits de douane, en baisse d'environ 110 points de base en glissement annuel. La marge opérationnelle de CSG de Dell est supérieure d'environ 330 points de base à celle de HPQ, en expansion d'environ 120 points de base en glissement annuel à 7,6 %. Morgan Stanley a souligné que l'écart d'exécution entre les fabricants de PC OEM se creuse. La direction de HPQ estime que le quatrième trimestre est le point bas des marges de Personal Systems et s'attend à une reprise au cours de l'exercice 27, mais Morgan Stanley estime que cette reprise est confrontée à la pression de l'inflation des composants et de la faiblesse des volumes.
HPQ se négocie à 11 fois le BPA de l'exercice 27 de Street et 12,5 fois le BPA de MSE, ce que Morgan Stanley trouve de plus en plus difficile à justifier. HPQ est le seul OEM de la couverture dont le ratio P/E s'est élargi avant les résultats, malgré la plus faible révision des bénéfices. Historiquement, HPQ s'est négocié à environ 7 fois les bénéfices pendant les périodes de baisse du chiffre d'affaires et des profits. Morgan Stanley maintient une note de sous-pondération avec un objectif de cours de 19 $, impliquant une baisse de plus de 40 % par rapport aux niveaux actuels. La firme s'attend à ce que le chiffre d'affaires de HPQ pour l'exercice 27 diminue de 2 % et que le BPA diminue de 16 %, tous deux inférieurs au consensus du marché.
Des catalyseurs à venir en nombre
Plusieurs catalyseurs importants sont attendus dans les semaines à venir. Le 22 septembre, réunion du COO de Dell, où Morgan Stanley se concentre sur l'allocation de la chaîne d'approvisionnement, la tarification des serveurs traditionnels, l'économie des serveurs d'IA et l'attachement du stockage. Le 23 septembre, journée des analystes de P, axée sur l'économie hyperscale et les prévisions de marge opérationnelle à long terme. Le 24 septembre, résultats de SNX, axés sur les gains de parts dans la distribution et les détails de Hyve. Le 30 septembre, journée des analystes réseaux de HPE, axée sur la question de savoir si l'intégration d'Aruba et Juniper se traduit par une croissance durable, et l'ampleur de l'opportunité AMD Helios.
Début octobre, les données préliminaires d'IDC sur les PC du troisième trimestre, offrant une lecture de première main sur la gravité de la détérioration des PC. Les revenus mensuels des ODM taïwanais à publier avant le 10 octobre, offrant une transparence sur les expéditions de serveurs IA, de serveurs traditionnels et d'ordinateurs portables. Les points de données de la chaîne d'approvisionnement, en particulier l'offre et les prix de la DRAM et de la NAND, sont essentiels pour juger du pouvoir de fixation des prix des OEM et de la durabilité de l'empilement des marges des serveurs. Les vérifications mensuelles des VAR et les enquêtes auprès des DSI, fournissant des preuves pour savoir si les intentions en matière de serveurs ont atteint leur pic et si le stockage et la mise en réseau s'accélèrent.
Si la demande de stockage et de serveurs continue de dépasser l'offre en 2027, la compression de la valorisation des actions du matériel d'entreprise s'inversera-t-elle, ou le marché continuera-t-il à intégrer un pic de cycle à l'avance ?

Cet article est une compilation et une interprétation par Chaoxiang Research d'un rapport de recherche d'un courtier tiers (Morgan Stanley, 21 septembre 2026), combinées à des informations de marché publiquement disponibles. Les notations, objectifs de prix, prévisions de bénéfices et jugements associés cités dans l'article sont tous les points de vue des analystes du courtier et ne représentent que la position de leur institution ; ils ne représentent pas les points de vue de Chaoxiang Research et ne constituent aucun conseil en investissement.
Les marchés comportent des risques, et les décisions doivent être prises de manière indépendante. Cet article ne doit pas être utilisé comme base pour acheter ou vendre des titres.