




Autor: Flow Brief de Alea Research
Compilado por: Deep Tide TechFlow
Introducción de Deep Tide: Derive recaudó $360 millones en primas de opciones en 9 meses este año, capturando casi el 90% del mercado de opciones en cadena, con contratos perpetuos contribuyendo al 40% de las tarifas. Más críticamente, ha superado la emisión con recompras durante 9 meses consecutivos, lo cual es raro en el sector de derivados en cadena que depende de la emisión de tokens para sobrevivir: un aumento semanal del token del 158% no es sin razón. Para aquellos que observan el sector de opciones DeFi, este artículo explica claramente "por qué solo él ha sobrevivido"."
Las primas aumentaron un 191.9% a $362.5 millones, los contratos perpetuos contribuyeron al 40% de las tarifas, y las recompras han estado por delante de la emisión durante nueve meses consecutivos
Derive recaudó $362.5 millones en primas de opciones este año. Esto representa el 87.4% de todas las primas de opciones en cadena, un aumento del 191.9% desde $124.2 millones para todo el año 2025. El 17 de septiembre, DRV cerró en un máximo histórico de $0.2877. Para el sábado, el precio alcanzó $0.3857 (capitalización de mercado circulante $385 millones; valoración totalmente diluida $577 millones), un aumento del 158% en una semana. Coinbase gastó $2.9 mil millones para adquirir Deribit en mayo de 2025.

Gráfico: Participación de Derive en primas de opciones en cadena, constantemente por encima del 80% desde la primavera.
Derive ha tomado completamente el control de las opciones en cadena. Este año, las primas totales de opciones en cadena fueron $414.9 millones, de los cuales tomó $362.5 millones, en comparación con solo $124.2 millones para todo el año 2025.
El espacio por encima de él es Deribit. Derive negocia $162.6 millones en opciones por día, mientras que todos los lugares con datos públicos combinados negociaron $7.74 mil millones.
Los contratos perpetuos no son un papel secundario. Ganó $1.76 millones de los $4.51 millones en tarifas este año, representando el 39.1%, y superó el negocio de opciones en febrero.
Las tarifas llegan a los tenedores a través de recompras. Este lugar retuvo $3.37 millones de los $4.51 millones en tarifas, utilizando el 35% de ello para recomprar DRV, habiendo quemado 16.6 millones de tokens este año, mientras que las recompensas de staking emitieron solo 6.1 millones de tokens.
La tasa de tarifas de opciones cayó de 2.94 centavos por cada $100 negociados a 1.27 centavos, pero el mercado revaluó su múltiplo de ganancias de 22.5x a 48.7x.
El año en que Derive dejó de compartir con otros
En enero, había varios lugares de opciones en cadena. Ahora solo hay uno, y el segundo lugar está demasiado cerca incluso para ser llamado competencia.
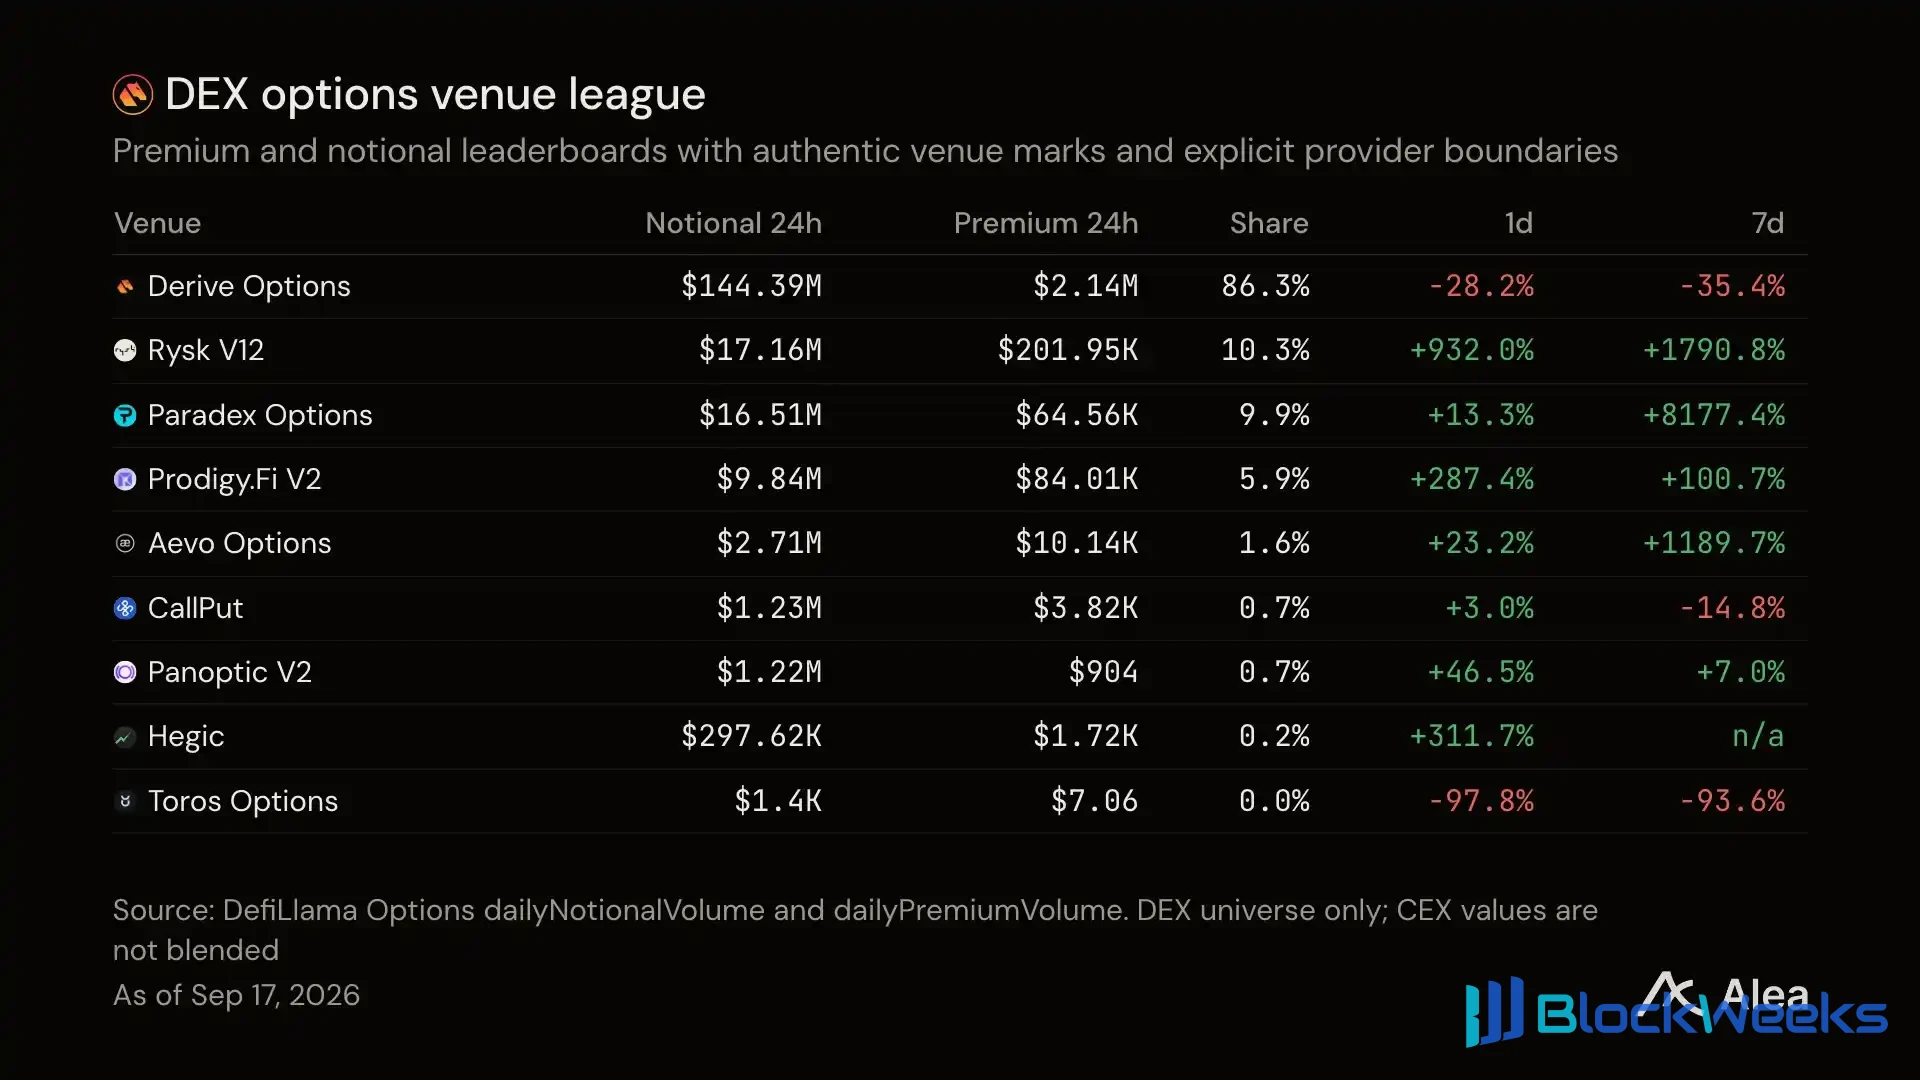
Gráfico: Cada lugar de opciones en cadena clasificado por primas recaudadas este año, en USD.
Deribit todavía negocia $3.56 mil millones en opciones por día, mientras que Derive solo negocia $162.6 millones, una diferencia de casi 22 veces.
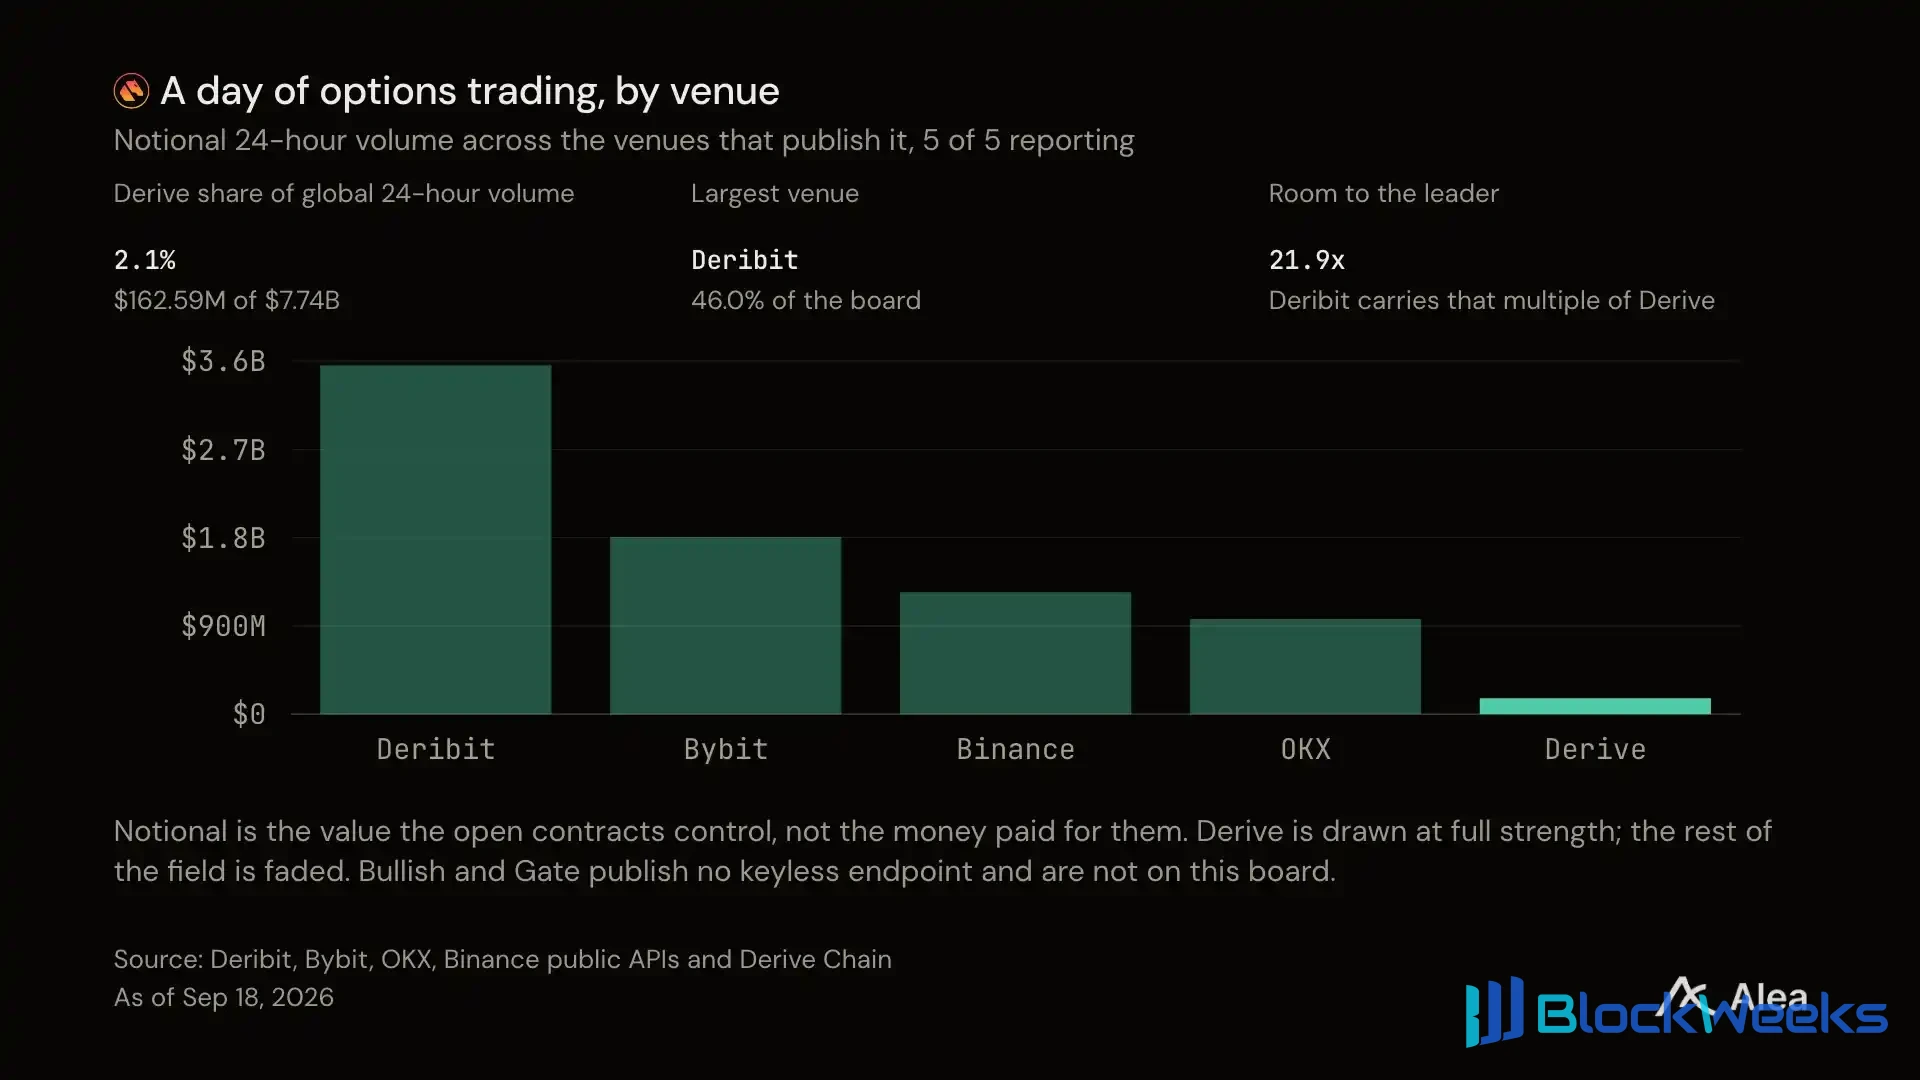
Gráfico: Volumen diario de negociación de opciones por plataforma, calculado como el valor en USD de los activos controlados por los contratos. Derive representa 162,6 millones de dólares de un total de 7.740 millones.
El interés abierto cuenta la misma historia. Derive mantiene 1.590 millones de dólares en posiciones de un fondo de 50.220 millones, lo que representa el 3,2%. Solo Deribit representa el 78,8%.

Gráfico: Interés abierto nominal por plataforma, en USD.
Nueve meses hicieron casi el triple que el año pasado
Las primas son el dinero pagado por los compradores, y nos dicen si se está utilizando una plataforma y cuánto. El volumen nominal de negociación aumentó de 5.380 millones a 12.460 millones de dólares.

Gráfico: Flujo mensual de opciones nativas de Derive, en USD.
Los compradores compraron más exposición y pagaron más por cada dólar de exposición.
Cuánto vale un dólar de exposición
La prima dividida por el nocional es la relación entre el precio de una opción y la exposición que controla. Cuanto más largo sea el plazo, más cerca esté el precio de ejercicio del precio actual y mayor sea la volatilidad esperada del mercado, mayor será esta relación.

Gráfico: Cada barra es el porcentaje de la prima de un mes en relación con el nocional que controla.
Los nueve meses de 2026 superaron la mediana de 2025 del 2,10%, e incluso el mes más barato fue del 2,23%. Durante el mismo período, la volatilidad implícita a 30 días cayó un 7,0%. Los compradores pagaron más por cada dólar de exposición mientras la volatilidad disminuía.
Esto muestra más opciones con plazos más largos y precios de ejercicio más cercanos al precio actual. Derive se está utilizando como Deribit.
Comparándolo con las cotizaciones de esa sala de arriba
Antes de cambiar de plataforma, los operadores quieren solo un número: cuánto cuesta el mismo riesgo en cada uno de los dos lugares.

Gráfico: Volatilidad implícita en el dinero por vencimiento, en porcentaje, Derive frente a Deribit.

Gráfico: La diferencia de volatilidad implícita entre las dos plataformas de negociación en los mismos precios de ejercicio, en puntos porcentuales, abarcando todos los vencimientos cotizados el 17 de septiembre.
Las cotizaciones son solo la mitad. La otra mitad es cuánto cuesta operar a través del diferencial.

Gráfico: El costo de ejecutar inmediatamente al mejor precio en los mismos precios de ejercicio en las dos plataformas de negociación, en centavos por cada $100.
¿Recibieron los vendedores un pago por asumir el riesgo?
La volatilidad implícita es lo que los compradores pagan por la volatilidad. La volatilidad realizada es la volatilidad que realmente llega. La brecha entre ambas es el año del vendedor de opciones: la volatilidad implícita cayó un 7,0% durante el año.

Gráfico: Volatilidad implícita a un mes frente a volatilidad realizada a 30 días, en porcentaje.

Gráfico: La curva es el rango de volatilidad cotizado para cada vencimiento, en USD.
Qué hay en el libro mayor
El interés abierto es el valor en dólares de las posiciones aún abiertas. Un lugar por el que la gente solo pasa para operar y un lugar donde la gente estaciona sus posiciones se ven diferentes.

Gráfico: Interés abierto de opciones leído desde Derive Chain, en USD, año completo.
Dónde se ubican las posiciones
El vencimiento y el precio de ejercicio determinan quién está expuesto al próximo movimiento.

Gráfico: Interés abierto de calls y puts en cada precio de ejercicio para vencimientos seleccionados, en USD.

Gráfico: Gamma por strike, el monto en dólares correspondiente a cada movimiento de precio del uno por ciento. Gamma mide la rapidez con la que cambia la exposición a opciones a medida que se mueve el precio.
Quién está operando realmente
Las operaciones en bloque y las operaciones negociadas son la forma en que las instituciones construyen posiciones sin mover la cinta. La proporción de comisiones que aportan revela quién está al otro lado.

Gráfico: Proporción de comisiones aportadas por las cuentas más grandes y las operaciones negociadas, en porcentaje.
El otro libro mayor
Derive también opera contratos perpetuos, un tipo de apuesta de precio que nunca se liquida. Ese libro mayor hizo 5.200 millones de dólares en volumen nocional este año, contribuyendo con el 39,1% de las comisiones de la plataforma.

Gráfico: Volumen nocional diario de perpetuos e interés abierto al cierre diario, en USD; 5.200 millones de dólares negociados este año, mientras que el interés abierto en el último cierre fue de 66,5 millones de dólares.
El volumen diario de la plataforma es 0,30 veces su interés abierto. Los operadores permanecen estacionados aquí en lugar de entrar y salir constantemente.

Gráfico: Cada mercado perpetuo activo clasificado por volumen de 24 horas y su interés abierto: 15 mercados, 47,49 millones de dólares en volumen, 66,12 millones de dólares en interés abierto.
Se listan un total de 15 mercados. Dos de ellos representan el 82,3% del volumen.
Las tasas de financiación son pagos periódicos entre largos y cortos, y solo se mueven cuando las posiciones de un lado están congestionadas. En la mayoría de los mercados de Derive, no se mueve en absoluto.

Gráfico: Tasa de financiación anualizada para cada mercado que se desvía de la tasa de referencia, en porcentaje anualizado.
Cinco mercados descubrieron sus propias tasas: Bitcoin, Ethereum, Solana, Hyperliquid y oro tokenizado. Siete mercados se mantuvieron en la tasa anual de referencia del 10,95% de la plataforma durante más del noventa por ciento del tiempo. Esos cinco mercados que descubrieron sus tasas también se calmaron. Las tasas de financiación en estos mercados alcanzaron hasta el 128,5% anualizado antes de mayo, luego el 44,6%, mientras que la lectura negativa más profunda se redujo a la mitad, del 173,0% al 92,2%.

Gráfico: Cada mercado perpetuo lanzado y la fecha de su primera tasa de financiación liquidada. A 17 de septiembre, 15 se han lanzado, 12 han liquidado tasas y 3 nunca han liquidado.
El ritmo de expansión de los instrumentos de negociación ha superado el ritmo de llenado de liquidez, especialmente en los mercados más nuevos.
Adónde va el capital pasivo
Los vaults son adonde va el capital cuando quiere estrategias de plataforma pero no quiere operarlas por sí mismo. En Derive, los vaults solo hacen una de dos cosas: vender opciones y quedarse con la prima; o comprar un activo, venderlo en corto en el mercado de futuros y ganar el diferencial entre ambos precios.

Gráfico: Cambio a 30 días en los activos de los vaults, en USD, dividido en capital nuevo y rendimiento.
El capital nuevo y el rendimiento de la estrategia son razones diferentes para el crecimiento de un vault, y solo una de ellas muestra que la estrategia está funcionando.

Gráfico: Rendimiento del vault de base, en porcentaje anualizado, dividido en tasa de financiación e interés en efectivo.

Gráfico: Rendimiento del diferencial realizado por el vault de base durante el período, en USD.
Cuánto reciben finalmente los depositantes depende de las comisiones que cobra el vault y de cuánta capacidad queda.

Gráfico: Comisión de gestión, límite de depósito y valor de la cuenta para cada vault, en porcentaje y USD.
Parte del volumen de negociación de la plataforma fue comprado, no ganado.

Gráfico: Recompensas DRV pagadas por cada $100 de volumen de negociación cubierto, en centavos, durante los últimos 30 días.
Lo que ganó la plataforma y quién se lo llevó
Las comisiones las pagan los traders. Los ingresos son la parte que se queda la plataforma: 3,37 millones de dólares este año.

Gráfico: Reparto mensual de comisiones entre el libro de opciones y el libro de perpetuos, en USD.
El libro de opciones ganó 2,74 millones de dólares, y el libro de perpetuos ganó 1,76 millones de dólares, es decir, 60,9% frente a 39,1%. En febrero, el libro de perpetuos ganó más que el libro de opciones.

Gráfico: Comisiones de opciones como porcentaje del valor nocional de los contratos controlados, por mes: 2,94 centavos por cada 100 $ en enero, 1,27 centavos en septiembre.
La tasa de comisión de opciones cayó de 2,94 centavos por cada 100 $ negociados en enero a 1,27 centavos en septiembre, un descenso del 56,7% en lo que va del año. El volumen de negociación aumentó durante el mismo período, y las comisiones totales aún crecieron.

Gráfico: La asignación de cada dólar de comisiones entre los traders de cotizaciones, la propia plataforma y los tenedores de tokens.
Derive utiliza su parte de comisiones para recompras en lugar de distribuciones. Quema suministro en lugar de pagar a los tenedores de tokens.

Gráfico: Cada barra son las recompras impulsadas por comisiones menos los DRV pagados a los stakers dentro de un mes, en millones de DRV.
Los nueve meses fueron positivos: 16,6 millones de DRV quemados, 6,1 millones emitidos. El DAO ha quemado un total de 27.645.461 DRV, el 35% de las comisiones. En abril, elevó este ratio del 25% y redujo la emisión semanal de staking de 250.000 DRV a 100.000, reduciendo la tasa de emisión anualizada del 3,8% al 1,5%. El período de desstaking se acortó de 28 días a 7 días.

Gráfico: DRV en staking y su porcentaje del suministro circulante, en DRV y porcentaje.
Este año, el suministro circulante aumentó un 17,1%, mientras que la proporción en staking cayó del 39,1% al 28,6%.

Gráfico: Tarifas mensuales y la proporción de ingresos que retiene la plataforma, en USD.

Gráfico: Capitalización de mercado dividida por los ingresos anualizados de los últimos 90 días, variación diaria.
Este múltiplo se movió más que cualquier otra cifra este año. En enero, el mercado pagaba 22,5 veces los ingresos anualizados de la plataforma; ahora paga 48,7 veces, una ganancia del 116,3%. El mínimo fue de 14,3 veces. Los ingresos siguieron creciendo durante los mismos meses, lo que significa que la revalorización no fue causada por un denominador en contracción.

Gráfico: La capitalización de mercado implícita correspondiente a un escenario de ingresos dado, multiplicada por el múltiplo, en USD, y el cambio requerido desde el cierre más reciente hasta cada escenario.
A 48,7x, los ingresos correspondientes al precio deben seguir creciendo para sostener la valoración. La tabla anterior pone precio a cada supuesto.
Acuerdos establecidos
El 14 de septiembre, un miembro presentó una propuesta para desplegar Derive V3. Las transiciones de estado del matching y del secuenciador se ejecutarán dentro de una máquina virtual de conocimiento cero y se liquidarán en Ethereum. Los fondos de los usuarios se mantendrán en contratos de Ethereum. Una vez que las posiciones, los saldos y las recompensas de V2 se migren al estado génesis de V3, Derive Chain se cerrará gradualmente. El objetivo declarado es alcanzar la Etapa 1 de L2Beat, el nivel en el que los usuarios pueden salir sin la asistencia del operador.
El 16 de septiembre, Derive declaró que había nombrado a Alex van Voorhees como Director Legal y de Cumplimiento. Anteriormente provenía de FalconX, donde era responsable de asuntos legales de derivados y se desempeñó como oficial de cumplimiento interino.
V3 se liquida en Ethereum, y el libro mayor de ZEC actualmente se extiende hasta marzo de 2027. La plataforma informó que de las 89.100 opciones de compra de ETH de ese mes, el 96% tenían precios de ejercicio de $5.000 y $7.000, todas mantenidas en Derive.