Geschrieben von: Rita
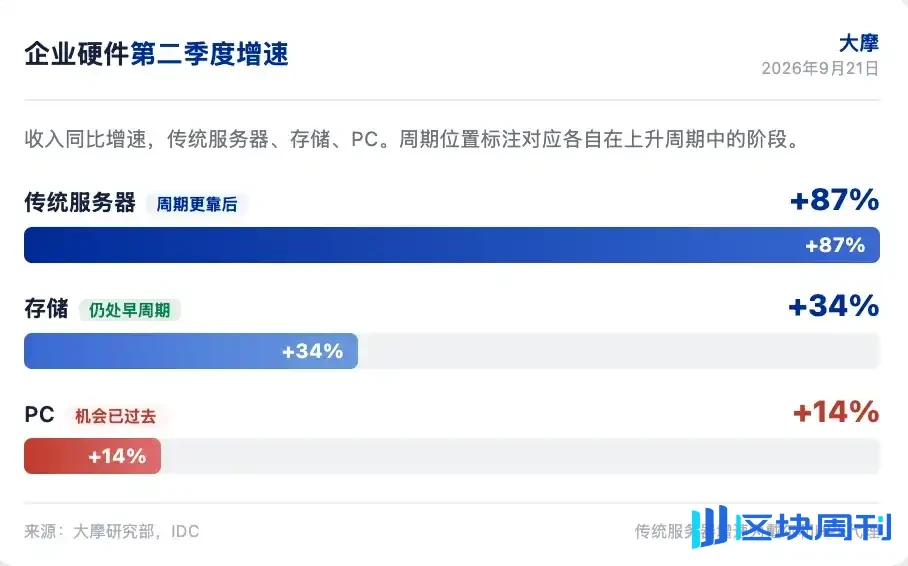
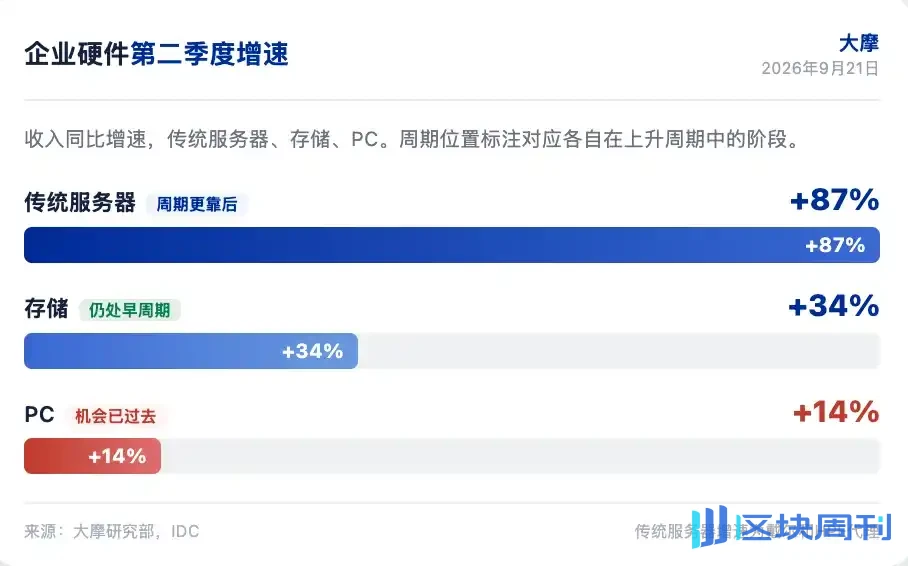
Die Ausgaben für Unternehmenshardware haben sich im zweiten Quartal durchweg verstärkt. Morgan Stanley wies in seinem am 21. September 2026 veröffentlichten IT-Hardware-Bericht darauf hin, dass der Umsatz mit traditionellen Servern im Jahresvergleich um 87 % gestiegen ist, der Speicherumsatz um 34 % und der PC-Umsatz um 14 %, was allesamt die höchsten Wachstumsraten seit mehr als einem Jahrzehnt – mit Ausnahme der Pandemie – darstellt. Doch der Markt hat diese Stärke bereits durchschaut; 6 von 8 Unternehmenshardware-Aktien wiesen nach den Quartalszahlen niedrigere Bewertungsmultiplikatoren auf als zuvor, obwohl die EPS-Schätzungen für das nächste Geschäftsjahr im Durchschnitt um 12 % nach oben korrigiert wurden. Morgan Stanley ist der Ansicht, dass die Frage, ob die Ausgaben stark sind, nicht mehr die entscheidende ist; wie lange dieser Zyklus dauern kann, ist der Schlüssel.
Die Kernaussage von Morgan Stanley ist, dass sich der Speichersektor noch in einer frühen Phase des Aufschwungs befindet, der Server-Zyklus später dran ist und der PC bereits schnell an Schwung verloren hat. Die größten Präferenzen des Unternehmens sind P und SNX, gefolgt von HPE, neutral für Dell und untergewichtet für HPQ. Dell hat die stärkste Umsetzung, aber die Bewertung spiegelt dies bereits wider; HPQ steht unter doppeltem Druck durch PC-Nachfrage und Gewinnmargen.
Ausgaben für Unternehmenshardware bleiben stark
Das Wachstum der Ausgaben für Unternehmenshardware hat sich im zweiten Quartal durchweg verstärkt. Der Umsatz mit traditionellen Servern stieg im Jahresvergleich um 87 %, der Speicherumsatz um 34 % (eine Beschleunigung gegenüber 23 % im ersten Quartal) und der PC-Umsatz um 14 %. Morgan Stanley wies darauf hin, dass diese Wachstumsraten alle auf dem höchsten Niveau seit mehr als einem Jahrzehnt liegen, die Pandemie ausgenommen. Doch der Markt durchschaut die kurzfristige Stärke bereits; 6 von 8 Aktien von Unternehmens-OEMs, VARs und Distributoren wiesen nach den Quartalszahlen niedrigere Bewertungsmultiplikatoren auf als zuvor, obwohl die Konsens-EPS-Schätzungen für das nächste Geschäftsjahr im Durchschnitt um 12 % nach oben korrigiert wurden, wobei sich die KGV-Multiplikatoren im Durchschnitt um etwa 1 Umdrehung verringerten.
Die AlphaWise-Umfrage von Morgan Stanley zeigt, dass die aktuelle Stärke hauptsächlich zyklisch bedingt ist, angetrieben durch typische Erneuerungszyklen und Vorziehkäufe großer Unternehmen, wobei die meisten KI-Workloads noch in der Cloud liegen. Der Aufbau von KI vor Ort (On-Prem) expandiert, bleibt jedoch eine Minderheitsbereitstellung, wobei der Anteil der On-Prem-KI-Workloads im nächsten Jahr um 3 Prozentpunkte zurückgehen wird. Morgan Stanley ist der Ansicht, dass Dell und HPE die Möglichkeit haben, von der anhaltenden On-Prem-KI zu profitieren, was ein inkrementeller Faktor hinter der anhaltenden Aktienoutperformance der beiden Unternehmen nach den Quartalszahlen ist.
Speicher noch in früher Zyklusphase
Das Speicherwachstum beschleunigt sich und befindet sich in einer frühen Phase des Aufschwungs. Morgan Stanley wies darauf hin, dass der Server-Zyklus später dran ist und der Großteil der PC-Chance bereits vorüber ist. Der Speicher hat unter den drei Bereichen die längste Erfolgsspur. In den Daten zu externen OEM-Speichern des zweiten Quartals verzeichnete P den größten Zuwachs beim EB-Auslieferungsanteil und den zweitgrößten Zuwachs beim Umsatzanteil, nur hinter Dell. Die Preisgestaltung von P ist moderater als die von NTAP, die Produkteffizienz ist höher, und Unternehmen neigen zunehmend dazu, neue Speicherprojekte an P zu vergeben.
Morgan Stanley bekräftigte sein Overweight-Rating für P mit einem Kursziel von 119 US-Dollar. P wird derzeit mit etwa dem 29-fachen Gewinn gehandelt, 14 % unter dem Dreijahresdurchschnitt. Vergleichbare Unternehmen im Bereich Unternehmens-OEM werden derzeit mehr als 2 Standardabweichungen über ihrer historischen Durchschnittsbewertung gehandelt. Morgan Stanley ist der Ansicht, dass der Markt das Potenzial von P für Gewinnrevisionen unterschätzt, insbesondere das Rekordwachstum und neue Aufträge von Hyperscale-Kunden. Der Analystentag am 23. September ist ein wichtiger Katalysator, wobei die langfristige operative Margenprognose die entscheidende Kennzahl ist. Eine operative Marge im niedrigen 20-%-Bereich wäre enttäuschend, im mittleren 20-%-Bereich im Rahmen der Erwartungen und im mittleren bis hohen 20-%-Bereich eine positive Überraschung.
Server-Margenstaffelung beispiellos
Die Margenstaffelung bei traditionellen Servern hat ein beispielloses Niveau erreicht. Sowohl Dell als auch HPE erleben diesen Trend. Nehmen wir Dell als Beispiel: KI-Server mit niedriger Marge stiegen von 49 % des ISG-Umsatzes vor einem Jahr auf 52 %, aber die ISG-Bruttomarge weitete sich im Jahresvergleich um 200 Basispunkte auf 23,6 % aus. Morgan Stanley schätzt, dass selbst bei einem jährlichen Anstieg der Bruttomargen von KI-Servern und Speichern die Bruttomarge von Dells traditionellen Servern zum ersten Mal 30 % überschritt, etwa 9 Prozentpunkte höher als im Vorjahr, während die Preise für NAND und DRAM im Jahresvergleich um 340 % bis 550 % stiegen und diese beiden historisch etwa 40 % der BOM traditioneller Server ausmachten.
Dell und HPE nehmen aktiv Preisanpassungen vor, wobei Angebotsknappheit, umfangreiche Konfigurationen und unelastische Nachfrage gemeinsam die Preisspanne weit über historische Niveaus hinaus treiben. Morgan Stanley schätzt, dass, wenn Dells Server-Stückzahlen, ASP und Umsatz im F1Q27 unverändert bleiben, aber die Bruttomarge für traditionelle Server auf niedrige 20 % normalisiert wird, das EPS für F1H27 um 13 % niedriger wäre, etwa 1,52 $. Etwa 3,75 $ des FY27-EPS stammen aus der Margenstaffelung bei traditionellen Servern. Morgan Stanley ist der Ansicht, dass die Margenstaffelung nicht so schnell verschwinden wird, solange die Speicherpreise weiter steigen und das Angebot knapp bleibt. Die Firma hob Dells Bruttomarge für traditionelle Server für FY27 und FY28 um 50 bis 80 Basispunkte an und erhöhte das Kursziel von 499 $ auf 511 $.
Dell hat die stärkste Ausführung, aber eine hohe Bewertung
Dells Ausführung ist extrem stark, und der Markt ist bereit, den besten Akteur zu belohnen. Dells Umsatz im zweiten Quartal wuchs um 58 % im Jahresvergleich, der Nettogewinn stieg um 189 % und übertraf Lenovo, HPE, P, NTAP und HPQ. Dells Aktie stieg in 2,5 Wochen um 34 %, während andere Hardware-OEMs durchschnittlich um 9 % zulegten. Dells Prämie gegenüber der historischen Bewertung ist ebenfalls höher als die der Peers. Morgan Stanley wies darauf hin, dass Dell der Allwetter-Gewinner in der OEM-Gruppe ist: Gewinner bei Cloud-KI, Gewinner bei On-Premises, geopolitischer Gewinner und Gewinner in der Lieferkette.
Doch Morgan Stanley behält für Dell ein Neutral-Rating mit einem Kursziel von 511 $ bei. Der Grund ist, dass der Markt bereits eine starke Ausführung eingepreist hat, die Bewertungsprämie offensichtlich ist und Unsicherheit über die Nachhaltigkeit der Gewinne in der späteren Phase des Zyklus besteht. Vorziehkäufe bei traditionellen Servern und Margenstaffelung werden sich irgendwann normalisieren, und dann werden KI-Wachstum, Marktanteilsgewinne, Outperformance im Storage und operative Hebelwirkung benötigt, um die Gewinne zu stützen. Morgan Stanley ist der Ansicht, dass Dells jüngste Ausführung unbestreitbar ist, aber auf dem aktuellen Bewertungsniveau die positive Asymmetrie von Risiko und Chance begrenzt ist.
P und SNX sind Top-Picks
Morgan Stanleys bevorzugteste Namen im Bereich Enterprise-Hardware sind P und SNX, gefolgt von HPE. P ist der Marktführer bei All-Flash-Arrays, gewinnt kontinuierlich Marktanteile und profitiert davon, dass All-Flash schneller wächst als der gesamte Enterprise-Storage-Markt. Ps Hyperscale-Geschäft bietet langfristiges Umsatz- und Bruttomargenpotenzial, das der Markt noch nicht vollständig eingepreist hat. Ps Bewertung liegt unter dem historischen Durchschnitt, während Enterprise-OEM-Peers mehr als zwei Standardabweichungen über ihrem historischen Durchschnitt liegen.
SNX profitiert sowohl vom Vertrieb von Unternehmensinfrastruktur als auch von den Investitionen von Hyperscale-Kunden. Morgan Stanley erwartet, dass die Abrechnungen im Distributionsgeschäft von SNX bis FY28 mit 11 % compoundieren und damit die Peers übertreffen; die Abrechnungen der Hyve-Auftragsfertigung sollen jährlich um 64 % compoundieren, und wenn neue Hyperscale-Projekte hochfahren, steigt ihr Anteil am Betriebsgewinn auf etwa 50 %, was ein jährliches EPS-Wachstum von mehr als 30 % antreibt. SNX wird derzeit mit etwa dem 10-fachen des FY27-EPS und dem 8-fachen des FY28-EPS gehandelt, und Morgan Stanley ist der Ansicht, dass der Markt Marktanteilsgewinne, Gewinnwachstum und den Optionswert von Hyve unterschätzt. Kursziel 334 $.
HPQ steht unter doppeltem Druck
HPQ steht unter doppeltem Druck durch PC-Nachfrage und Gewinnmargen. Die operative Marge von Personal Systems im zweiten Quartal betrug 4,6 %, etwa 4,3 % ohne Zollerstattungen, ein Rückgang von etwa 110 Basispunkten im Jahresvergleich. Dells CSG-Betriebsmarge liegt etwa 330 Basispunkte über der von HPQ und weitete sich im Jahresvergleich um etwa 120 Basispunkte auf 7,6 % aus. Morgan Stanley wies darauf hin, dass sich die Ausführungslücke unter den PC-OEMs vergrößert. Das HPQ-Management glaubt, dass das vierte Quartal der Tiefpunkt für die Personal-Systems-Margen ist, und erwartet eine Erholung in FY27, aber Morgan Stanley ist der Ansicht, dass diese Erholung unter Druck durch Komponenteninflation und schwache Stückzahlen steht.
HPQ wird mit dem 11-fachen des Street-FY27-EPS und dem 12,5-fachen des MSE-EPS gehandelt, was Morgan Stanley zunehmend schwer zu rechtfertigen findet. HPQ ist der einzige OEM im Coverage-Universum, dessen KGV vor den Gewinnen expandierte, obwohl er die kleinste Gewinnrevision hatte. Historisch wurde HPQ in Phasen rückläufiger Umsätze und Gewinne mit etwa dem 7-fachen des Gewinns gehandelt. Morgan Stanley behält ein Underweight-Rating mit einem Kursziel von 19 $ bei, was mehr als 40 % Abwärtspotenzial vom aktuellen Niveau impliziert. Die Firma erwartet, dass der Umsatz von HPQ in FY27 um 2 % und das EPS um 16 % sinken werden, beide unter dem Marktkonsens.
Katalysatoren stehen dicht an
In den kommenden Wochen gibt es mehrere wichtige Katalysatoren. Am 22. September das Dell-COO-Meeting, bei dem Morgan Stanley sich auf Lieferkettenzuweisung, Preise für traditionelle Server, KI-Server-Wirtschaftlichkeit und Storage-Attach konzentriert. Am 23. September der P-Analystentag mit Fokus auf Hyperscale-Wirtschaftlichkeit und langfristige operative Margenprognose. Am 24. September die SNX-Gewinne mit Fokus auf Distributions-Marktanteilsgewinne und Hyve-Details. Am 30. September der HPE-Networking-Analystentag mit Fokus darauf, ob die Integration von Aruba und Juniper in nachhaltiges Wachstum mündet, und auf die Größe der AMD-Helios-Chance.
Anfang Oktober veröffentlicht IDC vorläufige PC-Daten für das dritte Quartal, die einen direkten Einblick in das Ausmaß der PC-Verschlechterung geben. Die monatlichen Umsatzzahlen der taiwanesischen ODM werden vor dem 10. Oktober veröffentlicht und bieten Transparenz über Auslieferungen von KI-Servern, traditionellen Servern und Notebooks. Datenpunkte aus der Lieferkette, insbesondere Angebot und Preisgestaltung von DRAM und NAND, sind entscheidend für die Beurteilung der Preissetzungsmacht der OEMs und der Nachhaltigkeit der Margensteigerung bei Servern. Monatliche VAR-Überprüfungen und CIO-Umfragen liefern Belege dafür, ob die Server-Absichten ihren Höhepunkt erreicht haben und ob Speicher und Netzwerk an Dynamik gewinnen.
Wenn die Nachfrage nach Speicher und Servern im Jahr 2027 weiterhin das Angebot übersteigt, wird sich dann die Bewertungskompression bei Unternehmenshardware-Aktien umkehren, oder wird der Markt weiterhin vorzeitig einen Zyklushöhepunkt einpreisen?

Dieser Artikel ist eine Zusammenstellung und Interpretation von Chaoxiang Research eines Research-Berichts eines Drittanbieter-Brokers (Morgan Stanley, 21. September 2026) in Kombination mit öffentlich verfügbaren Marktinformationen. Die im Artikel zitierten Ratings, Kursziele, Gewinnprognosen und damit verbundenen Einschätzungen sind allesamt die Ansichten der Analysten des Brokers und repräsentieren nur die Position ihrer Institution; sie repräsentieren nicht die Ansichten von Chaoxiang Research und stellen keine Anlageberatung dar.
Märkte bergen Risiken, und Entscheidungen müssen unabhängig getroffen werden. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren dienen.