
概述
Aave 於 2026 年 10 月 21 日在其 V3 以太坊核心市場調整了 USDT 可變借款利率模型,將最優利用率閾值從 94% 下調至 92%。此次變更遵循風險服務提供商 LlamaRisk 的建議,並在以太坊區塊 26,241,799 執行。基礎利率和兩個主要利率斜率保持不變,這意味著此次更新改變的是借款成本開始加速的時點,而非引入統一的利率上調。
Aave USDT 利率調整針對的是穩定幣借款需求與可用儲備流動性之間的關係。隨著供應的 USDT 中被借出的比例越大,可立即用於提款的剩餘量就越少。Aave 的利率模型透過在利用率接近儲備容量上限時使額外借款變得越來越昂貴來作出回應。
在新參數下,利用率為 94% 的儲備其模型化可變借款年化利率將為 7.0%,而此前為 4.5%。在 LlamaRisk 10 月 20 日評估中觀察到的 85.6% 利用率下,模型化增幅則小得多,從約 4.10% 升至 4.19%。
因此,此次調整將最強烈的影響集中在流動性稀缺附近。它不會創造額外的 USDT,不會將借款上限降低兩個百分點,也不保證提款可用性。相反,Aave 正在改變圍繞稀缺穩定幣流動性的經濟激勵,試圖在借款需求將儲備推向枯竭之前保留更多提款空間。
關鍵要點
- Aave 於 2026 年 10 月 21 日在以太坊 V3 核心上將 USDT 最優利用率閾值從 94% 下調至 92%。
- 基礎借款利率維持 0%,斜率 1 為 4.5%,斜率 2 為 10%。
- 在 94% 利用率下,模型化可變借款年化利率從 4.5% 升至 7.0%。
- 修訂後的閾值在相同參考供應量下創造了約 5,780 萬 USDT 的額外模型化流動性緩衝,而未增加新資金。
- 在其他條件允許時,利用率高於 92% 仍可借款,但其邊際成本上升更為急劇。
Aave USDT 利率曲線在 92% 利用率下的變化
Aave 的調整影響的是特定儲備和利率策略,而非協議上的每個 USDT 市場。該變更適用於 Aave V3 以太坊核心上的 USDT,其最優利用率閾值從 94% 下調至 92%。其他主要利率參數保持不變:0% 基礎利率、4.5% 第一斜率以及 10% 第二斜率。新配置改變了借款成本開始以更陡峭速率上升的利用率水平。
經濟邏輯很直接。Aave 允許供應方存入穩定幣,借款方透過提供合格抵押品來獲取這些穩定幣。當前已借出的供應資產份額透過利用率來衡量。當利用率相對較低時,貸款方擁有更多未借出的流動性可用於提款。隨著利用率上升,供應資本中更大比例被承諾給未償還貸款。在極高利用率下,儲備對提款、還款和需求的突然變化變得更加敏感。
可變利率曲線試圖透過在可用流動性下降時提高借款成本來平衡這些相互競爭的利益。下調最優利用率閾值意味著借款方更早遇到曲線的更陡峭部分,在儲備接近流動性壓力時強化了償還債務或避免額外借款的激勵。
Aave USDT 利率參數:調整前後對比
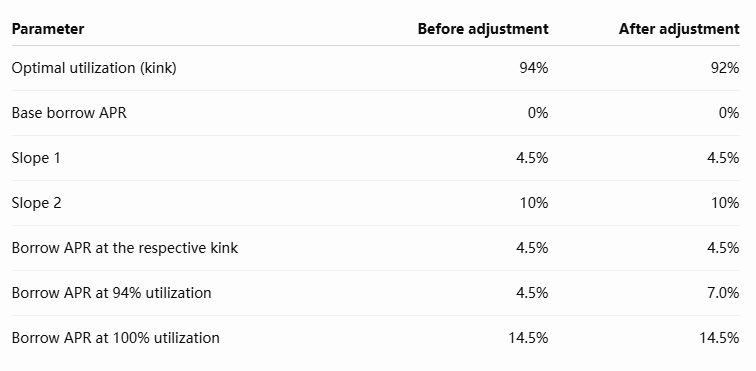
該表顯示,此次調整並未提高模型下的理論最高利率。兩種配置在完全利用率下均達到 14.5%。相反,利率在修訂後的 92% 閾值與完全利用率之間的高利用率區域上升得更快。這是對稀缺流動性的有針對性重新定價,而非對每筆未償還貸款成本的統一上調。
Aave 的利率拐點如何運作?
Aave 使用雙斜率可變借款利率模型。在最優利用率閾值以下,借款利率隨利用率逐漸上升。在該閾值以上,隨著可立即使用流動性數量的減少,利率上升更為陡峭。
對於此次調整中的 USDT 參數,該模型可表示為:
低於最優閾值時:
借款年化利率 = 4.5% × (利用率 ÷ 最優利用率)
高於最優閾值時:
借款年化利率 = 4.5% + 10% × [(利用率 − 最優利用率) ÷ (100% − 最優利用率)]
修訂後的模型保持兩條斜率不變,但將第二段開始的點從94%移至92%。
Aave USDT 借款年利率:舊曲線與新曲線對比
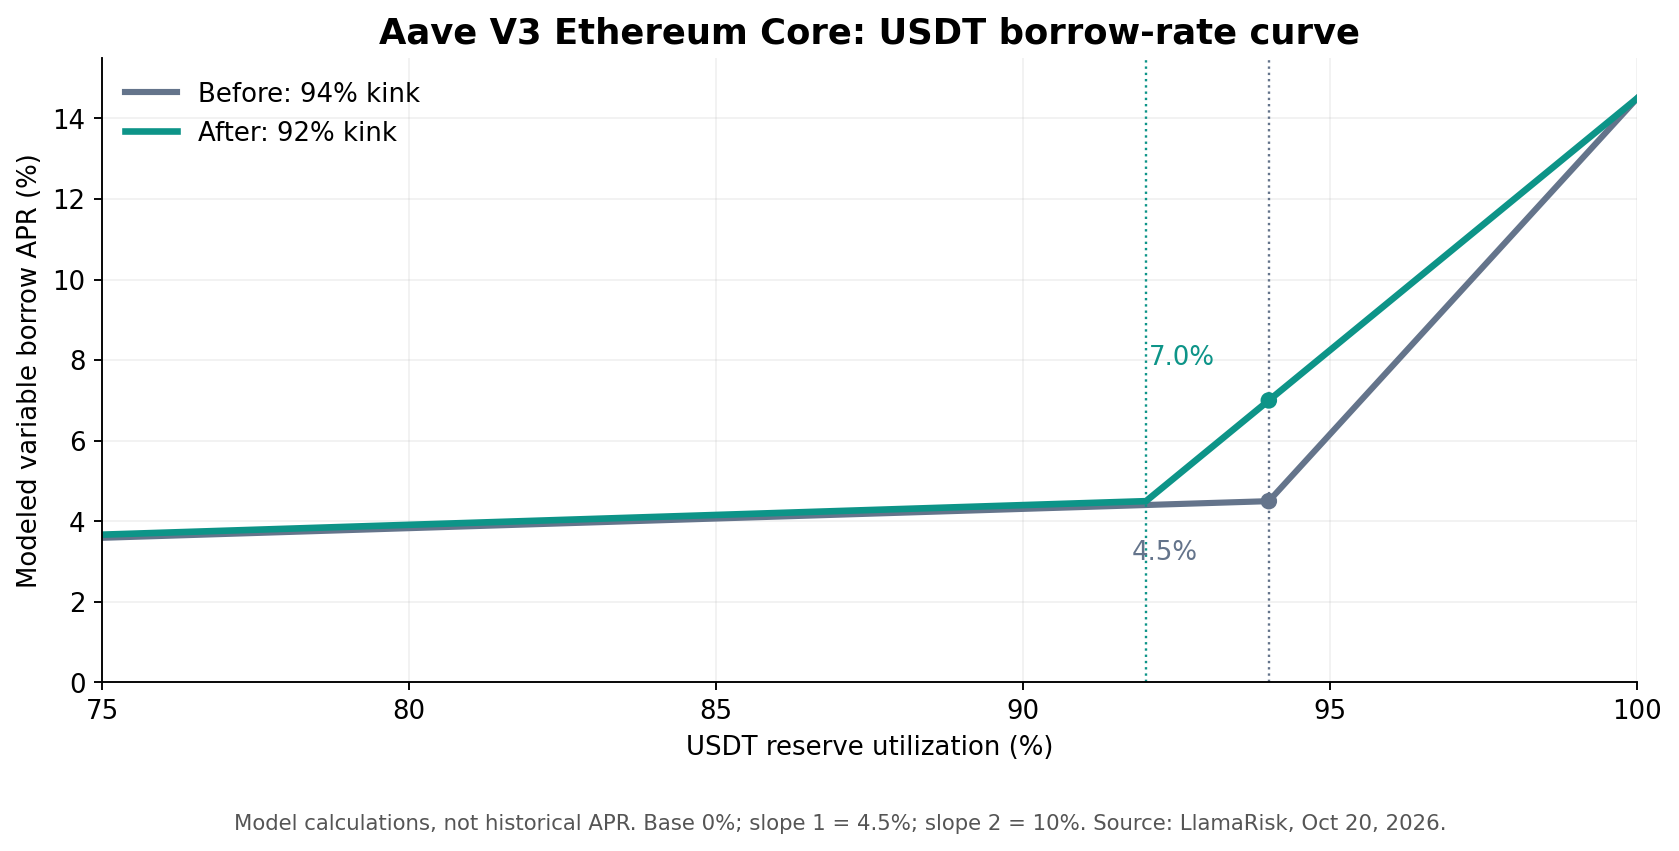
圖1. 在94%和92%最優利用率配置下計算的可變借款年利率。曲線源自所披露的利率模型參數,並非歷史觀測的年利率數據。來源:Aave治理與LlamaRisk,2026年10月。
最顯著的差異出現在原閾值附近。在94%利用率下,舊模型產生的借款利率為4.5%,而修訂後的模型產生7.0%。然而,在85.6%利用率下,差異僅約九個基點。
這說明了為何不應將該調整描述為整個市場借款利率的突然上升。其影響取決於該儲備接近高利用率的程度,而在高利用率下,流動性的可用性變得更加重要。
為何流動性收緊時借款成本會更早上升
降低拐點的目的是在儲備接近完全利用之前影響借款行為。當借款成本在可用流動性上限附近仍相對較低時,用戶可能會繼續借款,即使提款空間日益受限。這可能造成一種狀況:存款人難以提取大額資金,除非等待新的存款或貸款償還。
更陡峭的借款利率為消耗稀缺流動性引入了財務成本。當融資成本超過其策略所產生的回報時,部分借款人可能會償還貸款。其他人可能會避免開設額外頭寸,而更高的存款人收益率可能會吸引新的存款。這些反應有可能改善可用流動性,但無一得到保證。借款人可能接受更高的利率,存款人可能提取資金,而更廣泛的市場狀況可能抵消預期的激勵效果。
因此,Aave的決定反映了對流動性管理的一種特定方法:協議並非禁止在最優利用率閾值處借款,而是使超過該閾值的借款變得更加昂貴。
這一區別賦予儲備靈活性,以適應貸款需求的臨時增加,同時利用價格來抑制長時間的過度利用率。該機制可以降低進一步借款的吸引力,但無法強制現有借款人立即償還,也無法按需創造新的流動性。
為何5780萬USDT的緩衝並非新流動性
LlamaRisk於10月20日的評估提供了該變化的數值說明。當時,該儲備擁有約28.922億USDT的供應資產和約24.751億USDT的未償借款,產生約85.6%的利用率。約4.17億USDT仍未被借出。
使用相同的供應餘額,LlamaRisk計算了若利用率達到舊的和新的最優閾值時將剩餘的未借出流動性金額。在94%利用率下,模擬緩衝約為1.735億USDT。在92%下,其增加至約2.314億USDT。
流動性指標舊94%拐點新92%拐點參考供應USDT28.922億28.922億最優利用率94%92%拐點處模擬未借出流動性1.735億2.314億額外模擬緩衝—約5780萬參考快照中的實際閒置流動性約4.17億約4.17億
額外的5780萬USDT是從相同供應餘額計算出的兩個假設性流動性緩衝之間的差額。它並非新存款、協議儲備注入,也非可立即提取資金的已確認增加。
在新配置下,更陡峭的利率機制在更多USDT仍未被借出時便開始。這是否會導致持續更大的可用餘額,取決於實際借款人的償還、新存款、提款以及實施後利用率的變化。
在新曲線下誰受益、誰付出代價?
當利用率上升至修訂後的閾值時,借款人受到的影響最為直接。維持可變利率USDT債務的用戶在給定的高利用率水平下,面臨比先前配置更高的融資成本。這對於借入穩定幣以購買其他資產、管理抵押品或通過利差產生回報的槓桿策略至關重要。一個在4.5%借款成本下仍具經濟吸引力的頭寸,當其融資成本接近7%或更高時,可能變得不那麼可行。
當借款需求保持強勁時,存款人可能獲得更高的可變回報,但這些回報取決於利用率、借款利率以及協議的儲備因子。更高的存款人收益率並不一定意味著儲備風險降低或更容易退出。事實上,當大部分存款仍被借出時,收益率上升可能與提款可用性降低同時出現。
這種關係是浮動利率穩定幣借貸的更廣泛特徵。MEXC 對影響浮動 USDT 利率的因素的解釋提供了關於借款需求和可用流動性如何影響收益率的額外背景。然而,Aave 的具體利率是由其自身的鏈上利率參數決定的,而非由其他平台的收益率方法決定。
因此,這項調整為不同的參與者創造了不同的激勵。借款人可能會減少債務,供應方可能會對更高的收益率作出反應,而儲備可能會經歷使用率的變化。沒有任何結果是自動發生的,實際的市場行為仍然是決定性的變數。
常見問題
為什麼 Aave 將 USDT 最佳使用率從 94% 下調至 92%?
Aave 下調該閾值,是為了在儲備達到極高使用率之前,使借貸成本更積極地上漲。其預期效果是透過經濟激勵來保留額外的提款空間,而非直接增加儲備的實際 USDT 餘額。
較低的使用率拐點是否會增加所有人的 USDT 借貸成本?
修訂後的模型在相同的正使用率下通常會產生更高的浮動借款利率,但差異的大小各不相同。在新閾值以下,增幅相對較小,而在接近原先 94% 拐點時則更為明顯。實際利率仍會隨著儲備使用率而持續變化。
用戶是否仍可在使用率超過 92% 時借入 USDT?
是的。92% 的閾值決定了利率曲線變得更陡峭的位置;它並非絕對的借貸禁令。當可用流動性、抵押品要求和其他儲備限制允許時,仍可進行額外借款,但其融資成本會變得越來越昂貴。
Aave 在資金池枯竭之前重新定價流動性稀缺
Aave 於 10 月 21 日的變更表明,對利率參數的一項小幅調整如何在特定市場條件下顯著影響借貸激勵。將 USDT 最佳使用率從 94% 降至 92%,在保持底層斜率參數不變的同時,將更陡峭的借款利率區段提前。其效果集中在流動性稀缺附近,而在該處,為供應方提款維持充足資金變得越來越重要。
Aave USDT 利率調整並不代表未償還貸款的減少或額外穩定幣儲備的創造。相反,它改變了在使用率升高時消耗流動性的借款人所面臨的財務激勵。最佳流動性緩衝的模型化增加說明了預期的風險管理效果,但該緩衝能否維持取決於實際的存款、提款、借款和還款。
未來的評估應聚焦於圍繞新的 92% 閾值的持續使用率、可用的 USDT 流動性、浮動借款成本、供應方收益率,以及儲備在需求高漲期間的行為。這些指標可以揭示修訂後的曲線是否改善了提款靈活性,同時又不會不必要地限制具有經濟生產性的借貸。
更長期的意義在於自動化定價在 DeFi 財務風險管理中的作用。協議必須持續平衡對槓桿的需求與維持流動性的需要,而利率模型是實現這種平衡的主要機制之一。
Aave 並非透過其利率調整來創造流動性;它是在更早的階段讓稀缺的流動性變得更昂貴而難以消耗。該決定是否改善儲備韌性,將取決於市場參與者如何回應修訂後的激勵。
資料來源
使用的 MEXC 內部連結:
https://www.mexc.com/learn/article/why-does-usdt-apr-change-7-factors-that-affect-crypto-earn-rates/1
Aave 治理 — 風險管理員:Aave V3 上的上限削減與 USDT IRM 變更,2026 年 10 月:
https://governance.aave.com/t/risk-stewards-cap-reductions-and-usdt-irm-change-on-aave-v3-2026-10-19/25885
CryptoSlate — Aave 更改 USDT 借貸規則,貸款成本突然飆升:
https://cryptoslate.com/aave-changes-usdt-borrowing-rules-and-loan-costs-suddenly-jump/