作者:Marc Arjoon, CFA(@marcarjoon)
編譯:深潮 TechFlow
深潮導讀:加密行業長期圍繞公鏈的估值錨點展開爭論,究竟是協議手續費收入(REV)、活躍地址數、DEX 交易量,還是網絡效應定律能夠解釋公鏈的市值表現?特許金融分析師(CFA)Marc Arjoon 通過對主流 Layer 1 資產長達數年的時間序列回歸分析,給出了詳實的數據檢驗。
實證研究表明,在短期內,所有主流 Layer 1 的價格波動依然由比特幣的 Beta 係數主導。而在長期估值維度,以太坊與自身協議收入已發生徹底脫鉤,鏈上估值呈現出與總鎖倉價值(TVL)和穩定幣供應量高度相關的特徵,反映出市場目前更傾向於將公鏈代幣視作爭奪流動性的貨幣資產,而非傳統的現金流折現企業。
短期定價機制:Layer 1 代幣本質由比特幣 Beta 係數主導
簡要的結論是:在任何交易者關心的投資週期內,Layer 1 代幣的交易表現本質上都取決於比特幣的 Beta 係數。
我對各 Layer 1 市值的月度對數變化與比特幣進行了回歸分析,隨後加入了四個鏈上時間序列數據:以原生代幣計價的真實協議收入(REV)、活躍地址數、DEX 交易量以及穩定幣供應量。
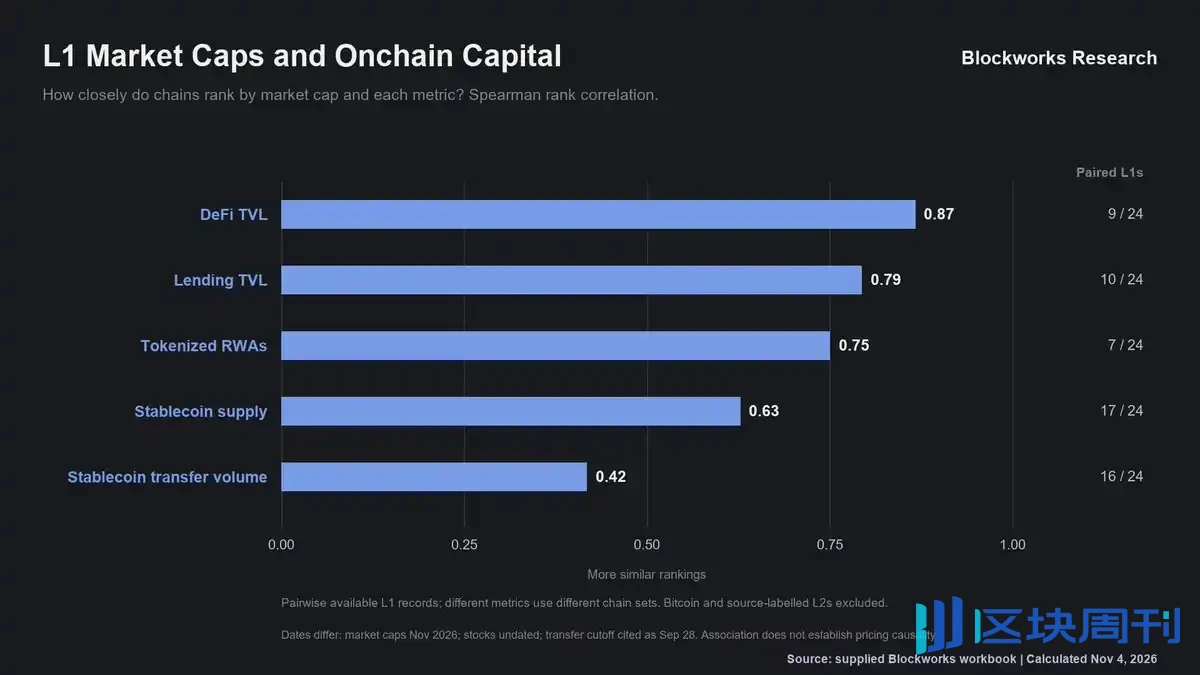
圖:各 L1 市值變動對比特幣及鏈上指標的回歸分析
美元計價的幻象:原生代幣與真實協議收入的脫節
展開深入分析來看,以美元計價的指標往往容易美化基本面。這是因為當代幣價格上漲時,以原生代幣支付的手續費在美元計價下顯得更多,而總鎖倉價值(TVL)在很大程度上也只是原生代幣按市值計算的結果。
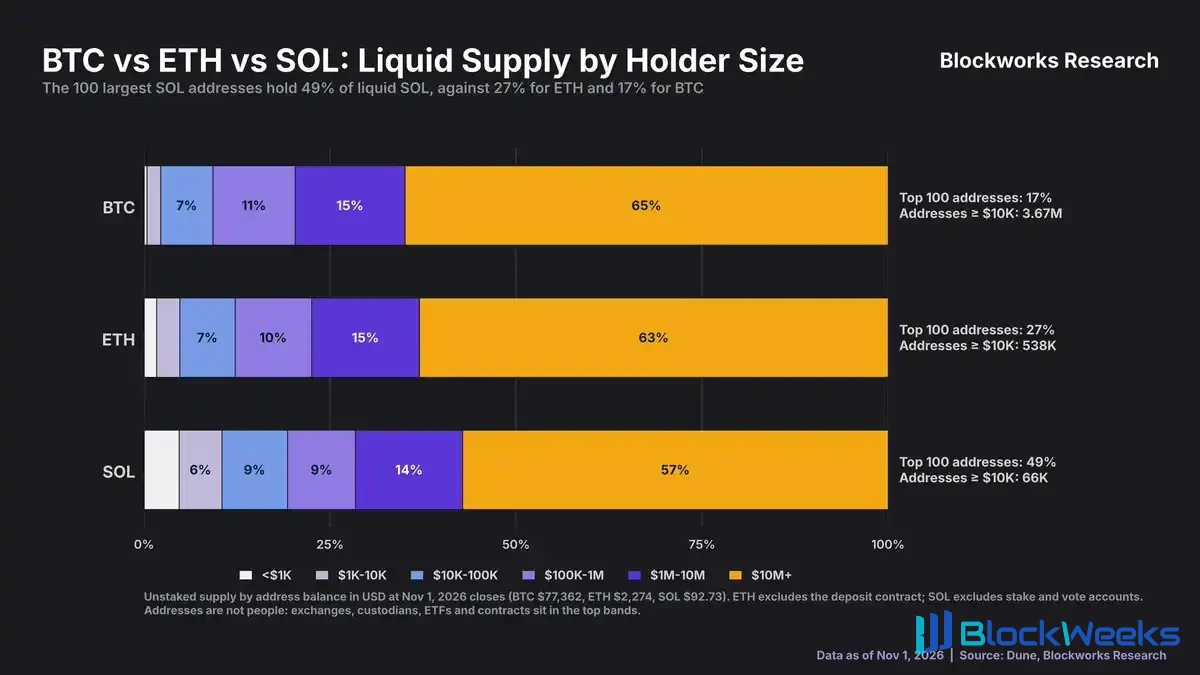
圖:原生代幣計價與美元計價下的真實協議收入對比
以太坊的收入脫鉤:政策設計而非需求崩潰
以太坊是真實協議收入(REV)與網絡市值脫鉤最明顯的案例。
在坎昆升級(Dencun)當週,以太坊過去 12 個月的累計真實協議收入為 億美元,而到了 2025 年 8 月已降至 億美元,降幅達 60%。
然而與此同時,其市值卻逆勢上升,從 億美元攀升至 億美元。這是一種主動的政策設計選擇,而非真實需求的崩潰。引入 Blob 費用和提高 Gas 上限,其初衷本身就是為了降低 Layer 1 的區塊空間價格。
2025 年以太坊價格的反彈,主要依賴於現貨 ETF 以及上市公司財庫的配置需求推動。

圖:以太坊過去 12 個月協議收入與市值的脫鉤走勢
Solana 的共振現象:協議收入與市值同頻共振
Solana 則屬於協議收入與網絡市值兩條曲線同步波動的典型代表。
自 2023 年 1 月以來,Solana 過去 12 個月的協議收入與市值均增長了約 15 倍,並在同一週見頂,峰值分別為 億美元和 億美元。
此後,兩項指標均出現同步回落,目前分別降至 億美元和 億美元。

圖:Solana 過去 12 個月協議收入與市值的同步走勢
活躍地址與交易量:弱相關性與週期分歧
隨後我觀察了活躍地址數與去中心化交易所(DEX)交易量。在一個完整的週期內,活躍地址與市值呈現同向漂移趨勢,這種現象在 Solana 和 TRON 上表現得最為清晰。
然而在週度級別上,這種關聯性顯著減弱,並且存在巨大的背離現象。
自 2022 年 1 月以來,以太坊活躍地址數增長了 26%,但市值卻下跌了 34%;而 Solana 活躍地址數增長了 17 倍,市值漲幅卻僅為 17%。

圖:活躍地址數與市值的週期走勢對比
DEX 交易量跟蹤市值的緊密程度高於地址數,尤其是在 Solana 上,兩項數據從 2023 年低點起步並共同見頂。
但需要指出的是,DEX 交易量是以美元計價的,因此部分擬合度是由代幣本身的價格波動所貢獻的。隨著代幣化資產在交易量份額中的上升,我們可以進一步檢驗這種關係是否依然成立。

圖:DEX 交易量與市值的追蹤走勢
梅特卡夫定律的實測:網絡價值接近地址數的平方根
梅特卡夫定律(Metcalfe’s law)為評估這些 Layer 1 提供了經典模型。該定律指出,網絡價值與用戶數量的平方成正比(指數為 2)。

圖:梅特卡夫定律下的網絡價值擬合
將市值對活躍地址數進行擬合,得出的彈性指數在以太坊上為 0.56,在 Solana 和 BNB 上為 0.62。因此,實際價值的擴展速度更接近地址數的平方根,而非平方。

圖:市值對活躍地址數的彈性係數擬合
核心問題在於活躍地址的增長速度會隨著網絡發展而逐步放緩,而不僅僅是指數大小的問題。
自 2016 年 1 月以來,比特幣活躍地址數僅增長了 1.3 倍,而市值增長了 252 倍。以太坊並未脫離這種規律:自 2018 年 2 月以來,其活躍地址數增長了 2.6 倍,市值增長了 4.5 倍,活躍地址的變化解釋了 84% 的市值變動。Solana 目前的週期時間較短,但整體依然符合類似軌跡。

圖:活躍地址增長率與市值倍數長期對比
公鏈估值乘數檢驗:均值回歸失效與收入預測力
隨後我在這些鏈上測試了六種估值乘數:梅特卡夫乘數、奧德利茲科乘數(Odlyzko,用戶數乘以自然對數)、基於穩定幣轉賬量的 NVT、市值比 DEX 交易量、市值比協議收入(Mcap/REV)以及市值比穩定幣總量。
一個切實可用的估值模型,需要其乘數能夠可靠地均值回歸,並且在處於低估區間時能夠有效預測未來收益。
然而測試表明,沒有一個乘數能夠穩定地表現出均值回歸特徵。市值比協議收入(Mcap/REV)是唯一一個在多條公鏈(以太坊和 TRON)上、處於低估值分位時能夠預測未來 13 週正回報的指標。

圖:六種常見公鏈估值乘數預測效果對比
持有者結構差異:沉澱資本與長期持幣基底
從持有者的持幣行為來看,沒有任何一條 Layer 1 擁有像比特幣那樣深厚的長期持有者基礎。
即使將原生質押計算在內,Solana 僅有 4% 的供應量、以太坊僅有 10% 的供應量靜止不動超過三年,而比特幣對應的長期未動用比例高達 42%。

圖:持有超過 3 年的代幣供應量佔比對比
同時,持有量排名前 100 位的非質押 Solana 地址控制了流通 SOL 的 49%,而以太坊前 100 地址持有比例為 27%,比特幣為 17%。
持有價值在 萬美元及以上的地址數量方面,Solana 僅約 6.6 萬個,而以太坊為 53.8 萬個,比特幣為 367 萬個(這可能更多反映了各資產總市值體量的差異)。

圖:非質押流動代幣集中度與大額持幣地址分佈
以太坊的真實定價錨點:同儕資本體量而非鏈上交互
聚焦以太坊來看,一個有趣的現象是:它的定價機制是相對於競爭對手的資本體量進行的,而不是基於單純的鏈上活躍度。
在主流公鏈對比組中,以太坊佔據了 59% 的總市值份額、53% 的穩定幣供應量、60% 的穩定幣轉賬量、70% 的 DeFi TVL、75% 的代幣化現實世界資產(RWA)以及 76% 的借貸協議 TVL。
相比之下,以太坊在活躍地址和鏈上交易筆數上的份額要小得多,分別僅佔 5% 和約 1%。

圖:以太坊在公鏈同儕中的資本沉澱佔比與活動份額對比
全鏈相關性檢驗:總鎖倉與穩定幣驅動市值排行
這種規律在不同公鏈之間普遍成立。按市值排名時,各公鏈的排位與它們在總鎖倉價值(TVL)中的排位高度吻合(斯皮爾曼秩相關係數達 0.87),與穩定幣供應量的排位也表現出較強相關(0.63)。
然而,市值排名與鏈上交易筆數的相關係數僅為 0.17,與活躍地址數的相關係數僅為 0.45,呈現出極弱的關聯。

圖:市值與 TVL、穩定幣供應量及交易活躍度的秩相關性分析
值得注意的是,當前以太坊上的 TVL 構成中,ETH 本身已不再佔據絕大多數比例,這使得該指標的自相關性大幅降低,更具參考價值。

圖:以太坊鏈上總鎖倉價值的資產構成演變
儘管這只是一種橫向排序而非完整的因果模型,但它與時間序列的回歸結果高度契合(即使在 40 多條公鏈樣本上運行也是如此)。
另一個顯著差異在於持幣者的結構構成。現貨 ETF 和上市企業財庫目前持有了以太坊總供應量的 11.9%,與比特幣的 12.2% 基本持平,並顯著高於 Solana 的 7.9%。

圖:現貨 ETF 與上市公司財庫對各代幣供應量的持有佔比
公鏈估值終局思考:爭奪資本沉澱的貨幣資產屬性
最終的核心啟示在於:Layer 1 的估值驅動因素,在更小程度上取決於網絡處理了多少鏈上交互活動,而在更大程度上取決於它能夠吸引並沉澱多少資金資本。
比特幣依然是驅動短期價格波動的主導力量。至少就目前而言,市場給 Layer 1 資產定價時,更少將其視作依靠手續費現金流盈利的企業,而更多將其視作競爭資本沉澱與流動性份額的貨幣性資產。