Огляд
Комісія з цінних паперів і бірж США (SEC) створила п'ятирічний регуляторний шлях для обмеженої торгівлі токенізованими американськими акціями на блокчейні, що стало однією з найчіткіших на сьогодні спроб інтегрувати ринкову структуру, властиву блокчейну, у Національну ринкову систему. 17 вересня 2026 року SEC видала своє «Виключення для інновацій», надавши тимчасове та умовне полегшення кваліфікованим майданчикам для торгівлі токенізованими цінними паперами (Tokenized Securities Venues, або TSV), які використовують дозволені автоматизовані маркет-мейкери та пули ліквідності для сприяння торгівлі токенізованими акціями. Полегшення також поширюється на певних постачальників ліквідності, які інакше потенційно підпадали б під визначення дилера згідно із Законом про біржі.
Цей захід є важливим, але він не є всеохопним дозволом на вільну торгівлю американськими акціями на блокчейні. Прийнятні токенізовані акції NMS підлягають обмеженням щодо тікерів і обсягів торгівлі, повинні зберігати ті самі права та привілеї, що й еквівалентні традиційні акції, і повинні припиняти торгівлю, коли базову акцію зупиняють на її основній біржі лістингу. Смарт-контракти, які використовуються кваліфікованими майданчиками, також повинні бути публічними, підлягати аудиту та розгорнутими на публічних дозволених розподілених реєстрах.
Глибший сенс, отже, полягає не просто в тому, що акції тепер можуть бути представлені як токени. SEC починає перевіряти, чи можуть регульовані функції вторинного ринку — включаючи надання ліквідності, автоматизоване виконання та доступ до торгівлі — функціонувати через інфраструктуру блокчейну, не відмовляючись від юридичних прав, притаманних звичайним цінним паперам.
Ключові висновки
- SEC видала тимчасову, умовну п'ятирічну рамку для обмеженої торгівлі токенізованими акціями.
- Кваліфіковані майданчики для торгівлі токенізованими цінними паперами можуть використовувати дозволені AMM та пули ліквідності.
- Прийнятні токенізовані акції NMS повинні зберігати економічні та управлінські права еквівалентних традиційних акцій.
- Рамка накладає обмеження щодо тікерів, обсягів, розкриття інформації та зупинки торгівлі.
- Більший експеримент полягає в тому, чи може регульована інфраструктура вторинного ринку США частково перейти на блокчейн.
Що SEC насправді відкрила для торгівлі токенізованими акціями?
Виключення для інновацій створює контрольований експеримент із ринковою структурою
Розпорядження SEC від 17 вересня надає дві пов'язані форми тимчасового виключення з регулювання. По-перше, кваліфіковані майданчики для торгівлі токенізованими цінними паперами можуть отримати полегшення від визначення «біржі» згідно із Законом про біржі, сприяючи при цьому дозволеній торгівлі прийнятними токенізованими акціями NMS через автоматизовані маркет-мейкери та пули ліквідності. По-друге, певні постачальники ліквідності, які постачають власні токенізовані акції до цих пулів, можуть отримати умовне полегшення від визначення «дилера» згідно із Законом про біржі. Обидва виключення є тимчасовими та спливають через п'ять років після публікації.
Ця структура має значення, оскільки SEC не створює нерегульований паралельний ринок акцій. Вона тимчасово пом'якшує конкретні регуляторні визначення, щоб учасники ринку могли протестувати іншу архітектуру виконання за чітко визначених умов. Учасники все ще мають справу з цінними паперами, а токенізовані активи залишаються пов'язаними з правами базової акції NMS. Практично кажучи, регулятор відокремлює питання про те, чи залишається акція цінним папером, від питання про те, чи повинна інфраструктура, яка використовується для торгівлі цим цінним папером, виглядати точно так само, як традиційна біржа.
Це робить рамку ближчою до контрольованого експерименту з ринковою структурою, ніж до програми дерегуляції. Голова SEC Пол Аткінс описав виключення як міст до більш довготривалого нормотворення, вказуючи, що агенція має намір спостерігати за розвитком цих ринків, перш ніж вирішувати, яка довгострокова регуляторна архітектура має застосовуватися.
Чи це повне схвалення торгівлі акціями на блокчейні?
Ні. Сфера торгівлі токенізованими акціями в межах виключення залишається навмисно обмеженою. SEC вимагає обмежень на кількість прийнятних тікерів і обсяг торгівлі, тоді як самі майданчики повинні дотримуватися операційних умов, умов розкриття інформації та доступу. Якщо базову акцію зупиняють на її основній біржі, відповідний токенізований інструмент також повинен припинити торгівлю.
Остання вимога особливо важлива, оскільки вона запобігає перетворенню блокчейн-майданчика на незалежний ринок виявлення цін під час офіційної регуляторної зупинки. Токенізований інструмент може використовувати інший механізм виконання, але він залишається прив'язаним до регуляторного статусу базового цінного папера. Це зберігає прямий зв'язок між майданчиком на блокчейні та існуючою Національною ринковою системою, а не дозволяє виникнути двом повністю окремим ринкам.
Таким чином, рамка дає інфраструктурі блокчейну простір для інновацій, зберігаючи при цьому юридичну ідентичність акції незмінною. Для інвесторів найважливіша відмінність полягає в тому, що токенізація змінює технологічне представлення та робочий процес торгівлі; вона не змінює автоматично юридичну природу цінного папера.
Що відрізняє токенізовану акцію, що відповідає вимогам SEC?
Токенізація не може позбавити прав акціонерів
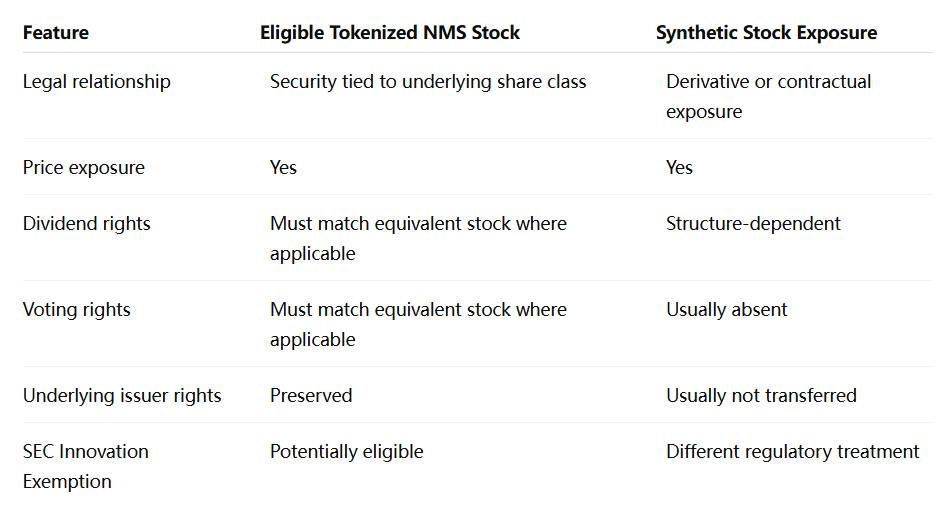
Однією з найсуворіших умов у рамках SEC є те, що токенізована акція NMS, яка торгується через кваліфіковану TSV, повинна надавати власникам ті самі права та привілеї, що й відповідний клас традиційних акцій. У заявах SEC конкретно вказуються такі права, як отримання дивідендів і здійснення права голосу.
Це відрізняє цю рамку від багатьох синтетичних інструментів на капітал, які лише відстежують ринкову ціну акції. Дериватив, прив'язаний до Apple, може забезпечувати цінову експозицію, не надаючи власнику жодних прав власності на Apple. Натомість кваліфікована токенізована акція Apple у рамках цієї структури SEC повинна зберігати суттєві права, пов'язані з відповідним традиційним цінним папером.
Ця вимога є стратегічно важливою для ширшої індустрії токенізації. Якщо токенізовані акції мають стати частиною мейнстрімної інфраструктури цінних паперів, вони не можуть покладатися лише на відстеження цін. Інвесторам, емітентам, брокерам і регуляторам потрібна визначеність щодо дивідендів, голосування, записів про власність, корпоративних дій і того, що станеться, якщо постачальник токенізації зазнає невдачі.
Емітенти зберігають важливий ступінь контролю
SEC також вимагає, щоб TSV повідомляла емітента перед дозволом торгівлі токенізованою версією, створеною неафілійованою третьою стороною, і емітенту повинна бути надана можливість заперечити. Голова SEC Аткінс заявив, що емітенти можуть перешкодити торгівлі своїми цінними паперами на TSV у рамках цього процесу.
Ця умова стосується делікатного питання в токенізованих акціях: чи повинна не пов'язана платформа мати можливість створювати ончейн-представлення акцій публічної компанії без участі емітента. Структура SEC не повністю забороняє токенізацію третьою стороною, але вона не доходить до того, щоб зробити згоду емітента нерелевантною.
З точки зору ринкової структури, це може вплинути на те, яка бізнес-модель стане домінуючою. Токенізація під керівництвом емітента пропонує сильнішу корпоративну інтеграцію, але може розвиватися повільно. Токенізація третьою стороною може швидше розширити охоплення, але вона потребує механізмів управління, які запобігають оманливим або небажаним представленням цінних паперів публічних компаній.
Чому AMM важливі для торгівлі токенізованими акціями?
Інновація полягає в торговій архітектурі, а не лише в токені
Токенізовані цінні папери існували в різних формах протягом багатьох років, але виняток SEC стає більш значущим, оскільки він стосується того, як ці активи можуть торгуватися після випуску. Кваліфіковані TSV можуть використовувати дозволені AMM і пули ліквідності, а не покладатися виключно на безперервні центральні книги заявок, пов'язані зі звичайними фондовими біржами.
Це фундаментальна відмінність у ринковому дизайні. Традиційні акції торгуються через заявки на купівлю та продаж, подані учасниками ринку та посередниками. AMM натомість може використовувати об'єднану ліквідність і алгоритмічні правила ціноутворення для полегшення транзакцій. DeFi продемонстрував, що ця модель може забезпечувати постійно доступну ліквідність для цифрових активів, але застосування її до регульованих цінних паперів створює новий набір питань щодо спредів, формування цін, ризику запасів і захисту інвесторів.
Важливо, що структура SEC поєднує відкриту блокчейн-інфраструктуру з дозволеним ринковим доступом. Смарт-контракти повинні бути публічними та перевіряними і працювати на публічному дозволеному розподіленому реєстрі, але учасники, які взаємодіють із TSV, підпадають під стандарти доступу цієї платформи.
Цей гібридний дизайн може виявитися більш релевантним для інституційної токенізації, ніж або повністю закриті приватні блокчейни, або повністю дозволені ринки цінних паперів. Блокчейн може залишатися незалежно спостережуваним, тоді як доступ до регульованої торгівлі цінними паперами залишається контрольованим.
Публічні смарт-контракти можуть змінити прозорість ринку
Вимога, щоб смарт-контракти були публічними та перевіряними, створює модель прозорості, дуже відмінну від значної частини звичайної фінансової інфраструктури. Учасники ринку потенційно можуть безпосередньо перевіряти логіку виконання, механіку пулів і поведінку контрактів, а не покладатися виключно на пропрієтарні біржові системи.
Ця прозорість не усуває ризик. Смарт-контракти можуть містити помилки, економічні припущення можуть виявитися хибними, і публічний код не гарантує, що кожен інвестор розуміє ризики. Але ця модель створює можливість машинно-верифікованої ринкової інфраструктури, в якій ключові правила виконання можуть постійно контролюватися.
Якщо експеримент виявиться успішним, довгостроковий вплив може тому поширитися за межі самих токенізованих акцій. Виконання на основі блокчейну могло б вплинути на те, як регулятори думають про перевіряваність, записи про розрахунки та прозорість на інших ринках цінних паперів.
Чому п'ятирічний період має значення?
SEC виграє час для нормотворчості на основі доказів
П'ять років є надзвичайно значущими, оскільки це дає учасникам ринку достатньо часу для побудови інфраструктури та генерації реальних операційних даних, зберігаючи при цьому здатність SEC змінити регуляторний підхід пізніше. Агентство прямо характеризує це полегшення як тимчасове та запросило публічні коментарі щодо потенційних модифікацій і наступних кроків.
Це створює регуляторний компроміс. Дуже короткий пілотний проєкт може зазнати невдачі просто тому, що фірми не мають достатньо часу, щоб виправдати витрати на побудову відповідної інфраструктури. Постійне полегшення, з іншого боку, могло б зафіксувати регуляторів у правилах, перш ніж вони зрозуміють, як поводяться ончейн-ринки в масштабі. П'ятирічне вікно намагається розташуватися між цими крайнощами.
Для галузі найважливішим доказом буде не кількість анонсів токенізації. Регулятори зможуть спостерігати реальні обсяги торгів, концентрацію ліквідності, участь інвесторів, інциденти зі смарт-контрактами та те, як токенізовані ринки поводяться в періоди волатильності. Ці спостереження зрештою можуть сформувати постійні правила для торгівлі цінними паперами на основі блокчейну.
Тому цю структуру слід розглядати як початок фази збору регуляторних даних, а не як остаточний дизайн американських токенізованих ринків капіталу.
Чи можуть токенізовані акції підвищити ефективність ринку?
Ончейн-ринки можуть стиснути торгові та розрахункові робочі процеси
Найсильніший довгостроковий аргумент на користь токенізованих цінних паперів полягає не в тому, що інвесторам потрібна блокчейн-версія кожного тікера акцій. Більш значуща можливість — це інтеграція торгівлі, записів про власність і розрахунків у програмовану інфраструктуру.
Традиційні ринки цінних паперів розділяють кілька функцій між біржами, брокерами, кліринговими установами, кастодіанами, трансферними агентами та розрахунковими системами. Ця архітектура забезпечує широкі гарантії, але також створює складність узгодження та операційну складність. Токенізована інфраструктура потенційно могла б дозволити записам про власність і логіці транзакцій взаємодіяти більш безпосередньо.
Виключення SEC саме по собі не усуває традиційні функції клірингу чи розрахунків, а також не доводить, що AMM є ефективнішим за книгу заявок. Що воно дійсно забезпечує, так це контрольоване середовище, в якому ці твердження можна перевірити на реальних цінних паперах.
Тому найважливіші показники включатимуть витрати на транзакції, глибину ліквідності, надійність розрахунків і те, чи знаходять інституційні учасники значущі операційні переваги. Якщо торгівля токенізованими акціями лише повторює існуючі ринкові функції з додатковою блокчейн-складністю, впровадження може залишатися обмеженим. Якщо вона суттєво покращує ефективність капіталу або доступ, не послаблюючи захист інвесторів, аргументи стають набагато сильнішими.
Які основні ризики та обмеження?
Фрагментація ліквідності може бути важливішою за швидкість блокчейну
Однією з потенційних слабкостей є фрагментація. Традиційні акції вже торгуються на кількох біржах і альтернативних торгових системах, але ці майданчики функціонують у межах зрілої ринкової структури з консолідованими даними та усталеними практиками маршрутизації. Додавання блокчейн-пулів ліквідності могло б створити додаткові майданчики, де той самий економічний цінний папір торгується через різні механізми.
Якщо токенізовані ринки залишаться невеликими, спреди можуть бути ширшими, а виявлення ціни може залишатися залежним від звичайних бірж. Якщо вони швидко зростуть, регуляторам потрібно буде визначити, як ончейн-ціни взаємодіють із Національною ринковою системою. Вимога зупиняти торгівлю токенізованими активами разом із основною біржею лістингу демонструє, що SEC вже вважає цей зв'язок важливим.
Ризик смарт-контрактів також залишається суттєвим. Публічний і перевіряємий код покращує прозорість, але не може гарантувати бездоганне виконання. Вразливість програмного забезпечення, що впливає на майданчик для токенізованих акцій, стосувалася б регульованих цінних паперів, а не суто крипто-нативних активів, що потенційно порушує складні питання щодо скасування угод, записів про власність і компенсації інвесторам.
Нарешті, саме виключення є тимчасовим. Учасники ринку, які будують свою діяльність навколо цієї структури, повинні враховувати можливість того, що постійні правила можуть змінити їхні бізнес-моделі до закінчення п'ятирічного періоду.
Погляд MEXC: токенізація переходить від активів до ринкової структури
Найважливіша частина дій SEC — це не можливість розмістити токен акції на блокчейні. Токенізація стає економічно важливою, коли супутні фінансові функції — торгівля, забезпечення ліквідності, розрахунки та записи про власність — також починають працювати через програмовану інфраструктуру.
Для ринків цифрових активів це важлива відмінність. Значна частина першого циклу RWA була зосереджена на токенізованих фондах казначейських зобов'язань та інших активах, чиєю основною інновацією був цифровий випуск. Структура SEC переміщує дискусію в бік архітектури вторинного ринку. Дозволені AMM, перевіряємі смарт-контракти та токенізовані цінні папери з повними правами акціонерів починають перевіряти, чи може блокчейн змінити те, як функціонують регульовані ринки, а не лише те, як представлені активи.
Тому відповідними показниками протягом наступних кількох років будуть ліквідність, торгові витрати, інституційна участь і надійність токенізованих корпоративних дій. Якщо ці метрики покращаться, токенізація може стати історією інфраструктури, а не просто історією формату активів. Якщо активність залишатиметься фрагментованою та тонкою, традиційна ринкова архітектура може залишатися ефективнішою, незважаючи на технологічну новизну.
Рамкова програма SEC перетворює токенізовані акції на справжній ринковий тест
П'ятирічне виключення для інновацій від SEC переводить торгівлю токенізованими акціями в більш значущу фазу. Сполучені Штати більше не розглядають лише питання про те, чи можуть цінні папери бути представлені на блокчейнах; регулятор тепер дозволяє кваліфікованим майданчикам тестувати, як фактичні акції NMS можуть торгуватися через дозволені AMM та пули ліквідності за тимчасовими виключеннями з конкретних визначень Закону про біржі.
Обмеження є суттєвими. Прийнятні активи стикаються з обмеженнями за символами та обсягами, права акціонерів повинні бути збережені, емітенти можуть заперечувати проти токенізації неуповноваженими третіми сторонами, смарт-контракти повинні відповідати вимогам прозорості, а токенізована торгівля повинна зупинятися, коли базову акцію зупинено. Ці умови ясно дають зрозуміти, що це не необмежена блокчейн-торгівля.
Це обмеження також є тим, що робить експеримент значущим. SEC намагається відокремити технологічні інновації від правових захистів, пов'язаних з традиційними цінними паперами. Якщо модель працює, майбутні правила можуть дозволити більшій частині стекy ринку цінних паперів рухатися до програмованої інфраструктури, не вимагаючи від інвесторів відмови від традиційних прав власності.
Тому наступні п'ять років будуть оцінюватися менше за кількістю акцій, які отримають токенізовані версії, і більше за тим, чи зможуть ці майданчики продемонструвати стійку ліквідність, надійне виконання та вимірювані операційні переваги. Торгівля токенізованими акціями тепер має регуляторний шлях у Сполучених Штатах; складніше завдання — довести, що ринкова структура справді краща.
Джерела
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/rules-regulations/2026/09/4-927
Застереження щодо ризиків: Ця стаття призначена лише для довідки і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.