




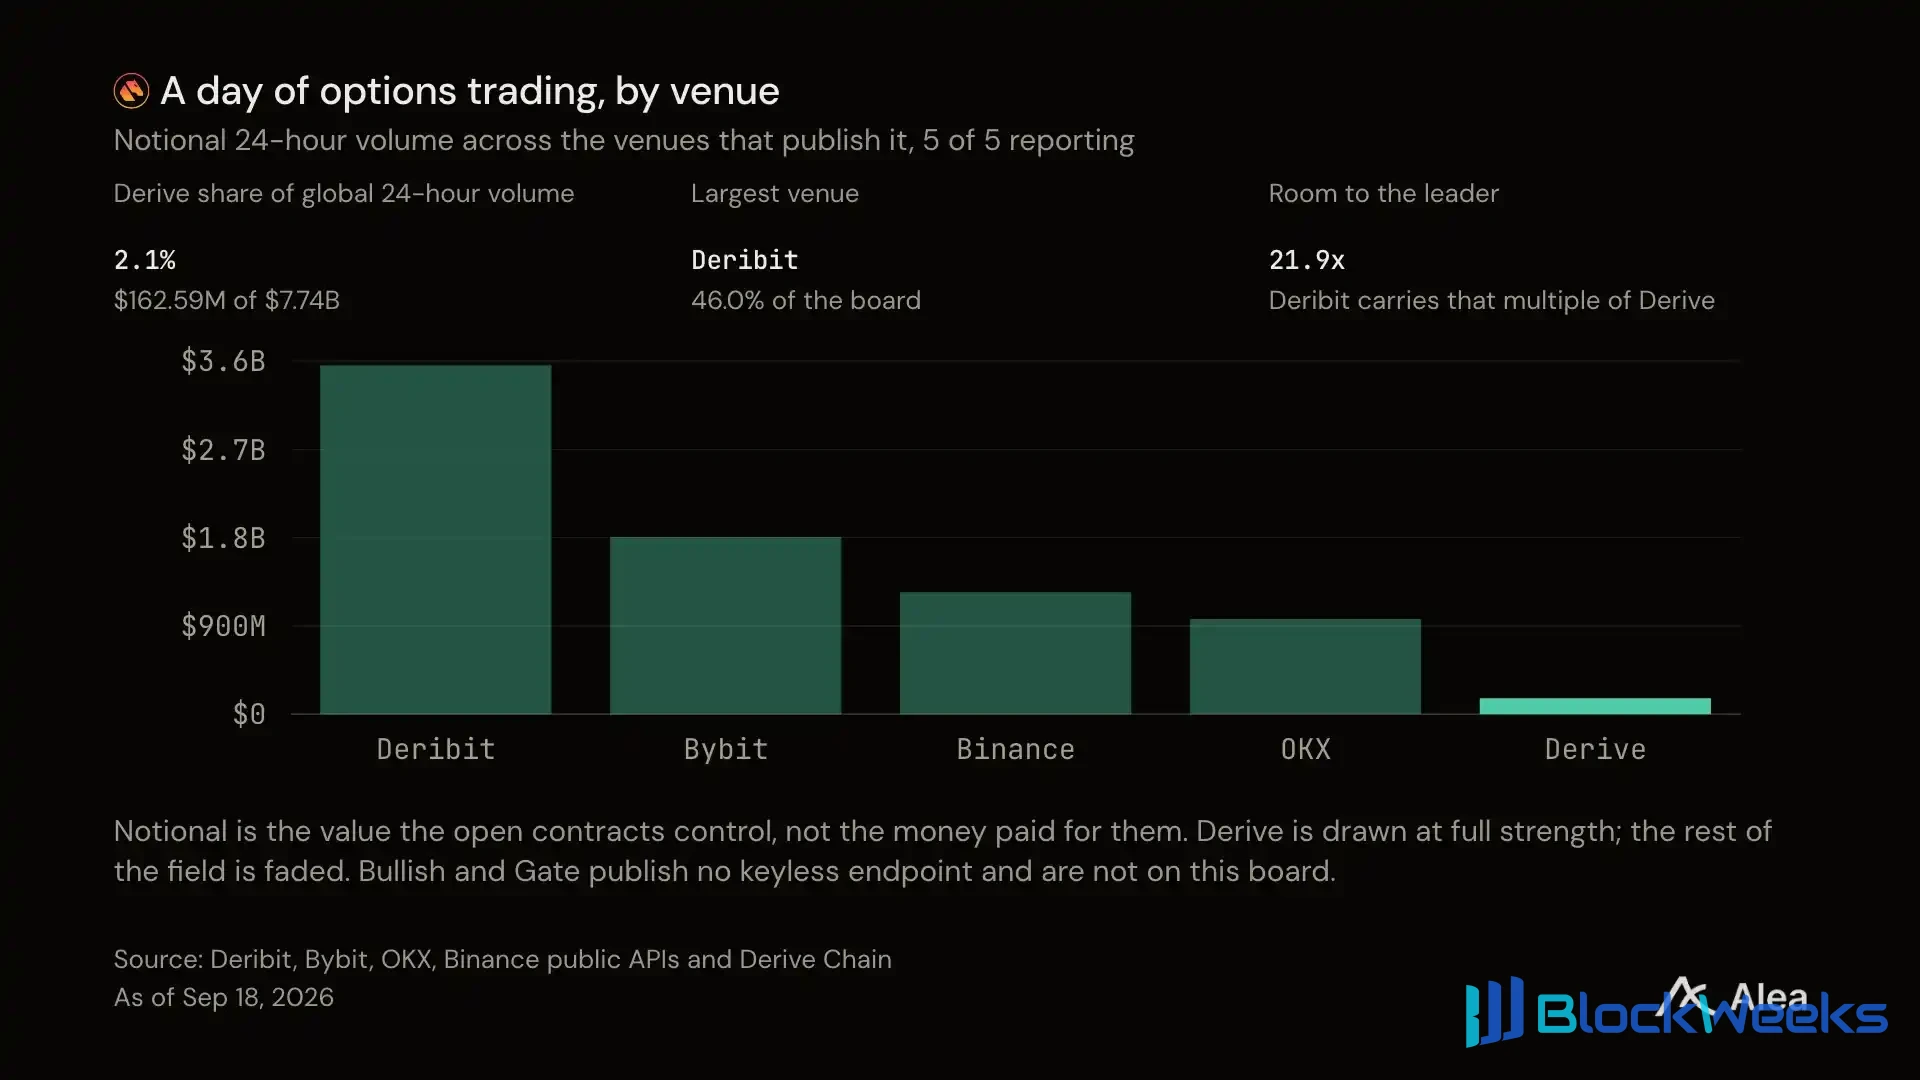
Графік: Щоденний обсяг торгів опціонами за майданчиками, розрахований як вартість активів, контрольованих контрактами, у доларах США. Derive становить 162,6 млн доларів із загальних 7,74 млрд доларів.
Відкритий інтерес розповідає ту саму історію. Derive утримує 1,59 млрд доларів у позиціях із загального пулу в 50,22 млрд доларів, що становить 3,2%. Лише Deribit становить 78,8%.

Графік: Номінальний відкритий інтерес за майданчиками, у доларах США.
Дев'ять місяців дали майже втричі більше, ніж торік
Премії — це гроші, які сплачують покупці, і вони показують, чи використовується майданчик і наскільки. Номінальний обсяг торгів зріс з 5,38 млрд доларів до 12,46 млрд доларів.

Графік: Потік власних опціонів Derive за місяцями, у доларах США.
Покупці придбали більше експозиції та платили більше за кожен долар експозиції.
Скільки коштує долар експозиції
Премія, поділена на номінал, — це відношення ціни опціону до експозиції, яку він контролює. Чим довший строк, чим ближча страйкова ціна до поточної ціни та чим більша очікувана ринком волатильність ціни, тим вищим є це відношення.

Графік: Кожен стовпець — це відсоток премії за місяць відносно номіналу, який вона контролює.
Усі дев'ять місяців 2026 року перевищили медіану 2025 року в 2,10%, і навіть найдешевший місяць становив 2,23%. За той самий період 30-денна імплікована волатильність впала на 7,0%. Покупці платили більше за кожен долар експозиції, тоді як волатильність знижувалася.
Це свідчить про більше опціонів із довшими строками та страйковими цінами, ближчими до поточної ціни. Derive використовується так само, як Deribit.
Порівняння з котируваннями з тієї кімнати вище
Перш ніж змінити майданчик, трейдери хочуть знати лише одне число: скільки коштує той самий ризик у кожному з двох місць.

Графік: Імплікована волатильність «біля грошей» за строком погашення, у відсотках, Derive проти Deribit.

Графік: Різниця в імплікованій волатильності між двома торговими майданчиками за однаковими страйками, у відсоткових пунктах, охоплюючи всі терміни експірації, котирувані 17 вересня.
Котирування — це лише половина справи. Інша половина — це скільки коштує торгувати через спред.

Графік: Вартість негайного виконання за найкращою ціною за однаковими страйками на двох торгових майданчиках, у центах на $100.
Чи отримали продавці компенсацію за взяття на себе ризику
Імплікована волатильність — це те, що покупці платять за волатильність. Реалізована волатильність — це волатильність, яка фактично настає. Розрив між ними — це рік продавця опціонів: імплікована волатильність впала на 7,0% за рік.

Графік: Одномісячна імплікована волатильність проти 30-денної реалізованої волатильності, у відсотках.

Графік: Крива — це діапазон волатильності, оцінений для кожного терміну експірації, у доларах США.
Що в реєстрі
Відкритий інтерес — це доларова вартість позицій, які все ще залишаються відкритими. Місце, через яке люди просто проходять, щоб торгувати, і місце, де люди залишають свої позиції, виглядають по-різному.

Графік: Відкритий інтерес за опціонами, зчитаний з Derive Chain, у доларах США, за повний рік.
Де розташовані позиції
Термін експірації та ціна страйку визначають, хто зазнає впливу наступного руху.

Графік: Відкритий інтерес за кол- і пут-опціонами за кожним страйком для вибраних термінів експірації, у доларах США.

Графік: Гамма за страйком, сума в доларах, що відповідає кожному одному відсотку зміни ціни. Гамма вимірює, наскільки швидко змінюється експозиція опціонів при русі ціни.
Хто насправді торгує цим
Блокові угоди та договірні угоди — це те, як інституції будують позиції, не рухаючи стрічку. Частка комісій, яку вони приносять, показує, хто знаходиться з іншого боку.

Графік: Частка комісій, яку сплачують найбільші рахунки та договірні угоди, у відсотках.
Інший реєстр
Derive також керує безстроковими контрактами — різновидом ставки на ціну, яка ніколи не розраховується. Цей реєстр цього року обробив 5,2 мільярда доларів номінального обсягу, що становить 39,1% комісій платформи.

Графік: Щоденний номінальний обсяг безстрокових контрактів і відкритий інтерес на щоденному закритті, у доларах США; цього року торгувалося 5,2 мільярда доларів, тоді як відкритий інтерес на останньому закритті становив 66,5 мільйона доларів.
Щоденний обсяг платформи становить 0,30 від її відкритого інтересу. Трейдери залишаються тут, а не переміщуються туди-сюди.

Графік: Кожен активний безстроковий ринок, ранжований за 24-годинним обсягом та його відкритим інтересом: 15 ринків, 47,49 мільйона доларів обсягу, 66,12 мільйона доларів відкритого інтересу.
Загалом лістинговано 15 ринків. Два з них становлять 82,3% обсягу.
Ставки фінансування — це періодичні платежі між довгими та короткими позиціями, і вони змінюються лише тоді, коли позиції однієї сторони переповнені. На більшості ринків Derive вони взагалі не змінюються.

Графік: Річна ставка фінансування для кожного ринку, що відхиляється від базової ставки, у річних відсотках.
П'ять ринків виявили власні ставки: Bitcoin, Ethereum, Solana, Hyperliquid і токенізоване золото. Сім ринків залишалися на базовій річній ставці платформи 10,95% більше ніж дев'яносто відсотків часу. Ті п'ять ринків, які виявили свої ставки, також заспокоїлися. Ставки фінансування на цих ринках сягали аж 128,5% річних до травня, потім 44,6%, тоді як найглибше негативне значення зменшилося вдвічі з 173,0% до 92,2%.

Графік: Кожен запущений безстроковий ринок і дата першої розрахованої ставки фінансування. Станом на 17 вересня 15 було запущено, 12 розрахували ставки, а 3 ніколи не розраховували.
Темпи розширення торгових інструментів перевищили темпи наповнення ліквідністю, особливо на новіших ринках.
Куди йде пасивний капітал
Сховища — це місце, куди йде капітал, коли він хоче скористатися стратегіями платформи, але не хоче керувати ними самостійно. На Derive сховища роблять лише одне з двох: продають опціони та залишають собі премію; або купують актив, шортять його на ф'ючерсному ринку та заробляють на спреді між двома цінами.

Графік: 30-денна зміна активів сховища, у доларах США, розподілена на новий капітал і дохідність.
Новий капітал і продуктивність стратегії — це різні причини зростання сховища, і лише одна з них показує, що стратегія працює.

Графік: Дохідність базисного сховища, у річних відсотках, розподілена на ставку фінансування та грошовий відсоток.

Графік: Дохідність спреду, реалізована базисним сховищем протягом періоду, у доларах США.
Скільки вкладники зрештою отримають, залежить від комісій, які стягує сховище, і від того, скільки ємності залишилося.

Графік: Плата за управління, ліміт депозиту та вартість рахунку для кожного сховища, у відсотках і доларах США.
Частину торгового обсягу платформи було куплено, а не зароблено.

Графік: Винагороди DRV, виплачені за кожні 100 доларів покритого торгового обсягу, у центах, за останні 30 днів.
Що заробила платформа і хто це отримав
Комісії сплачують трейдери. Дохід — це частина, яку залишає собі платформа: 3,37 мільйона доларів цього року.

Графік: Щомісячний розподіл комісій між реєстром опціонів і реєстром безстрокових контрактів, у доларах США.
Реєстр опціонів заробив 2,74 мільйона доларів, а реєстр безстрокових контрактів заробив 1,76 мільйона доларів, тобто 60,9% проти 39,1%. У лютому реєстр безстрокових контрактів заробив більше, ніж реєстр опціонів.

Графік: Частка комісій за опціонами від контрольної номінальної вартості контрактів, за місяцями: 2,94 цента на 100 доларів у січні, 1,27 цента у вересні.
Ставка комісії за опціонами впала з 2,94 цента на 100 доларів торгів у січні до 1,27 цента у вересні, що становить зниження на 56,7% з початку року. Обсяг торгів за той самий період зріс, і загальні комісії все одно зросли.

Графік: Розподіл кожного долара комісій між котирувальними трейдерами, самою платформою та власниками токенів.
Derive використовує свою частку комісій для викупу, а не для розподілу. Вона спалює пропозицію замість виплат власникам токенів.

Графік: Кожен стовпець — це зумовлені комісіями викупи мінус DRV, виплачені стейкерам протягом місяця, у мільйонах DRV.
Усі дев'ять місяців були позитивними: спалено 16,6 мільйона DRV, випущено 6,1 мільйона. DAO спалила загалом 27 645 461 DRV, 35% комісій. У квітні вона підвищила цей коефіцієнт з 25% і скоротила щотижневий випуск для стейкінгу з 250 000 DRV до 100 000, знизивши річну ставку випуску з 3,8% до 1,5%. Період розстейкінгу було скорочено з 28 днів до 7 днів.

Графік: DRV у стейкінгу та його частка в обіговій пропозиції, у DRV та відсотках.
Цього року обігова пропозиція зросла на 17,1%, тоді як частка стейкінгу впала з 39,1% до 28,6%.

Графік: Щомісячні комісії та частка доходу, яку залишає собі платформа, у доларах США.

Графік: Ринкова капіталізація, поділена на річний дохід за останні 90 днів, щоденна зміна.
Цей мультиплікатор змінився більше, ніж будь-який інший показник цього року. У січні ринок платив 22,5 раза від річного доходу платформи; тепер він платить 48,7 раза, що на 116,3% більше. Мінімум становив 14,3 раза. Дохід продовжував зростати протягом тих самих місяців, що означає, що переоцінка не була спричинена зменшенням знаменника.

Графік: Непряма ринкова капіталізація, що відповідає заданому сценарію доходу, помножена на мультиплікатор, у доларах США, та зміна, необхідна від останнього закриття до кожного сценарію.
При 48,7x дохід, що відповідає ціні, повинен продовжувати зростати, щоб підтримувати оцінку. Таблиця вище оцінює кожне припущення.
Усталені домовленості
14 вересня учасник подав пропозицію щодо розгортання Derive V3. Зіставлення та переходи стану секвенсора виконуватимуться в межах віртуальної машини з нульовим розголошенням і розраховуватимуться в Ethereum. Кошти користувачів зберігатимуться в контрактах Ethereum. Після перенесення позицій, балансів і винагород V2 до початкового стану V3 Derive Chain буде поступово вимкнено. Заявлена мета — досягти L2Beat Stage 1, рівня, на якому користувачі можуть вийти без допомоги оператора.
16 вересня Derive заявила, що призначила Алекса ван Вурхіса (Alex van Voorhees) головним юристом і комплаєнс-офіцером. Раніше він працював у FalconX, де відповідав за юридичні питання деривативів і виконував обов'язки тимчасового комплаєнс-офіцера.
V3 розраховується в Ethereum, а реєстр ZEC наразі діє до березня 2027 року. Платформа повідомила, що з 89 100 опціонів колл на ETH того місяця 96% мали страйкові ціни 5 000 і 7 000 доларів, усі утримувалися на Derive.