
Автор: Robbie Petersen, інвестиційний партнер a16z crypto
Упорядковано: Gu Yu, ChainCatcher
Протягом більшої частини фінансової історії вузьким місцем була пропозиція нових ринків, а не попит. Блокчейни усувають це вузьке місце. Я вірю, що це вивільнить вибух абсолютно нових ринків.
Ринки — це механізми для передачі ризику. Кожна угода — це не що інше, як дві сторони, які домовляються передати певну експозицію за узгодженою ціною. Абстрактно ризик можна виразити вздовж двох незалежних осей:
Базовий актив: базова експозиція (наприклад, грошові потоки компанії, барель нафти, результат виборів, кредитоспроможність позичальника, година GPU)
Інструмент: механізм передачі цієї експозиції (наприклад, спот, ф'ючерси з терміном дії, безстрокові контракти, опціони, контракти на події)
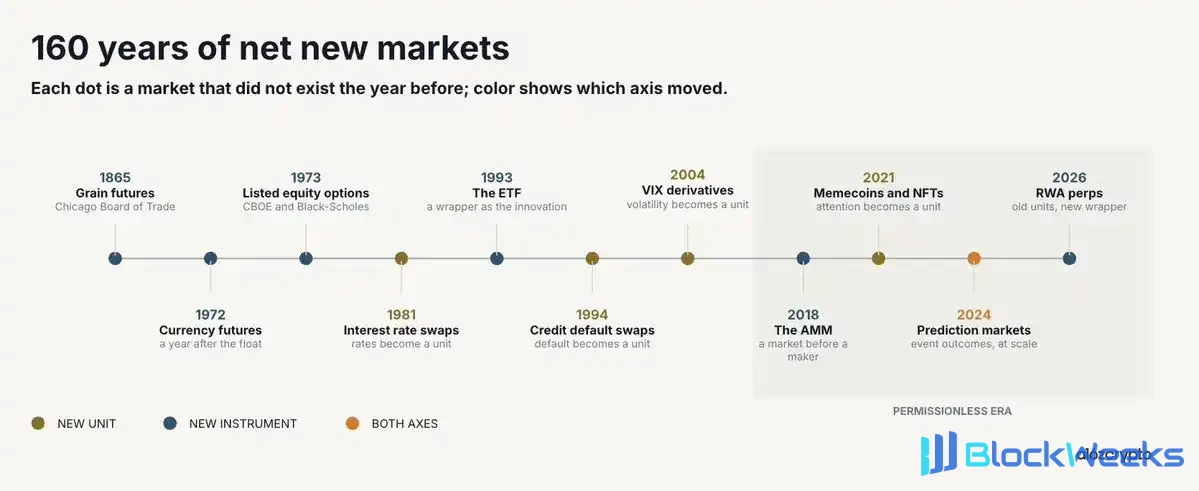
Майже вся історія фінансів — це історія повільних інновацій лише вздовж однієї осі. Спотові ринки зерна існували тисячі років до того, як Чикаго зареєстрував ф'ючерси на зерно у 1865 році. Валюти почали вільно плавати у 1971 році, а ф'ючерси на них з'явилися у 1972 році. Опціони на акції існували як індивідуальні дилерські контракти протягом століть, перш ніж стати біржовим ринком у 1973 році з CBOE та Black-Scholes. ETF з'явилися лише у 1993 році.
Нові одиниці ризику є ще рідкіснішими. Відсоткові ставки не стали широко торгованими до 1981 року. Ризик дефолту чекав на інструмент до появи кредитних дефолтних свопів у 1994 році. Волатильність чекала до появи деривативів на VIX у 2004 році. Результати подій стали реальним ринком лише в останні роки завдяки ринкам прогнозів.
Попит на ці ринки, ймовірно, ніколи не був проблемою. Фермери хотіли хеджувати свій урожай задовго до існування CBOT. Кредитори хотіли передати ризик дефолту задовго до існування CDS. Натомість те, що сповільнювало зростання, — це пропозиція цих ринків. І історично дві речі обмежували пропозицію:
1. Лістингові комітети та правові рамки
2. Географічна фрагментація
Блокчейни усувають обидві. Вони роблять випуск дозвільним без дозволу, а розповсюдження — глобальним. На мою думку, це найкращий варіант використання у найчистішій формі: блокчейн — це перша технологія, яка дозволяє пропозиції ринку наздогнати потенційний глобальний попит.
Ця теза також підтверджується емпірично. Майже кожен визначальний для категорії результат у крипто є похідним від цього найкращого варіанту використання. Від безстрокових контрактів і спотових DEX до ринків прогнозів, кредитних ринків, а потім мемкоїнів, NFT і токенізованих реальних активів — цінність перетікала до тих, хто має права на випуск абсолютно нових ринків та/або торгові майданчики в мережі.
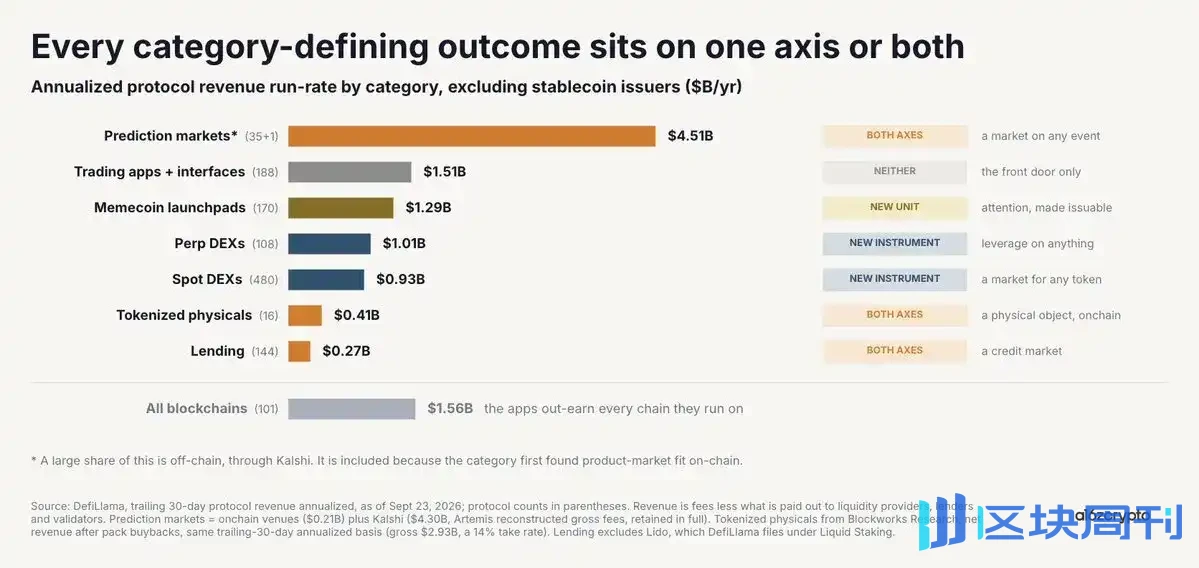
Кожна з цих відповідних категорій або без дозволу створила абсолютно нову одиницю ризику, або створила новий спосіб передачі цього ризику.
З боку юнітів, крипто створило інженерні експозиції, які раніше мали мало або взагалі не мали фінансового вираження. Ринки прогнозів, хоча їх можна простежити до Iowa Electronic Markets, знайшли відповідність продукту ринку на блокчейні, розширюючись нелінійно та перетворюючи дискретні події — вибори, рішення ФРС, судове рішення — на одиниці, якими можна торгувати. Ринки однорангового кредитування перетворили індивідуальні кредитні відносини на щось із ціноутворенням у реальному часі. Перед-IPO ринки перетворили експозицію, яка спочатку була доступна лише кільком вторинним брокерам, на щось, чим користувачі можуть торгувати та володіти в масштабі. Навіть мемкоїни та NFT перетворили абстрактні одиниці ризику, такі як потоки уваги та культурна релевантність, на чіткі та торгові ринки.
Крім того, крипто також або створило — або масштабувало — нові механізми для передачі цих одиниць ризику. AMM дозволяють ринкам існувати до того, як маркет-мейкер погодиться котирувати. Перпетуали, вперше запропоновані в 1993 році, знайшли відповідність продукту ринку на блокчейні, згорнувши датовану, фрагментовану експозицію в єдиний контракт, збалансований ставками фінансування. Бінарні контракти перетворили результати подій на торгові ринки вартістю $1 або нуль. Пул-до-пулу кредитування замінило двосторонні позики спільними пулами та кривими використання. Криві бондингу об'єднали випуск і виявлення ціни, так що актив має ринок з першого покупця.
Перпетуали — це доказ
Ніщо не виражає цю тезу чистіше, ніж безстрокові ф'ючерси, і ніщо не доводить її чистіше, ніж нещодавнє зростання обсягу торгівлі некриптовалютними активами на блокчейні.
Оскільки перпетуали є синтетичними, обмеження лістингу зводиться до двох речей: надійний оракул і дві сторони, готові взяти протилежну сторону. З цими двома речами майже все може мати ринок з плечем. У цьому сенсі перпетуали є одним з найефективніших координаційних механізмів, коли-небудь створених.
За тією ж логікою, Hyperliquid є найближчим до глобальної фінансової координаційної платформи, що ми маємо наразі. HIP-3 і HIP-4 дозволяють користувачам випускати власні деривативи, підключатися до глобального фронтенду майданчика та монетизувати відповідно. Зниження тертя запуску ринків означає більше ринків, і попит природно обере переможців.

Не випадково, що один з найшвидше зростаючих ринків у крипто — і дедалі більше в фінансах загалом — випускається без дозволу на блокчейні та розповсюджується глобально. У липні цього року обсяг торгівлі перпетуалами RWA на блокчейні досяг річного темпу $1,4 трлн, що становить половину книги замовлень Hyperliquid. Абстрактно, це просто існуючі одиниці ризику — акції, нафта, запаси зберігання — зустрічають новий інструмент передачі без дозволу. Нижче за течією ця рекомбінація породила вибух обсягу торгівлі.
Зауважте також, що кожен квартал домінує якийсь чистий новий ринок. Q4 2025 — це американські акції та сировинні товари; перша половина 2026 — нафта, природний газ і метали, а останнім часом — напівпровідники та запаси зберігання. Це знову відображає основну тезу. Пропозиція чистих нових ринків тепер наздоганяє те, чим світ хоче торгувати в цьому кварталі.

Але глибший наслідок для нижчих ланок полягає в тому, що торгівля без дозволу та в режимі 24/7 стала клином, завдяки якому ціноутворення стає авторитетним в ончейні. Під час нафтового шоку в лютому цього року, коли CME була закрита, WTI знайшов ціноутворення на trade.xyz, ставши одним із найбільш ліквідних ринків у світі. Так само ми бачили, як ринки акцій Cerebras і SpaceX Pre-IPO оцінювали IPO точніше, ніж банкіри, з лише незначною різницею між останньою годиною Pre-IPO перпетуала та фактичною ціною відкриття.
Ринок дедалі чіткіше дає зрозуміти, що структурні обмеження традиційних ринків — відсутність торгівлі 24/7, географічні бар'єри, відсутність доступу до Pre-IPO, ізольовані маржинальні системи — є стійким клином для ончейн-ринків.
Погляд у майбутнє
Ринки передають одиниці ризику. Можна стверджувати, що протягом більшої частини фінансової історії ринки були обмежені географією, лістинговими комітетами та правовими рамками. Сьогодні цих обмежень більше не існує. Охоплення ончейн-ринків більше не обмежується наявним набором активів, а будь-яким ризиком, який будь-хто — або будь-яка установа — будь-де захоче торгувати.
Це означає, що ми й надалі спостерігатимемо вибухове зростання нових ончейн-ринків. Це включає як нові способи передачі старих ризиків: товарні та валютні ф'ючерси, індекси, цілодобова експозиція на акції; так і самі нові одиниці ризику: ф'ючерси на обчислювальні потужності, на основі макроекономічних показників (наприклад, CPI), музика, соціальні тренди, спорт та будь-який інший базовий актив, який можна передбачити через оракул і торгувати двосторонньо. І застосунки та протоколи, що створюють ці ринки, а також майданчики, які ними торгують, — саме там можна справді захопити цінність.





