Огляд
RWA-перпетуали стають одним із найшвидше зростаючих мостів між традиційними ринками та крипто-нативним трейдингом. Нещодавній галузевий аналіз, на який посилається MEXC, вказує, що активність ончейн RWA-перпетуалів у липні 2026 року досягла річного темпу торгівлі приблизно 1,4 трильйона доларів, що відображає швидке зростання безстрокових контрактів, пов'язаних з акціями, товарами, іноземною валютою, індексами та іншими позабіржовими референсними ринками.
Цифра потребує важливого уточнення. 1,4 трильйона доларів — це річний темп, отриманий на основі періоду спостережуваної торговельної активності; це не означає, що протягом липня було продано RWA-перпетуалів на 1,4 трильйона доларів, і це не представляє TVL, відкритий інтерес або токенізовані реальні активи, що зберігаються ончейн. Ці продукти є деривативами, які забезпечують цінову експозицію, не обов'язково надаючи трейдерам право власності на базову акцію, товар або облігацію.
Ця відмінність допомагає пояснити їхнє зростання. Токенізація фактичного цінного паперу може вимагати зберігання, інтеграції трансфер-агента, прав акціонерів та регуляторних структур, специфічних для юрисдикції. Безстроковий контракт переважно вимагає надійного референсного ціноутворення, застави, ліквідності та працюючого механізму ліквідації. Такі платформи, як Hyperliquid, через свою структуру безстрокових контрактів HIP-3, що розгортається будівельниками, значно знизили інфраструктурний бар'єр для створення нових ринків.
Результатом є паралельний шлях для впровадження RWA: законне право власності може переміщатися ончейн поступово, тоді як економічна експозиція може рухатися набагато швидше.
Ключові висновки
- Активність ончейн RWA-перпетуалів досягла орієнтовного річного темпу в 1,4 трильйона доларів на основі торгів у липні.
- Ця цифра вимірює річний торговельний оборот, а не TVL RWA або фактичне володіння токенізованими активами.
- RWA-перпетуали забезпечують синтетичну експозицію до традиційних активів без необхідності зберігання базового цінного паперу.
- Структура HIP-3 від Hyperliquid дозволяє кваліфікованим будівельникам розгортати нові ринки безстрокових контрактів з власними оракулами та специфікаціями контрактів.
- Деривативи можуть принести ризик традиційного ринку ончейн значно швидше, ніж законне право власності на традиційні активи.
Що насправді означає 1,4 трлн доларів у RWA-перпетуалах?
Це річний темп торгівлі, а не 1,4 трлн доларів активів
Перша відмінність — між торговельним оборотом і вартістю активів. Ринки безстрокових контрактів вимірюють номінальну вартість контрактів, проданих з часом. Та сама застава може підтримувати багато окремих транзакцій, коли трейдери відкривають, закривають і змінюють позиції, що означає, що оборот може стати набагато більшим за капітал, внесений на платформу.
Річна анілізація додає ще один рівень. Період спостережуваної торговельної активності екстраполюється на повний рік, щоб показати, яким був би обсяг, якби той самий темп зберігався. Таким чином, цифра 1,4 трильйона доларів описує швидкість ринку, а не вже завершений рік торгівлі.
Ця відмінність є важливою для інтерпретації зростання ринку RWA. Річний темп торгівлі в трильйон доларів не означає, що трильйон доларів акцій, товарів або казначейських облігацій перемістився на публічні блокчейни. У багатьох випадках жоден базовий реальний актив взагалі не рухається.
Щоденний ончейн-звіт MEXC висвітлив річну цифру в 1,4 трильйона доларів поряд із ширшим розширенням ончейн-ринків RWA. Для довгострокового контексту MEXC також відстежував ринки безстрокових контрактів Hyperliquid RWA, що перевищили 500 мільярдів доларів сукупного торговельного обсягу.
Чи це 1,4 трлн доларів токенізованих реальних активів?
Ні. RWA-перпетуали та токенізовані RWA вирішують різні проблеми. Токенізована акція або фонд казначейських облігацій має на меті представляти право власності, законну вимогу або бенефіціарний інтерес у базовому активі. Безстроковий дериватив натомість може відтворювати економічні прибутки та збитки, пов'язані з цим активом, без передачі права власності.
Якщо трейдер відкриває левериджовану довгу позицію на безстроковий контракт на акцію, трейдер бере на себе ціновий ризик, пов'язаний з акцією, але не стає автоматично акціонером. Зазвичай немає прав голосу, прямих дивідендів або відносин з емітентом лише тому, що безстроковий контракт посилається на ціну акцій компанії.
Ця синтетична структура є саме причиною, чому ринки RWA-перпетуалів можуть швидко масштабуватися. Вони уникають багатьох операційних кроків, необхідних для переміщення самого базового цінного паперу на блокчейн-інфраструктуру.
Чому RWA-перпетуали зростають швидше за токенізовані активи?
Перпетуали усувають значну частину вузького місця емісії
Створення справжньої токенізованої публічної акції може включати аналіз законодавства про цінні папери, зберігання базових акцій, інфраструктуру реєстру акціонерів, обмеження на передачу та процес для роботи з дивідендами, сплітами, злиттями та правами голосу. Навіть після випуску активу ринок все ще потребує ліквідності та надійного виявлення ціни.
Безстроковий контракт значно спрощує проблему. Платформі переважно потрібен економічно значущий базовий референс, методологія оракула, застава, правила маржі та достатня ліквідність для підтримки впорядкованого ринку. Таким чином, продукт може дати трейдерам експозицію до активу задовго до того, як існуватиме правова інфраструктура для токенізації самого активу.
Ця різниця допомагає пояснити, чому деривативи історично швидко масштабувалися в крипто. Трейдери часто більше дбають про спрямовану експозицію, леверидж і ліквідність, ніж про фізичне володіння. Якщо мета — торгувати рухами золота, фондового індексу чи акцій технологічної компанії, безстроковий контракт може задовольнити цей попит без необхідності для біржі утримувати базовий актив для кожного трейдера.
Компроміс полягає в тому, що економічна експозиція та володіння розділяються. Безстрокові контракти можуть демократизувати доступ до цінового ризику, не пропонуючи жодних прав управління чи володіння, пов'язаних із базовим цінним папером.
Продукт відповідає крипто-нативній торговій поведінці
Безстрокові ф'ючерси вже є одним із домінуючих торгових форматів у крипто. Трейдери розуміють забезпечення, ставки фінансування та механіку ліквідації, тоді як біржі та маркет-мейкери мають розгалужену інфраструктуру, побудовану навколо книг замовлень безстрокових контрактів.
Тому додавання референсних активів традиційних ринків вимагає менших поведінкових змін, ніж запровадження цілком нової моделі цінних паперів. Трейдер, знайомий з безстроковими контрактами на BTC чи ETH, може взаємодіяти з безстроковим контрактом, прив'язаним до акцій чи товарів, через по суті той самий інтерфейс і систему маржі.
Це недооцінена перевага. Фінансове впровадження часто прискорюється, коли новий актив може увійти в наявний робочий процес, а не вимагає від користувачів вивчати цілком іншу ринкову структуру.
Які ринки можуть принести ончейн безстрокові контракти на RWA?
Адресний всесвіт сягає далеко за межі токенізованих акцій. Інфраструктура безстрокових контрактів на RWA теоретично може підтримувати будь-який референсний актив із надійним джерелом ціни та достатнім ринковим попитом.
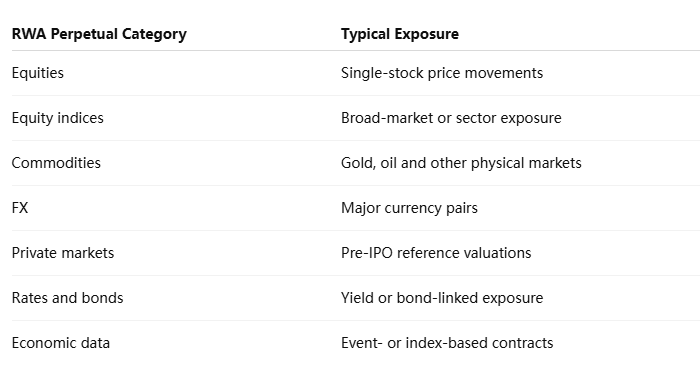
Легкість створення синтетичної експозиції може розширити кількість торгових ринків далеко за межі того, що зазвичай лістають традиційні біржі. Активи з сильною економічною значущістю, але складними умовами зберігання, особливо підходять для доступу на основі деривативів.
Однак те, що актив технічно можна залістити, не означає, що він створює надійний ринок безстрокових контрактів. Надійне зовнішнє ціноутворення є essential. Тонкі, рідко оновлювані або легко маніпульовані референсні активи можуть створити серйозні проблеми для розрахунків маржі та ліквідацій.
Ось чому дизайн ринку стає таким же важливим, як і створення ринку. Здатність швидко запустити контракт має бути збалансована з тим, чи може базовий референс підтримувати безперервну торгівлю з левериджем.
Чому Hyperliquid HIP-3 має значення?
Створення ринків стає дедалі більш бездозвільним
Hyperliquid’sHIP-3 framework allows builders that satisfy the protocol’s requirements to deploy their own perpetual DEX markets rather than waiting for every asset to be listed by a centralized exchange operator. Each builder-deployed market can define contract specifications, oracle methodology, leverage limits and other parameters while using HyperCore’s order-book and margin infrastructure.
Це змінює економіку лістингу. У традиційній моделі біржі саме майданчик вирішує, які ринки виправдовують інтеграцію та операційні ресурси. За інфраструктури, розгорнутої білдерами, спеціалізовані команди можуть створювати ринки навколо попиту, який універсальна біржа може вважати занадто малим або експериментальним.
Для безстрокових контрактів на RWA це може прискорити розвиток нішевих ринків. Білдер, зосереджений на товарах, акціях або макроекономічних інструментах, може розробити спеціалізовану інфраструктуру оракулів і маркет-мейкінгу без необхідності для самої Hyperliquid централізовано керувати кожним контрактом.
Бездозвільне створення ринків не означає створення ринків без ризику. Hyperliquid явно наголошує на якості оракулів і вимагає від розгортачів враховувати, чи є референсні ціни економічно значущими та стійкими до маніпуляцій. Протокол також використовує умови стейкінгу та слешингу, покликані створити підзвітність для ринків, розгорнутих білдерами.
Шар створення ринків може стати власним конкурентним рвом
Якщо інфраструктура безстрокових контрактів стане модульною, біржі можуть дедалі більше конкурувати за якістю білдерів і ринків, побудованих на них, а не лише за централізовано відібраними лістингами. Це нагадує те, як платформи смарт-контрактів зростали, дозволяючи розробникам створювати застосунки без необхідності для базової мережі проєктувати кожен застосунок самостійно.
Для торгівлі це могло б генерувати набагато ширший довгий хвіст ринків. Акції, валюти, товари та референси приватних компаній можуть бути залістені відповідно до попиту трейдерів, а не відповідно до графіка звичайної фінансової інфраструктури.
Недоліком є фрагментація. Більше ринків означає більше варіацій у якості оракулів, ліквідності та дизайні контрактів. Трейдерам потрібно розуміти не лише базовий актив, а й те, хто керує ринком і як обробляються ліквідація та розрахунки.
Чи можуть безстрокові контракти на RWA торгуватися, коли Волл-стріт зачинена?
Цілодобовий доступ є цінним, але він створює проблему визначення ціни
Однією з найсильніших привабливих рис безстрокових контрактів на RWA в ончейні є те, що криптоінфраструктура може залишатися доступною у вихідні та в нічний час, коли багато традиційних ринків зачинено. Трейдер, який реагує на геополітичні новини в суботу, не обов'язково повинен чекати до понеділка, щоб висловити свою думку щодо нафти, акцій або макроекономічного ризику.
Ця зручність створює складне питання ціноутворення. Коли базовий спотовий ринок зачинено, може не існувати постійно оновлюваної авторитетної ціни для прив'язки безстрокового контракту. Замість цього контракт відображає очікування трейдерів, активних на криптоплатформі, разом із пов'язаними інструментами, які все ще можуть торгуватися.
Отримана ціна може містити корисну інформацію, але вона також може стати менш надійною. Ліквідність може бути тоншою, маркет-мейкери можуть вимагати ширших спредів, і безстроковий контракт може відкрити значний базис відносно наступної офіційної ціни спотового ринку.
Це означає, що безперервну торгівлю не слід автоматично прирівнювати до кращого визначення ціни. Ончейн-ринки можуть забезпечити живу оцінку майбутніх цін у неробочі години, але якість цієї оцінки залежить від ліквідності та архітектури оракула.
Безстрокові контракти на RWA проти токенізованих RWA
Економічна експозиція та право власності — це два різні ончейн-шляхи
ХарактеристикаБезстроковий контракт на RWAТокенізований RWAБазове право власностіНіПотенційно такІнструментДеривативТокенізований актив або цінний папірТермін діїЗазвичай відсутнійНе застосовуєтьсяКредитне плечеПоширенеЗазвичай спотове володінняПрава голосуНіЗалежить від структуриПрава на дивідендиВідображаються опосередковано, якщо взагалі відображаютьсяМожуть зберігатисяТоргівля 24/7МожливаМожливаОсновна потреба в інфраструктуріОракул + ліквідність + маржаЮридична + кастодіальна + право власностіОсновний ризикКредитне плече та ціноутворенняЮридична структура та кастодія
Ця відмінність допомагає пояснити, чому ці два ринки можуть зростати одночасно. Токенізовані активи вирішують питання права власності та розрахунків. Безстрокові контракти на RWA вирішують питання доступу до ризику.
Інституційний інвестор, якому потрібне юридично визнане право власності на фонд казначейських облігацій, не може замінити цю вимогу безстроковим контрактом. Трейдер, який хоче лише короткострокову експозицію на дохідність казначейських облігацій або фондовий індекс, може мати мало причин вимагати прямого володіння.
Замість того, щоб одна модель замінила іншу, ончейн-фінансові ринки, ймовірно, розвинуть окремі рівні для інвестиційного володіння та торгівлі деривативами.
Які основні ризики?
Кредитне плече залишається найбезпосереднішим ризиком. Безстрокові контракти на RWA дозволяють трейдерам підсилювати відносно невеликі рухи традиційних активів, і ліквідація може відбутися навіть тоді, коли сам базовий актив залишається відносно стабільним. Поєднання кредитного плеча у криптостилі з референсними активами традиційного ринку може, отже, створювати волатильність, якої не існує на спотовому ринку.
Дизайн оракула є однаково важливим. Безстроковий контракт є настільки надійним, наскільки надійним є механізм ціноутворення, який використовується для розрахунку позначок, фінансування та ліквідацій. Закриття ринків, зупинки торгів і неліквідні активи роблять проблему складнішою.
Регуляторне ставлення також залишається фрагментованим. Контракт, що посилається на цінний папір, може привертати дуже різні юридичні міркування порівняно з криптобезстроковим контрактом, особливо в різних юрисдикціях. Тому доступність ринку може залишатися географічно нерівномірною.
Нарешті, синтетична експозиція вносить базисний ризик. Ціна безстрокового контракту може суттєво відхилятися від базового референсу, особливо коли традиційні ринки зачинено або ліквідність зазнає стресу.
Погляд MEXC: деривативи можуть принести ризик TradFi в ончейн першими
Найважливіше структурне прозріння від зростання безстрокових контрактів на RWA полягає в тому, що фінансова експозиція може рухатися швидше, ніж фінансове право власності. Токенізація реального цінного папера вимагає юридичних угод, кастодії та інфраструктури для акціонерів; створення ринку деривативів вимагає надійної ціни та достатньої ліквідності для управління ризиком.
Ця асиметрія може визначити наступну фазу впровадження RWA. Трейдери можуть отримати цілодобову експозицію на акції, товари та макроекономічні змінні, тоді як базові активи повністю залишаються в межах традиційних фінансових систем. По суті, ризик переміщується в ончейн раніше, ніж сам актив.
Для ринкової інфраструктури це створює іншу конкуренцію, ніж токенізація. Платформи, які досягнуть успіху, можуть бути тими, що забезпечують найсильніший дизайн оракула, ліквідність і контроль ризиків у все ширшому всесвіті референсних ринків. Тому важливий показник — це не лише те, скільки RWA існує в ончейні, а й те, скільки економічно значущого позачейн-ризику можна безпечно торгувати через ончейн-інфраструктуру.
Безстрокові контракти на RWA демонструють, що доступ до ринку може випередити токенізацію
Оцінений річний обсяг торгів у 1,4 трильйона доларів для безстрокових контрактів на RWA ілюструє, як швидко деривативи можуть поєднати експозицію до традиційного ринку з крипто-нативною ліквідністю. Ця цифра не означає, що 1,4 трильйона доларів активів було токенізовано, і не представляє завершений рік торгів. Вона вимірює швидкість дедалі активнішого ринку деривативів.
Причина цього прискорення є структурною. Безстроковий контракт може забезпечити експозицію без вирішення повної юридичної проблеми переміщення базового активу на блокчейн-рейки. Це дозволяє акціям, товарам, валютним парам та іншим референсним ринкам швидше досягати крипто-трейдерів, ніж токенізація, спонсорована емітентом, може досягти еквівалентного масштабу.
Ця перевага супроводжується значним ризиком. Леверидж, дизайн оракулів, ціноутворення в неробочі години та регуляторна невизначеність стають центральними, коли контракти торгуються безперервно проти активів, чиї первинні ринки можуть бути закриті. Тому більше ринків не автоматично створює кращі ринки.
Тим не менш, безстрокові контракти на RWA розкривають важливий напрямок для ончейн-фінансів. Майбутнє може розвиватися двома паралельними шляхами: володіння реальними активами поступово стає токенізованим, тоді як синтетична експозиція до цих активів масштабується набагато швидше через деривативи. Наразі другий шлях демонструє, як швидко може розширюватися доступ до ринку, коли юридичне володіння більше не є передумовою для торгівлі.
Джерела
Офіційна документація Hyperliquid HIP-3:
https://hyperliquid.gitbook.io/hyperliquid-docs/hyperliquid-improvement-proposals-hips/hip-3-builder-deployed-perpetuals
Документація ринку безстрокових контрактів Hyperliquid:
https://hyperliquid.gitbook.io/hyperliquid-docs/for-developers/api/info-endpoint/perpetuals
Відмова від відповідальності щодо ризиків: Ця стаття призначена лише для довідки і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.