Автор: Xiaoxiang, Cailian Press
Оскільки в середу дохідність казначейських облігацій США зазнала найгіршої поразки за майже 18 місяців, «друга фаза» цієї хвилі кризи казначейських облігацій США, схоже, набирає обертів, а дохідність поступово еволюціонує від «зростання високо» до «швидкого зростання»...
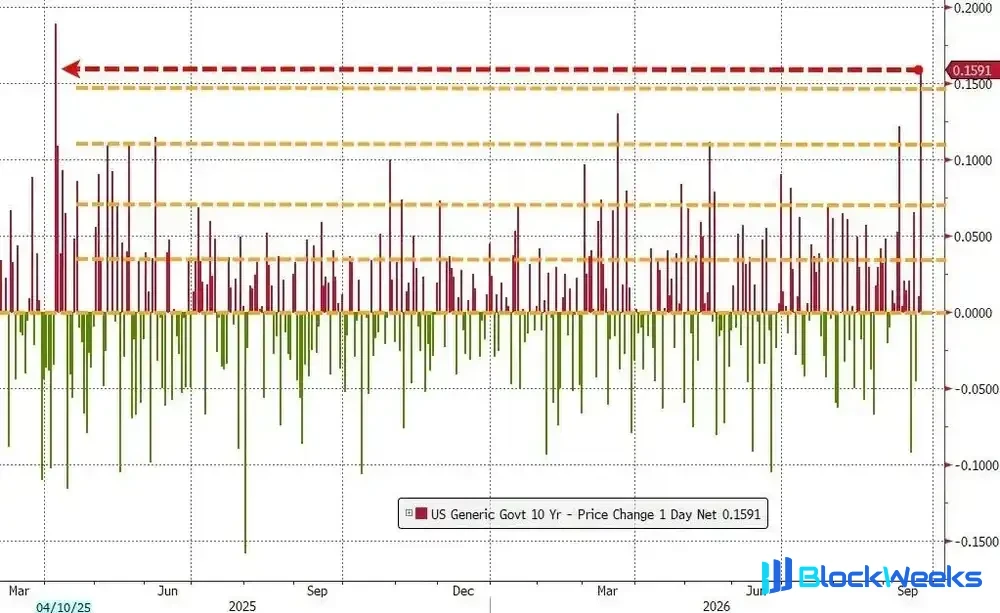
Cailian Press раніше того дня повідомляла, що через накладення «п’яти послідовних ударів» ведмежих новин ринок казначейських облігацій США в середу сформував «ідеальний шторм», що призвело до найбільшого одноденного зростання дохідності 10-річних казначейських облігацій США за всю історію спостережень з квітня 2025 року, коли Трамп оголосив тарифні заходи «Дня визволення», які спричинили ринкові потрясіння. За галузевою статистикою, це була рідкісна екстремальна флуктуація у 4 стандартних відхилення.
Багато представників галузі раніше попереджали, що саме по собі зростання дохідності не обов’язково призводить до краху фондового ринку. Більший ризик насправді полягає в тому, що ринкова волатильність є занадто швидкою та невпорядкованою. Для акцій швидкість зміни процентних ставок важливіша за напрямок, принаймні в коротко- та середньостроковій перспективі.
З огляду на стрімкий розпродаж на ринку облігацій у середу, людям, безсумнівно, зараз потрібно нервувати...
Goldman Sachs раніше попереджав у дослідницькій записці, що коли дохідність 10-річних казначейських облігацій США коливається приблизно на 50 базисних пунктів протягом місяця або на 30 базисних пунктів протягом двох тижнів, фондовий ринок почне приділяти пильну увагу.
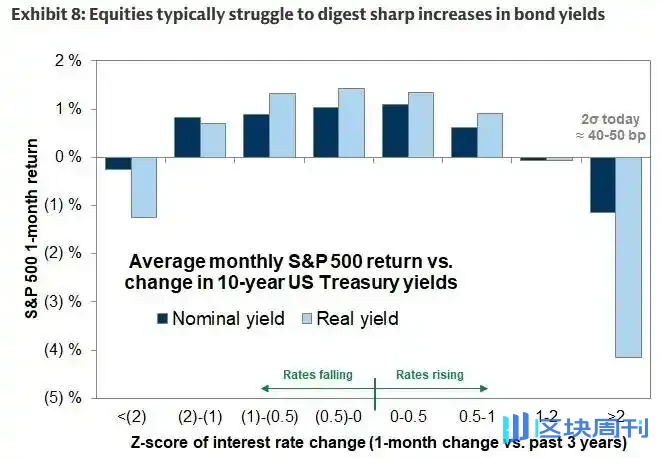
Цікаво, що станом на середу дохідність 10-річних казначейських облігацій США сукупно зросла на 51 базисний пункт з 26 серпня; з 8 вересня вона сукупно зросла на 35 базисних пунктів — хоча це трохи перевищує статистичний період Goldman Sachs за часом, якщо розпродаж казначейських облігацій США продовжиться без ослаблення, то подолання попереджувальної межі, встановленої Goldman Sachs, очевидно, вже не буде складним.

Дохідність «сидить на 5, дивиться на 6»
Протягом багатьох років досягнення дохідністю 10-річних казначейських облігацій США базового рівня 5% розглядалося як переломний момент, коли світові фінансові ринки починають зазнавати потрясінь. Тепер цей поріг уже не здається стелею, а радше проміжною зупинкою.
Цього місяця дохідність 10-річних казначейських облігацій США подолала 5% за один раз — надзвичайно рідкісне явище за останні десятиліття, і навіть коли воно трапляється, часто є швидкоплинним. Але цей прорив змусив деяких інвесторів зіткнутися з тривожним питанням: що, якщо 6% — це нове число, яке справді не дає їм спати?
Тривалість цього прориву дохідності вище 5% все ще коротка, недостатня для повного підтвердження цієї теорії. Але, за словами Майка Белла, керівника ринкової стратегії BlueBay Asset Management, цей рівень історично був лише психологічним порогом, а не автоматично спрацьовуючою попереджувальною межею.
«Люди завжди думають, що існує якесь „магічне число“ для дохідності казначейських облігацій США, і щойно його досягнуто, це стає проблемою, але насправді це відносне поняття, а не абсолютне значення», — пояснив Белл.
Що дійсно має значення, так це порівняння дохідності казначейських облігацій з іншими ключовими інвестиційними показниками, особливо співвідношення дохідності до прибутку з акціями. Белл зазначив, що баланс між ними наближається до критичної точки перелому, що, ймовірно, створить підґрунтя для нової хвилі розпродажів на фондовому ринку.
Історичні закономірності дають певне уявлення. Останнього разу, коли дохідність 10-річних казначейських облігацій США перевищила 5%, це сталося напередодні глобальної фінансової кризи, коли індекс MSCI All Country World зменшився вдвічі; а менш ніж за десятиліття до цього дохідність зросла майже до 6,8%, що також стало одним із чинників, які спричинили крах бульбашки доткомів.

Аналітики JPMorgan зазначили, що причина, чому поточна точка тиску на ринку може знову піднятися вище 5%, фундаментально зумовлена «великою структурною зміною» у світовій економіці — значно зросла вага штучного інтелекту, охорони здоров'я та сектору послуг. Провідні компанії в цих галузях продовжують агресивно інвестувати та розширюватися незалежно від вартості запозичень.
JPMorgan, посилаючись на думки деяких великих інвесторів на своїй нещодавній конференції, заявив, що це означає, що «традиційний механізм передачі процентних ставок, схоже, значно послабився», а «поріг краху» фондового ринку може підвищитися — або впасти в діапазоні 5,5%–6,0%.
Глибока переоцінка
У будь-якому разі, на ринку казначейських облігацій США обсягом 29 трильйонів доларів, який слугує ціновим орієнтиром майже для всіх фінансових активів, рух дохідності від 5% до 6% означатиме глибоку перебудову глобальної вартості капіталу.
Дохідність казначейських облігацій США на рівні 6% передбачає три сигнали: значне зростання інфляційних очікувань, посилення занепокоєння щодо фіскальної стійкості США або тверде переконання ринку, що високі процентні ставки зберігатимуться протягом тривалого часу — або, можливо, поєднання всіх трьох.
Член ради керівників Федеральної резервної системи Гулсбі цього тижня визнав, що якщо дохідність залишиться на рівні 5% протягом тривалого часу, наразі невідомо, чи ринок відреагує інакше, ніж раніше.
Пол Джексон, керівник досліджень глобального розподілу активів у Invesco, сказав, що логіка, яка стоїть за пильною увагою інвесторів до дохідності казначейських облігацій США, дуже проста: казначейські облігації США є орієнтиром для глобальної безризикової ставки, і дохідність, що перевищує 5%, означає, що інвестори можуть зафіксувати найвищу безризикову дохідність казначейських облігацій США з 2007 року.
Розрахунки моделі Джексона показують, що щойно середня 12-місячна дохідність 10-річних казначейських облігацій США досягне 4,72% і продовжить зростати, світові фондові ринки почнуть знижуватися.
Наразі ринок все ще має певний буферний простір до цього критичного порогу — поточна 12-місячна середня становить близько 4,34% — але Джексон розкрив, що він уже почав помірно скорочувати позиції в акціях і переходити в державні облігації, щоб зафіксувати цю рідкісну та щедру дохідність. «Якщо дохідність казначейських облігацій продовжить зростати, ризик того, що фондовий ринок зазнає тиску та знизиться протягом наступних 12 місяців, не можна ігнорувати», — зазначив він.
Приховані небезпеки з'являються на ринках, що розвиваються
Якщо поглянути на минулий досвід, ринки, що розвиваються, які демонстрували сильні результати останніми роками, часто першими стають жертвами удару, коли дохідність казначейських облігацій США різко зростає.
Зростання дохідності казначейських облігацій США зазвичай призводить до зміцнення долара, що значно підвищує привабливість активів у доларах. Це не лише відтягує транскордонний капітал з економік, що розвиваються, але й, коли вартість погашення боргу в доларах різко зростає, може навіть підштовхнути фіскально крихкі країни до межі кризи дефолту.
Дані про потоки капіталу показують, що минулого тижня фонди облігацій ринків, що розвиваються, зафіксували найбільший тижневий чистий відтік за кілька місяців, тоді як з фондів акцій також було вилучено мільярди доларів; водночас темпи випуску суверенного боргу країн з ринків, що розвиваються, цього місяця також помітно сповільнилися порівняно зі звичайним рівнем.
«Для ринків, що розвиваються, поточна ситуація навряд чи є ідеальною», — сказала Елісон Шимада, керівниця відділу акцій ринків, що розвиваються, в Allspring Global Investments, хоча вона також наголосила, що поки не сталося «різкого погіршення» чи краху, і команда загалом все ще зберігає «конструктивну вичікувальну» позицію.
Однак найбільша прихована небезпека може походити від рівня психологічних очікувань.
Щойно інвестори почнуть серйозно обговорювати «можливість досягнення дохідності 6%», предмет дискусії більше не буде тимчасовим стрибком дохідності. Ринок муситиме взяти на себе глибший колективний перерахунок: епоха рясної ліквідності та наднизьковартісного фінансування, можливо, повністю закінчилася, і глобальні ціни активів мають болісно адаптуватися до нової норми постійно підвищених витрат на капітал.
Ніл Біррелл, головний інвестиційний директор Premier Miton, зазначив, що хоча на фондовому ринку ще не сталося панічного краху, це, ймовірно, тому, що більшість інвесторів ще не справді включили високі процентні ставки понад 5% у свої довгострокові моделі прогнозування прибутку.
«Перш ніж усі перезапустять свої моделі оцінки, усе виглядає спокійно», — прямо сказав Біррелл. «Але дані зрештою є даними, і реальність рано чи пізно випливе на поверхню».