Автор: Rita
Goldman Sachs Group підвищив свій прогноз щодо кінцевої ставки ФРС до двох підвищень, наголошуючи, що цей цикл посилення наближається до завершення. У звіті про глобальні перспективи, опублікованому 22 вересня 2026 року, Goldman Sachs зазначив, що Федеральний комітет з відкритого ринку (FOMC) підвищив ставки на 25 базисних пунктів у вересні, і 16 з 18 членів комітету очікують щонайменше ще одного підвищення ставки протягом року. Goldman Sachs очікує другого підвищення ставки на засіданні 27-28 жовтня, після чого ставки залишаться стабільними.
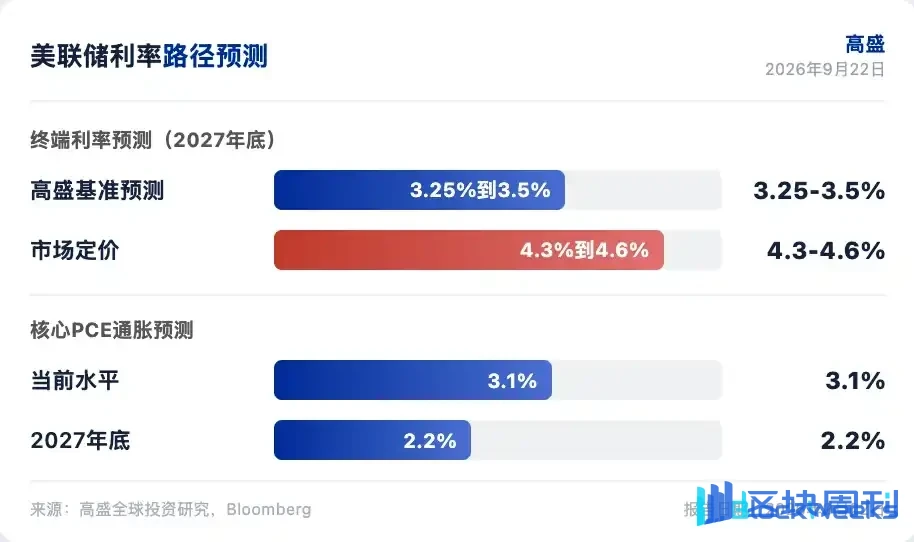
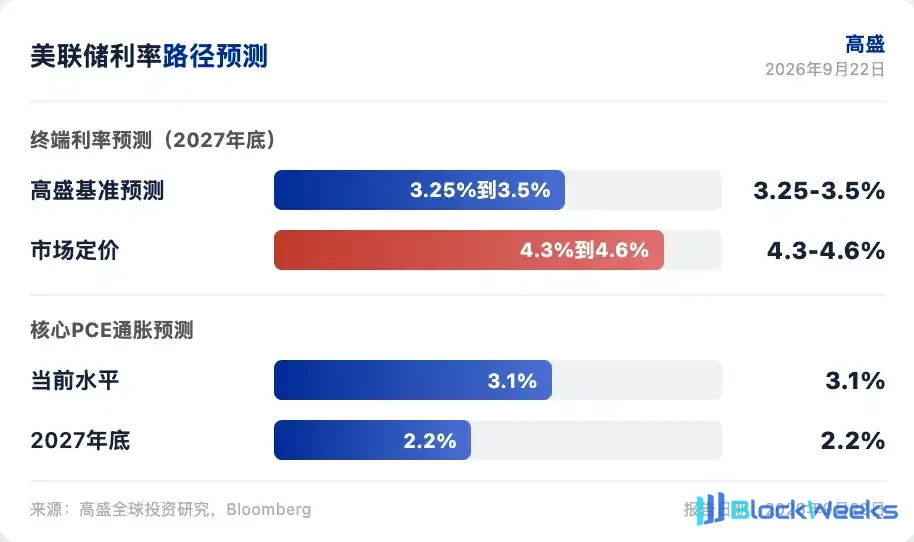
Головний економіст Goldman Sachs Ян Хаціус зазначив, що ринкове ціноутворення є більш яструбиним, ніж у Goldman Sachs. Зважений за ймовірністю шлях Goldman Sachs показує, що ставка за федеральними фондами впаде до нейтрального рівня 3,25%-3,5% до кінця 2027 року. Ринок закладає менший масштаб зниження ставок. Goldman Sachs вважає, що базова інфляція за індексом цін на особисте споживання (PCE) знизиться швидше, ніж очікує комітет.
Структура суджень звіту побудована на трьох змінах. Ситуація на Близькому Сході підштовхнула ціни на нафтопродукти вгору, причому дизельне пальне та авіаційний гас повернулися до максимумів 2022 року. Зростання реального ВВП у третьому кварталі оцінюється у 3,3%, а кількість робочих місць поза сільським господарством у серпні зросла на 162 000. Базовий PCE у серпні зріс на 0,27% у місячному вимірі, трохи перевищивши очікування. Goldman Sachs вважає, що ці яструбині фактори послабшають у найближчі місяці.
Аргументи на користь підвищення ставок слабшають
Ціни на нафту є першим рушієм яструбиного зсуву. Експорт сирої нафти з Близького Сходу відновився до майже 80% довоєнного рівня, а вплив часткового закриття Ормузької протоки та перебоїв у Червоному морі було поглинуто. Китай знову скоротив імпорт з початку серпня через вищі ціни, допомагаючи стабілізувати глобальний баланс попиту та пропозиції нафти. Товарні стратеги Goldman Sachs очікують, що нафта Brent поступово впаде до 85 доларів за барель до грудня.
Ціни на нафтопродукти можуть залишатися підвищеними. Дефіцит потужностей з переробки обмежує пропозицію, і Goldman Sachs продовжує турбуватися, що ескалація на Близькому Сході може пошкодити більше енергетичної інфраструктури. Ціни на дизельне пальне та авіаційний гас повернулися до максимумів 2022 року, з обмеженим перенесенням на базову інфляцію, але вони тиснутимуть на споживчі витрати.
Розбіжність в економічних даних підтримує судження Goldman Sachs. Зростання ВВП США близьке до потенційного рівня 2,3%, а ринок праці стабільний. Економічне зростання зосереджено серед споживачів з високим доходом та в галузях, пов'язаних зі штучним інтелектом, інвестиції в житло скорочуються, а демографія та ставки за іпотекою стримують попит. Роздрібні продажі в серпні перевищили очікування, але Goldman Sachs все ще очікує послаблення споживчих витрат через повільне зростання номінальної заробітної плати, вищі ціни на бензин та згасання стимулу від податкових відшкодувань.
Базова інфляція знижується швидше, ніж очікувалося
Річне зростання базового PCE за останні три місяці сповільнилося до 2,5%. Goldman Sachs зазначив, що ефекти перенесення тарифів, перенесення енергоносіїв, підвищення цін на програмне забезпечення та аксесуари, а також комісії за управління портфелем згасають. Тимчасові драйвери інфляції почали слабшати з середини 2025 року і значною мірою зникнуть до 2027 року.
Goldman Sachs прогнозує, що річне зростання базового PCE впаде з поточних 3,1% до приблизно 2,2% до кінця 2027 року. Медіанний прогноз комітету щодо базового PCE на 2027 рік вищий, ніж у Goldman Sachs. Goldman Sachs вважає, що ця розбіжність є основою незгоди щодо траєкторії ставок.
Внутрішня позиція FOMC є більш одностайною, ніж очікував Goldman Sachs. Підвищення ставки на 25 базисних пунктів у вересні не мало голосів проти, і 16 членів комітету очікують щонайменше ще одного підвищення ставки протягом року. Goldman Sachs вважає, що політична чутливість жовтневого підвищення ставки нижча, ніж у вересні, і в історії сучасного FOMC майже немає прецедентів пропуску засідання перед загальними виборами. За шість днів до проміжних виборів 2022 року комітет підвищив ставки на 75 базисних пунктів.
ЄЦБ і Банк Англії підвищують ставки по одному разу
Goldman Sachs підвищив свій прогноз щодо кінцевої ставки Європейського центрального банку до 2,75%, очікуючи третього підвищення ставки в грудні. Зростання в єврозоні є стійким, загальна інфляція знову зросте, а нейтральна депозитна ставка увійшла в позитивну територію в реальному вираженні. Прогноз Goldman Sachs щодо Європейського центрального банку на 2027 рік нижчий за ринкове ціноутворення, з базовим гармонізованим індексом споживчих цін (HICP) на рівні 2,4% у річному вимірі в серпні, а дані щодо базової інфляції є сприятливими.
Очікується, що Банк Англії підвищить ставки на 25 базисних пунктів у листопаді до 4% у рамках «одноразового» кроку. Goldman Sachs очікує трьох знижень ставок, починаючи з кінця 2027 року, до 3,25%. Інфляція у Великій Британії близька до цільового рівня 2%, без значного перевищення.
Очікується, що Банк Японії підвищить ставки на 25 базисних пунктів у січні та липні 2027 року до 1,75%. Очікується, що Банк Канади підвищить ставки на 50 базисних пунктів у другій половині 2027 року до 2,75%. Очікується, що Австралія підвищить ставки ще на 25 базисних пунктів цього місяця до 4,6%, з ризиком ще одного підвищення в листопаді, а потім знизить ставки на 100 базисних пунктів у 2027–2028 роках до 3,6%. Прогнози Goldman Sachs на цих ринках є більш м'якими, ніж ринкове ціноутворення.
Прибутки S&P стикаються з уповільненням
Очікується, що прибуток на акцію S&P 500 зросте на 36% у 2026 році, і стратеги Goldman Sachs з акцій США вважають, що цей темп зростання є нестійким. Компанії «заробляють надмірно» завдяки прибуткам від приватних інвестиційних холдингів та дивідендам від інвестицій в ШІ. Прибутки від приватних інвестиційних холдингів надходять від компаній з моделей ШІ та інших, а інвестиції в ШІ сприяють розширенню маржі в напівпровідниках і мікросхемах пам'яті.
Goldman Sachs очікує, що прибутки від приватних інвестиційних холдингів припиняться, інвестиції в ШІ наблизяться до піку, а зростання прибутку на акцію S&P 500 уповільниться до 11% у 2027 році. Якщо інвестиції в ШІ безпосередньо знизяться, уповільнення буде більшим, але Goldman Sachs вважає, що це не станеться до 2028 року або пізніше.
На ринку облігацій переоцінка очікувань щодо монетарної політики пояснює більшу частину зростання доходності державних облігацій. Стратеги Goldman Sachs зі ставок очікують, що частина переоцінки зміниться на протилежну, а довгострокова доходність помірно знизиться. Зростання премій за строк та випуск, пов'язаний з ШІ, створюють обмеження. Стратеги Goldman Sachs з кредитів очікують $420 млрд випуску, пов'язаного з ШІ, у 2027 році.
На валютному ринку очікується, що основні валюти залишаться у вузьких діапазонах, зі значним потенціалом зміцнення женьміньбі. На товарних ринках Goldman Sachs налаштований по-бичачому щодо довгих позицій у нафтопродуктах у 2027 році як хеджу, зберігає бичачий погляд на золото та очікує продовження закупівель золота центральними банками.
Ключове судження Goldman Sachs полягає в тому, що падіння інфляції змусить ФРС припинити підвищення ставок раніше, ніж очікує ринок. Ризиками є чергова ескалація на Близькому Сході, що підштовхне ціни на нафту вгору, стійкість базової інфляції, що перевищить очікування, та подовжений цикл інвестицій в ШІ, що підвищить премії за строк. Ринок закладає більш яструбину траєкторію ставок, ніж Goldman Sachs, і ця розбіжність є основною можливістю для торгівлі ставками в найближчі місяці.

Ця стаття є компіляцією та інтерпретацією Chaoxiang Research дослідницького звіту стороннього брокера (Goldman Sachs Group, 22 вересня 2026 року) у поєднанні з загальнодоступною ринковою інформацією. Рейтинги, цільові ціни, прогнози прибутків та відповідні судження, наведені в статті, є виключно поглядами аналітиків брокера і представляють лише позицію їхньої установи, а не погляди Chaoxiang Research, і не становлять жодних інвестиційних порад.
Ринки несуть ризик, і рішення потрібно приймати самостійно. Ця стаття не повинна використовуватися як основа для купівлі чи продажу будь-яких цінних паперів.