Автор: Marc Arjoon, CFA (@marcarjoon)
Составлено: Shenchao TechFlow
Введение Shenchao:Криптоиндустрия долгое время обсуждает якоря оценки публичных блокчейнов: является ли это доходом от протокольных сборов (REV), количеством активных адресов, объемом торгов DEX или законом сетевых эффектов, который может объяснить динамику рыночной капитализации публичных блокчейнов? Сертифицированный финансовый аналитик (CFA) Marc Arjoon проводит подробный анализ данных с помощью регрессионного анализа временных рядов основных активов Layer 1 за несколько лет.
Эмпирические исследования показывают, что в краткосрочной перспективе колебания цен всех основных Layer 1 по-прежнему определяются коэффициентом бета Биткоина. Что касается долгосрочной оценки, Ethereum полностью оторвался от собственного протокольного дохода, и ончейн-оценка демонстрирует характеристики, тесно коррелирующие с общей заблокированной стоимостью (TVL) и предложением стейблкоинов, что отражает текущую тенденцию рынка рассматривать токены публичных блокчейнов как денежные активы, конкурирующие за ликвидность, а не как традиционные предприятия с дисконтированием денежных потоков.
Краткосрочный механизм ценообразования: токены Layer 1 по сути определяются коэффициентом бета Биткоина
Краткий вывод: в любом инвестиционном горизонте, который важен для трейдеров, торговые показатели токенов Layer 1 по сути определяются коэффициентом бета Биткоина.
Я провел регрессионный анализ месячных логарифмических изменений рыночной капитализации каждого Layer 1 относительно Биткоина, а затем добавил четыре ончейн-временных ряда: реальный протокольный доход в номинации нативных токенов (REV), активные адреса, объем торгов DEX и предложение стейблкоинов.
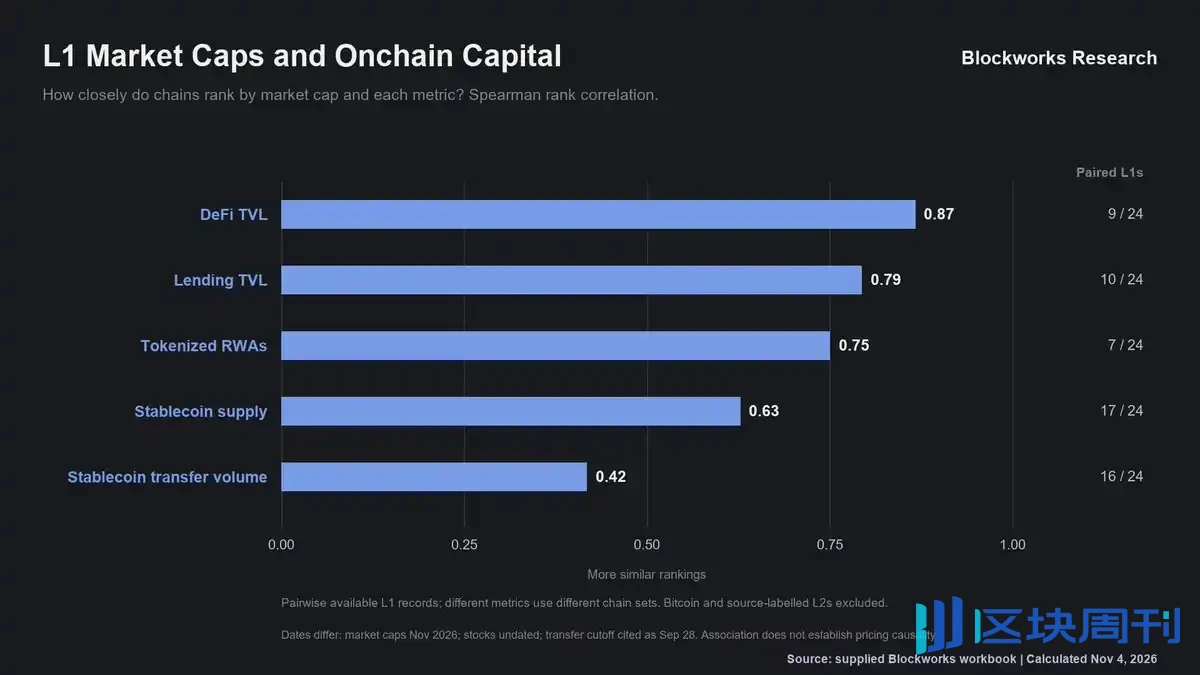
График: Регрессионный анализ изменений рыночной капитализации L1 относительно Биткоина и ончейн-метрик
Иллюзия долларовой номинации: разрыв между нативными токенами и реальным протокольным доходом
Если копнуть глубже, метрики в долларовом выражении часто склонны приукрашивать фундаментальные показатели. Это происходит потому, что когда цены токенов растут, сборы, уплачиваемые в нативных токенах, выглядят больше в долларовом выражении, а общая заблокированная стоимость (TVL) в значительной степени является лишь результатом нативных токенов, рассчитанных по рыночной капитализации.
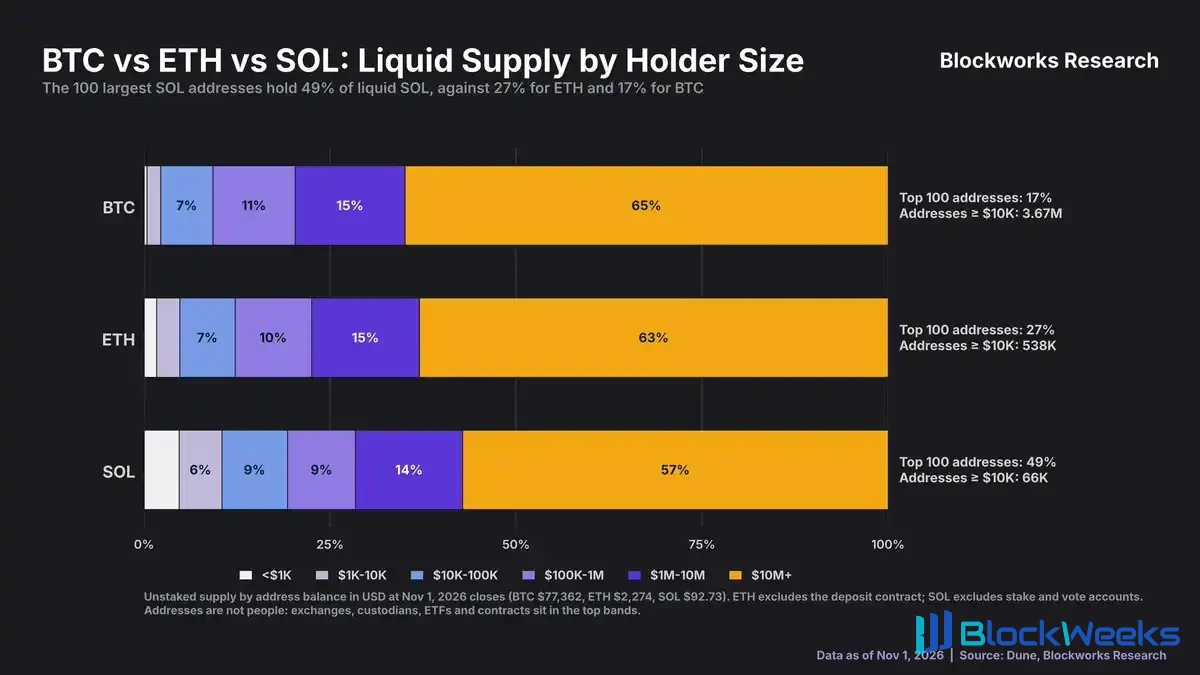
График: Сравнение реального протокольного дохода в номинации нативных токенов и в долларовой номинации
Развязка доходов Ethereum: политический дизайн, а не коллапс спроса
Ethereum — наиболее очевидный случай разрыва между реальным протокольным доходом (REV) и рыночной капитализацией сети.
На неделе обновления Dencun совокупный реальный протокольный доход Ethereum за последние 12 месяцев составлял 100 млн долларов США, а к августу 2025 года он упал до 100 млн долларов США, снижение на 60%.
Однако в то же время его рыночная капитализация росла вопреки тенденции, поднявшись со 100 млн долларов США до 100 млн долларов США. Это активный выбор политического дизайна, а не коллапс реального спроса. Введение сборов Blob и увеличение лимита Gas изначально были направлены на снижение цены блокчейн-пространства Layer 1.
Рост цены Ethereum в 2025 году в основном опирался на спотовые ETF и спрос на распределение со стороны казначейств публичных компаний.

График: Тенденция расхождения между протокольной выручкой Ethereum и рыночной капитализацией за последние 12 месяцев
Феномен резонанса Solana: протокольная выручка и рыночная капитализация движутся синхронно
Solana является типичным представителем синхронных колебаний двух кривых — протокольной выручки и рыночной капитализации сети.
С января 2023 года протокольная выручка Solana за последние 12 месяцев и её рыночная капитализация выросли примерно в 15 раз, и достигли пика на одной и той же неделе — 100 млн долларов США и 100 млн долларов США соответственно.
С тех пор оба показателя синхронно снижались и сейчас опустились до 100 млн долларов США и 100 млн долларов США соответственно.

График: Синхронная тенденция протокольной выручки Solana и рыночной капитализации за последние 12 месяцев
Активные адреса и объём торгов: слабая корреляция и циклическое расхождение
Затем я изучил активные адреса и объём торгов децентрализованных бирж (DEX). На протяжении полного цикла активные адреса и рыночная капитализация демонстрируют тенденцию совместного дрейфа, и это явление наиболее отчётливо проявляется на Solana и TRON.
Однако на недельном уровне эта корреляция значительно ослабевает, и наблюдаются огромные расхождения.
С января 2022 года количество активных адресов в Ethereum выросло на 26%, но его рыночная капитализация упала на 34%; в то время как количество активных адресов в Solana выросло в 17 раз, но его рыночная капитализация выросла лишь на 17%.

График: Сравнение циклических тенденций активных адресов и рыночной капитализации
Объём торгов DEX отслеживает рыночную капитализацию более тесно, чем количество адресов, особенно на Solana, где оба показателя начали с минимумов 2023 года и вместе достигли пика.
Но следует отметить, что объём торгов DEX номинирован в долларах США, поэтому часть соответствия обусловлена ценовыми колебаниями самих токенов. По мере роста доли токенизированных активов в объёме торгов мы сможем дополнительно проверить, сохраняется ли эта взаимосвязь.

График: Тенденция отслеживания объёма торгов DEX и рыночной капитализации
Проверка закона Меткалфа: стоимость сети близка к квадратному корню из количества адресов
Закон Меткалфа предоставляет классическую модель для оценки этих Layer 1. Закон гласит, что стоимость сети пропорциональна квадрату числа пользователей (показатель степени 2).

График: Соответствие сетевой стоимости закону Меткалфа
Аппроксимация рыночной капитализации по активным адресам даёт показатель эластичности 0,56 для Ethereum и 0,62 для Solana и BNB. Следовательно, фактическая стоимость масштабируется ближе к квадратному корню из количества адресов, а не к квадрату.

График: Аппроксимация коэффициента эластичности рыночной капитализации по активным адресам
Основная проблема заключается в том, что темп роста активных адресов будет постепенно замедляться по мере развития сети, и дело не только в величине показателя степени.
С января 2016 года количество активных адресов Bitcoin выросло лишь в 1,3 раза, тогда как его рыночная капитализация выросла в 252 раза. Ethereum не отошёл от этой закономерности: с февраля 2018 года количество его активных адресов выросло в 2,6 раза, рыночная капитализация выросла в 4,5 раза, а изменения активных адресов объяснили 84% изменений рыночной капитализации. Текущий цикл Solana короче, но в целом он всё ещё следует аналогичной траектории.

График: Долгосрочное сравнение темпов роста активных адресов и кратных роста рыночной капитализации
Тестирование мультипликаторов оценки публичных сетей: несостоятельность возврата к среднему и прогностическая сила выручки
Затем я протестировал шесть мультипликаторов оценки на этих сетях: мультипликатор Меткалфа, мультипликатор Одлыжко (пользователи, умноженные на натуральный логарифм), NVT на основе объёма переводов стейблкоинов, отношение рыночной капитализации к объёму торгов DEX, отношение рыночной капитализации к выручке протокола (Mcap/REV) и отношение рыночной капитализации к общему предложению стейблкоинов.
Практически применимая модель оценки требует, чтобы её мультипликатор надёжно возвращался к среднему и эффективно предсказывал будущую доходность при нахождении в зоне недооценки.
Однако тесты показывают, что ни один из мультипликаторов стабильно не проявляет характеристик возврата к среднему. Отношение рыночной капитализации к выручке протокола (Mcap/REV) — единственный показатель, способный предсказать положительную доходность в течение следующих 13 недель при низких процентилях оценки на нескольких публичных сетях (Ethereum и TRON).

График: Сравнение прогностической эффективности шести распространённых мультипликаторов оценки публичных сетей
Различия в структуре держателей: устоявшийся капитал и база долгосрочного удержания
Судя по поведению держателей, ни один Layer 1 не обладает столь глубокой базой долгосрочных держателей, как Bitcoin.
Даже с учётом нативного стейкинга лишь 4% предложения Solana и только 10% предложения Ethereum оставались неподвижными более трёх лет, тогда как соответствующая доля долгосрочно неподвижного предложения Bitcoin достигает 42%.

График: Сравнение доли предложения токенов, удерживаемых более 3 лет
В то же время топ-100 нестейкинговых адресов Solana по объему holdings контролируют 49% циркулирующих SOL, тогда как топ-100 адресов Ethereum владеют 27%, а Bitcoin — 17%.
По количеству адресов, удерживающих стоимость от $10 000 и выше, у Solana всего около 66 000, тогда как у Ethereum — 538 000, а у Bitcoin — 3,67 млн (это может в большей степени отражать различия в общей рыночной капитализации каждого актива).

График: Концентрация нестейкинговых ликвидных токенов и распределение адресов крупных держателей
Истинный ценовой якорь Ethereum: масштаб капитала аналогов, а не ончейн-активность
Если сосредоточиться на Ethereum, интересным явлением оказывается то, что его механизм ценообразования работает относительно масштаба капитала его конкурентов, а не на основе чистой ончейн-активности.
В группе сравнения основных публичных блокчейнов Ethereum занимает 59% общей доли рыночной капитализации, 53% предложения стейблкоинов, 60% объема переводов стейблкоинов, 70% DeFi TVL, 75% токенизированных активов реального мира (RWA) и 76% TVL кредитных протоколов.
Для сравнения, доля Ethereum в активных адресах и количестве ончейн-транзакций гораздо меньше — всего 5% и около 1% соответственно.

График: Сравнение доли Ethereum в накоплении капитала и доли активности среди аналогичных публичных блокчейнов
Тест кросс-чейн корреляции: общая заблокированная стоимость и стейблкоины определяют рейтинги рыночной капитализации
Эта закономерность в целом сохраняется для разных публичных блокчейнов. При ранжировании по рыночной капитализации рейтинги различных публичных блокчейнов тесно совпадают с их рейтингами по общей заблокированной стоимости (TVL) (коэффициент ранговой корреляции Спирмена 0,87), а также демонстрируют сильную корреляцию с рейтингами по предложению стейблкоинов (0,63).
Однако коэффициент корреляции между рейтингами рыночной капитализации и количеством ончейн-транзакций составляет всего 0,17, а с количеством активных адресов — только 0,45, что показывает чрезвычайно слабую связь.

График: Анализ ранговой корреляции рыночной капитализации с TVL, предложением стейблкоинов и транзакционной активностью
Стоит отметить, что в текущей структуре TVL на Ethereum сам ETH уже не занимает подавляющую долю, что значительно снижает автокорреляцию этого показателя и делает его более ценным в качестве ориентира.

График: Эволюция структуры активов общей заблокированной стоимости на Ethereum
Хотя это лишь поперечный рейтинг, а не полная причинно-следственная модель, он тесно согласуется с результатами регрессий временных рядов (даже при прогоне на выборке из более чем 40 публичных блокчейнов).
Ещё одно заметное различие заключается в структурном составе держателей токенов. Спотовые ETF и казначейства публично торгуемых компаний в настоящее время владеют 11,9% от общего предложения Ethereum, что примерно соответствует показателю Bitcoin в 12,2% и значительно выше показателя Solana в 7,9%.

График: Доля предложения каждого токена, удерживаемая спотовыми ETF и казначействами публично торгуемых компаний
Заключительные мысли об оценке публичных блокчейнов: конкуренция за денежный атрибут накопления капитала
Ключевой вывод в конечном счёте состоит в том, что драйверы оценки Layer 1 в меньшей степени зависят от того, какой объём ончейн-взаимодействий обрабатывает сеть, и в большей степени — от того, сколько капитала она способна привлечь и накопить.
Bitcoin остаётся доминирующей силой, определяющей краткосрочные колебания цен. По крайней мере сейчас, когда рынок оценивает активы Layer 1, он рассматривает их не столько как бизнесы, получающие прибыль от комиссионных денежных потоков, сколько как денежные активы, конкурирующие за накопление капитала и долю ликвидности.