Автор: tranks (@heytranks, данные предоставлены Bonanza Lab)
Составитель: Shenchao TechFlow
Введение Shenchao: Являясь одним из мировых центров с наиболее активной розничной криптоторговлей, тенденции листинга на южнокорейском рынке торговли в корейских вонах (KRW) исторически оказывали значительный эффект перелива ликвидности на мировые вторичные рынки. Однако с момента вступления в силу Закона о представлении и использовании информации о конкретных финансовых операциях в 2021 году и формирования Альянса цифровых активов (DAXA) пятью крупнейшими биржами стандарты листинга корейского рынка претерпевают глубокие институциональные изменения.
Подробная статистика аналитического центра ончейн-данных Bonanza Lab по Upbit, Bithumb, Coinone, Korbit и Gopax показывает, что доля альткоинов, размещённых исключительно в Корее, резко упала с 85% до однозначных цифр после вступления регулирования в силу, тогда как активы с более чем двухлетней зрелой историей торгов на ведущих зарубежных биржах стали основным объектом проверки. Хотя эта регуляторная эволюция значительно снизила риски инвестиционных предупреждений и делистинга, она также ослабила доходы от торговых комиссий, приносимые скачками в первый день, вынуждая корейские биржи искать конечный путь трансформации бизнеса.
Регуляторная база постепенно формируется, доля листингов только для Кореи значительно снижается
По мере постепенного становления и совершенствования южнокорейской нормативно-правовой базы в сфере криптовалют доля чисто корейских листингов резко сократилась.
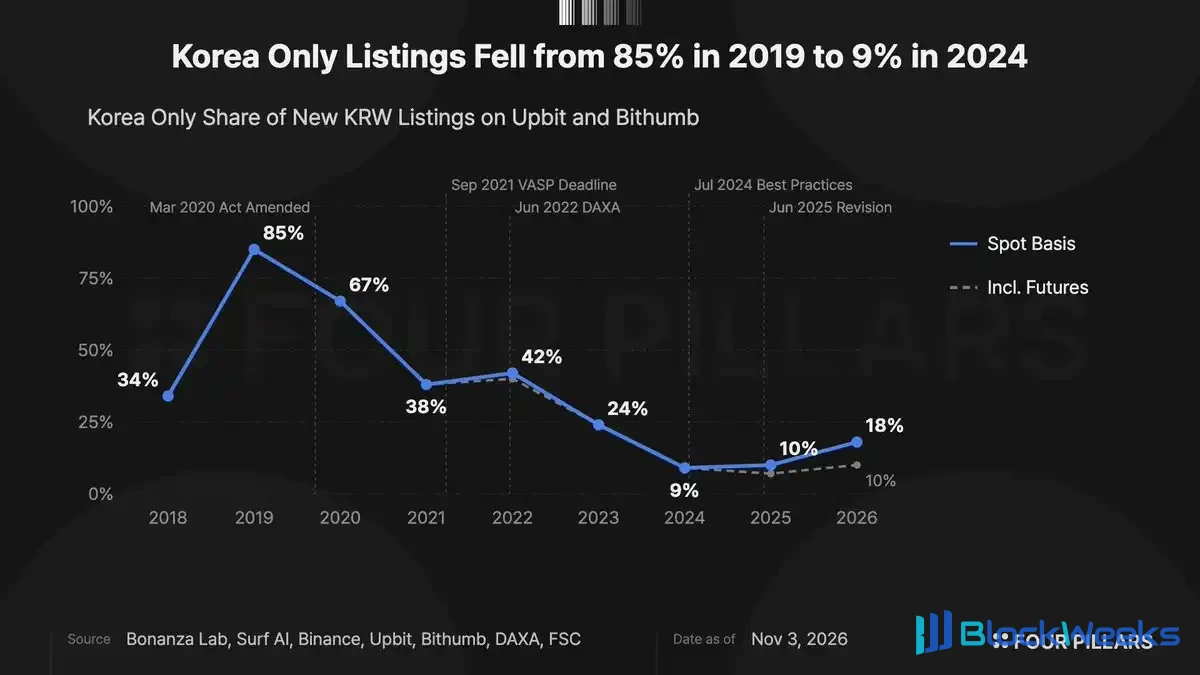
График: динамика доли листингов только для Кореи среди пяти крупнейших бирж корейской воны (2019–2026)
Приведённый выше график показывает эволюцию доли чисто корейских активов среди вновь добавленных торговых пар в корейских вонах на пяти регулируемых южнокорейских платформах торговли в корейских вонах (KRW): Upbit, Bithumb, Coinone, Korbit и Gopax.
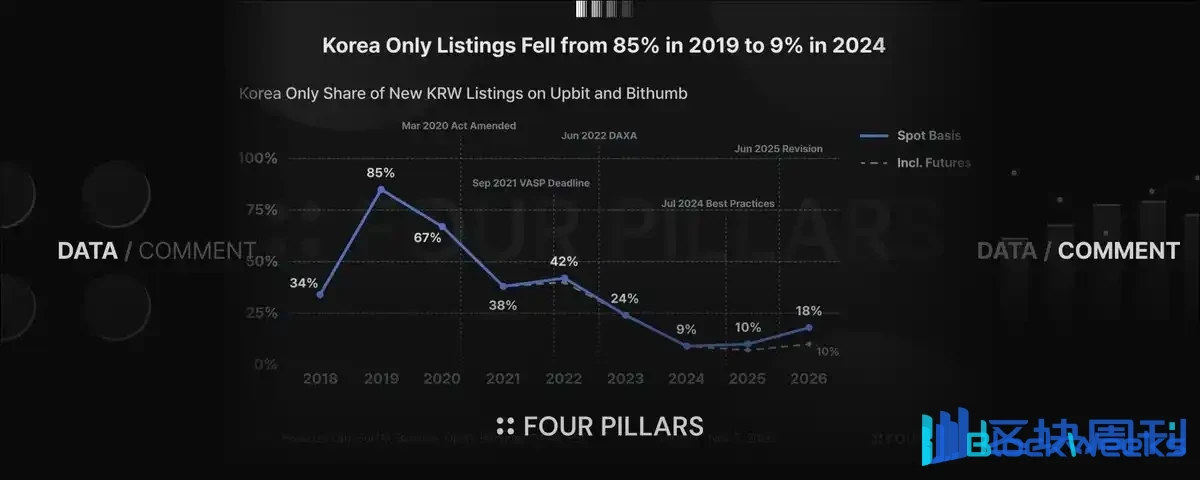
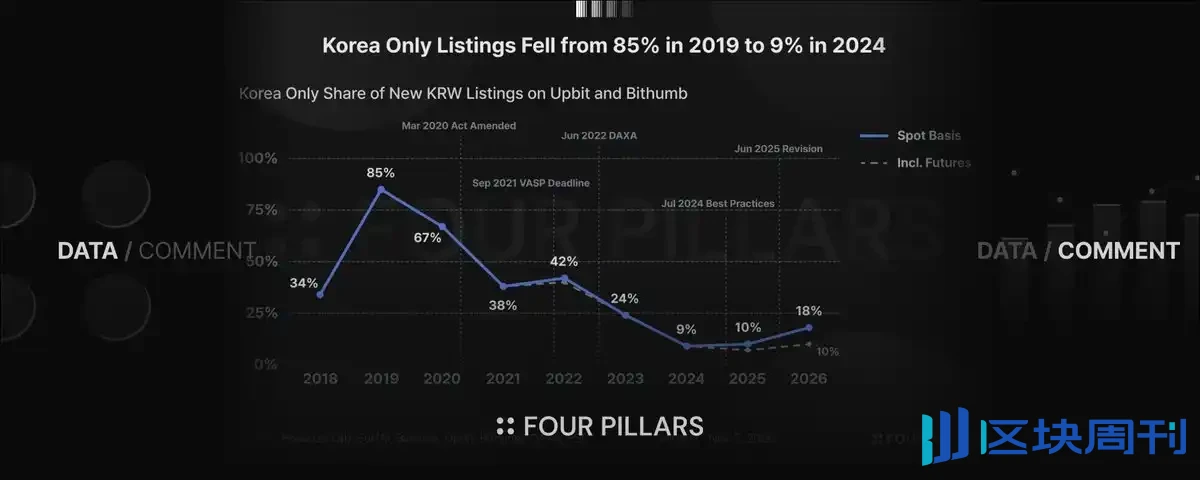
Эта доля значительно снизилась с 85% в 2019 году до 9% в 2024 году. Сопоставление этого с вехами развития регулирования виртуальных активов в Южной Корее делает институциональный путь эволюции совершенно очевидным.
Этот сдвиг начался с Закона о представлении и использовании информации о конкретных финансовых операциях (сокращённо — Закон о конкретной финансовой информации). Закон вступил в силу в марте 2021 года и требовал от торговых платформ завершить официальную регистрацию декларации с реальным именем до сентября 2021 года.
Для рынка корейской воны получение банковских счетов с верификацией по реальному имени стало обязательным законодательным требованием, и биржи были обязаны строго соблюдать стандарты соответствия в сфере противодействия отмыванию денег (AML) на уровне традиционных финансов. По оценкам, эти стандарты соответствия напрямую изменили решения бирж о листинге.
Фактически количество чисто корейских листингов резко сократилось с 19 в квартал до всего 3 в третьем квартале 2021 года (квартал крайнего срока регистрационной декларации), после чего объекты листинга на корейском рынке полностью сместились в сторону активов, уже имевших торговую историю за рубежом.
Далее последовали стандарты проверки при листинге, которых обычно придерживаются биржи. В 2022 году пять бирж корейской воны совместно сформировали Альянс цифровых активов (DAXA) и разработали единые руководящие принципы проверки, лучшие практические стандарты листинга которых официально вступили в силу в июле 2024 года.
Хотя руководящие принципы не делают зарубежный листинг абсолютным жёстким предварительным условием, они предусматривают, что активы, торгуемые более двух лет на соответствующих требованиям зарубежных биржах, могут считаться автоматически соответствующими базовым требованиям проверки, таким как белые книги и раскрытие информации.
В 2026 году (по состоянию на октябрь), хотя доля чистых листингов только на Корею немного восстановилась до 18%, если исключить активы, которые впервые торговались на зарубежных фьючерсных рынках, фактическая доля остается на очень низком уровне в 10%.
Общее количество листингов растет вопреки тенденции, сроки динамически корректируются в соответствии с рыночными циклами
Хотя доля чистых листингов только на Корею значительно сократилась, это не означает, что общее количество листингов на корейских биржах уменьшается.

График: Количество новых листингов на рынке корейской воны и распределение структуры времени зарубежной торговли
Статистика показывает, что общее количество новых листингов на рынках корейской воны двух основных платформ Upbit и Bithumb увеличилось с 43 в 2022 году до 116 в 2023 году, достигло 125 в 2024 году и выросло до 238 в 2025 году.
Продолжительность времени, в течение которого актив торговался за рубежом до выхода на корейский рынок, демонстрирует высокую степень циклической корреляции с общими рыночными условиями.
В 2025 году, когда биткоин был вблизи исторических максимумов в выражении в корейской воне, целых 111 активов были быстро введены на корейский рынок в течение 30 дней после зарубежного листинга, что составило 47% от общего числа листингов того года.
В резком контрасте с этим, в 2026 году зрелые активы, торговавшиеся за рубежом более одного года, стали основной силой новых добавлений, в общей сложности 52 (31%), и даже опытные токены, торговавшиеся за рубежом более шести лет (такие как CRV и RSR), были официально введены на корейский рынок в этот период.
Таким образом, практика листинга корейских бирж значительно изменилась: с одной стороны, они придерживаются рамок доступа, ориентированных на активы, уже залистингованные за рубежом, установленных в период формирования регулирования; с другой стороны, они гибко ускоряют или откладывают конкретные сроки листинга в зависимости от температуры вторичного рынка.
Стабильность после листинга улучшается, доля делистинга по умолчанию зрелых зарубежных активов значительно снижается
Поскольку доля активов с зарубежной торговой базой продолжает расти, общая стабильность токенов после листинга в Корее также значительно улучшилась.

График: Изменения в доле активов, помещенных в инвестиционное предупреждение или делистингованных в течение двух лет после листинга
Доля активов, помещенных в список "инвестиционных предупреждений" бирж или объявленных о прекращении торговли (делистинге) в течение двух лет после листинга, неуклонно снижалась с 24% для когорты листинга 2020 года до 10% для когорты 2024 года.
Активы с различными атрибутами листинга демонстрируют чрезвычайно значительное расхождение в показателях риска. Среди всех активов, залистингованных в период с 2020 по 2024 год, 44 из 148 токенов, впервые залистингованных исключительно на внутреннем рынке (30%), были помещены в предупреждение или делистингованы в течение двух лет; тогда как для активов, которые впервые торговались за рубежом, только 26 из 279 (9%) столкнулись с такими ситуациями, при этом уровень предупреждений о нарушениях составил менее одной трети от уровня токенов, впервые залистингованных на внутреннем рынке.
Время зарубежной инкубации и устойчивость цен: волатильность цен в первый месяц имеет тенденцию к сглаживанию
В то же время продолжительность времени, в течение которого актив торговался за рубежом, оказала решающее влияние на траекторию цен его вторичного рынка после листинга в Южной Корее.

График: Сравнение медианного снижения цен через 30 дней после листинга для активов с различной историей зарубежной торговли
Согласно статистической медиане, те активы, которые были срочно введены в Южную Корею в течение 30 дней после листинга за рубежом, показали медианное падение цены вплоть до 39% в течение 30 дней после листинга в Южной Корее; напротив, зрелые активы с историей торговли за рубежом более одного года показали медианное падение цены всего в 7% через 30 дней после листинга.
Короче говоря, активы, которые впервые торговались за рубежом, имеют более низкую вероятность попадания в инвестиционное предупреждение или делистинга после листинга в Южной Корее; и среди этих активов чем дольше время инкубации за рубежом, тем меньше просадка цены в ранний период после листинга в Южной Корее.
Поскольку руководящие принципы листинга, основанные на передовой практике, эффективно снижают нагрузку на проверку для таких зрелых активов, даже если графики листинга динамически тонко настраиваются в зависимости от условий бычьего и медвежьего рынков, фокус листинга южнокорейских бирж, скорее всего, останется в долгосрочной перспективе закреплённым на зрелых активах с длительной историей торговли за рубежом.
Новые вызовы для бирж: охлаждение ликвидности и трансформация доходов за пределами листинга
Однако модель листинга, которая чрезмерно отдаёт приоритет истории торговли за рубежом, не является полностью хорошей новостью для бирж.

График: Доля объёма торгов в первый день и модель зависимости от биржевых комиссий
Это связано с тем, что те устоявшиеся активы, которые уже полностью торговались за рубежом, часто генерируют относительно ограниченный спекулятивный объём торгов в первый день их листинга в Южной Корее.
Поскольку подавляющее большинство операционных доходов южнокорейских бирж сильно зависит от комиссий за спотовую торговлю, недавно листингованные токены, лишённые взрывного импульса в первый день, могут напрямую снизить прибыльность бирж.
Конечно, если в будущем снова начнётся бычий рынок, количество листингов новых популярных активов, только что выпущенных за рубежом, может снова увеличиться, тем самым смягчив давление на доходы в краткосрочной перспективе. Но если они будут полагаться исключительно на структуру листинга, следующую за течением, биржам будет трудно построить стабильную и устойчивую к циклам устойчивую бизнес-модель.
По мере созревания системы нормативного соответствия безопасность и стабильность листинговых активов действительно значительно улучшились. Основной вызов, с которым сегодня действительно сталкиваются южнокорейские биржи, заключается в том, как развивать совершенно новый торговый спрос и диверсифицированные источники деловых доходов за пределами чисто листингового роста.
Примечание: Данные и статистическая поддержка для этой статьи предоставлены исследовательским институтом ончейн-данных Bonanza Lab (https://bonanzalab.io).