Visão Geral
A negociação de ações tokenizadas atingiu um novo marco de liquidez, gerando aproximadamente US$ 20,9 bilhões em volume de exchanges descentralizadas nos últimos 30 dias. A Uniswap respondeu por 60,1% dessa atividade, com a Uniswap v4 representando 40,7% e a v3 outros 19,4%, o equivalente a cerca de US$ 12,6 bilhões em volume de negociação combinado. Os números mostram que as ações tokenizadas estão avançando além da emissão e do acesso por corretoras em direção a um mercado secundário onchain cada vez mais ativo.
Os números exigem interpretação cuidadosa. Os US$ 20,9 bilhões representam giro acumulado de negociação, não TVL de ações tokenizadas, participações de investidores ou novo capital entrando no mercado. Os mesmos ativos podem ser negociados repetidamente e, portanto, contribuir para o volume várias vezes. Ainda assim, a concentração da atividade em exchanges descentralizadas importa porque mostra onde a descoberta de preços e a liquidez estão começando a se formar.
O desenvolvimento mais profundo é que os tokens vinculados a ações estão cada vez mais se comportando como ativos financeiros programáveis. Eles podem potencialmente se mover entre carteiras, ser negociados por meio de formadores de mercado automatizados e interagir com infraestrutura de empréstimos ou produtos estruturados. Isso cria oportunidades que posições tradicionais em corretoras não conseguem replicar facilmente, ao mesmo tempo que introduz novas questões sobre direitos dos acionistas, design de oráculos, concentração de liquidez e negociação fora do horário convencional de mercado. A negociação de ações tokenizadas, portanto, está passando de uma história de emissão para uma história de estrutura de mercado.
Principais Conclusões
- Ações tokenizadas geraram aproximadamente US$ 20,9 bilhões em volume de negociação em DEXs em 30 dias.
- A Uniswap controlou 60,1% da atividade, com a v4 sozinha respondendo por 40,7%.
- O volume de negociação mede o giro, e não o capital investido ou o TVL.
- A liquidez está se tornando uma vantagem competitiva mais importante do que simplesmente emitir mais tokens de ações.
- Propriedade legal, ações corporativas e precificação fora do horário permanecem grandes desafios estruturais.
Por que a negociação de ações tokenizadas atingiu US$ 20,9 bilhões?
O número de US$ 20,9 bilhões mede atividade de mercado, não influxos de capital
A primeira distinção analítica é entre giro e ativos. Uma exchange descentralizada registra o valor nocional de cada swap, então o mesmo US$ 1 milhão de capital pode gerar muitos milhões de dólares em volume se mudar de mãos repetidamente. Formadores de mercado, arbitradores e traders ativos podem, portanto, produzir um giro substancial sem um aumento comparável nas participações subjacentes de ações tokenizadas. Descrever o número de US$ 20,9 bilhões como “capital fluindo para ações tokenizadas” superestimaria materialmente o que os dados mostram.
Mesmo com essa limitação, o giro acelerado é relevante porque mercados secundários líquidos são necessários se os valores mobiliários tokenizados devem evoluir além de invólucros digitais em torno de ativos tradicionais. Emitir um token representando exposição a ações é tecnicamente simples em comparação com construir um mercado onde os usuários possam entrar e sair de posições com eficiência, os preços permaneçam próximos aos títulos subjacentes e a liquidez persista durante a volatilidade. Alta atividade de negociação sugere que as ações tokenizadas estão começando a desenvolver essa segunda camada.
A próxima questão é a qualidade do mercado. A adoção sustentável deve eventualmente produzir não apenas volume maior, mas também spreads mais estreitos, liquidez mais profunda, contrapartes mais diversas e atividade consistente em diferentes condições de mercado. Se o volume for gerado principalmente por especulação de curta duração ou arbitragem repetida em torno de um conjunto limitado de tokens, a significância econômica é mais estreita. O marco de US$ 20,9 bilhões é, portanto, evidência de crescente atividade de mercado, não prova de que as ações tokenizadas já alcançaram adoção madura.
Por que a participação de 60,1% da Uniswap importa
A participação combinada de 60,1% da Uniswap mostra que a liquidez de ações tokenizadas já está se concentrando em torno de um número relativamente pequeno de locais de execução. A Uniswap v4 respondeu por 40,7% do volume total de DEXs, enquanto a v3 contribuiu com 19,4%. Essa concentração pode ser benéfica durante o desenvolvimento inicial de um mercado emergente porque traders, arbitradores e provedores de liquidez sabem onde as contrapartes têm maior probabilidade de serem encontradas, reduzindo a fragmentação que surgiria se a liquidez fosse espalhada de forma escassa por dezenas de protocolos.
A Uniswap também entrou na Robinhood Chain como sua principal AMM pública, apoiando Stock Tokens em sua interface, carteira, API e múltiplas versões de protocolo. Essa distribuição dá às ações tokenizadas acesso a infraestrutura originalmente construída para ativos nativos de cripto, mas cada vez mais capaz de lidar com RWAs. A vantagem competitiva importante, portanto, não é simplesmente a marca da Uniswap ou o volume existente de DEX; é uma pilha de liquidez madura que pode ser reutilizada à medida que novas classes de ativos migram para onchain.
No entanto, a concentração cria seu próprio risco. Se mais da metade da negociação de ações tokenizadas depende de uma família de protocolos, falhas de contrato inteligente, comportamento dos provedores de liquidez ou mudanças no roteamento podem ter efeitos desproporcionais. A maturidade do mercado deve eventualmente ser medida pela resiliência, assim como pela participação de mercado.
Por que o Uniswap v4 já lidera a negociação de ações tokenizadas?
A infraestrutura de liquidez flexível está se tornando mais importante
A participação de 40,7% do Uniswap v4 é notável porque sugere que os ativos tokenizados estão migrando diretamente para infraestruturas de liquidez mais recentes, em vez de simplesmente permanecerem na versão de protocolo mais estabelecida. O V4 introduz uma arquitetura mais flexível na qual os desenvolvedores podem usar hooks para personalizar o comportamento do pool, taxas e outras funções de mercado. Essas capacidades podem eventualmente se tornar úteis para ativos cujas condições de negociação diferem dos tokens cripto padrão.
Seria prematuro atribuir todo o crescimento das ações tokenizadas diretamente aos hooks do v4, porque o volume de negociação depende da disponibilidade de ativos, incentivos de liquidez, roteamento de usuários e participação de formadores de mercado, bem como do design do protocolo. A conclusão mais forte é que a liquidez de ações tokenizadas está se mostrando capaz de migrar para novas infraestruturas de DEX relativamente rápido.
Isso importa porque as ações criam requisitos de design de mercado que os tokens nativos de cripto nem sempre têm. Os mercados de ações contêm leilões de abertura e fechamento, interrupções de negociação, ações corporativas e sessões definidas. Uma arquitetura de AMM programável poderia eventualmente ajudar os desenvolvedores a construir comportamentos especializados em torno de tais requisitos, embora a infraestrutura regulatória e legal ainda precisasse apoiá-lo. A oportunidade, portanto, não é meramente "ações em uma AMM", mas AMMs cada vez mais se adaptando às características de ativos financeiros regulamentados.
Como a negociação de ações tokenizadas é diferente da negociação tradicional de ações?
A camada de execução muda, mas a economia subjacente não desaparece
As ações tradicionais são negociadas principalmente por meio de bolsas, sistemas alternativos de negociação e infraestrutura de corretoras-distribuidoras usando livros de ofertas e mecanismos estabelecidos de formação de mercado. As ações tokenizadas podem, em vez disso, ser negociadas por meio de pools de liquidez baseados em blockchain, nos quais contratos inteligentes executam transações diretamente contra a liquidez disponível. Isso muda como execução, custódia e liquidação podem interagir, potencialmente permitindo que ativos se movam entre aplicações sem retornar repetidamente a um corretor centralizado.
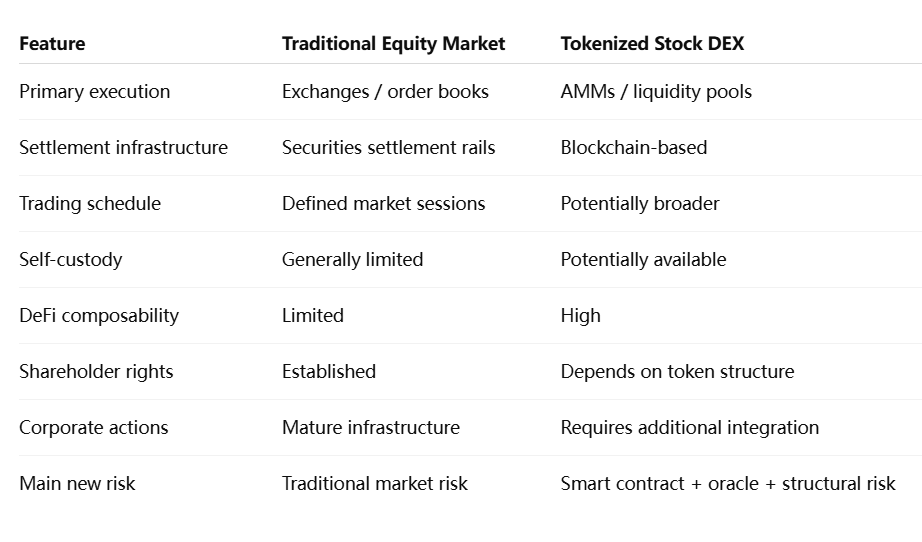
O ponto analítico importante é que a composabilidade da blockchain não resolve automaticamente a complexidade do mercado de valores mobiliários. Uma ação é mais do que um ticker de preço. A propriedade determina direitos a dividendos, votos, ofertas de aquisição, desdobramentos, fusões e outras ações corporativas. Um token pode ser negociado eficientemente em uma DEX enquanto fornece uma relação legal materialmente diferente com o emissor subjacente.
Isso torna a arquitetura legal cada vez mais importante à medida que o volume de negociação cresce. A indústria está começando a se mover da simples questão de saber se as ações podem ser negociadas onchain para a questão mais difícil de saber exatamente o que o detentor do token possui.
US$ 20,9 bilhões significam que as ações tokenizadas se tornaram mainstream?
O volume por si só é uma métrica de adoção incompleta
Não. O alto giro é um sinal importante de liquidez, mas a adoção mainstream exigiria um conjunto mais amplo de evidências. Crescimento de detentores, saldos retidos, acesso geográfico, profundidade de liquidez, participação institucional e a quantidade de ações tokenizadas usadas como garantia forneceriam um quadro mais completo.
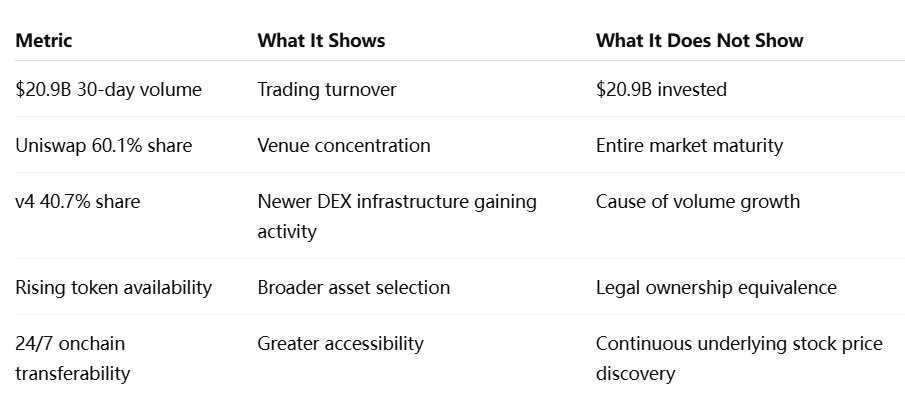
Essa distinção se torna particularmente importante quando ativos tokenizados são negociados fora do horário convencional do mercado de ações dos EUA. Um mercado em blockchain pode permanecer operacional nos fins de semana, mas o título subjacente pode não ter um preço ativo no mercado primário. Um token pode, portanto, desenvolver um prêmio ou desconto temporário com base em expectativas, em vez de transações contemporâneas no mercado à vista.
Para que a negociação de ações tokenizadas amadureça, os participantes do mercado precisarão de abordagens robustas para precificação de referência, fechamentos de mercado e ações corporativas, em vez de simplesmente maior liquidez em AMMs.
Por que os direitos dos acionistas estão se tornando a próxima grande questão
Um token negociável não é automaticamente uma ação
O rápido crescimento da negociação de ações tokenizadas está expondo uma distinção estrutural que era menos importante quando o mercado era pequeno: exposição econômica e propriedade legal de ações não são a mesma coisa. Alguns produtos representam valores mobiliários reconhecidos pelo emissor, enquanto outros são reivindicações de dívida, representações de custódia ou instrumentos sintéticos projetados principalmente para rastrear preços de ações.
Essa distinção afeta o que acontece além da compra e venda. Um acionista convencional participa de um sistema de propriedade que contém registros oficiais de acionistas, processos de votação, dividendos e comunicações corporativas. Se um token estiver desconectado dessa infraestrutura, o usuário pode receber exposição ao preço sem receber a mesma posição legal que um acionista.
Isso provavelmente se tornará uma das questões competitivas definidoras para ações tokenizadas. Os mercados onchain tornaram os ativos financeiros tecnicamente composáveis; o próximo desafio é alcançar o que poderia ser chamado de composabilidade legal — garantir que o movimento do token por carteiras e protocolos permaneça compatível com propriedade reconhecida, ações corporativas e proteções ao investidor.
O surgimento de iniciativas do setor focadas na tokenização patrocinada pelo emissor reflete essa transição. A liquidez pode tornar um mercado atraente, mas a clareza legal determina se as ações tokenizadas podem, em última análise, funcionar como uma forma credível e alternativa de propriedade de valores mobiliários.
O que o DeFi poderia fazer com ações tokenizadas?
A utilidade como garantia pode importar mais do que o volume de negociação à vista
A próxima fase de desenvolvimento pode ser impulsionada menos pelo volume à vista em DEXs e mais pelo que pode ser construído sobre ações tokenizadas. Se tokens de ações legal e tecnicamente adequados se tornarem garantias aceitáveis, os usuários poderiam potencialmente tomar empréstimos de stablecoins usando carteiras de ações como garantia, construir estratégias automatizadas de hedge ou combinar ações com Treasuries tokenizados e outros RWAs em carteiras programáveis.
Isso estenderia o DeFi além de uma base de garantias dominada por ativos nativos de cripto. As ações introduzem características de fluxo de caixa e fatores de mercado que diferem do BTC ou do ETH, potencialmente criando mercados de crédito onchain mais diversificados.
A dificuldade é a gestão de risco. Um protocolo que aceita ações deve considerar fechamentos de mercado, interrupções de negociação, dividendos, desdobramentos e eventos corporativos súbitos. Dados de mercado confiáveis e infraestrutura de oráculos tornam-se essenciais porque um preço de ação impreciso pode gerar liquidações inadequadas mesmo quando o próprio contrato inteligente opera corretamente.
A tokenização, portanto, impulsiona várias partes da infraestrutura financeira onchain simultaneamente. Ativos, liquidez, dados de mercado e registros de propriedade precisam cada vez mais evoluir em conjunto.
Quais são os principais riscos?
Concentração de liquidez e estrutura legal importam mais do que a velocidade bruta da blockchain
O mercado atual enfrenta vários riscos interconectados. Primeiro, a liquidez concentrada aumenta a dependência de um pequeno número de protocolos. Segundo, diferentes estruturas de tokens podem conceder aos usuários direitos legais muito diferentes, mesmo quando os produtos parecem semelhantes em uma interface. Terceiro, a negociação contínua em blockchain cria potenciais desalinhamentos de preços quando as bolsas subjacentes estão fechadas.
O risco de contratos inteligentes e oráculos adiciona outra dimensão. Uma ação tokenizada da Apple pode, em última análise, referenciar um dos títulos mais líquidos do mundo, mas sua representação onchain ainda pode sofrer com um bug de contrato ou entrada de preço incorreta. A tokenização, portanto, adiciona novo risco de infraestrutura sem eliminar o risco convencional de ações.
A fragmentação regulatória também pode afetar a liquidez. Se o mesmo produto puder ser negociado apenas por usuários em certas jurisdições, a liquidez global onchain poderá permanecer segmentada, apesar da abertura técnica das redes blockchain.
Visão da MEXC: a liquidez está se tornando o verdadeiro fosso dos RWAs
A emissão de tokens está se tornando mais fácil. A vantagem competitiva mais difícil é criar liquidez duradoura, descoberta de preços confiável e utilidade financeira em torno do ativo tokenizado. O número de US$ 20,9 bilhões em volume é significativo porque sugere que o mercado de ações tokenizadas está começando a competir na camada de execução, e não apenas na camada de emissão.
A participação de 60,1% da Uniswap ilustra a força dos efeitos de rede nessa transição. Uma vez que uma plataforma atrai liquidez significativa, traders, formadores de mercado e aplicações têm incentivos para direcionar atividade adicional para lá, reforçando sua posição. Mas a mesma concentração significa que a próxima fase deve ser avaliada pela qualidade de execução e resiliência, e não apenas pela participação de mercado.
O mercado mais amplo de RWAs pode seguir um padrão semelhante. O AUM tokenizado identifica onde os ativos existem; a liquidez e a utilização como garantia mostram se esses ativos se tornaram instrumentos financeiros funcionais.
A negociação de ações tokenizadas está passando da emissão para a liquidez
A negociação de ações tokenizadas atingir aproximadamente US$ 20,9 bilhões em volume de DEX em 30 dias marca uma transição importante para ações onchain. O número não representa US$ 20,9 bilhões de novo capital de investimento, mas demonstra que a exposição a ações tokenizadas está gerando um volume substancial no mercado secundário. A participação de 60,1% da Uniswap mostra ainda que uma camada de execução reconhecível está começando a emergir.
O desenvolvimento mais importante é o que vem a seguir. O mercado demonstrou amplamente que tokens vinculados a ações podem ser emitidos e negociados. Agora precisa demonstrar que esses mercados podem manter liquidez profunda, precificação de referência confiável e tratamento consistente dos direitos dos acionistas e das ações corporativas.
É aqui que as ações tokenizadas se tornam mais do que apenas outra categoria de RWA. Se os ativos puderem combinar liquidez descentralizada com estruturas de propriedade confiáveis e, eventualmente, servir como garantia em todo o financiamento onchain, eles poderão criar uma nova camada de mercado de valores mobiliários, em vez de apenas reproduzir a exposição de corretagem em uma blockchain.
O marco de US$ 20,9 bilhões, portanto, importa não porque as ações tokenizadas já substituíram os mercados de ações tradicionais, mas porque a negociação de ações tokenizadas está começando a desenvolver sua própria infraestrutura de liquidez. Se essa infraestrutura também pode apoiar a propriedade institucional, o gerenciamento de riscos e a governança corporativa determinará o quão importante o mercado se tornará em última análise.
Fontes
https://blog.uniswap.org/robinhood-chain-is-live
https://developers.uniswap.org/docs/protocols/v4/deployments
https://docs.robinhood.com/chain/stock-tokens/
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.