Visão Geral
A Circle lançou o Empréstimo com Garantia de Ativos Digitais para clientes elegíveis da Circle Mint LLC, criando um fluxo de trabalho institucional integrado que permite aos detentores de Bitcoin acessar liquidez em USDC sem primeiro vender seu BTC. Lançado em 21 de setembro de 2026, o serviço permite que clientes elegíveis depositem BTC, mintem Circle Wrapped Bitcoin (cirBTC), movam esse colateral tokenizado por meio de uma carteira que controlam para mercados de empréstimo terceirizados compatíveis e recebam USDC emprestado diretamente na Circle Mint. O fluxo de trabalho está disponível na Arc e na Ethereum, com mercados compatíveis com Morpho incluídos no lançamento.
A estrutura é importante porque a própria Circle não está simplesmente fazendo um empréstimo convencional de balanço patrimonial contra o Bitcoin do cliente. As taxas de empréstimo, os requisitos de garantia, os limites de liquidação e a liquidez disponível são determinados pelo mercado de empréstimo terceirizado compatível. Em vez disso, a Circle integra a custódia de BTC, a emissão de cirBTC, a colateralização em DeFi e a distribuição de USDC em um único fluxo de trabalho institucional.
Isso muda o papel econômico que o Bitcoin pode desempenhar para um detentor institucional. O BTC pode permanecer parte de uma estratégia de tesouraria de longo prazo enquanto também sustenta liquidez de dólar de curto prazo. No entanto, o arranjo não elimina o risco: o empacotamento introduz dependências de custódia e tokenização, o empréstimo cria alavancagem, e uma queda no BTC pode desencadear liquidação sob as regras do mercado de empréstimo selecionado.
O significado do empréstimo com garantia de Bitcoin, portanto, não é simplesmente que as instituições podem tomar empréstimos contra BTC. É que BTC, colateral empacotado, liquidez de stablecoin e crédito onchain estão cada vez mais sendo conectados em uma única pilha de gestão de capital.
Principais Conclusões
- Clientes elegíveis da Circle Mint LLC agora podem usar BTC para acessar liquidez em USDC por meio de um fluxo de trabalho integrado.
- O BTC é convertido em cirBTC com lastro 1:1 antes de ser fornecido a mercados de empréstimo terceirizados compatíveis.
- A Circle não está atuando como o credor convencional; mercados terceirizados determinam taxas, requisitos de garantia e limites de liquidação.
- O DABB está disponível na Arc e na Ethereum, com mercados compatíveis com Morpho incluídos no lançamento.
- A oportunidade maior é transformar participações institucionais em BTC em colateral produtivo sem exigir uma venda direta.
Como Funciona Realmente o Empréstimo com Garantia de Bitcoin da Circle?
O Produto Conecta Várias Funções Financeiras Existentes em Um Único Fluxo de Trabalho
O produto de Empréstimo com Garantia de Ativos Digitais da Circle começa com BTC nativo. Um cliente elegível da Circle Mint LLC deposita Bitcoin e minta uma quantidade equivalente de cirBTC, o ativo Bitcoin empacotado da Circle. O cliente pode então mover o cirBTC por meio de uma carteira sob seu controle para um mercado de empréstimo terceirizado compatível, penhorá-lo como garantia e tomar USDC emprestado, que pode ser entregue diretamente na Circle Mint.
Os componentes individuais não são totalmente novos. O Wrapped Bitcoin existe há anos, protocolos DeFi já aceitam colateral cripto, e empréstimos em stablecoin estão bem estabelecidos. A inovação é a integração operacional. Usuários institucionais não precisam mais coordenar independentemente a custódia de BTC, a emissão de token empacotado, um protocolo de empréstimo e o retorno de liquidez em stablecoin para um ambiente de conta empresarial.
Isso importa porque a adoção institucional muitas vezes depende menos de se uma transação é tecnicamente possível e mais de se o fluxo de trabalho pode ser controlado, monitorado e reconciliado pelas equipes de tesouraria e risco. Ao vincular Circle Mint, cirBTC e mercados de empréstimo terceirizados, a Circle está tentando fazer com que o empréstimo onchain se assemelhe a um serviço financeiro unificado, em vez de uma sequência de operações DeFi desconectadas.
A Circle Está Emprestando USDC Diretamente Contra BTC?
Não no sentido convencional. A Circle afirma explicitamente que o colateral do cliente é fornecido a protocolos de empréstimo terceirizados compatíveis, enquanto as taxas de empréstimo, os requisitos de garantia, os limites de liquidação, a liquidez e a disponibilidade são determinados pelo mercado selecionado. Mercados compatíveis com Morpho estavam disponíveis no lançamento, com a Circle indicando que mercados adicionais e plataformas terceirizadas poderiam ser suportados ao longo do tempo.
Essa distinção é essencial para avaliar o risco. Um cliente da Circle Mint pode usar a infraestrutura da Circle para entrar e sair do fluxo de trabalho, mas os termos econômicos do empréstimo não são fixados apenas pela Circle. O protocolo de empréstimo, o mercado de colateral e a liquidez disponível determinam quanto USDC pode ser emprestado e sob quais condições o colateral poderia ser liquidado.
Para uma instituição, a due diligence, portanto, não pode parar na Circle. As equipes de risco precisam entender tanto a estrutura do BTC empacotado quanto o mercado terceirizado específico onde o empréstimo ocorre.
Por Que o BTC Precisa se Tornar cirBTC Primeiro?
O Bitcoin Nativo Não Pode Entrar Diretamente em Contratos Inteligentes da Ethereum ou Arc
O Bitcoin é altamente líquido e amplamente reconhecido como colateral digital, mas o BTC nativo existe na rede Bitcoin e não pode ser inserido diretamente em contratos inteligentes da Ethereum ou Arc. Um protocolo de empréstimo nessas redes, portanto, precisa de uma representação tokenizada que possa interagir com lógica programável de colateral e liquidação.
O cirBTC desempenha essa função. A Circle afirma que cada cirBTC é lastreado 1:1 por BTC nativo, com reservas verificáveis de forma independente onchain. A Circle também afirma que o BTC subjacente é protegido pela Circle National Trust e mantido separadamente dos ativos corporativos da Circle.
O wrapper separa efetivamente o lastro econômico do ativo do ambiente em que ele pode ser usado. O BTC nativo permanece protegido em custódia no Bitcoin, enquanto o cirBTC circula por contratos inteligentes em redes compatíveis. Isso torna o Bitcoin utilizável em fluxos de crédito, liquidação e negociação que a rede Bitcoin base não suporta nativamente.
Essa funcionalidade vem com uma dependência adicional. Manter BTC nativo envolve risco de rede Bitcoin e de custódia; manter cirBTC também exige confiança na emissão, resgate, gestão de reservas e estrutura de custódia do wrapper. O Bitcoin empacotado, portanto, melhora a composabilidade enquanto adiciona uma camada de risco de contraparte e operacional.
Como Funciona o Fluxo de Empréstimo da Circle?
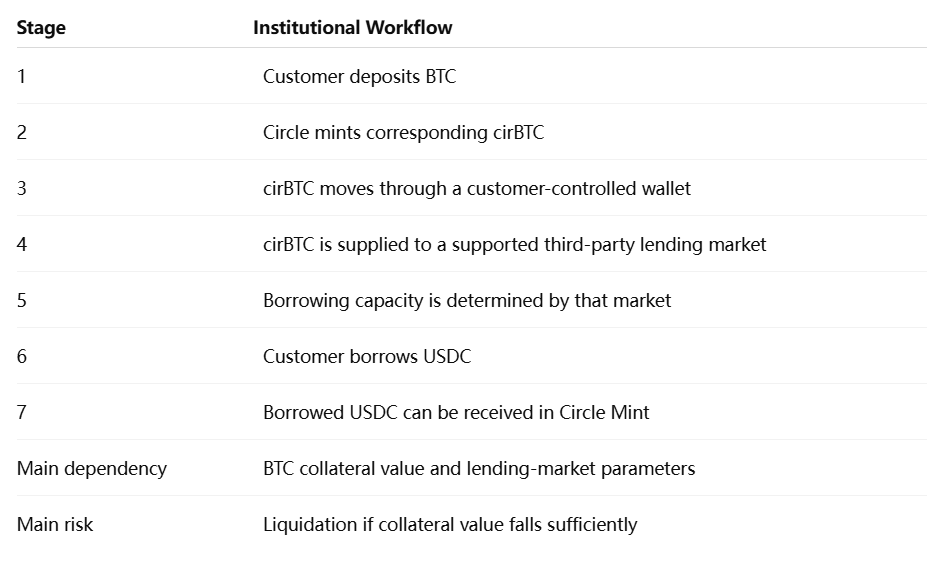
O fluxo mostra por que descrever o produto simplesmente como um “empréstimo de Bitcoin da Circle” é incompleto. A Circle fornece a infraestrutura que conecta os ativos e o usuário, enquanto a camada de crédito permanece onchain e específica do mercado.
Por Que uma Instituição Tomaria Empréstimo Usando BTC Como Garantia em Vez de Vendê-lo?
A Colateralização Separa Necessidades de Liquidez de Decisões de Investimento
Uma instituição que detém BTC pode precisar de liquidez em dólares sem querer reduzir sua posição em Bitcoin. Um tesouro corporativo pode precisar de capital de giro, um formador de mercado pode precisar de liquidez adicional para liquidação, ou uma empresa de negociação pode precisar de USDC para atuar nos mercados de ativos digitais. Vender BTC resolve o problema de liquidez, mas também altera a exposição de mercado da instituição.
O empréstimo com garantia em Bitcoin cria outra opção. A instituição pode manter exposição econômica ao BTC enquanto penhora o ativo empacotado como garantia para obter USDC. Se a liquidez emprestada for usada produtivamente e a garantia permanecer suficientemente sobrecolateralizada, o tesouro pode acessar dólares sem se desfazer permanentemente da posição em Bitcoin.
Essa é uma ideia padrão no mercado financeiro tradicional. Títulos, bonds governamentais e outros ativos rotineiramente servem como garantia para financiamentos. O que está mudando é a capacidade de colocar o Bitcoin em um fluxo de crédito programável comparável.
No entanto, “sem vender BTC” não deve ser confundido com “sem arriscar BTC”. Uma vez que o ativo é penhorado, uma queda suficientemente grande no Bitcoin pode levar à liquidação. O tomador pode evitar uma venda voluntária no início da transação apenas para enfrentar uma venda forçada mais tarde se os requisitos de garantia forem violados.
O Empréstimo com Garantia em Bitcoin Introduz Alavancagem às Posições de Tesouraria
Considere uma instituição com US$ 10 milhões em BTC que toma emprestado US$ 5 milhões em USDC usando-o como garantia. No início, a garantia pode parecer confortavelmente acima da dívida. Se o Bitcoin cair 30%, no entanto, o valor da garantia cai para US$ 7 milhões, enquanto o passivo em USDC permanece praticamente inalterado antes dos juros. O índice efetivo de empréstimo sobre valor aumenta acentuadamente, mesmo que a instituição não tenha tomado nenhuma ação adicional.
É por isso que os requisitos de garantia e os limites de liquidação importam tanto quanto a capacidade de tomar emprestado. A Circle observa explicitamente que esses parâmetros são determinados pelo mercado terceirizado selecionado e podem mudar.
Para equipes institucionais de tesouraria, garantias produtivas só são valiosas quando a alavancagem pode ser gerenciada em condições de estresse. A métrica de risco relevante, portanto, não é apenas quanto USDC pode ser emprestado, mas quanta volatilidade no preço do BTC a posição pode suportar antes que a liquidação se torne provável.
Por Que Arc e Ethereum Importam?
Ethereum Fornece Liquidez DeFi Existente
Ethereum oferece um ambiente maduro para crédito onchain. Mercados de empréstimo, exchanges descentralizadas, liquidez de stablecoins e produtos institucionais de tokenização já operam lá, tornando-o um local natural para garantia em cirBTC. A Circle lançou o cirBTC no Ethereum em junho de 2026, descrevendo a rede como um mercado onde a infraestrutura de DeFi institucional e de ativos tokenizados já havia alcançado escala significativa.
Para instituições, a liquidez existente é crítica. Um ativo BTC empacotado tem utilidade limitada se não houver locais confiáveis dispostos a aceitá-lo como garantia. Ethereum dá ao cirBTC acesso a um ecossistema estabelecido no qual empréstimo, negociação e liquidação podem interagir.
A desvantagem é que as instituições ainda precisam operar em infraestrutura controlada por múltiplos protocolos independentes. A Circle pode simplificar o fluxo de entrada e saída, mas não pode eliminar os riscos de mercado e de contratos inteligentes de aplicações externas.
Arc Cria uma Stack Nativa do Circle Mais Integrada
A Arc adiciona uma dimensão estratégica diferente. A Circle lançou a mainnet da Arc em 16 de setembro de 2026 como uma Layer 1 aberta projetada para mercados financeiros e movimentação de dinheiro em tempo real, com integração nativa à plataforma mais ampla da Circle.
Com o cirBTC agora disponível tanto na Arc quanto na Ethereum, a Circle pode conectar várias partes de sua stack: o BTC entra via cirBTC, a liquidez em dólares é representada pelo USDC, o Circle Mint fornece gestão institucional de ativos e a Arc fornece um ambiente blockchain construído em torno de aplicações financeiras. A página atual do cirBTC da Circle descreve o ativo como disponível em ambas as redes e integrado ao USDC e ao Circle Mint.
Isso não significa que a Arc substitui automaticamente a Ethereum ou os mercados DeFi existentes. A Ethereum oferece liquidez estabelecida e efeitos de rede, enquanto a Arc dá à Circle maior integração arquitetônica. A questão mais interessante é se as instituições eventualmente dividirão a atividade entre liquidez DeFi profunda de terceiros e redes financeiras mais verticalmente integradas.
O Que Torna o cirBTC Diferente de Simplesmente Manter BTC?
A Transparência das Reservas É Central para Garantia Embrulhada
A Circle posiciona o cirBTC em torno de lastro 1:1 em BTC, custódia segregada e reservas verificáveis independentemente. A empresa usa o Chainlink Proof of Reserve e publica informações de reservas destinadas a permitir que as contrapartes comparem o lastro nativo em BTC com o cirBTC em circulação.
Para um ativo embrulhado usado como garantia de empréstimo, isso é mais do que uma questão de branding. Os mercados de empréstimo precisam de confiança de que o token pode ser resgatado e que seu lastro permanece intacto durante períodos de estresse. Se um wrapper perde credibilidade, seu valor de mercado pode divergir do BTC e as liquidações de garantias podem acelerar mesmo sem uma grande mudança no preço subjacente do Bitcoin.
Isso cria duas camadas distintas de análise de garantia: o risco de mercado do próprio BTC e o risco estrutural do wrapper. A adoção institucional depende de ambos.
Quais São os Principais Riscos do Empréstimo com Garantia em Bitcoin?
A Volatilidade do BTC Continua Sendo o Risco Econômico Dominante
O Bitcoin pode se mover em percentuais de dois dígitos em curtos períodos, e tomar empréstimos contra ele transforma esses movimentos de preço em risco de crédito. O tomador tem um passivo fixo ou acumulativo em USDC enquanto o valor da garantia flutua continuamente. Se o mercado cair rápido o suficiente, um protocolo de empréstimo pode liquidar o cirBTC para proteger os credores.
O perigo se torna maior quando os tomadores operam perto das taxas máximas de LTV permitidas. Maior alavancagem libera mais liquidez imediata, mas reduz a quantidade de movimento adverso de preço que a posição pode absorver. Para usuários institucionais, a garantia conservadora pode, portanto, ser mais importante do que maximizar a eficiência de capital.
Os mercados também operam continuamente. Uma equipe de tesouraria não pode assumir que o risco de liquidação pausa fora do horário bancário. Contratos inteligentes automatizados podem responder a movimentos de preço do BTC a qualquer momento, tornando o monitoramento e a gestão de garantias inerentemente 24 horas por dia, 7 dias por semana.
Riscos de Wrapper e de Contrato Inteligente Adicionam Novas Dependências
Usar cirBTC exige confiança de que o BTC subjacente está devidamente salvaguardado, que a emissão e o resgate permanecem operacionais e que o token mantém lastro confiável 1:1. A estrutura de reservas segregadas da Circle e o sistema de prova de reservas são projetados para abordar essas preocupações, mas não tornam os ativos embrulhados economicamente idênticos ao BTC nativo.
O protocolo de empréstimo de terceiros introduz outra camada de risco. Uma vulnerabilidade de contrato inteligente, falha de oráculo, escassez de liquidez ou mudança inesperada de governança pode afetar a posição de empréstimo mesmo que o próprio cirBTC permaneça totalmente lastreado.
Isso significa que o fluxo de trabalho integrado melhora a usabilidade, mas não colapsa várias camadas de risco em uma. As instituições ainda precisam avaliar custódia, tokenização, protocolo, oráculo e risco de mercado separadamente.
Empréstimo com Garantia em Bitcoin vs Empréstimos Cripto Tradicionais
CaracterísticaEmpréstimo BTC Centralizado TradicionalFluxo de Trabalho DABB da CircleGarantia originalBTCBTCRepresentação de garantia onchainGeralmente não exigidacirBTCLocal de créditoCredor centralizadoMercado de empréstimo de terceiros suportadoAtivo emprestadoFiat ou stablecoinUSDCAssunção de contrato inteligenteGeralmente limitadaSimParâmetros de empréstimoDefinidos pelo credorDefinidos pelo mercado selecionadoRedePrincipalmente offchainArc / EthereumVantagem principalEstrutura bilateral mais simplesLiquidez programável e integradaRisco adicionalRisco de contraparte do credorRisco de wrapper + protocolo + liquidação
Nenhum modelo é universalmente superior. O empréstimo centralizado concentra o risco em um intermediário financeiro, enquanto o empréstimo onchain distribui a funcionalidade entre custódia, tokenização e contratos inteligentes. A preferência institucional dependerá de transparência, eficiência de capital, tratamento legal e controles operacionais.
Visão da MEXC: BTC está se tornando garantia institucional produtiva
A métrica importante para a adoção institucional do Bitcoin pode estar se tornando cada vez mais não apenas quanto BTC as empresas detêm, mas quão efetivamente esse BTC pode sustentar outras atividades financeiras sem ser permanentemente vendido. As estratégias de tesouraria de ativos digitais historicamente enfatizaram a acumulação e a custódia; o próximo estágio provavelmente se concentrará mais fortemente na eficiência de garantia.
O fluxo de trabalho da Circle ilustra essa transição. O BTC começa como um ativo de tesouraria, torna-se cirBTC para uso programável, sustenta um empréstimo em USDC por meio de um mercado de terceiros e pode então retornar para pagamentos, liquidação, negociação ou operações de tesouraria. O resultado é uma estrutura de capital na qual o Bitcoin não é mais puramente um inventário passivo.
Esse desenvolvimento deve ser avaliado com cuidado. Garantias mais produtivas podem melhorar a eficiência de capital, mas também podem aumentar a alavancagem em todo o sistema de ativos digitais. Os indicadores mais úteis, portanto, incluirão índices médios de LTV, volume de empréstimos, frequência de liquidações, profundidade do mercado de crédito e como as posições se comportam durante quedas acentuadas do BTC. A adoção sustentável depende de as instituições conseguirem desbloquear liquidez sem transformar participações de longo prazo em BTC em posições alavancadas frágeis.
A Circle está transformando o Bitcoin em capital de giro institucional
O produto de Empréstimo com Garantia de Ativos Digitais da Circle é significativo porque conecta várias partes anteriormente separadas da infraestrutura institucional de ativos digitais em um único fluxo de trabalho coordenado. Clientes elegíveis da Circle Mint LLC podem depositar BTC, cunhar cirBTC, colocar o ativo empacotado em mercados de empréstimo de terceiros compatíveis e receber USDC sem vender voluntariamente o Bitcoin que garante a posição.
A distinção entre provedor de infraestrutura e credor permanece crítica. A Circle facilita o fluxo de trabalho e emite cirBTC, enquanto os mercados de empréstimo de terceiros determinam as taxas de empréstimo, os requisitos de garantia e as condições de liquidação. Isso significa que o risco do produto não pode ser avaliado apenas olhando para a Circle; o mercado de crédito específico importa igualmente.
O desenvolvimento mais amplo, no entanto, é importante. O empréstimo com garantia de Bitcoin transforma o BTC de um ativo de balanço em garantia programável, enquanto o USDC fornece a liquidez denominada em dólares necessária para negociação, pagamentos e gestão de tesouraria. Com a Arc e a Ethereum apoiando o fluxo de trabalho, a Circle está construindo uma ponte entre as reservas de Bitcoin e o crédito em dólares onchain.
O próximo teste será como o modelo se comporta sob estresse. Se as instituições puderem usar índices conservadores de garantia, manter lastro de reserva transparente e gerenciar o risco de liquidação em mercados voláteis, o BTC poderá se integrar cada vez mais à infraestrutura de crédito institucional. Se a alavancagem crescer mais rápido que os controles de risco, a mesma eficiência de capital poderá amplificar perdas. A importância de longo prazo do empréstimo com garantia de Bitcoin, portanto, dependerá não de quanta liquidez ele desbloqueia em mercados calmos, mas de quão confiavelmente essa liquidez sobrevive aos voláteis.
Fontes
https://www.circle.com/blog/digital-asset-backed-borrowing-is-now-available-in-circle-mint
https://www.circle.com/blog/cirbtc-is-now-live-on-ethereum
https://www.circle.com/blog/cirbtc-a-clearer-reserve-standard-for-wrapped-btc
https://www.circle.com/blog/how-usdc-and-cirbtc-unlock-capital-efficiency
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.