
Autor: marlon
Compilação: Saoirse, Foresight News
O setor de opções on-chain é o oceano azul de maior espaço no mercado cripto atual e também a oportunidade mais digna de investimento.
Se calcularmos seu mercado potencial total (TAM), não é difícil perceber: as opções se tornarem o núcleo do mercado é apenas uma questão de tempo, não de se acontecerá. Todos os mercados financeiros maduros, ao se desenvolverem, acabam caminhando para as opções; e o mercado cripto está justamente nesse ponto de inflexão.
No mercado financeiro tradicional, a demanda dos investidores individuais por opções já foi amplamente comprovada. No cenário on-chain, o gargalo atual já não é a regulação nem a infraestrutura de base. A liquidez dos formadores de mercado continua melhorando, o mecanismo de cotação sob consulta (RFQ) consegue absorver grandes ordens, e os participantes do setor são cada vez mais numerosos.
No entanto, o setor ainda está em estágio inicial (atualmente, o volume de negociação de opções on-chain representa apenas 6,9% do volume de negociação de opções da Deribit), e o interesse está crescendo rapidamente. No momento, ele enfrenta sua questão central: abrir canais de distribuição para os usuários.
Para alcançar um crescimento explosivo, é necessário continuar atraindo fluxo de ordens de investidores individuais (compradores saudáveis). Ao longo da história, todo mercado de opções que alcançou expansão acelerada teve como principal força motriz os investidores individuais.
Como a negociação de opções forma efeitos de escala
Na comunidade cripto do Twitter (CT), a frase mais difundida, mas também a mais frágil, é: "Investidores individuais não entendem opções, então nunca negociarão opções on-chain."
Essa afirmação não se sustenta de forma alguma; todas as evidências empíricas apontam para a conclusão oposta. Entender as gregas e a estrutura de retorno certamente exige custo de aprendizado, mas a complexidade da lógica de precificação nunca inibiu a demanda vigorosa dos usuários por esse tipo de produto.
Os investidores individuais estão dispostos a negociar opções porque seu potencial de lucro é facilmente compreensível. Ninguém calcula meticulosamente a perda temporal do Theta.
Desde que se reduzam as barreiras de negociação e a interface seja simples e fácil de usar, o volume de negociação de opções por investidores individuais será considerável. A "convexidade" das opções é justamente seu principal atrativo; em termos simples, o lucro não tem teto.
Na verdade, as opções são o derivativo preferido dos investidores individuais. Quem discordar pode consultar os seguintes casos:
Caso A: Impulsionado pelos investidores individuais nos EUA, o volume de negociação de contratos de opções nos EUA mais que triplicou desde 2017
O mercado americano é o melhor exemplo. Por volta de 2014 a 2017, o mercado de opções era dominado por instituições, e o crescimento estagnou, com o volume anual de contratos negociados estabilizado em cerca de 4 bilhões, e a participação de investidores individuais praticamente insignificante.
Em dezembro de 2017, a Robinhood lançou a negociação de opções sem comissão, e subsequentemente muitas corretoras seguiram o exemplo. Logo depois, a pandemia de COVID-19 chegou, e múltiplas condições se combinaram em ressonância.
Na época, todos estavam em isolamento social, aguardando o retorno do mercado à normalidade. No início da pandemia, os preços dos ativos despencaram, e um grande número de investidores comuns começou a entrar no mercado. A promoção contínua do mercado, somada ao interesse crescente do público por investimentos financeiros, gerou esse boom. Multidões de investidores individuais inundaram os aplicativos financeiros, e o volume de negociação de opções disparou.
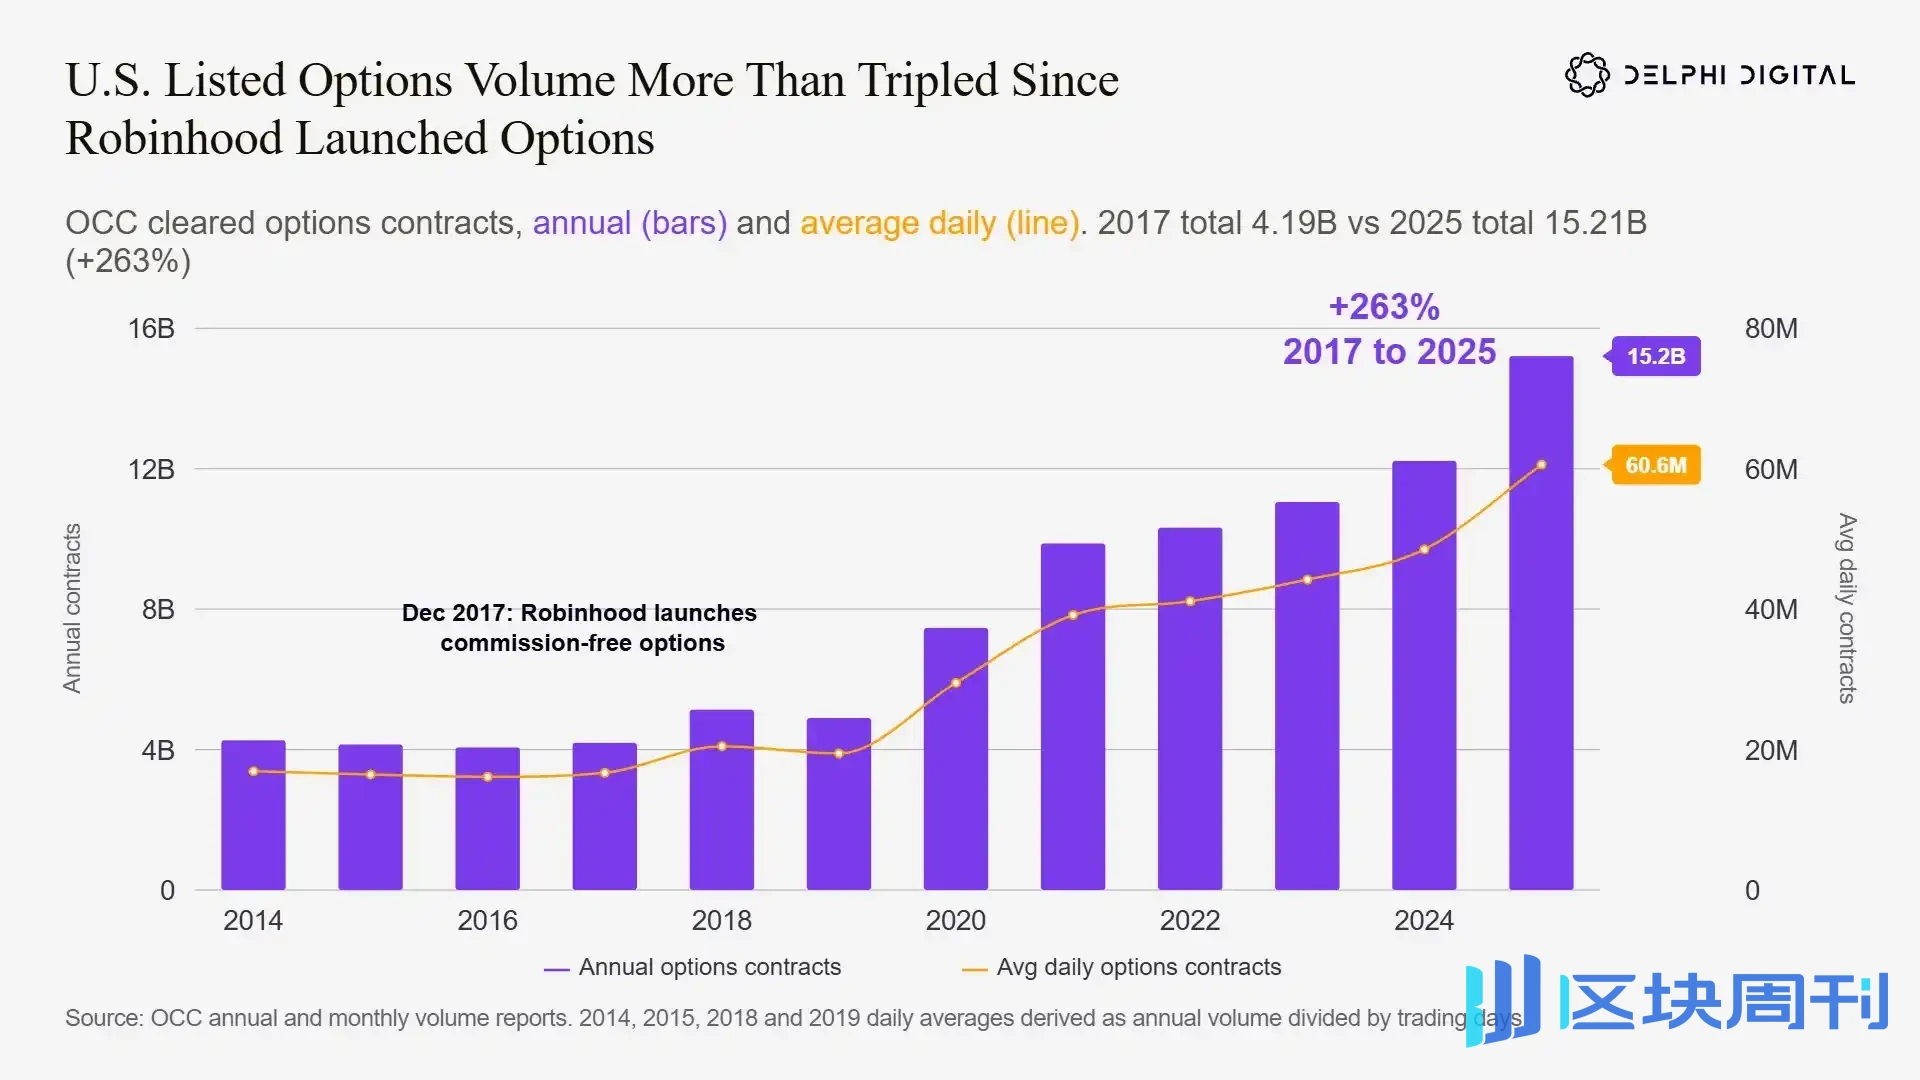
Após a Robinhood lançar a negociação de opções sem comissão em dezembro de 2017, o volume anual de contratos de opções de balcão nos EUA cresceu de 4,19 bilhões para 15,21 bilhões, um aumento de 263%, e o volume médio diário de negociação também subiu simultaneamente.
De 2017 a 2025, o volume anual de contratos de opções cresceu 263%, de 4,19 bilhões para 15,2 bilhões. Após o aumento da atividade de negociação, o volume institucional também subiu, os formadores de mercado precisaram de mais ferramentas de hedge, e todos os participantes do mercado buscavam retornos de convexidade. Mas o principal impulsionador desse crescimento foram os investidores individuais.
Caso B: A participação de opções de vencimento no mesmo dia do S&P 500 cresceu 12 vezes em dez anos
A entrada massiva de investidores individuais também se reflete na ascensão da negociação de opções de curto prazo. Os investidores individuais preferem convexidade; quanto mais curto o vencimento da opção, maior o potencial de ganho ascendente quando a volatilidade dispara.
A categoria de maior risco entre as opções é a 0DTE (opção com vencimento no mesmo dia): vence e tem negociação encerrada antes do fechamento do mesmo dia de negociação. (Nota complementar: qualquer opção, em seu último dia de negociação, é considerada 0DTE)
Na última década, a demanda dos investidores individuais acelerou continuamente, e a oferta de contratos de opções com vencimento no mesmo dia também aumentou constantemente. O comportamento de negociação dos investidores individuais globais é altamente semelhante: contratos com vencimento de 0 a 3 dias têm a maior atividade de negociação.
Instituições raramente participam desse tipo de negociação especulativa semelhante a loteria, portanto, o volume de negociação de contratos de curto prazo é um bom indicador para observar a participação dos investidores individuais.
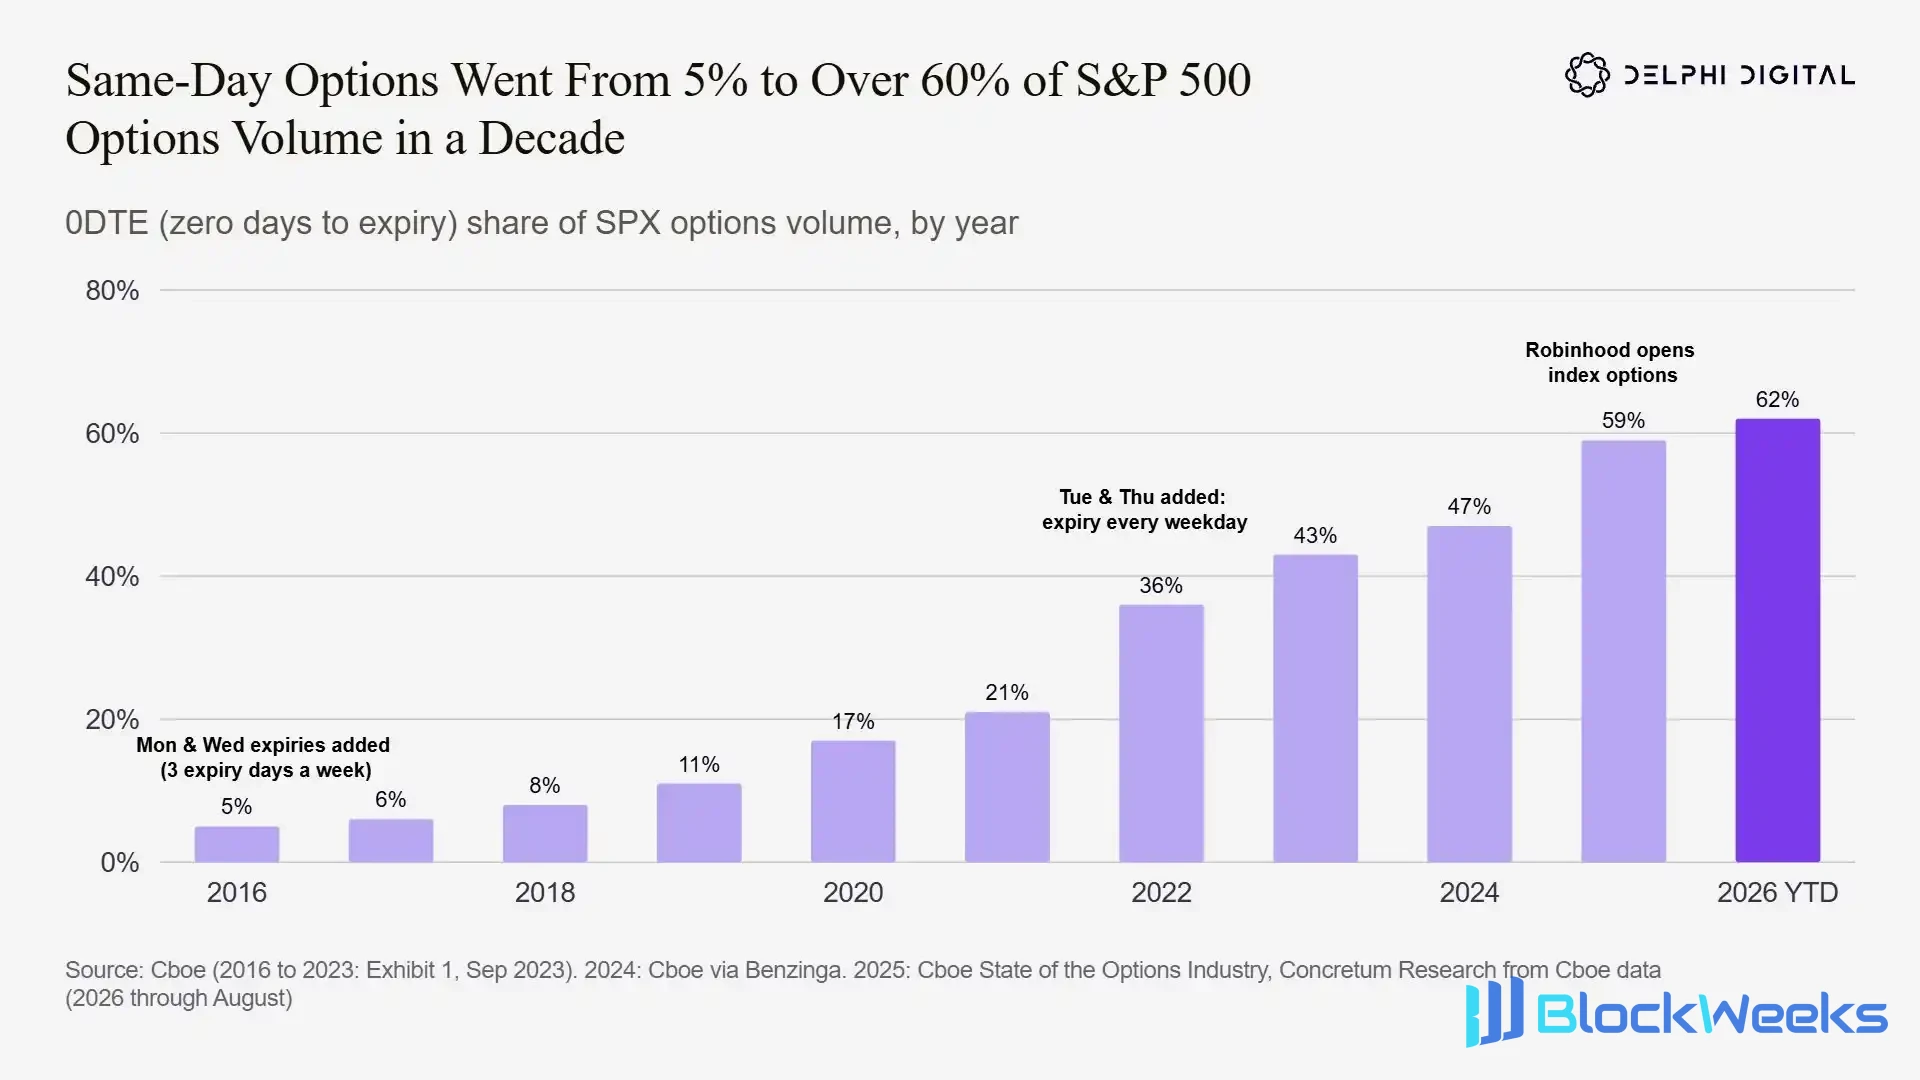
Em dez anos, a proporção do volume de negociação de opções 0DTE (vencimento no mesmo dia) do S&P 500 (SPX) disparou de 5% para 62%; as bolsas continuaram adicionando datas de vencimento, e a abertura de opções de índice pela Robinhood impulsionou ainda mais essa tendência.
Na última década, o volume de negociação de opções com vencimento no mesmo dia do S&P 500 (SPX) cresceu mais de 12 vezes, e sua participação no volume total de negociação de opções do SPX subiu de 5% para mais de 60%.
As opções do SPX vencem às sextas-feiras desde 2005. A Cboe adicionou contratos com vencimento às segundas e quartas-feiras em 2016, e em 2022 adicionou contratos com vencimento às terças e quintas-feiras, fazendo com que houvesse vencimento de opções em todos os dias de negociação.
Cada adição de oferta de contratos com vencimento alavanca ainda mais a demanda.
Em janeiro de 2025, a Robinhood abriu a negociação de opções de índice para todos os clientes. Dados da Cboe mostram que, no mês seguinte, a proporção de opções com vencimento no mesmo dia disparou para o recorde de 56% na época. A regra dos mercados globais é altamente consistente: ofereça aos investidores individuais contratos de opções de baixo custo e curto prazo, e eles participarão em larga escala.
Caso C: Opções de curto prazo já dominam a negociação de opções do S&P 500
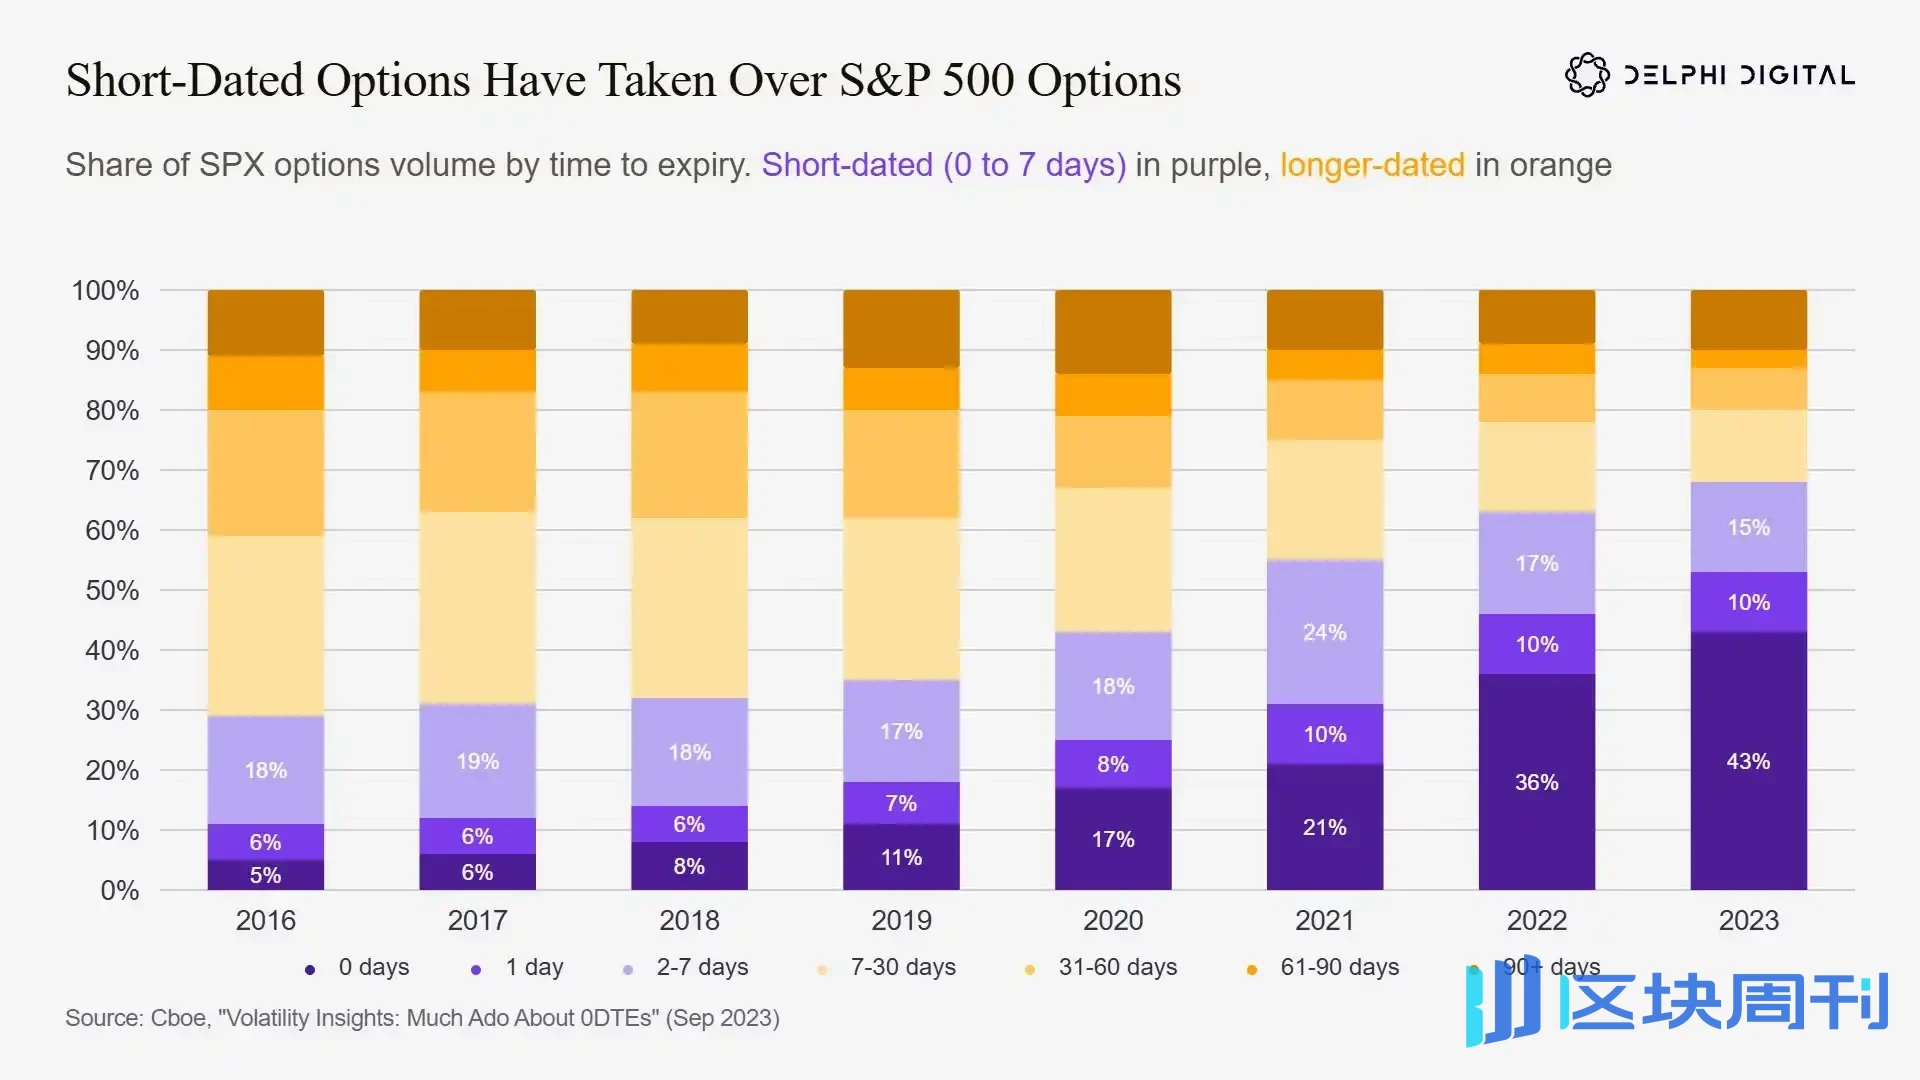
Entre 2016 e 2023, a estrutura de negociação de opções do S&P 500 (SPX) inverteu-se completamente: a proporção de opções de curtíssimo prazo (0–7 dias) aumentou significativamente, com as opções 0DTE (vencimento no mesmo dia) representando 43% do volume total negociado em 2023, enquanto a participação de opções de médio e longo prazo continuou encolhendo.
Essa mudança não se limita às opções com vencimento no mesmo dia. Em todo o mercado de opções do S&P 500, o foco das negociações está se deslocando para prazos ultra-curtos.
Dados de 2016: opções com vencimento em até uma semana representavam 29% do volume do SPX; vencimento entre uma semana e um mês tinha a maior proporção, 30%; vencimento superior a um mês representava 41%.
Em 2023, o cenário do mercado inverteu-se completamente:
- Vencimento em até uma semana: 68% do volume, dos quais opções com vencimento no mesmo dia representam 43%
- Vencimento entre uma semana e um mês: caiu para 12%
- Vencimento superior a um mês: caiu para 20%
Em apenas sete anos, o mercado de opções do S&P 500 passou de predominantemente posições de médio e longo prazo para dois terços dos contratos vencendo em poucos dias.
Da mesma forma, esta rodada de transformação foi liderada por investidores de varejo. Um estudo do SSRN de 2023 mostrou que, para os investidores de varejo, as opções de data são praticamente tudo o que eles negociam —mais de 75% das opções SPX negociadas por investidores de varejo são 0DTE.
Caso D: As opções sempre foram a maior fonte de receita de negociação da Robinhood
Todo mundo conhece a Robinhood. A grande maioria das negociações de varejo nos Estados Unidos é feita por meio de aplicativos móveis, e a Robinhood é uma das principais plataformas nesse segmento.
O negócio de opções é a maior fonte de receita de negociação da Robinhood. Diferentemente da receita do negócio de criptomoedas, que é altamente volátil, a receita de opções é estável no longo prazo e permanece no topo.
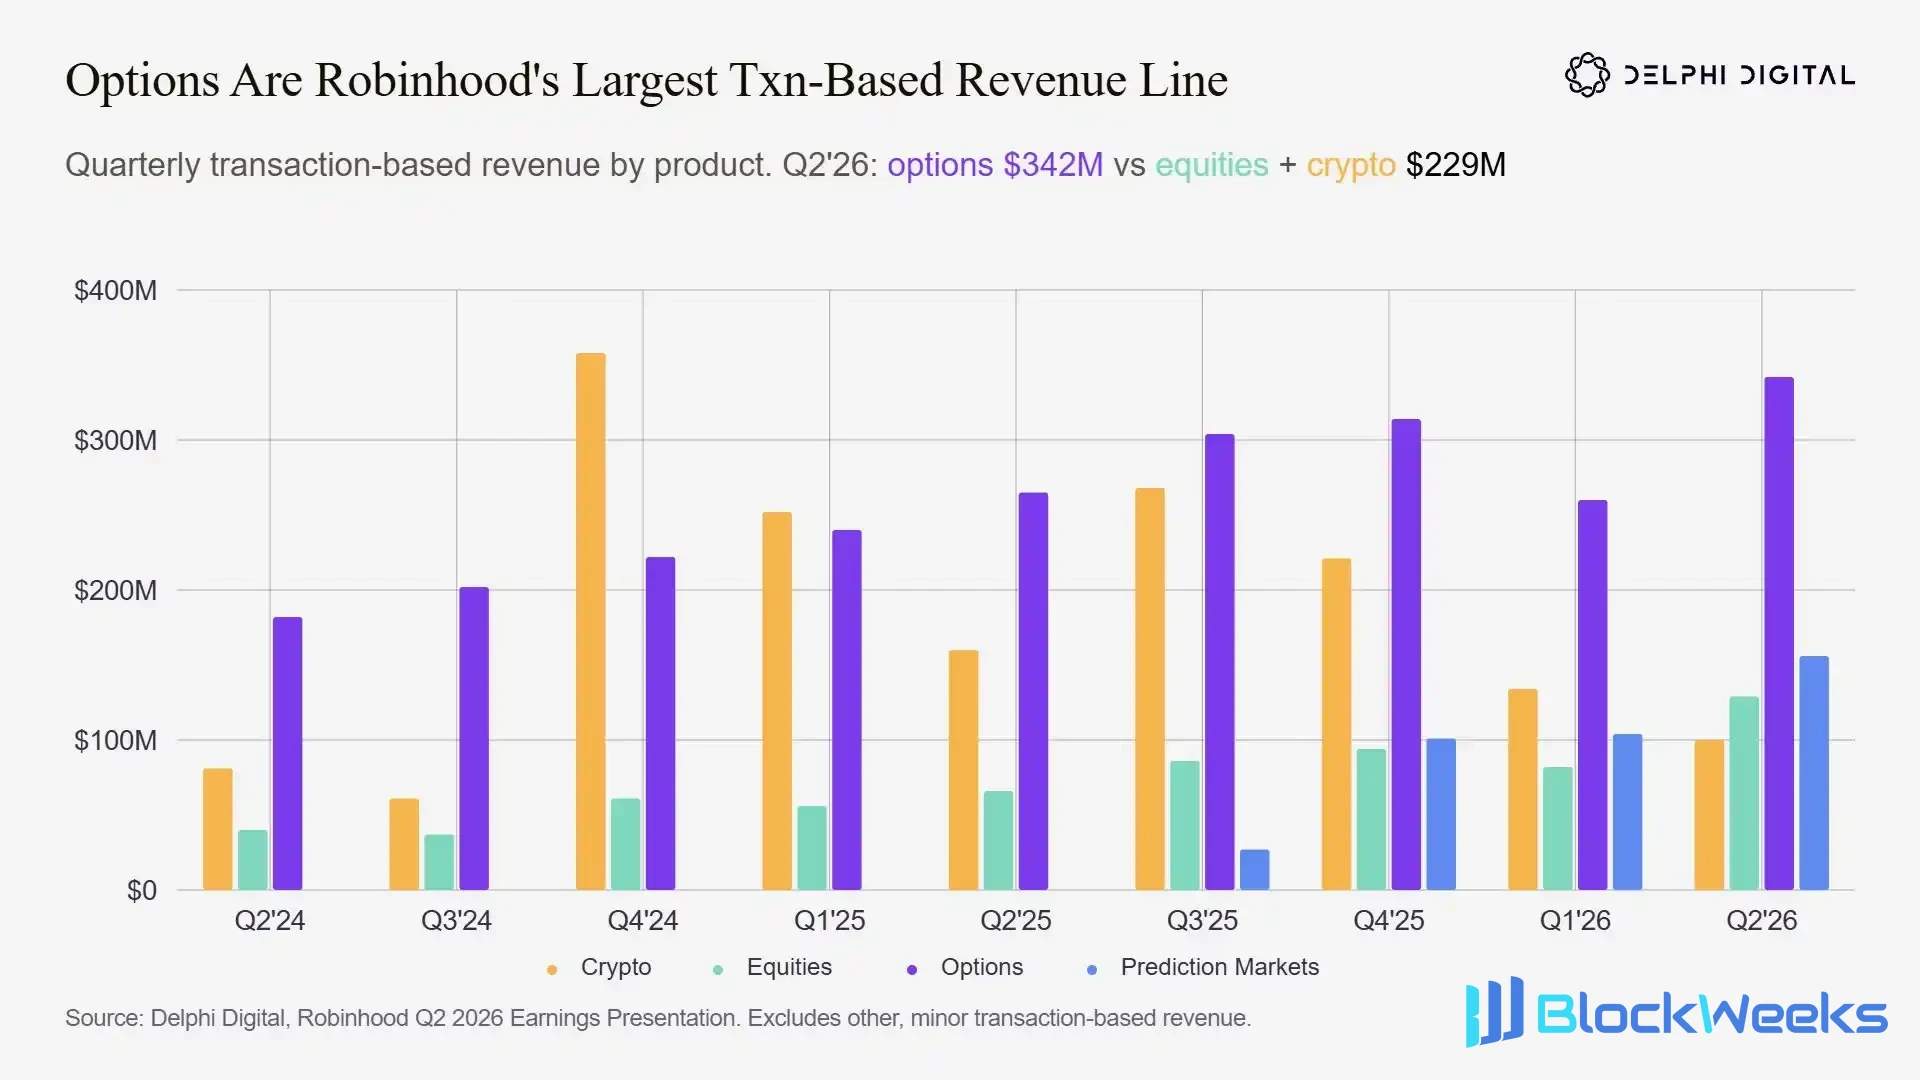
As opções já se tornaram a maior fonte de receita de negociação da Robinhood; no segundo trimestre de 2026, a receita de negociação de opções foi de 342 milhões de dólares, superando em muito a soma das receitas de ações e criptomoedas, de 229 milhões de dólares.
A vantagem é bastante evidente: a receita gerada pela negociação de opções frequentemente supera a soma das receitas dos negócios de ações e de criptomoedas.
Tomando como exemplo o mais recente segundo trimestre de 2026, a receita trimestral de opções foi de 342 milhões de dólares, enquanto a soma dos negócios de ações + criptomoedas foi de apenas 229 milhões de dólares. O crescimento da receita é sólido, passando de 182 milhões de dólares no segundo trimestre de 2024 para 342 milhões de dólares no segundo trimestre de 2026, um aumento de 88% em dois anos.
Caso E: Investidores de varejo indianos ocupam posição dominante na negociação global de opções
Nenhum grupo de investidores de varejo é tão apaixonado por opções quanto os traders indianos. Em uma perspectiva global, os investidores de varejo indianos são a principal força na negociação de opções e constituem uma amostra de pesquisa de grande valor de referência.
Antes de iniciar a análise, é preciso esclarecer duas métricas centrais das opções: prêmio e valor nocional.
- Prêmio (Premium): o dinheiro efetivamente pago pelo trader para comprar a opção. Gastar 200 dólares para comprar uma opção de compra, esses 200 dólares são o prêmio. Ele representa o dinheiro que realmente circula e é o indicador mais objetivo para medir o volume de negociação da plataforma.
- Valor nocional (Notional): o valor de face do ativo subjacente correspondente, igual ao multiplicador do contrato × o preço do ativo subjacente. Um prêmio de 200 dólares pode alavancar uma exposição de risco no valor de 10.000 dólares. Portanto, o valor nocional costuma ser muito grande, mas o dinheiro efetivamente movimentado não é tanto. É adequado para observar o tamanho do mercado, mas analisado isoladamente pode causar interpretações equivocadas.
Voltemos ao mercado indiano.
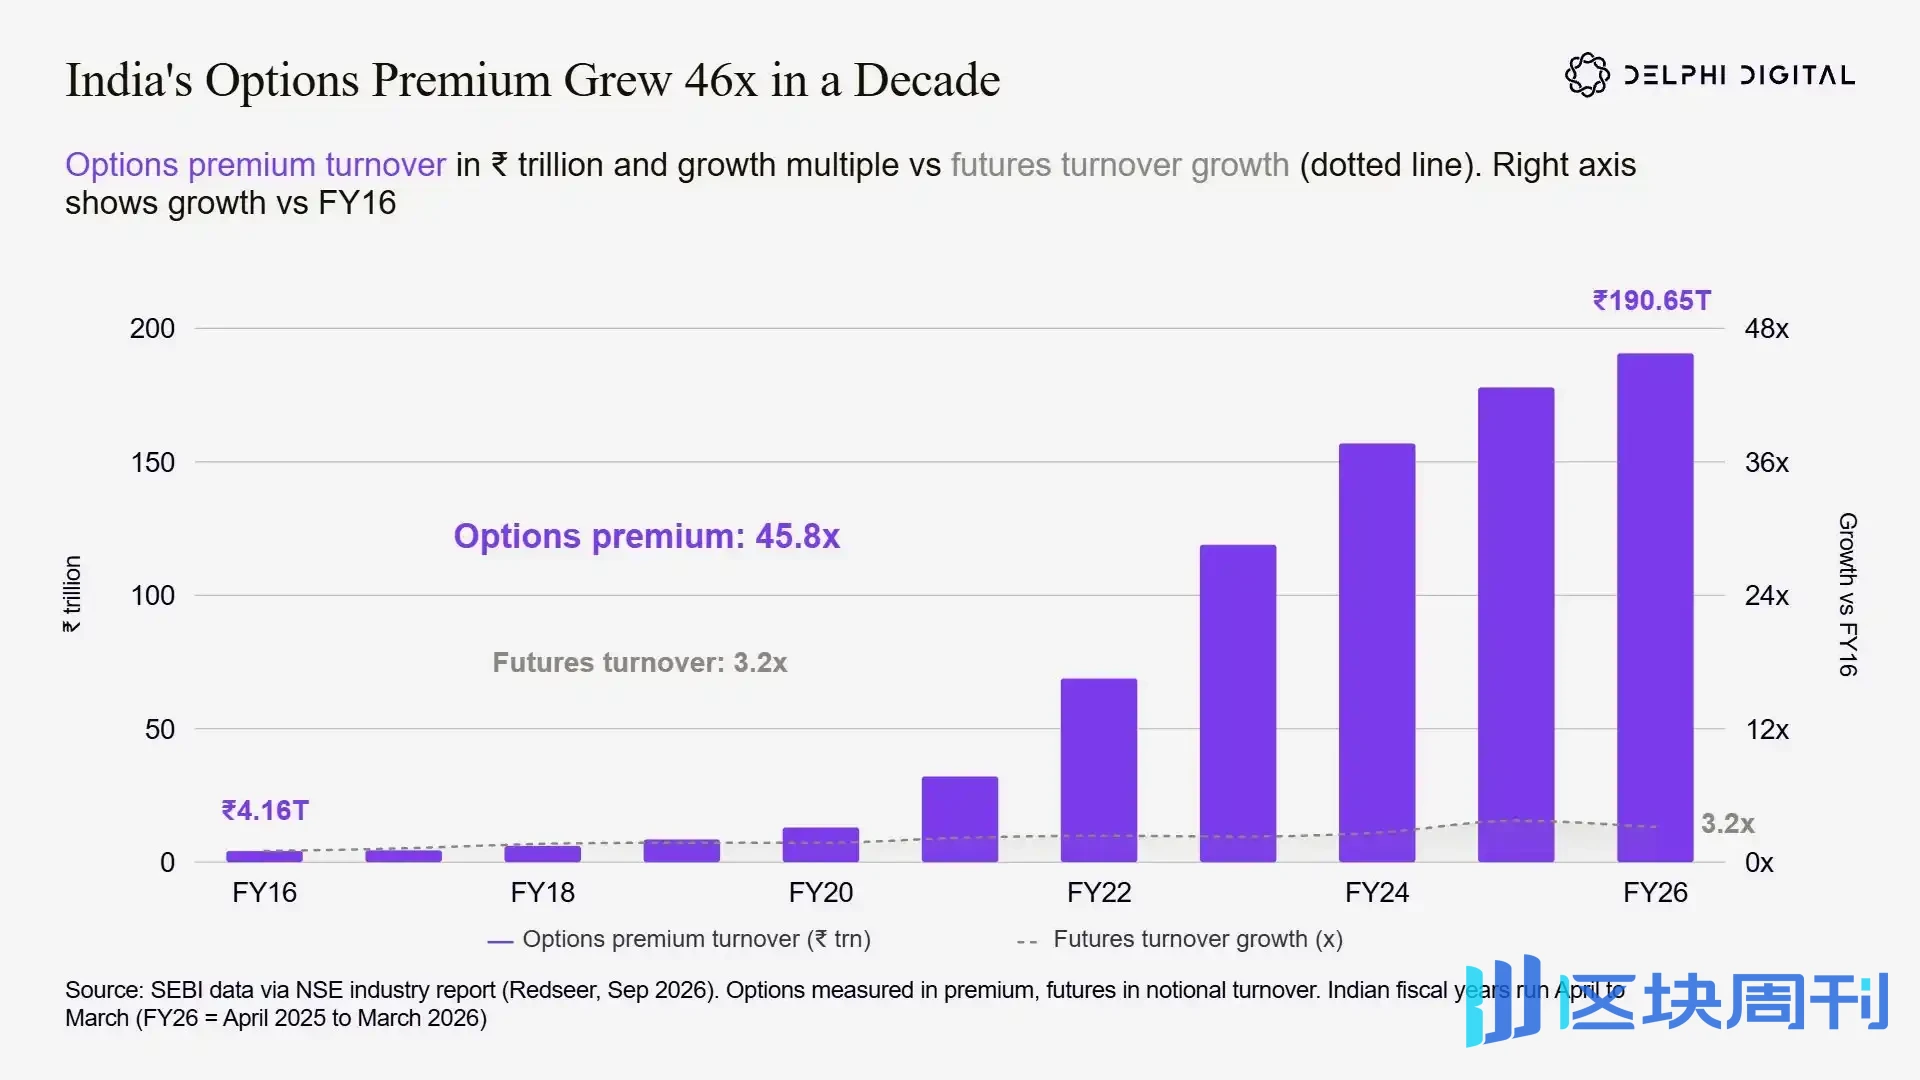
Do ano fiscal indiano FY16 ao FY26, o volume de negociação de prêmios de opções cresceu 45,8 vezes (atingindo 190,65 trilhões de rúpias), muito mais rápido do que o crescimento de apenas 3,2 vezes do volume de negociação de futuros.
No ano fiscal de 2016 (abril de 2015 a março de 2016), os traders indianos pagaram 4,16 trilhões de rúpias em prêmios de opções sobre ações; no ano fiscal de 2026, o volume de negociação de prêmios atingiu 190,65 trilhões de rúpias, um crescimento de 45,8 vezes.
No final de 2024, a Securities and Exchange Board of India (SEBI) introduziu uma série de políticas regulatórias: elevou o tamanho mínimo do contrato de 500 mil rúpias para 1,5 milhão de rúpias (um aumento de três vezes) e exigiu que as bolsas oferecessem contratos com vencimento semanal apenas para um índice de referência.
Mesmo assim, o volume de prêmios de opções continuou em trajetória ascendente, crescendo novamente 7% no ano fiscal de 2026.
Entre os traders de derivativos de varejo na Índia, as opções são a escolha absoluta. Mais de 90% dos investidores de varejo que participam da negociação de derivativos negociam apenas opções. Pode-se dizer que, para os investidores de varejo indianos, a negociação de derivativos é basicamente equivalente à negociação de opções.
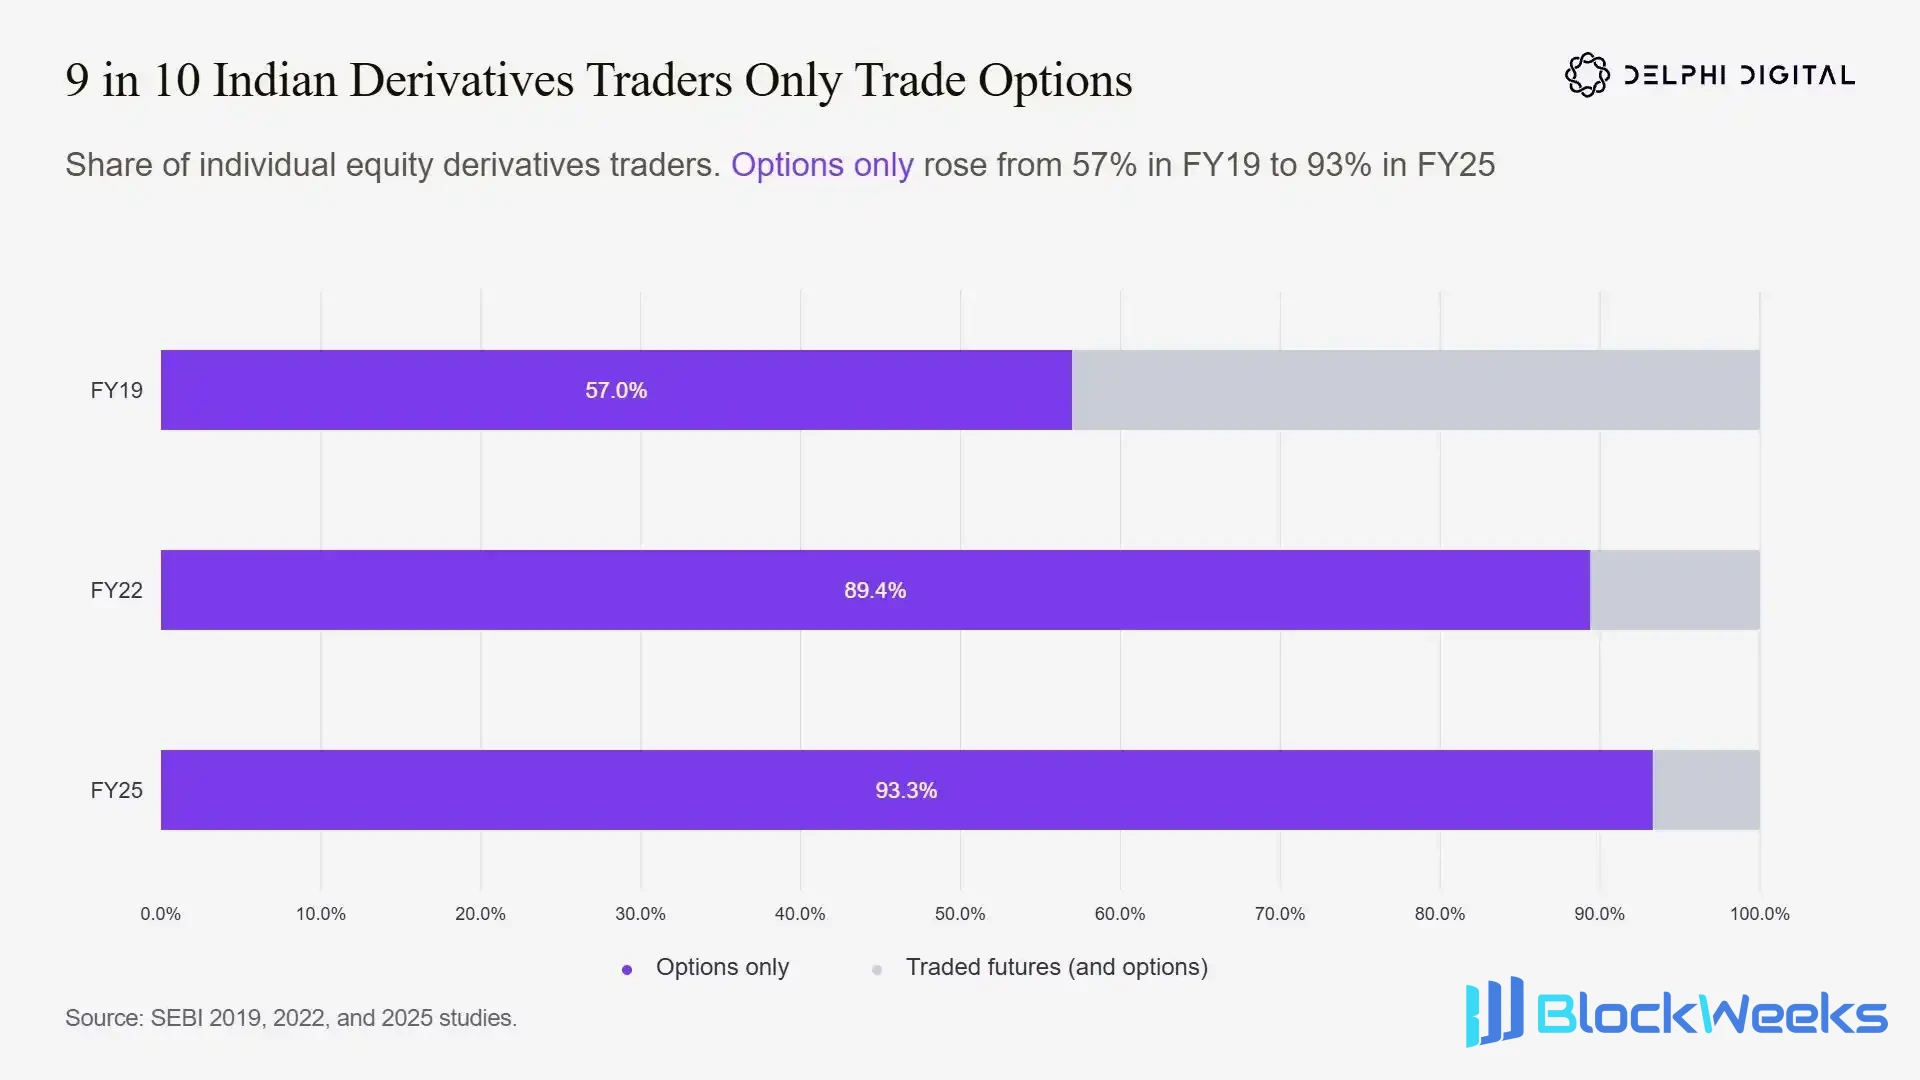
Entre os traders individuais de derivativos de ações individuais na Índia, a proporção dos que negociam apenas opções e não tocam em futuros subiu de 57% no FY19 para 93,3% no FY25; a grande maioria dos investidores de varejo negocia apenas opções.
Antes de fazer comparações globais, é preciso esclarecer o significado de "dominante" no mercado indiano. No primeiro semestre de 2026, as bolsas indianas negociaram 39,3 bilhões de contratos de opções, 4,5 vezes os 8,7 bilhões de todas as bolsas de opções dos Estados Unidos somadas.
Mas os prêmios pagos pelos traders americanos chegaram a 6,3 trilhões de dólares, quase 5 vezes os 1,3 trilhão de dólares da Índia. Convertendo: o prêmio por contrato na Índia é de cerca de 33 dólares, enquanto nos Estados Unidos chega a 719 dólares por contrato.
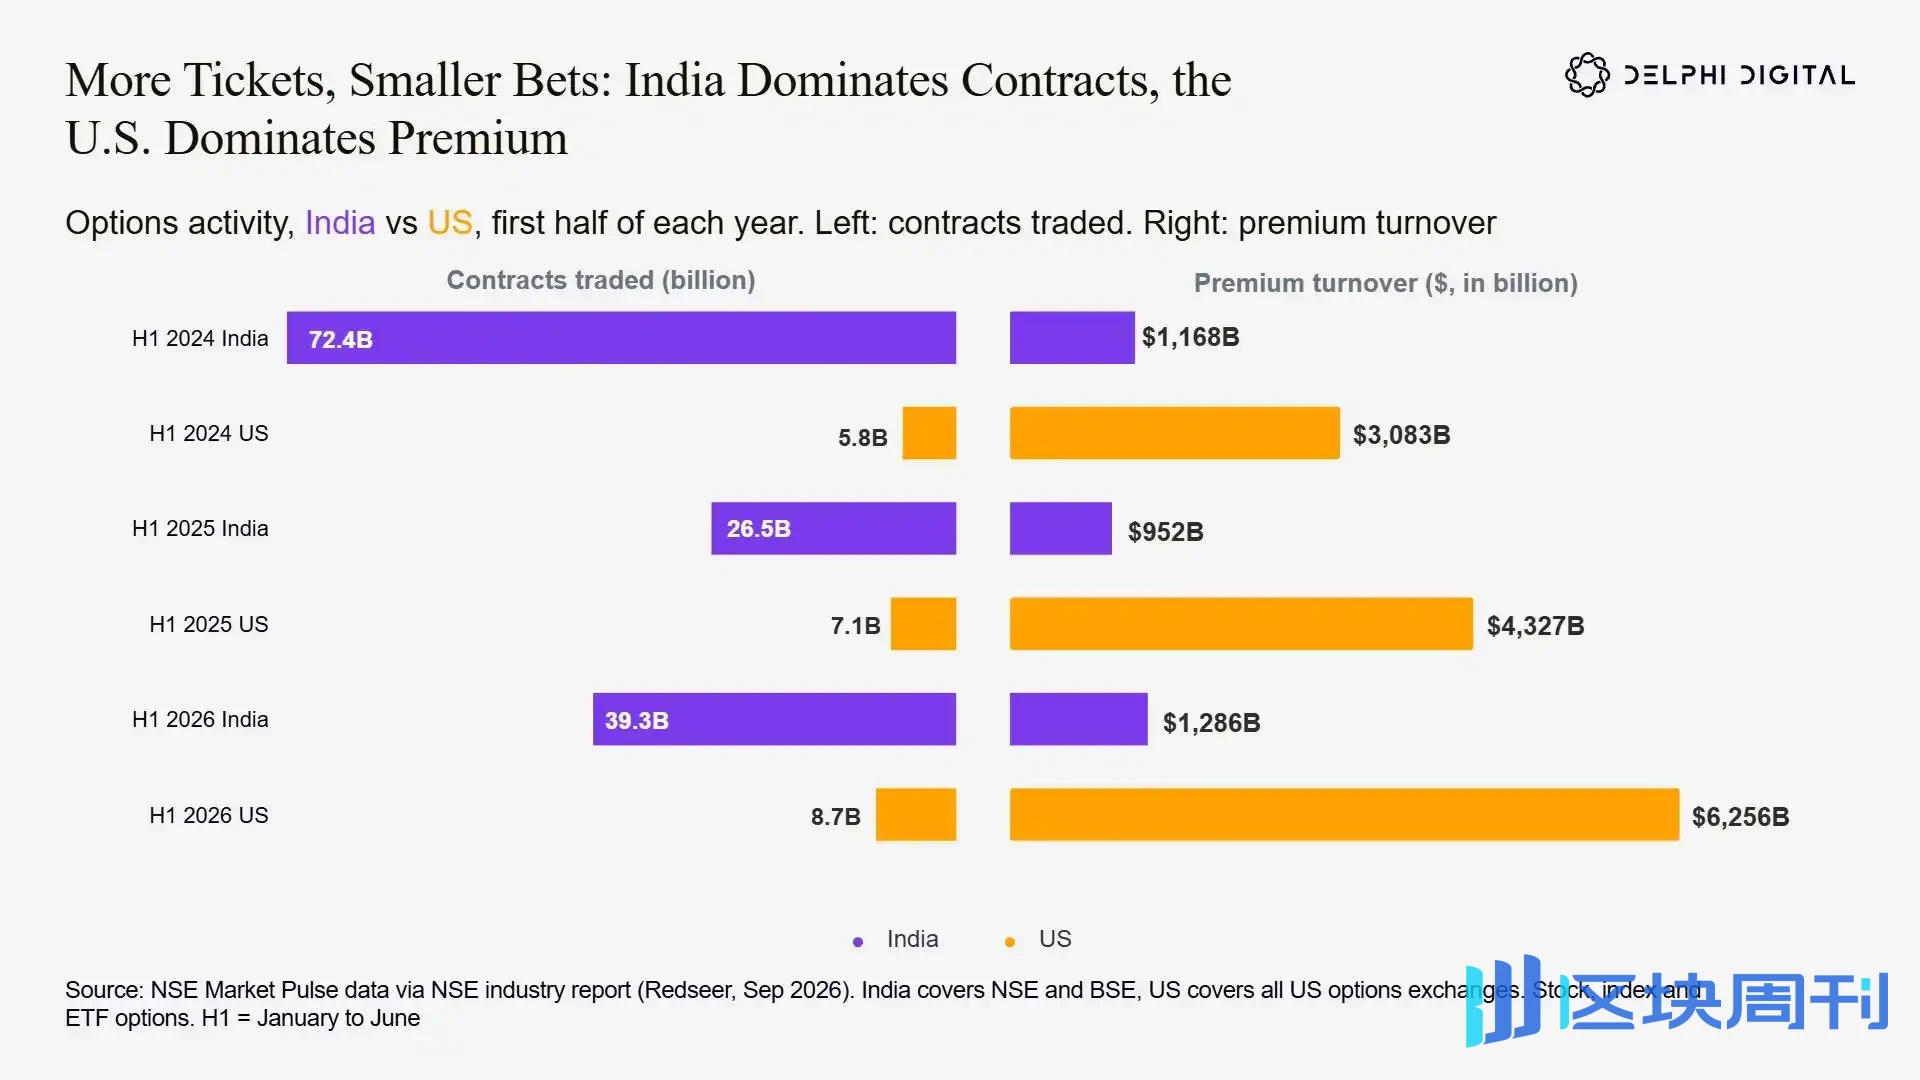
Comparação entre os mercados de opções indiano e americano: a Índia negocia muito mais contratos do que os Estados Unidos, mas o volume de prêmios de opções nos Estados Unidos é significativamente maior, refletindo que os investidores de varejo indianos fazem transações de valor menor e em maior número.
A diferença vem principalmente de dois pontos: o valor mínimo de face dos contratos indianos é menor, e os tipos de ativos negociados também são diferentes. Na Índia, o volume de negociação vem quase inteiramente de opções de índices, com preço unitário de contrato baixo, barreira de entrada baixa e prazos curtos; já o mercado americano inclui opções de ações individuais, opções de ETF e contratos de longo prazo, com prêmio por contrato muito mais alto.
O que os investidores de varejo indianos negociam são o mesmo tipo de opções "tipo loteria" dos investidores de varejo americanos, apenas com preço unitário mais baixo.
A partir desse conjunto de dados também é possível ver intuitivamente o impacto trazido pela regulação da SEBI: do primeiro semestre de 2024 ao primeiro semestre de 2025, o volume de contratos negociados caiu 63%, mas os prêmios caíram apenas 18%. O que caiu foram principalmente os contratos de grande valor, e não a saída dos traders. No primeiro semestre de 2026, o volume de contratos se recuperou 48% e os prêmios se recuperaram 35%.
Com esse contexto, ao observarmos o volume global de negociação de contratos de opções, podemos ver claramente a posição da Índia.
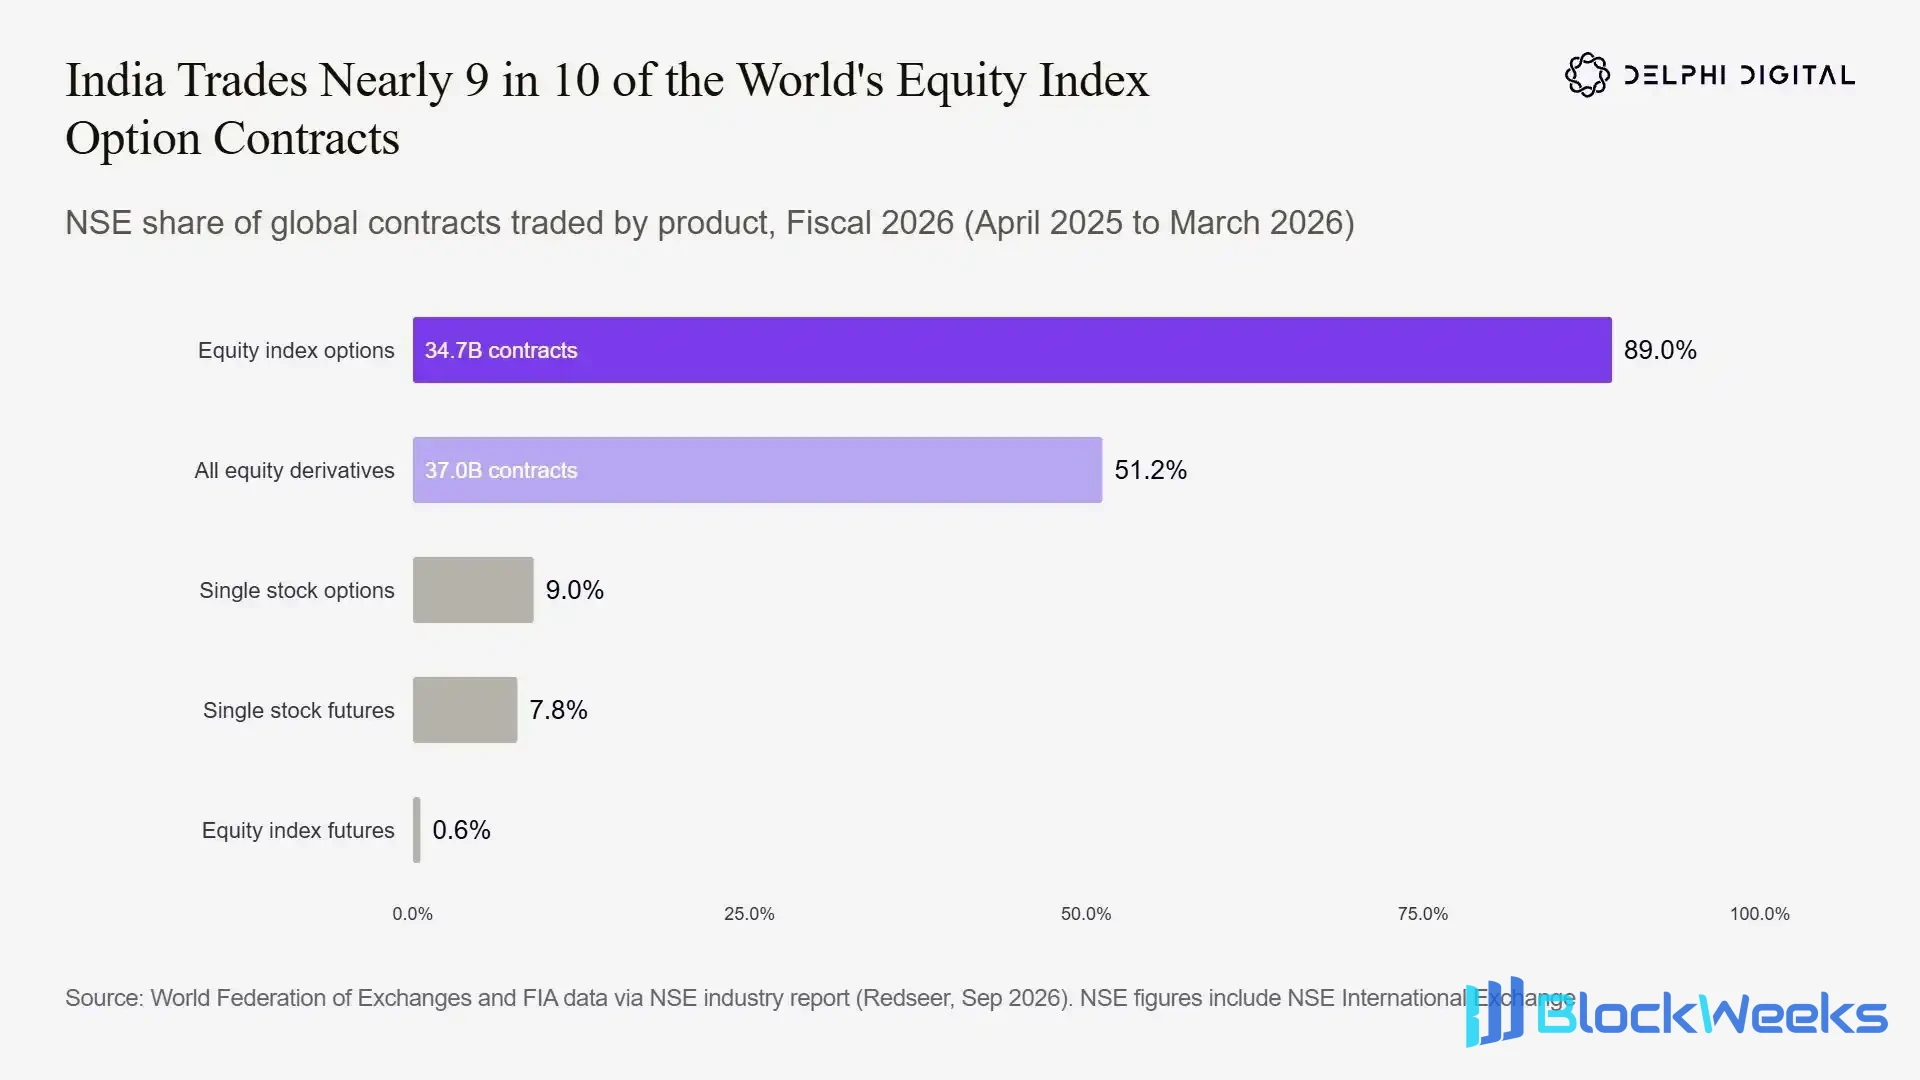
No ano fiscal de 2026, o volume de negociação de opções sobre índices de ações da NSE indiana representou 89% do total global de contratos de opções sobre índices de ações, ocupando uma posição absolutamente dominante no mercado global de opções sobre índices de ações.
Apenas para referência: considerando apenas o interesse de participação, a Índia domina a negociação global de opções.
No ano fiscal de 2026, a National Stock Exchange (NSE) da Índia negociou 34,7 bilhões de contratos de opções sobre índices de ações, representando 89% do total global e 51% de todos os contratos de derivativos de ações no mundo. Em termos de volume de contratos negociados, está muito à frente das principais bolsas de derivativos ocidentais.
Comparação de referência: no mesmo período, a CME teve cerca de 7,1 bilhões e a ICE cerca de 5 bilhões. O volume da NSE é 4,9 vezes o da CME e 6,9 vezes o da ICE.
Os investidores de varejo indianos não apenas participam de opções; as opções se tornaram a principal forma de participação no mercado para eles.
Caso F: Opções sobre índices de ações na Coreia do Sul, uma história de ascensão e queda do mercado
Muito antes da Índia, a Coreia do Sul já havia encenado um episódio: o que acontece quando investidores de varejo podem comprar facilmente opções de índice de baixo custo.
As opções do KOSPI 200 acompanham as 200 principais empresas listadas na Coreia e respondem pela grande maioria do volume de negociação de opções de ações da bolsa coreana KRX.
No início dos anos 2000, os investidores de varejo locais representavam 70% do volume total de negociação de opções do KOSPI. Com a entrada de instituições estrangeiras e investidores de varejo estrangeiros, somada ao endurecimento contínuo da regulamentação local, a participação dos investidores de varejo sul-coreanos despencou para menos de 30%, e até hoje não se recuperou.
O mercado de opções sobre índices de ações da Coreia do Sul percorreu uma curva completa de ascensão e queda: rápido crescimento, liderança global e, em seguida, encolhimento abrupto sob forte regulamentação.
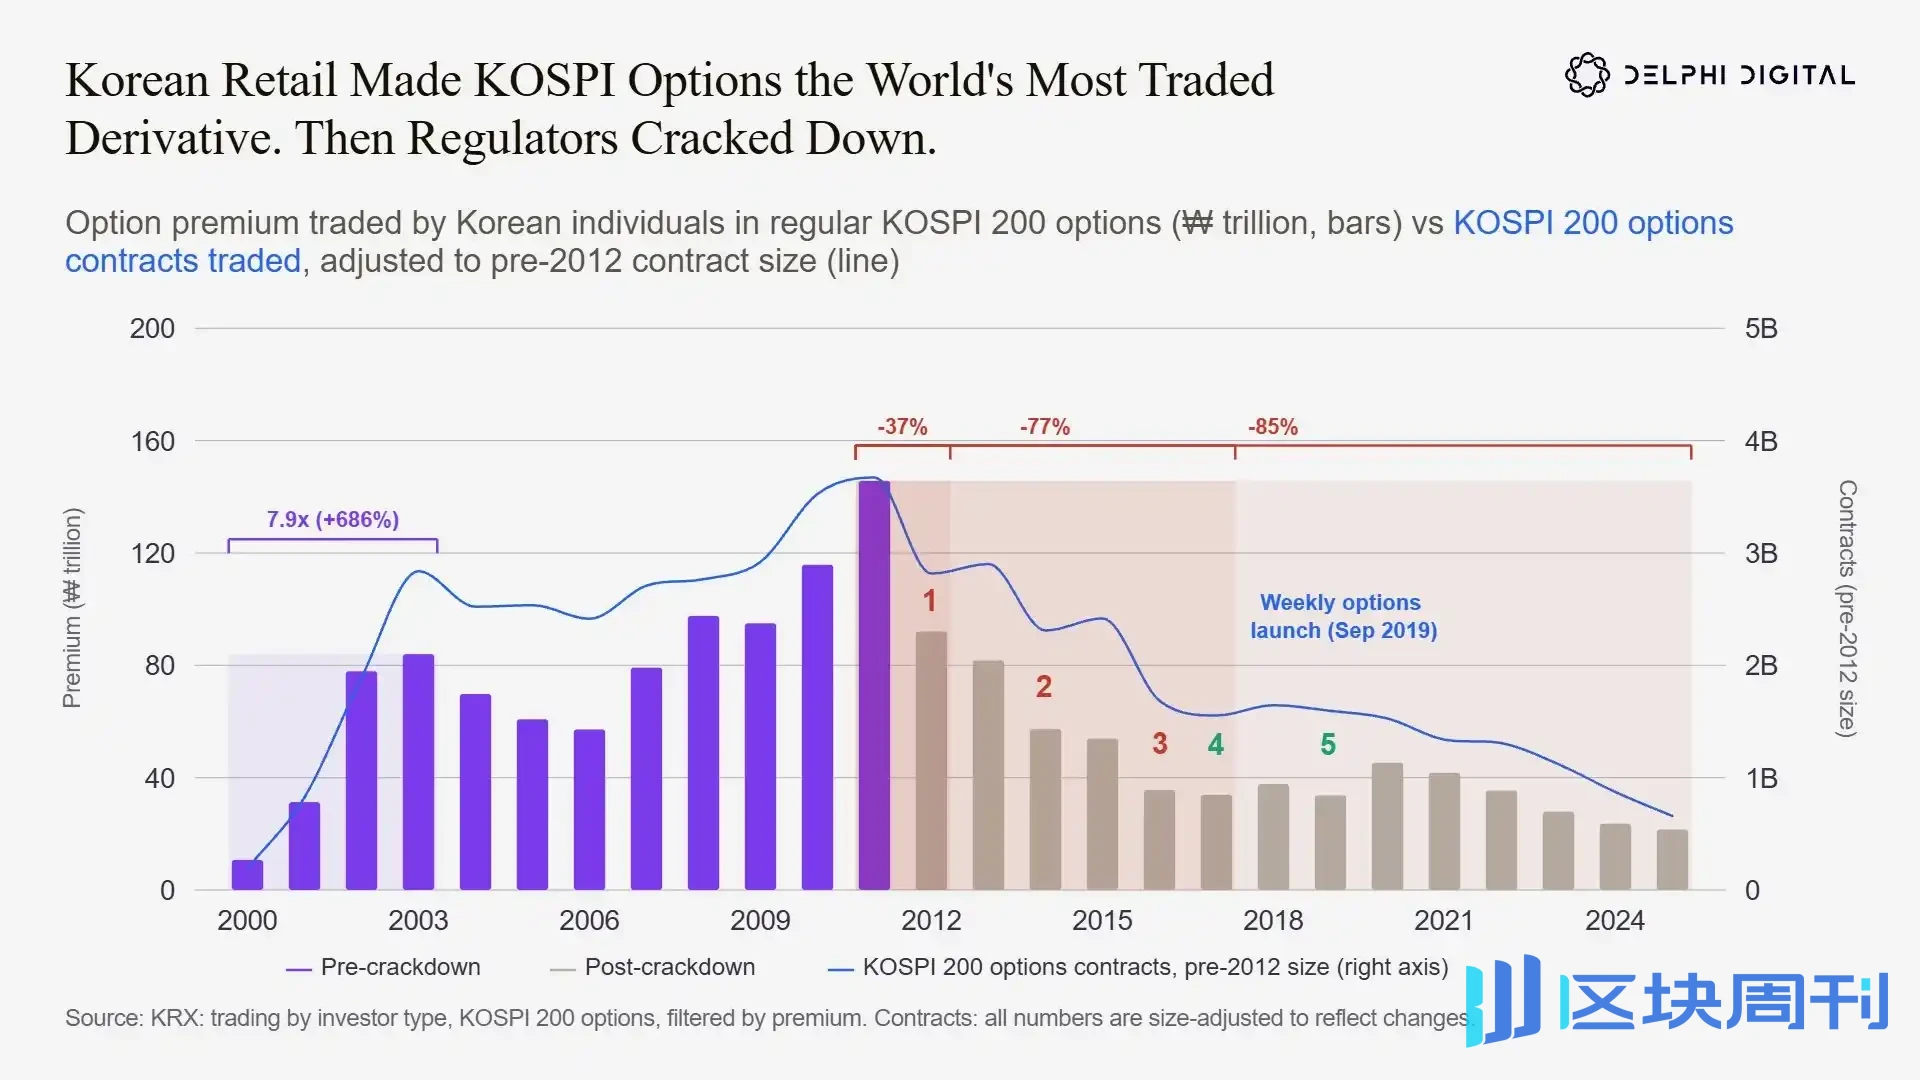
Os investidores de varejo sul-coreanos já transformaram as opções do KOSPI200 no derivativo de maior volume de negociação do mundo; após a imposição de restrições regulatórias, o volume caiu drasticamente, e nem mesmo o lançamento posterior de opções semanais conseguiu recuperar os picos anteriores.
Há muitas lições valiosas a serem aprendidas, que veremos por fases:
- Período de prosperidade: de 2000 a 2003, o volume total de contratos de opções de ações saltou de 194 milhões em 2000 para 2,84 bilhões em 2003, um crescimento de 14,6 vezes em três anos. No mesmo período, os prêmios pagos por investidores de varejo dispararam 7,9 vezes. Os investidores de varejo foram o núcleo desse boom, representando 70% do volume de negociação de opções do KOSPI 200.
- Período de pico global: de 2004 a 2011. Em 2004, o volume de negociação de opções de ações da KRX representou cerca de 28% do volume global de contratos de derivativos. Por quase uma década, as opções do KOSPI 200 lideraram o ranking global de volume de contratos da FIA, atingindo o pico de 3,67 bilhões em 2011. O pico dos prêmios de opções pagos por investidores de varejo foi de 145,7 trilhões de won.
- Período de declínio: de 2012 a 2017. O regulador considerou a especulação dos investidores de varejo excessiva e acabou implementando medidas regulatórias rigorosas.
Em dezembro de 2011, a Comissão de Serviços Financeiros (FSC) da Coreia do Sul anunciou que o tamanho do contrato de opções do KOSPI 200 seria multiplicado por 5, com o multiplicador passando de 100 mil won para 500 mil won. Considerando a taxa de câmbio da época de 1 dólar = 1.327 won, a barreira de entrada por contrato subiu de cerca de 75,34 dólares para 376,71 dólares.
As novas regras entraram em vigor em etapas entre março e junho de 2012. O volume total de contratos caiu 23% em relação ao pico, e os prêmios pagos por investidores de varejo despencaram 37% em termos anuais.
Em dezembro de 2014, a regulamentação foi novamente intensificada: novos traders que quisessem participar do mercado de opções precisavam completar 30 horas de curso, 50 horas de negociação simulada e depositar 50 milhões de won de margem (equivalente a 37.671 dólares!!!).
Essa política praticamente fechou a porta para novos investidores de varejo.
Em janeiro de 2016, a terceira rodada de regulamentação entrou em vigor: o imposto sobre ganhos de capital em derivativos do KOSPI 200 subiu de 5% para 10%, e o volume de negociação caiu novamente.
Em 2017, a atividade de mercado após o ajuste no tamanho dos contratos havia caído 57% em relação ao pico; os prêmios de opções pagos por investidores de varejo caíram 77% em relação ao pico.
Posteriormente, o próprio regulador reconheceu que as medidas foram excessivamente severas. Em março de 2017, o multiplicador do contrato foi reduzido pela metade, voltando para 250 mil won. Em 2019, a FSC admitiu que a barreira de entrada havia sido definida em nível muito alto, reduziu a margem para 10 a 20 milhões de won e comprimiu o treinamento para 1 hora de curso + 3 horas de negociação simulada.
Em 2019, a FSC também lançou opções semanais do KOSPI 200, na tentativa de reativar o mercado. O mercado se recuperou um pouco; entre 2020 e 2025, o volume anual ajustado de contratos voltou a 1,7–2,0 bilhões, mas ainda está pela metade do pico de 2011.
A regulamentação não fechou diretamente o mercado de opções do KOSPI 200, mas atingiu gravemente a disposição dos investidores de varejo em participar. Em 2025, os prêmios de opções pagos por investidores de varejo atingiram o menor nível em 20 anos, apenas 21,5 trilhões de won, uma queda de 85% em relação ao pico de 2011.
Depois de prejudicado o entusiasmo dos investidores de varejo locais, é quase impossível restaurá-lo. Até o quarto trimestre de 2026, a participação dos investidores de varejo era inferior a 27%, enquanto instituições estrangeiras + pessoas físicas estrangeiras somavam mais de 66%.
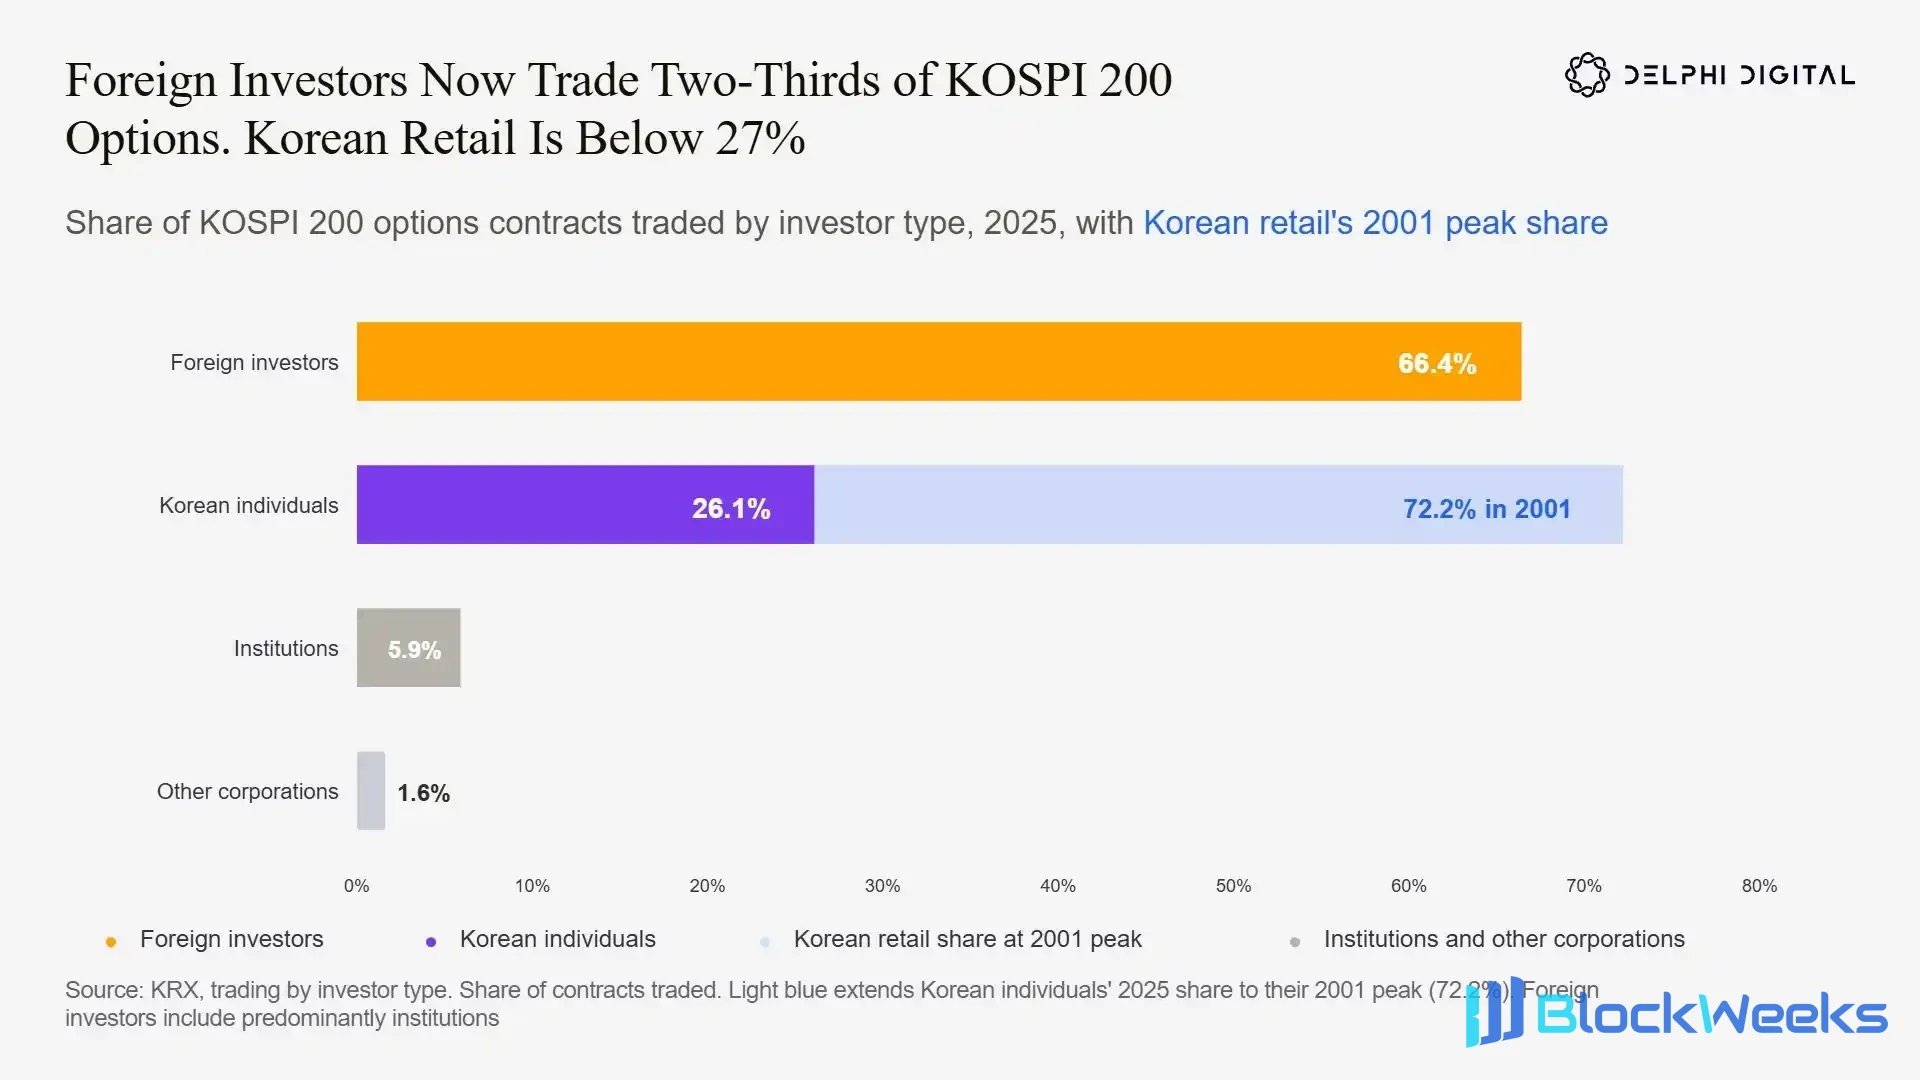
Em 2025, nas negociações de opções do KOSPI200, o capital estrangeiro representou 66,4%, enquanto os investidores de varejo sul-coreanos somaram apenas 26,1%, uma queda acentuada em comparação com o pico de 72,2% dos investidores de varejo em 2001.
Muitas pessoas podem pensar: esse tipo de "regulamentação razoável" atingiu seu objetivo, certo? A especulação foi contida, os investidores foram protegidos, a demanda frenética por negociação diminuiu...
Não é bem assim.
Em qualquer mercado próspero, se for excessivamente restringido, a demanda fluirá para o exterior.
Os traders sul-coreanos simplesmente se voltaram para a negociação de futuros e opções offshore; a demanda do mercado por negociação alavancada nunca desapareceu.
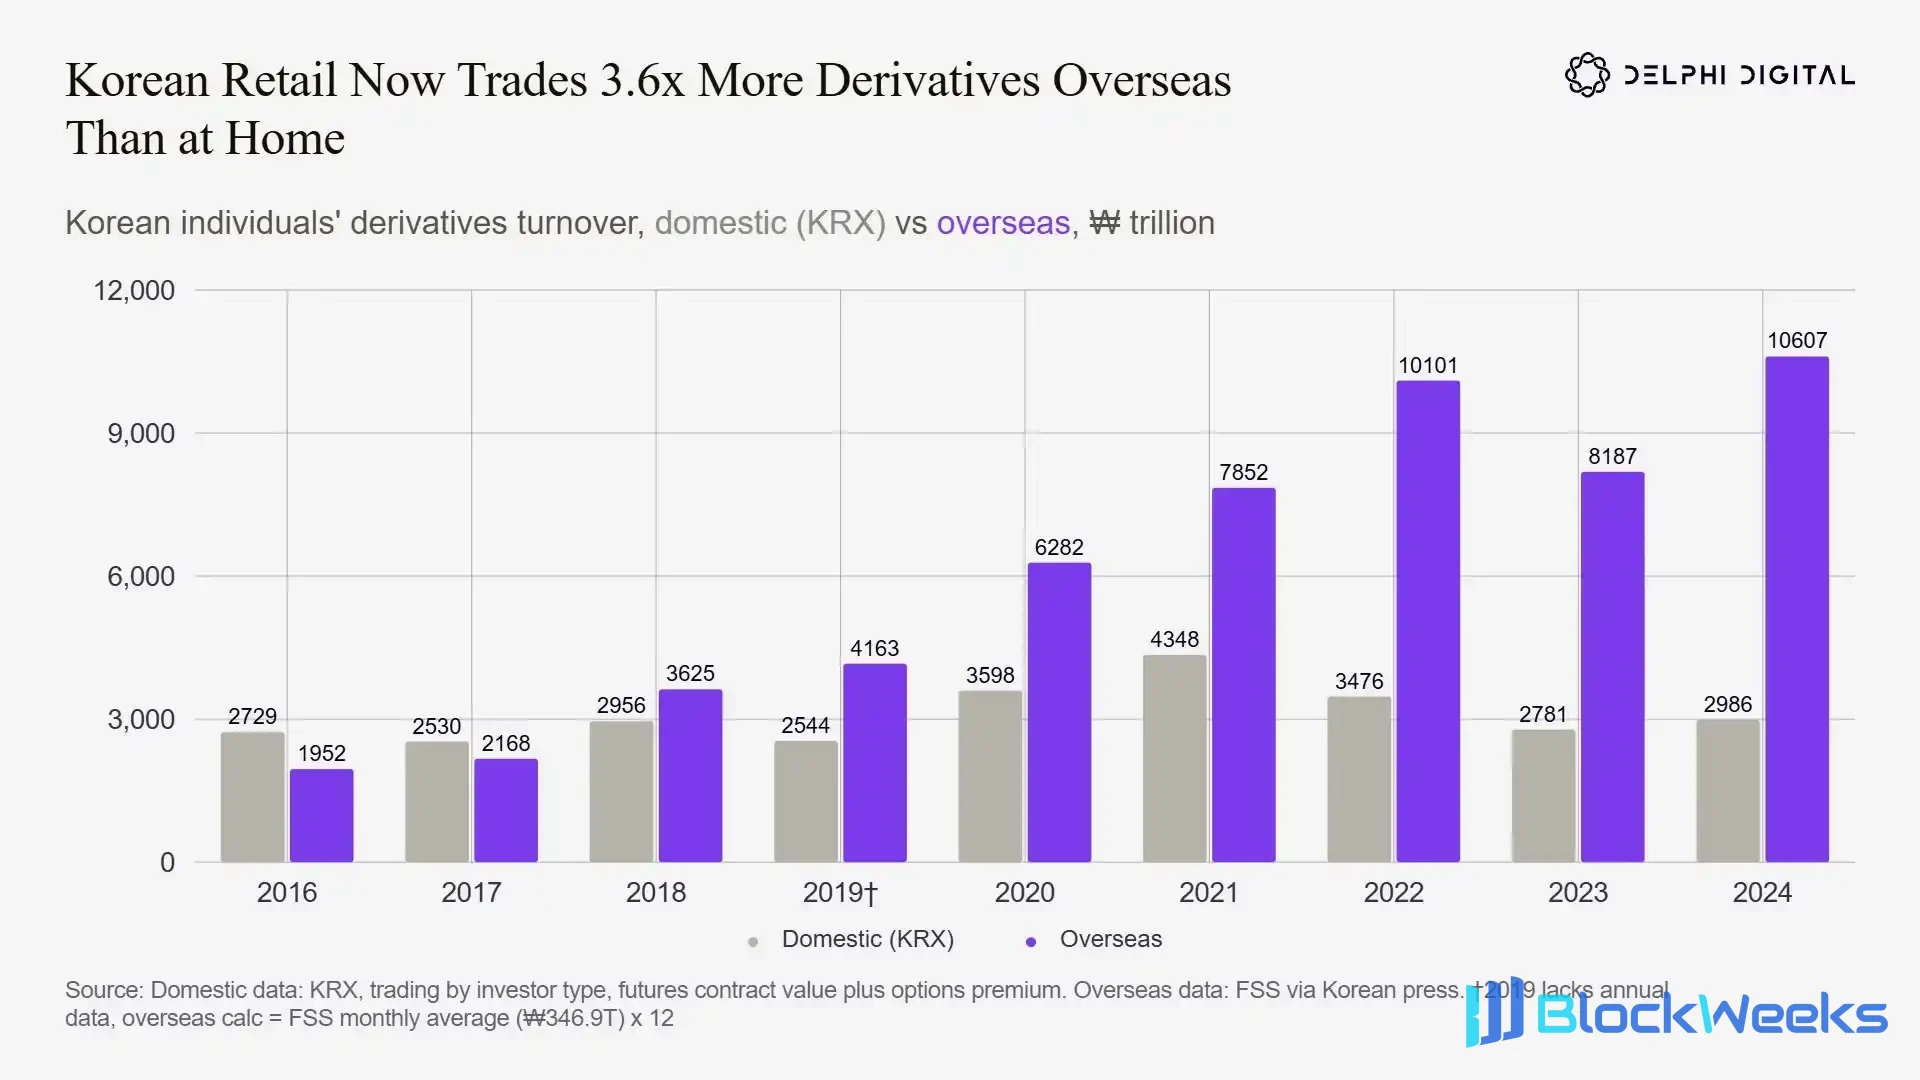
O volume de negociação de derivativos no exterior por investidores de varejo sul-coreanos já atingiu 3,6 vezes o do mercado local; após as restrições regulatórias à negociação doméstica, uma grande parte da demanda por negociação migrou para os mercados externos.
(O Serviço de Supervisão Financeira da Coreia do Sul (FSS) e a Associação Coreana de Investimento Financeiro (KOFIA) não divulgaram dados de negociação no exterior antes de 2016, por isso comparamos 2016–2024)
O volume de negociação de derivativos aqui se refere ao volume total anual de negociação de derivativos de investidores individuais sul-coreanos, incluindo futuros e opções. Para futuros, é contabilizado o valor nocional total da posição (preço do índice × multiplicador × número de contratos); para opções, contabiliza-se apenas o prêmio pago, não o valor nocional da posição controlada.
Em 2016, o volume de negociação de derivativos domésticos dos investidores de varejo sul-coreanos ainda era superior ao externo: 2.729 trilhões de won na KRX e 1.952 trilhões de won em bolsas estrangeiras. Em 2018, o volume negociado no exterior superou o do mercado local pela primeira vez.
Até 2024, a diferença se ampliou completamente: 10.607 trilhões de won no exterior contra apenas 2.986 trilhões de won no mercado local, com o volume externo 3,6 vezes maior que o doméstico.
Nesses oito anos, o volume de negociação de derivativos no exterior dos investidores de varejo cresceu 5,4 vezes, enquanto o volume doméstico cresceu apenas 9%.
No país, novos traders de derivativos ainda precisam atender a uma margem mínima de 10 milhões de won + treinamento obrigatório; enquanto a maioria das corretoras estrangeiras não possui tais barreiras de margem e treinamento.
Assim, os investidores de varejo continuam fugindo do mercado local de altas barreiras para plataformas estrangeiras com ambiente regulatório mais flexível. Os investidores de varejo sul-coreanos negociam principalmente futuros de índices de ações dos EUA no exterior, sendo os mini futuros do Nasdaq 100 os de maior volume.
A história não se repete simplesmente, mas sempre rima
É evidente que os investidores de varejo têm preferência natural por negociação de opções. Analisar os padrões de demanda em todo o mundo é a base para entender a questão dos canais de distribuição.
- Ao longo da história, todo mercado de opções que experimentou crescimento explosivo teve como principal impulsionador os investidores de varejo
- A regulamentação pode reprimir o volume de negociação no mercado local, mas não pode eliminar a demanda por negociação
- Entre todas as categorias de negociação, as opções têm uma atratividade muito superior para os investidores de varejo
Índia e Estados Unidos são bons exemplos positivos, e a lição da Coreia do Sul merece particular atenção.
Quando se fala em opções on-chain, muitos dizem: o DeFi nunca conseguirá competir com o Robinhood no mercado de varejo. Não concordo totalmente com essa visão; o ponto principal é: para o setor de opções on-chain explodir, não é necessário atrair investidores de varejo americanos.
Assim como os traders sul-coreanos da época, um grande número de traders migrará para plataformas offshore para atender às suas próprias necessidades de negociação. Desde que os canais de distribuição certos sejam escolhidos, qualquer protocolo sem permissão tem a chance de absorver essa demanda.
O volume atual de opções on-chain ainda é pequeno; continuar atraindo instituições e usuários nativos de cripto pode facilmente multiplicar o volume de negociação por dez. Mas, olhando para a história do desenvolvimento das finanças tradicionais, o ponto crítico para a adoção em massa virá necessariamente do fluxo de ordens do varejo comum.




