
Autor: Zhou, ChainCatcher
Em 26 de outubro, segundo a Bloomberg, citando pessoas familiarizadas com o assunto, a empresa de cartões de pagamento cripto com sede em Hong Kong, RedotPay, está considerando protocolar confidencialmente um pedido de IPO nos EUA antes do final do ano, visando uma avaliação de pelo menos US$ 5 bilhões. Ao mesmo tempo, a empresa ainda está em negociações com investidores para uma rodada de financiamento Pré-IPO com uma avaliação de US$ 4 bilhões a US$ 5 bilhões.
Em agosto deste ano, a Bloomberg informou que a RedotPay adiou seus planos de listagem devido a questões regulatórias e legais, e a empresa posteriormente apresentou objeções. No mesmo mês, uma entidade afiliada à Binance processou seus três cofundadores em Hong Kong, buscando cerca de US$ 470 milhões em danos, e o caso ainda não foi julgado.
De ultrapassar uma avaliação de US$ 1 bilhão em setembro do ano passado até agora almejar US$ 5 bilhões, esta empresa, fundada há apenas três anos, viu sua avaliação aumentar cerca de cinco vezes em pouco mais de um ano. Sua base de crescimento e conformidade pode sustentar esse preço?
Avaliação Quintuplicou em um Ano, US$ 5 Bilhões É um Pouco Caro
A RedotPay foi fundada em 2023, e seu negócio principal é permitir que os usuários depositem stablecoins como USDT e USDC em suas contas e, em seguida, gastem por meio de seu cartão Visa em comerciantes em todo o mundo, com o sistema completando automaticamente a conversão de ativos cripto para moeda fiduciária no momento do pagamento.
Em setembro de 2025, a RedotPay concluiu uma rodada de financiamento de US$ 47 milhões, com sua avaliação ultrapassando US$ 1 bilhão; em dezembro, concluiu uma Série B de US$ 107 milhões liderada pela Goodwater Capital. Em fevereiro deste ano, a Bloomberg informou pela primeira vez seu plano de listar nos EUA, visando uma avaliação de mais de US$ 4 bilhões.
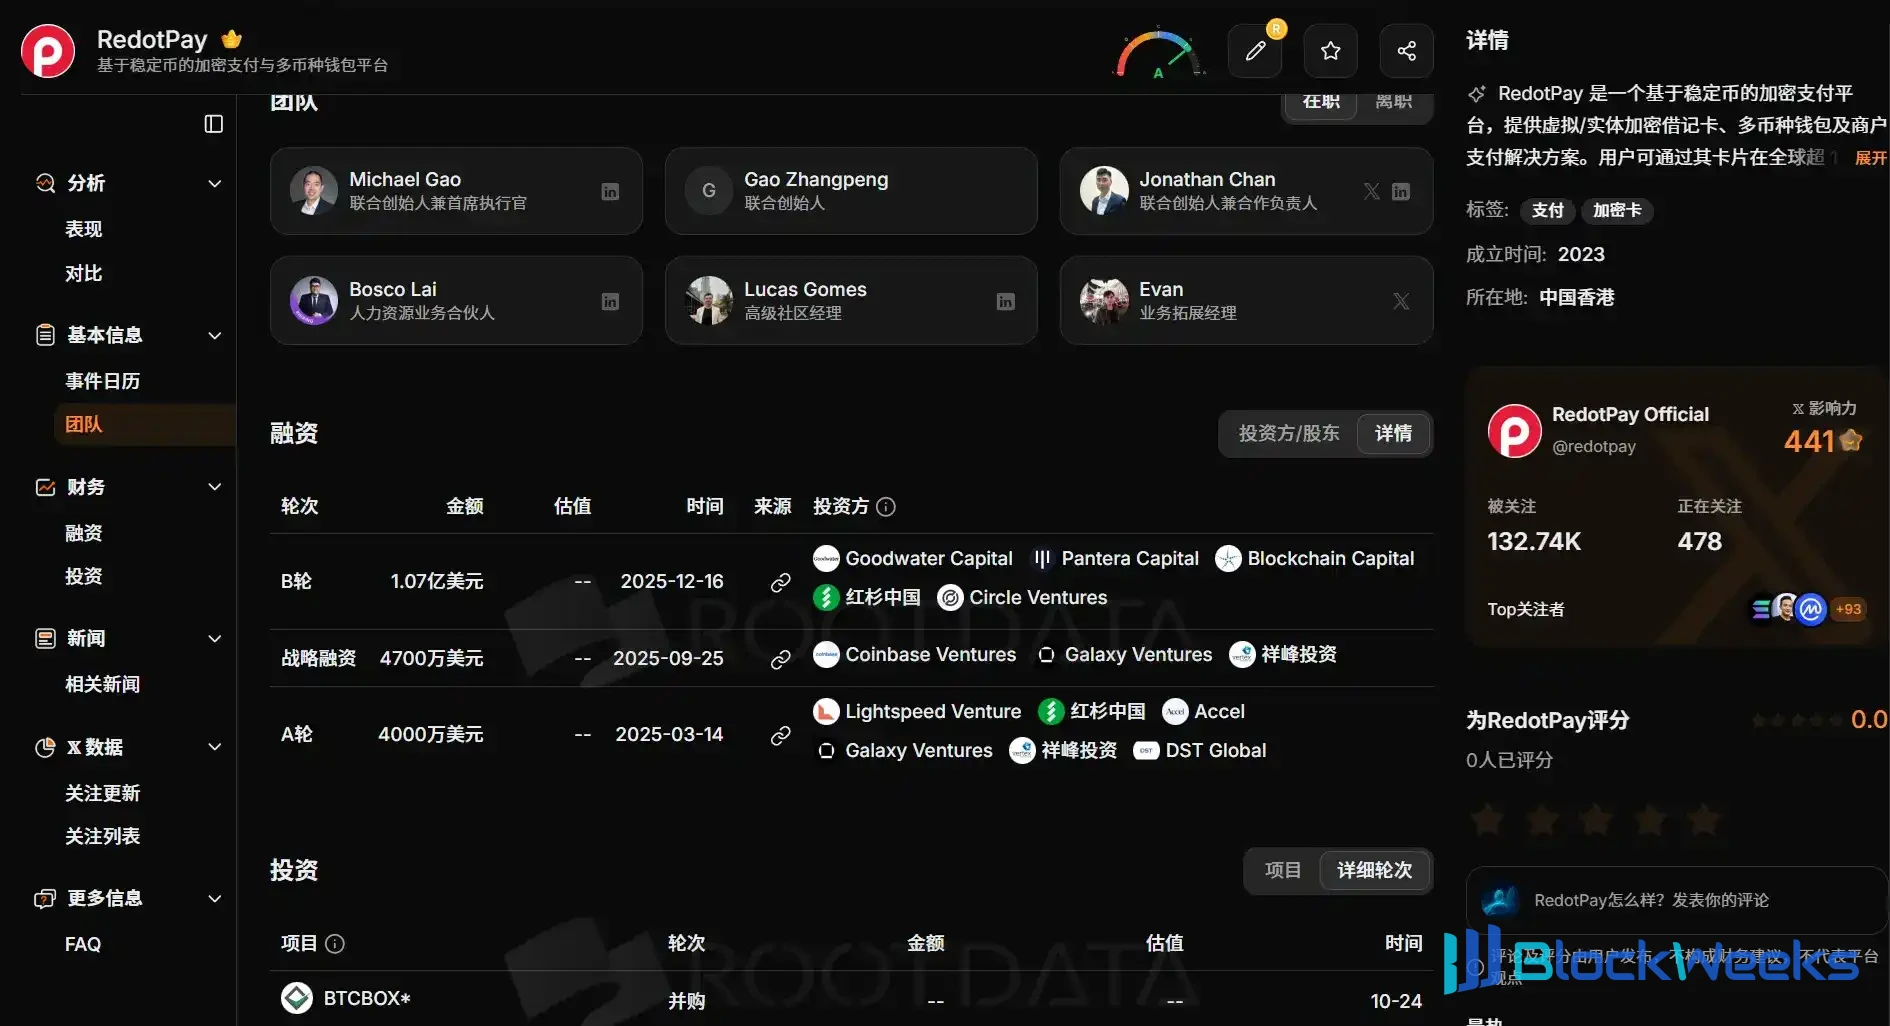
Fonte da imagem:RootData
O relatório mais recente mostra que JPMorgan, Goldman Sachs, Jefferies e Barclays estão envolvidos no trabalho de listagem da empresa, sendo que a participação do Barclays não havia sido divulgada anteriormente.
O que sustenta essa avaliação é um conjunto de números operacionais impressionantes. De acordo com aBloomberg, citando pessoas familiarizadas com o assunto, a RedotPay atualmente tem mais de 9 milhões de clientes, receita anualizada de mais de US$ 180 milhões, margem operacional de mais de 50%, e a receita nos primeiros três trimestres deste ano cresceu mais de 50% em relação ao ano anterior.
Com uma avaliação de US$ 5 bilhões, a avaliação da RedotPay é cerca de 28 vezes sua receita anualizada. Convertendo aproximadamente com base na margem operacional, o múltiplo de lucro operacional correspondente é de cerca de 55 vezes, enquanto o índice preço/lucro da emissora de stablecoin listada Circle, no final de outubro, era de cerca de 50 vezes.
A impressionante taxa de crescimento ano a ano vem em grande parte da base baixa do ano passado. Dados da plataforma de dados de cartões cripto Paymentscan mostram que os gastos com cartão da RedotPay nos primeiros três trimestres deste ano foram de cerca de US$ 3,08 bilhões, um aumento de cerca de 64% em relação aos US$ 1,87 bilhão no mesmo período do ano passado. No primeiro semestre do ano passado, seus gastos mensais ainda ficavam entre US$ 140 milhões e US$ 220 milhões.

Vale ressaltar que os dados de gastos com cartão da RedotPay no Paymentscan são autodeclarados pela empresa, enquanto os dados de recarga vêm do rastreamento on-chain.
Observando os últimos meses, ambos os conjuntos de dados mostram que o crescimento estagnou. Em setembro, as recargas on-chain da RedotPay foram de US$ 537,9 milhões, praticamente estáveis em comparação com US$ 534,4 milhões em agosto; os gastos com cartão foram de US$ 403,2 milhões, em comparação com US$ 403,6 milhões em agosto.
No mesmo período, os concorrentes continuam acelerando. O ranking da Paymentscan mostra que os gastos da RedotPay nos últimos 90 dias cresceram 12,9%, enquanto a EtherFi e a KAST cresceram 42,5% e 35,5%, respectivamente.

O crescimento da receita também não acompanhou o influxo de capital. De novembro do ano passado a agosto deste ano, o valor mensal de recargas da RedotPay cresceu 68,4%, enquanto a receita anualizada divulgada pela empresa aumentou apenas de US$ 150 milhões para US$ 180 milhões, um aumento de cerca de 20%; durante esse período, ela também aumentou as taxas de transação de moeda estrangeira e as taxas de saque em caixas eletrônicos. Se a diferença entre os dois vem de uma queda na receita unitária ou de mudanças no negócio não relacionado a cartões não pode ser determinada a partir das informações atualmente públicas.
O setor está se expandindo, mas o fosso da RedotPay está ficando mais raso
Em contraste com a desaceleração da RedotPay, todo o setor de cartões de stablecoin continua se expandindo rapidamente. Dados da Paymentscan mostram que, em julho deste ano, os gastos mensais com cartões cripto ultrapassaram US$ 1 bilhão pela primeira vez, cerca de três vezes o nível do ano anterior, e subiram ainda mais para cerca de US$ 1,23 bilhão em setembro.
À medida que o mercado cresce, a posição relativa da RedotPay está diminuindo. Entre os cerca de 30 projetos de cartões acompanhados pela Paymentscan, a participação da RedotPay nos gastos chegou a ultrapassar 90% em 2024 e caiu para cerca de 33% em setembro deste ano. Durante esse período, seus próprios gastos continuaram crescendo; a mudança na participação veio principalmente da rápida expansão de entrantes posteriores, como EtherFi, KAST e Plasma One.

O motivo pelo qual os entrantes posteriores conseguem alcançar rapidamente está relacionado à redução da barreira para a emissão de cartões. O provedor de infraestrutura Rain é membro principal tanto da Visa quanto da Mastercard, fornece serviços de emissão de cartões para mais de 200 empresas e concluiu uma rodada de financiamento Série C em janeiro deste ano com uma avaliação de US$ 1,95 bilhão. Ao se conectar a tais plataformas, as marcas podem lançar seus próprios produtos de cartão em um período de tempo relativamente curto.
Em comparação, as vantagens da RedotPay vêm mais dos canais. Em janeiro deste ano, o ChainCatcher relatou no artigo "Uma avaliação de US$ 2 bilhões em três anos, como a RedotPay consegue isso?" que a RedotPay inicialmente adquiriu clientes por meio de redes de distribuição offline, promovendo em mercados emergentes como Nigéria, Brasil e Sudeste Asiático com a ajuda de KOLs locais, comerciantes OTC e líderes comunitários.
O que sustenta esse sistema de canais são taxas relativamente altas e incentivos promocionais. De acordo com informações públicas, a taxa de emissão de cartão virtual da RedotPay é de US$ 10, e a taxa do cartão físico é de US$ 100. Os testes reais do Paymentscan mostram que a margem abrangente ao gastar em moedas estrangeiras é de cerca de 2,2% a 2,3%. Os indicadores podem receber uma recompensa de 20% a 40% da taxa de emissão do cartão, bem como uma participação de 0,05% a 0,25% do volume de transações, e os indicadores de segundo nível também podem participar da distribuição.

Isso significa que os custos de canal já foram incorporados às regras de negócio. Uma vez que as taxas sejam reduzidas na concorrência, o espaço para incentivos promocionais também diminuirá proporcionalmente. A plataforma também acredita que a RedotPay é mais adequada como uma ponte entre stablecoins e sistemas de pagamento locais, e que, para a maioria dos usuários nos Estados Unidos e na Europa, muitas vezes há opções locais mais competitivas.
Em julho deste ano, a plataforma de pagamentos suíça Fiat24 suspendeu sua função de depósito de criptoativos, e a startup sediada em Paris Kulipa encerrou suas operações devido a problemas de pagamento de dívidas, e os projetos de cartão de cerca de 20 empresas de carteiras e fintechs foram interrompidos como resultado. Os custos crescentes de emissão de cartões, compensação e conformidade estão empurrando os pequenos e médios participantes para fora do mercado.
Além do processo de US$ 470 milhões, a RedotPay ainda tem contas de conformidade a acertar
No final de outubro, a RedotPay anunciou a aquisição da exchange japonesa de criptoativos BTCBOX, e reconheceu no anúncio que a empresa não possui licença de negócio de exchange de criptoativos no Japão, e que seus serviços existentes para residentes japoneses não estão em conformidade com os requisitos regulatórios locais.
Atualmente, a RedotPay suspendeu novos registros de usuários no Japão e removeu o aplicativo das lojas de aplicativos locais, e os serviços existentes serão gradualmente restringidos até serem encerrados. A adquirida BTCBOX suspendeu todos os serviços em janeiro deste ano devido a um vazamento de informações de clientes e só retomou de forma faseada em agosto; o valor da transação não foi divulgado.
O que é observado com mais atenção éo processo judicial com a Binance. De acordo com uma reportagem da Bloomberg em agosto, citando documentos do tribunal de Hong Kong, uma entidade afiliada à Binance acusou a RedotPay de violar o acordo de cooperação entre as partes ao desviar mais de 470.000 usuários do Binance Card para a RedotPay, e está buscando US$ 472,8 milhões em danos de seus três cofundadores com base em um valor de vida útil de US$ 925 por usuário.
O cerne da disputa está na segregação de fundos. Um acordo assinado por ambas as partes em março de 2025 exigia que os fundos do Binance Pay não fossem usados para recarregar os cartões RedotPay. A Binance disse que descobriu a violação em março deste ano e subsequentemente encerrou a cooperação em abril.
A RedotPay nega as alegações, afirmando que se defenderá vigorosamente, e o caso de Hong Kong ainda não foi julgado. Relata-se que, no último ano, pelo menos cinco executivos deixaram a RedotPay, e seu chefe jurídico também deixou a empresa em julho deste ano.
No âmbito de licenciamento, a RedotPay realmente adicionou várias este ano. Em março, obteve uma licença VASP argentina, bem como registros MSB no Canadá e nos Estados Unidos; em junho, concluiu um registro VASP mexicano; em agosto, obteve sua primeira licença estadual de transmissor de dinheiro nos EUA, com pedidos pendentes em mais de 20 outros estados; e em setembro, obteve licenças de empréstimo em dois estados.
No entanto, essas novas licenças apontam principalmente para negócios nos EUA que ainda não foram lançados. A RedotPay disse em agosto que sua receita anualizada de US$ 180 milhões e um volume de pagamentos anualizado de aproximadamente US$ 14 bilhões são ambos processados por processadores de pagamento regulamentados fora dos EUA, e seus produtos de cartão ainda não foram lançados nos Estados Unidos.
Em setembro, a RedotPay anuncioua conclusão de uma revisão de combate à lavagem de dinheiro realizada por uma das Big Four firmas de contabilidade, mas a revisão abrangeu suas duas subsidiárias licenciadas em Hong Kong, com o benchmark sendo as diretrizes relevantes do Registro de Empresas de Hong Kong.
No lado da emissão de cartões, o site oficial da RedotPay mostra que seus cartões são emitidos pela Xfers de Singapura sob uma licença Visa, com a RedotPay operando o programa de cartões como gerente de programa. Isso difere de empresas como a Rain, que detêm associação principal de organizações de cartões, e implica dependência de instituições externas.
Além disso, o ChainCatcher observou anteriormente que os negócios de rendimento de juros e empréstimos da RedotPay estão em uma zona cinzenta em termos de caracterização jurídica. Ambos os negócios continuam operando, e o produto de rendimento de juros foi até incluído nos benefícios da assinatura paga, sem uma caracterização regulatória definitiva até o momento.
No geral, o crescimento ano a ano da RedotPay continua impressionante, mas as recargas on-chain e os gastos com cartão atingiram um patamar estável nos últimos dois meses, e o crescimento da receita desacelerou claramente em relação à entrada de capital. Os entrantes posteriores no setor estão escalando mais rapidamente, e a retificação de seu negócio no Japão e o litígio não resolvido também indicam que sua estrutura de conformidade ainda está sendo ajustada.
A RedotPay agora concluiu uma auditoria financeira por uma das Big Four. Se apresentar sua solicitação antes do final do ano, conforme planejado, uma vez que o prospecto se torne público, as divulgações sobre receita trimestral, composição da receita, distribuição geográfica dos usuários e risco de litígio se tornarão fundamentais para testar essa avaliação.