




Autor: Flow Brief by Alea Research
Opracowane przez: Deep Tide TechFlow
Wprowadzenie Deep Tide: Derive zebrał 360 milionów dolarów premii opcyjnych w ciągu 9 miesięcy tego roku, przechwytując prawie 90% rynku opcji on-chain, przy czym kontrakty wieczyste wniosły 40% opłat. Co ważniejsze, przez 9 kolejnych miesięcy przewyższał emisję dzięki skupom, co jest rzadkością w sektorze instrumentów pochodnych on-chain, który polega na emisji tokenów, aby przetrwać: 158% wzrost tokena w ciągu tygodnia nie jest bez powodu. Dla tych, którzy obserwują sektor opcji DeFi, ten artykuł wyjaśnia jasno, "dlaczego tylko on przetrwał".
Premie wzrosły o 191,9% do 362,5 miliona dolarów, kontrakty wieczyste wniosły 40% opłat, a skup przewyższał emisję przez dziewięć kolejnych miesięcy
Derive zebrał w tym roku 362,5 miliona dolarów premii opcyjnych. Stanowi to 87,4% wszystkich premii opcyjnych on-chain, co oznacza wzrost o 191,9% w porównaniu do 124,2 miliona dolarów za cały rok 2025. 17 września DRV zamknął się na rekordowym poziomie 0,2877 dolara. Do soboty cena osiągnęła 0,3857 dolara (kapitalizacja rynkowa w obiegu 385 milionów dolarów; w pełni rozwodniona wycena 577 milionów dolarów), co oznacza wzrost o 158% w ciągu tygodnia. Coinbase wydało 2,9 miliarda dolarów na przejęcie Deribit w maju 2025 roku.

Wykres: Udział Derive w premiach opcyjnych on-chain, stale powyżej 80% od wiosny.
Derive całkowicie przejął opcje on-chain. W tym roku całkowite premie opcyjne on-chain wyniosły 414,9 miliona dolarów, z czego on przejął 362,5 miliona dolarów, w porównaniu do zaledwie 124,2 miliona dolarów za cały rok 2025.
Miejsce powyżej niego zajmuje Deribit. Derive handluje opcjami o wartości 162,6 miliona dolarów dziennie, podczas gdy wszystkie miejsca z publicznymi danymi łącznie handlowały 7,74 miliarda dolarów.
Kontrakty wieczyste nie są rolą drugoplanową. Zarobił 1,76 miliona dolarów z 4,51 miliona dolarów opłat w tym roku, co stanowi 39,1%, i przewyższył biznes opcyjny w lutym.
Opłaty trafiają do posiadaczy poprzez skup. To miejsce zatrzymało 3,37 miliona dolarów z 4,51 miliona dolarów opłat, wykorzystując 35% z tego na skup DRV, spalając w tym roku 16,6 miliona tokenów, podczas gdy nagrody za staking wyemitowały tylko 6,1 miliona tokenów.
Stawka opłat opcyjnych spadła z 2,94 centa za 100 dolarów handlu do 1,27 centa, ale rynek przeszacował jej mnożnik zysków z 22,5x do 48,7x.
Rok, w którym Derive przestał dzielić się z innymi
W styczniu istniało kilka miejsc opcji on-chain. Teraz jest tylko jedno, a drugie miejsce jest zbyt blisko, by nawet nazwać to konkurencją.
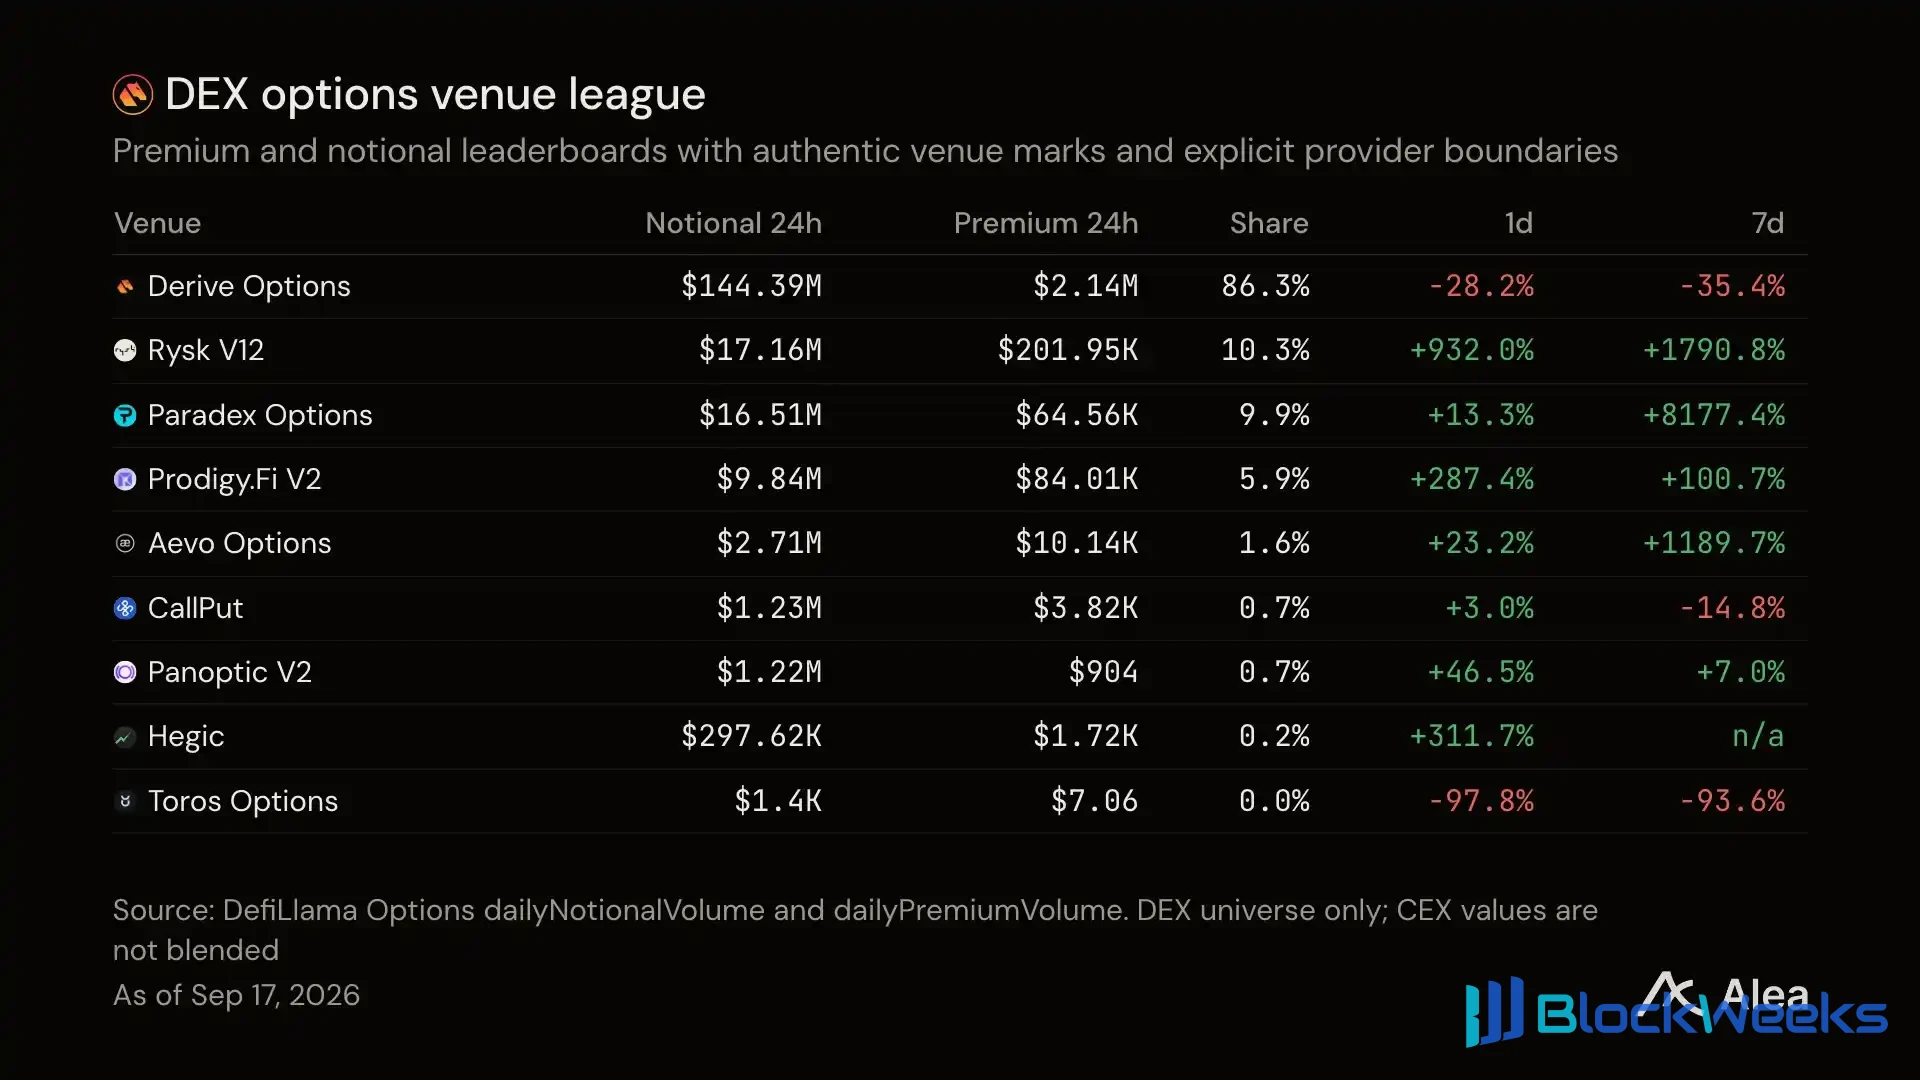
Wykres: Każde miejsce opcji on-chain uszeregowane według premii zebranych w tym roku, w USD.
Deribit nadal handluje opcjami o wartości 3,56 miliarda dolarów dziennie, podczas gdy Derive handluje tylko 162,6 miliona dolarów, co stanowi różnicę prawie 22 razy.
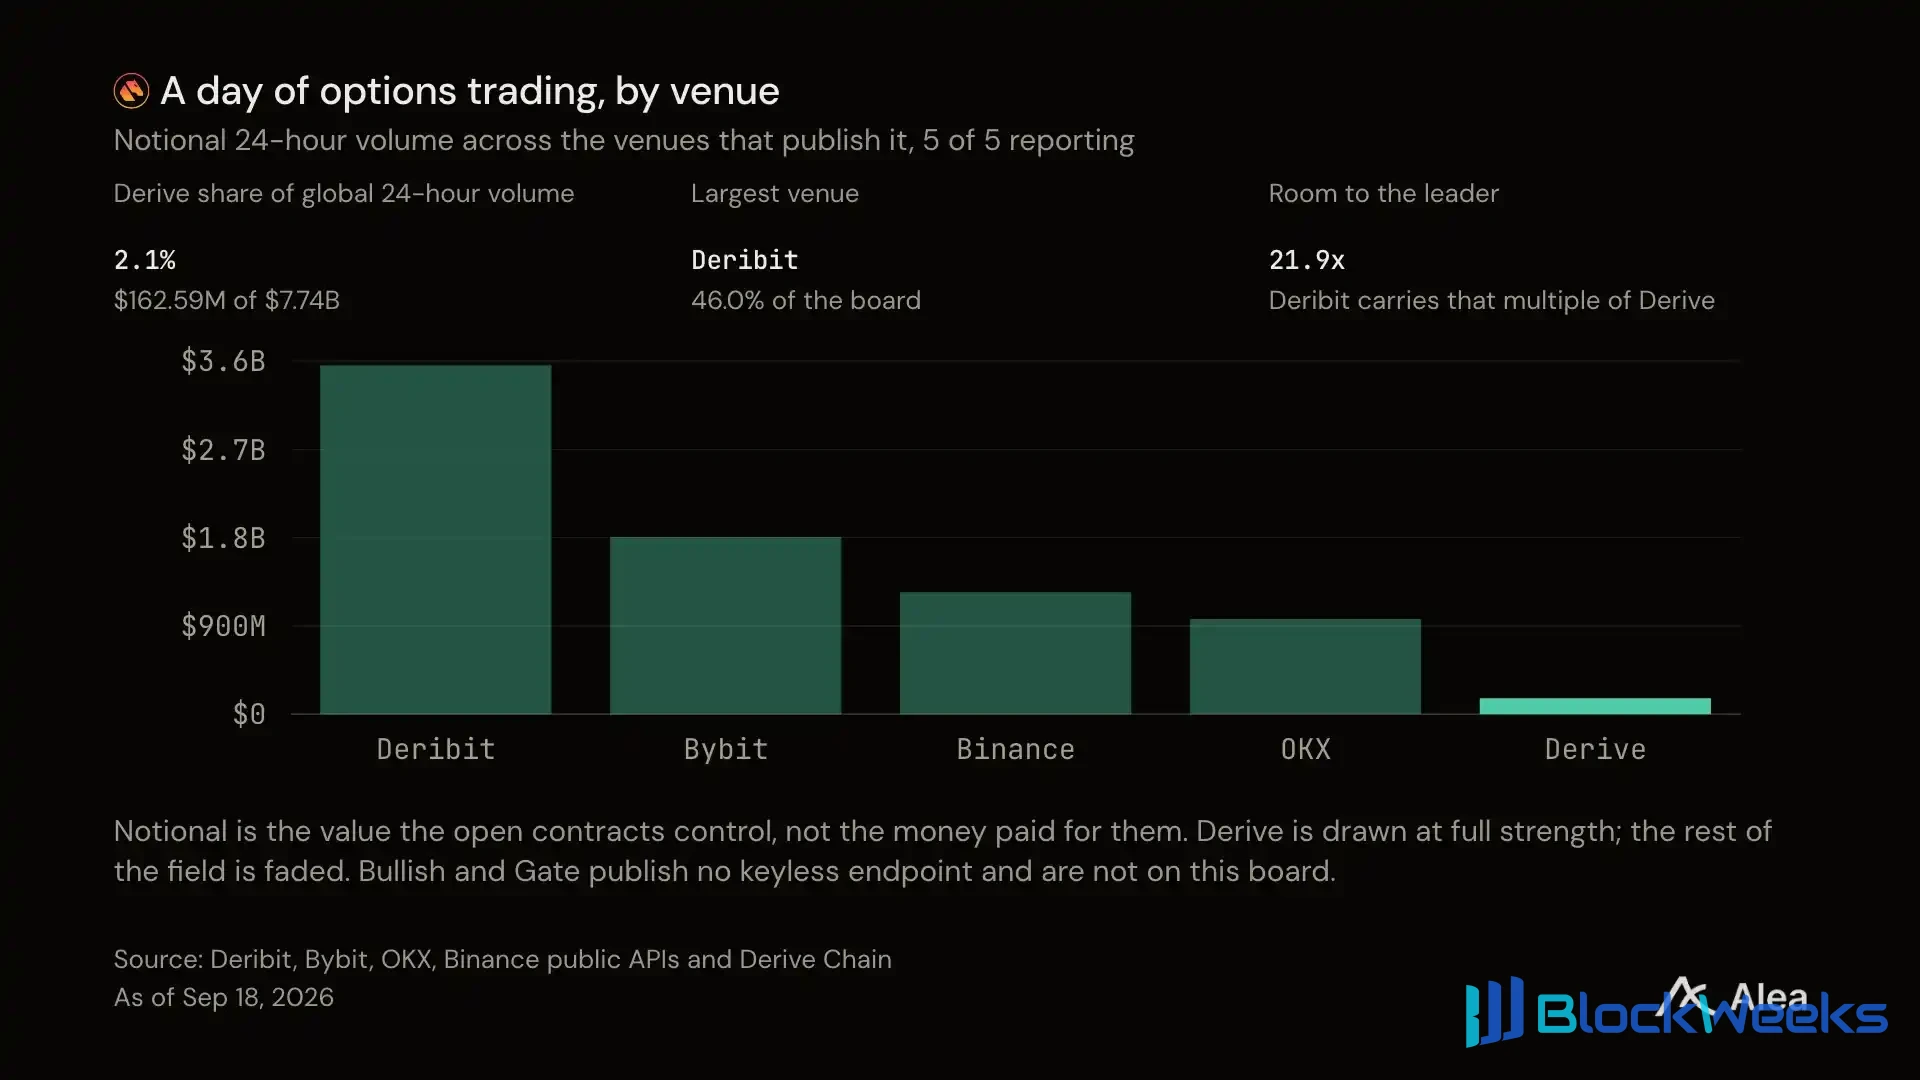
Wykres: Dzienny wolumen obrotu opcjami według miejsca handlu, obliczony jako wartość w USD aktywów kontrolowanych przez kontrakty. Derive odpowiada za 162,6 mln USD z 7,74 mld USD łącznie.
Otwarte pozycje opowiadają tę samą historię. Derive posiada 1,59 mld USD w pozycjach z puli 50,22 mld USD, co stanowi 3,2%. Sam Deribit odpowiada za 78,8%.

Wykres: Nominalne otwarte pozycje według miejsca handlu, w USD.
Dziewięć miesięcy dało prawie trzy razy tyle co w zeszłym roku
Premie to pieniądze płacone przez kupujących, mówiące nam, czy dane miejsce handlu jest używane i w jakim stopniu. Nominalny wolumen obrotu wzrósł z 5,38 mld USD do 12,46 mld USD.

Wykres: Miesięczny przepływ opcji natywnych Derive, w USD.
Kupujący nabyli większą ekspozycję i zapłacili więcej za każdy dolar ekspozycji.
Ile jest wart jeden dolar ekspozycji
Premia podzielona przez wartość nominalną to stosunek ceny opcji do kontrolowanej przez nią ekspozycji. Im dłuższy tenor, im bliżej bieżącej ceny znajduje się cena wykonania i im większa oczekiwana zmienność cen na rynku, tym wyższy jest ten stosunek.

Wykres: Każdy słupek to procent miesięcznej premii w stosunku do kontrolowanej przez nią wartości nominalnej.
Wszystkie dziewięć miesięcy 2026 roku przekroczyło medianę z 2025 roku wynoszącą 2,10%, a nawet najtańszy miesiąc wyniósł 2,23%. W tym samym okresie 30-dniowa zmienność implikowana spadła o 7,0%. Kupujący płacili więcej za każdy dolar ekspozycji, podczas gdy zmienność spadała.
To pokazuje więcej opcji o dłuższych tenorach i cenach wykonania bliższych bieżącej cenie. Derive jest używany podobnie jak Deribit.
Porównanie z kwotowaniami z tamtego pokoju powyżej
Przed zmianą miejsca handlu traderzy chcą znać tylko jedną liczbę: ile kosztuje to samo ryzyko w każdym z dwóch miejsc.

Wykres: Zmienność implikowana przy cenie wykonania równej bieżącej cenie według terminu wygaśnięcia, w procentach, Derive kontra Deribit.

Wykres: Różnica implikowanej zmienności między dwoma platformami transakcyjnymi przy tych samych cenach wykonania, w punktach procentowych, obejmująca wszystkie terminy wygaśnięcia notowane 17 września.
Kwotowania to tylko połowa. Druga połowa to koszt handlu przez spread.

Wykres: Koszt natychmiastowego wykonania po najlepszej cenie przy tych samych cenach wykonania na dwóch platformach transakcyjnych, w centach za 100 dolarów.
Czy sprzedający otrzymali wynagrodzenie za podjęcie ryzyka
Implikowana zmienność to to, co kupujący płacą za zmienność. Zrealizowana zmienność to zmienność, która faktycznie występuje. Luka między nimi to rok sprzedającego opcje: implikowana zmienność spadła o 7,0% w ciągu roku.

Wykres: Jednomiesięczna implikowana zmienność w porównaniu z 30-dniową zrealizowaną zmiennością, w procentach.

Wykres: Krzywa przedstawia zakres zmienności wyceniony dla każdego terminu wygaśnięcia, w USD.
Co jest w księdze
Otwarte pozycje to wartość w dolarach wciąż otwartych pozycji. Miejsce, przez które ludzie tylko przechodzą, aby handlować, i miejsce, w którym ludzie zostawiają swoje pozycje, wyglądają inaczej.

Wykres: Otwarte pozycje opcji odczytane z Derive Chain, w USD, cały rok.
Gdzie znajdują się pozycje
Termin wygaśnięcia i cena wykonania określają, kto jest narażony na następny ruch.

Wykres: Otwarte pozycje call i put przy każdej cenie wykonania dla wybranych terminów wygaśnięcia, w USD.

Wykres: Gamma według ceny wykonania, kwota w dolarach odpowiadająca każdemu jednoprocentowemu ruchowi ceny. Gamma mierzy, jak szybko zmienia się ekspozycja opcji wraz z ruchem ceny.
Kto faktycznie tym handluje
Transakcje blokowe i transakcje negocjowane to sposób, w jaki instytucje budują pozycje bez poruszania taśmą. Udział opłat, które wnoszą, ujawnia, kto jest po drugiej stronie.

Wykres: Udział opłat wnoszonych przez największe konta i transakcje negocjowane, w procentach.
Inny rejestr
Derive prowadzi również kontrakty wieczyste, rodzaj zakładu cenowego, który nigdy nie wygasa. Ten rejestr osiągnął w tym roku 5,2 miliarda dolarów wolumenu nominalnego, wnosząc 39,1% opłat platformy.

Wykres: Dzienny wolumen nominalny kontraktów wieczystych i otwarte pozycje na dziennym zamknięciu, w USD; 5,2 miliarda dolarów wymieniono w tym roku, podczas gdy otwarte pozycje na ostatnim zamknięciu wyniosły 66,5 miliona dolarów.
Dzienny wolumen platformy wynosi 0,30 razy jej otwarte pozycje. Traderzy pozostają tu zaparkowani, zamiast kręcić się w kółko.

Wykres: Każdy aktywny rynek kontraktów wieczystych uszeregowany według 24-godzinnego wolumenu i jego otwartych pozycji: 15 rynków, 47,49 miliona dolarów wolumenu, 66,12 miliona dolarów otwartych pozycji.
W sumie notowanych jest 15 rynków. Dwa z nich odpowiadają za 82,3% wolumenu.
Stopy finansowania to okresowe płatności między pozycjami długimi i krótkimi, które zmieniają się tylko wtedy, gdy pozycje jednej strony są zatłoczone. Na większości rynków Derive w ogóle się nie zmieniają.

Wykres: Roczna stopa finansowania dla każdego rynku odbiegającego od stopy referencyjnej, w procentach rocznych.
Pięć rynków odkryło własne stopy: Bitcoin, Ethereum, Solana, Hyperliquid i tokenizowane złoto. Siedem rynków utrzymywało platformową referencyjną stopę roczną na poziomie 10,95% przez ponad dziewięćdziesiąt procent czasu. Te pięć rynków, które odkryły swoje stopy, również się uspokoiło. Stopy finansowania na tych rynkach osiągnęły nawet 128,5% w ujęciu rocznym przed majem, a następnie 44,6%, podczas gdy najgłębszy odczyt ujemny został zmniejszony o połowę z 173,0% do 92,2%.

Wykres: Każdy uruchomiony rynek perpetual i data pierwszej rozliczonej stopy funding. Na dzień 17 września uruchomiono 15, 12 rozliczyło stopy, a 3 nigdy nie rozliczyły.
Tempo ekspansji instrumentów handlowych przewyższyło tempo wypełniania płynności, zwłaszcza na nowszych rynkach.
Dokąd trafia kapitał pasywny
Vaulty to miejsce, do którego trafia kapitał, gdy chce strategii platformy, ale nie chce sam ich obsługiwać. Na Derive vaulty robią tylko jedną z dwóch rzeczy: sprzedają opcje i zatrzymują premię; albo kupują aktywo, skracają je na rynku futures i zarabiają na spreadzie między tymi dwiema cenami.

Wykres: 30-dniowa zmiana aktywów vaultów, w USD, podzielona na nowy kapitał i zysk.
Nowy kapitał i wyniki strategii to różne powody wzrostu vaultów, a tylko jeden z nich pokazuje, że strategia działa.

Wykres: Zysk vaultu basis, w ujęciu rocznym, podzielony na stopę funding i odsetki gotówkowe.

Wykres: Zysk ze spreadu zrealizowany przez vault basis w tym okresie, w USD.
To, ile ostatecznie otrzymają deponujący, zależy od opłat pobieranych przez vault i tego, ile pozostało pojemności.

Wykres: Opłata za zarządzanie, limit depozytu i wartość konta dla każdego vaultu, w procentach i USD.
Część wolumenu handlowego platformy została kupiona, a nie zarobiona.

Wykres: Nagrody DRV wypłacane na każde 100 USD pokrytego wolumenu handlowego, w centach, w ciągu ostatnich 30 dni.
Co platforma zarobiła i kto to dostał
Opłaty są płacone przez traderów. Przychód to część, którą zatrzymuje platforma: 3,37 miliona dolarów w tym roku.

Wykres: Miesięczny podział opłat między księgę opcji a księgę kontraktów wieczystych, w USD.
Księga opcji zarobiła 2,74 miliona dolarów, a księga kontraktów wieczystych zarobiła 1,76 miliona dolarów, tj. 60,9% wobec 39,1%. W lutym księga kontraktów wieczystych zarobiła więcej niż księga opcji.

Wykres: Opłaty za opcje jako udział w kontrolowanej wartości nominalnej kontraktów, według miesięcy: 2,94 centa na 100 dolarów w styczniu, 1,27 centa we wrześniu.
Stawka opłat za opcje spadła z 2,94 centa na 100 dolarów obrotu w styczniu do 1,27 centa we wrześniu, co oznacza spadek o 56,7% od początku roku. Wolumen obrotu wzrósł w tym samym okresie, a całkowite opłaty nadal rosły.

Wykres: Podział każdego dolara opłat między traderów kwotujących, samą platformę i posiadaczy tokenów.
Derive przeznacza swoją część opłat na skup zamiast na dystrybucję. Spala podaż zamiast płacić posiadaczom tokenów.

Wykres: Każdy słupek to skup napędzany opłatami minus DRV wypłacone stakującym w ciągu miesiąca, w milionach DRV.
Wszystkie dziewięć miesięcy było dodatnie: spalono 16,6 miliona DRV, wyemitowano 6,1 miliona. DAO spaliło łącznie 27 645 461 DRV, 35% opłat. W kwietniu podniosło ten wskaźnik z 25% i obniżyło tygodniową emisję dla stakujących z 250 000 DRV do 100 000, zmniejszając roczną stopę emisji z 3,8% do 1,5%. Okres odblokowania skrócono z 28 dni do 7 dni.

Wykres: Zastakowane DRV i jego udział w podaży w obiegu, w DRV i procentach.
W tym roku podaż w obiegu wzrosła o 17,1%, podczas gdy udział stakingu spadł z 39,1% do 28,6%.

Wykres: Miesięczne opłaty i udział w przychodach zatrzymywany przez platformę, w USD.

Wykres: Kapitalizacja rynkowa podzielona przez zannualizowane przychody z ostatnich 90 dni, zmiana dzienna.
Ten mnożnik zmienił się bardziej niż jakakolwiek inna wartość w tym roku. W styczniu rynek płacił 22,5-krotność zannualizowanych przychodów platformy; teraz płaci 48,7-krotność, co oznacza wzrost o 116,3%. Minimum wyniosło 14,3-krotność. Przychody w tym samym okresie nadal rosły, co oznacza, że zmiana wyceny nie była spowodowana kurczącym się mianownikiem.

Wykres: Implikowana kapitalizacja rynkowa odpowiadająca danemu scenariuszowi przychodów, pomnożona przez mnożnik, w USD, oraz zmiana wymagana od ostatniego zamknięcia do każdego scenariusza.
Przy 48,7x przychody odpowiadające cenie muszą nadal rosnąć, aby uzasadnić wycenę. Powyższa tabela wycenia każde założenie.
Ustalone ustalenia
14 września członek złożył propozycję wdrożenia Derive V3. Dopasowywanie i przejścia stanu sekwencera będą działać w maszynie wirtualnej wiedzy zerowej i rozliczać się w Ethereum. Środki użytkowników będą przechowywane w kontraktach Ethereum. Po migracji pozycji, sald i nagród V2 do stanu genezy V3, Derive Chain zostanie stopniowo wyłączony. Podanym celem jest osiągnięcie L2Beat Stage 1, poziomu, na którym użytkownicy mogą wyjść bez pomocy operatora.
16 września Derive oświadczył, że mianował Alexa van Voorheesa na stanowisko dyrektora ds. prawnych i zgodności. Wcześniej przyszedł z FalconX, gdzie odpowiadał za sprawy prawne dotyczące instrumentów pochodnych i pełnił funkcję tymczasowego dyrektora ds. zgodności.
V3 rozlicza się w Ethereum, a księga ZEC obecnie działa do marca 2027 r. Platforma poinformowała, że spośród 89 100 opcji kupna ETH w tym miesiącu 96% miało ceny wykonania 5000 i 7000 USD, wszystkie utrzymywane na Derive.