Kluczowe punkty
· Tydzień 41 obejmuje okres od 5 do 11 października 2026 r. Kluczowym amerykańskim punktem danych jest protokół z posiedzenia FOMC z 15–16 września, opublikowany 7 października; to posiedzenie było pierwszą podwyżką stóp Fed od ponad trzech lat. W tym samym tygodniu uwzględniono również sprzedaż detaliczną i dane o cenach importu w strefie euro, japońskie raporty o popycie i gospodarce regionalnej oraz wskazówki dotyczące presji cenowej w łańcuchu produkcyjnym w Chinach.
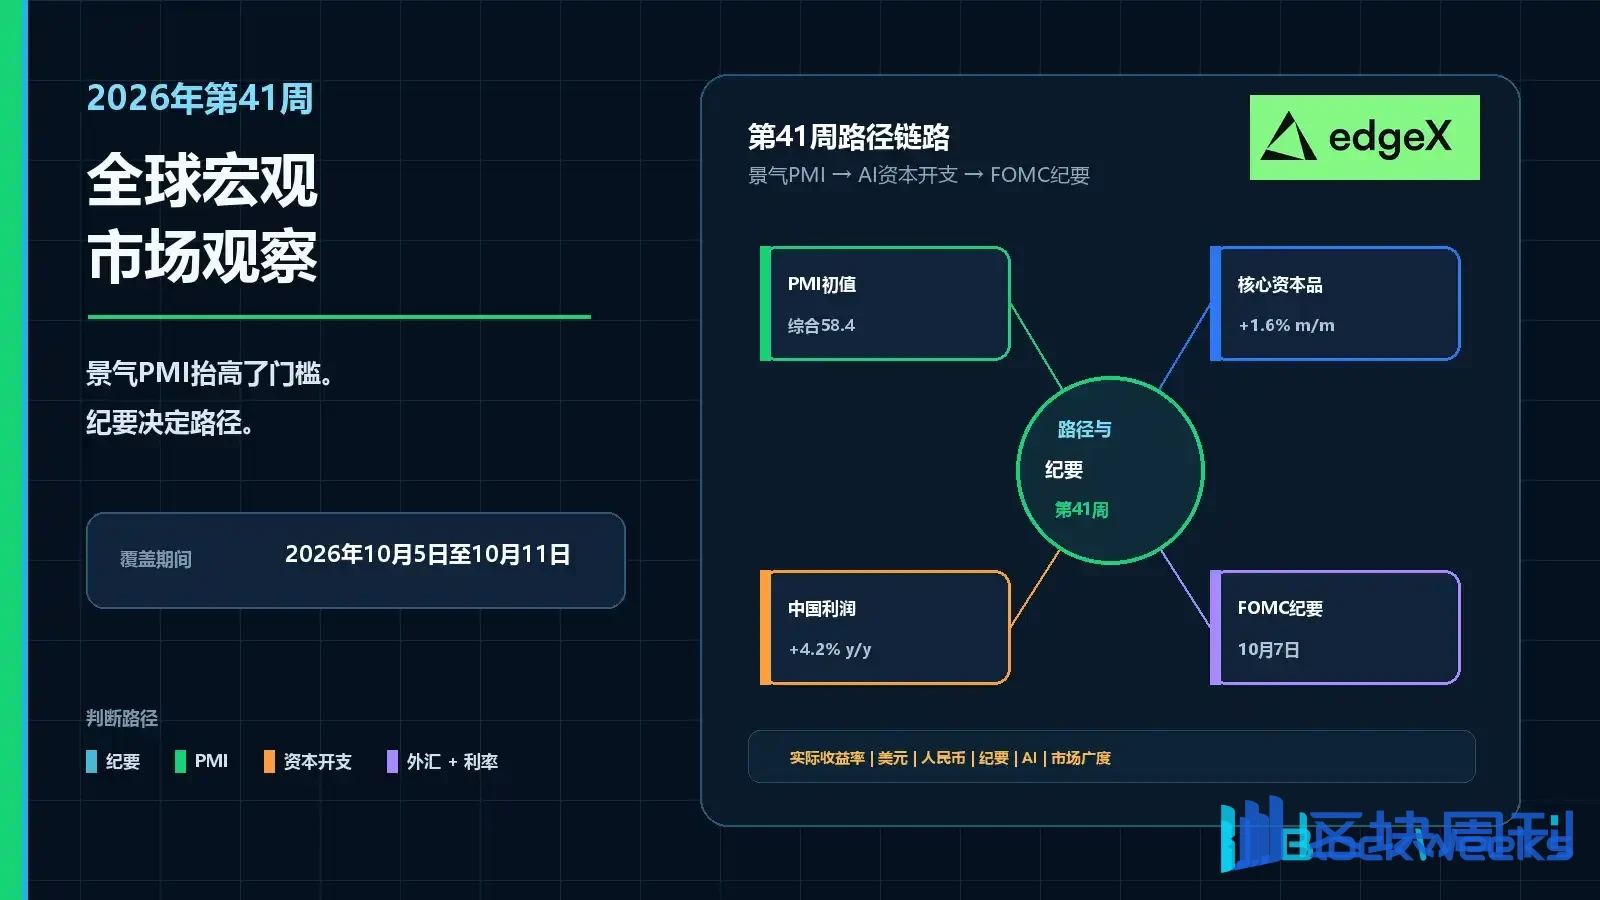
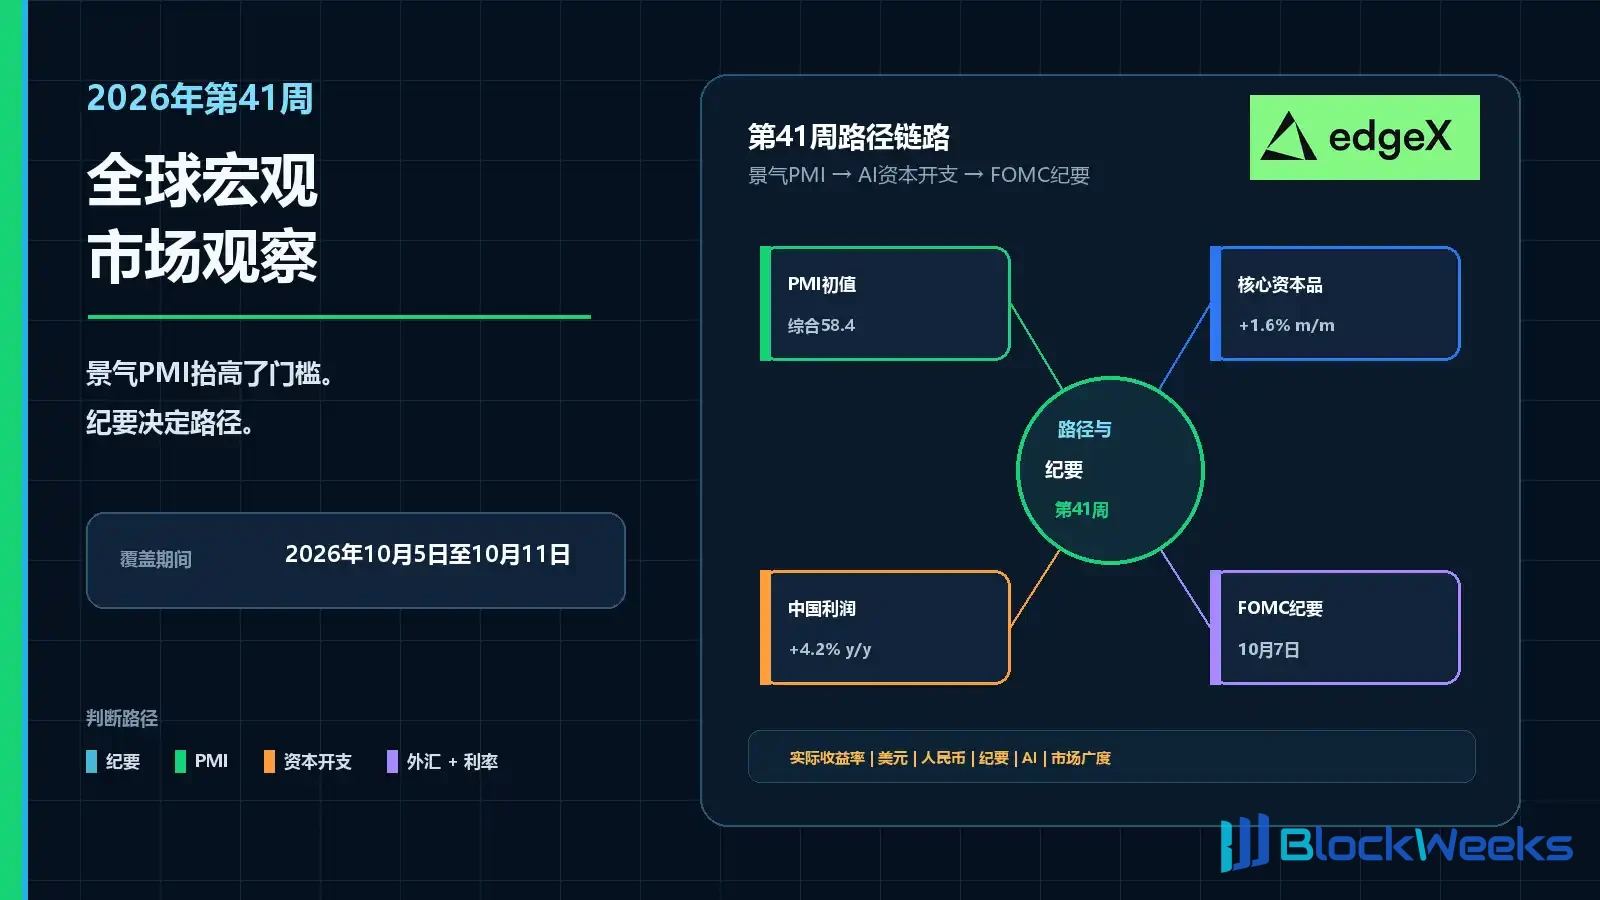
· Tydzień 39 pozostawił silniejszy popyt i bazowy poziom wąskich gardeł dla okna publikacji protokołu. Wstępny odczyt indeksu PMI dla amerykańskiego sektora kompozytowego S&P Global wzrósł do 58,4, PMI dla przemysłu wzrósł do 57,0, nowe zamówienia wzrosły do 58,2, a indeks cen płaconych za czynniki produkcji wzrósł do 66,4 w miarę rozprzestrzeniania się opóźnień w dostawach. PMI dla sektora kompozytowego strefy euro również wzmocnił się do około 53,1.
· Sierpniowe zamówienia na dobra trwałe były płaskie, ale zamówienia na dobra kapitałowe z wyłączeniem samolotów wzrosły o 1,6% miesiąc do miesiąca i o 10,6% rok do roku. To dokładnie boom na sprzęt AI. Jednocześnie indeks nastrojów konsumentów Uniwersytetu Michigan spadł do 48,1, a oczekiwania inflacyjne na rok wzrosły do 4,6%.
· Dane BEA pokazały, że deficyt na rachunku bieżącym w drugim kwartale poszerzył się do 246 mld dolarów. Na początku tygodnia 40 wzrost zysków chińskich przedsiębiorstw przemysłowych w sierpniu spowolnił do 4,2% rok do roku z 11,2% w lipcu.
· Na dzień odcięcia produkcji 28 września, dane JOLTS z tygodnia 40, PCE za sierpień, trzecie oszacowanie PKB za drugi kwartał, oficjalny PMI Chin oraz wrześniowe pozarolnicze dane o zatrudnieniu wciąż były niekompletne. Tydzień 41 powinien sprawdzić, czy protokół utrwali kolejną podwyżkę stóp w gęstym okresie polityki G3 pod koniec października, zamiast traktować niekompletne dane z tygodnia 40 jako ustalony fakt.
· Realne rentowności, dolar, EUR, JPY, CNH, akcje związane z AI, metale przemysłowe oraz prawdopodobieństwo podwyżki stóp na krótkim końcu krzywej mogą doświadczyć szumu związanego ze ścieżką. Nie należy zakładać wyraźnego jednokierunkowego trendu wyłącznie na podstawie protokołu z posiedzenia w USA.
Szybki wniosek
Tydzień 41 to tydzień globalnej ścieżki polityki, a nie obserwacja tylko USA. Tydzień 39 przyniósł wieloletnie maksima wstępnych odczytów PMI w USA, poprawę PMI dla sektora kompozytowego strefy euro do około 53,1, gorętszą presję na ceny przedsiębiorstw oraz kolejną rundę odbicia w dobrach kapitałowych związanych z AI. Jeśli protokół z 7 października potraktuje tę kombinację „boom plus wąskie gardło” jako powód do kontynuowania zacieśniania, realne rentowności, dolar i prawdopodobieństwo podwyżki stóp pod koniec października pozostaną mocne, podczas gdy EUR, JPY i CNH będą handlowane wokół efektów spillover. Odwrotnie, jeśli protokół podkreśli dwustronne ryzyka po płaskich ogólnych zamówieniach na dobra trwałe, poszerzającym się deficycie na rachunku bieżącym i spowalniających zyskach chińskich przedsiębiorstw przemysłowych, rynek zyska więcej przestrzeni do przetrawienia, o ile niekompletne dane PCE, zatrudnienie i PMI Chin z tygodnia 40 nie przegrzeją się. Oceniając europejskie dane o sprzedaży detalicznej i cenach importu z 5 października oraz japońskie raporty o popycie z 7–8 października, należy je umieścić obok protokołu z posiedzenia w USA, a nie patrzeć na nie dopiero po protokole.
Dlaczego tydzień 41 jest testem protokołu i ścieżki polityki
Tydzień 38 przyniósł pierwszą podwyżkę stóp Fed od ponad trzech lat, a samo to działanie przesunęło już rynek z dyskusji o „czy zwrócić się ku zacieśnianiu” w stronę ram wyceny „jak daleko posunie się zacieśnianie”. Następnie tydzień 39 odpowiedział na pytania rynku dotyczące zdolności przetrawienia polityki w bardziej jastrzębi sposób: aktywność sektora prywatnego nie chłodziła, lecz przyspieszała; łańcuchy dostaw nie łagodziły się, lecz ponownie zacieśniały; zamówienia na sprzęt związany ze sztuczną inteligencją pozostały solidne, co pokazuje, że część popytu inwestycyjnego przedsiębiorstw jest wciąż dość odporna, nawet gdy zaufanie konsumentów słabnie, a niepokój rośnie. Tydzień 40 miał być pierwszym stosunkowo wyraźnym podwójnym testem inflacji i rynku pracy, wykorzystującym takie wskazówki, jak JOLTS, sierpniowy PCE, trzecie oszacowanie PKB za drugi kwartał, oficjalny PMI Chin oraz wrześniowe pozarolnicze dane o zatrudnieniu, do skalibrowania rzeczywistego efektu hamującego po podwyżce stóp, ale na dzień odcięcia danych 28 września te kluczowe dane wciąż nie w pełni się pojawiły, a rynek nie mógł bezpośrednio potwierdzić nowym zestawem danych, czy polityka jest już wystarczająco restrykcyjna. Tydzień 41 nie czeka zatem na następną decyzję o stopach, by nadać kierunek, lecz zamiast tego z góry kompresuje pytanie w bardziej bezpośredni test ścieżki: po dowodach ożywienia PMI, odnowionych cenach nakładów i wciąż obecnych ograniczeniach zdolności produkcyjnych, czy protokół z wrześniowego posiedzenia popchnie dyskusję o polityce w stronę kolejnej ścieżki podwyżek stóp i ponownie uczyni ryzyko późnego października częścią scenariusza bazowego?
Konieczne jest handlowanie etapami, a nie koncentrowanie wszystkich reakcji na tym samym wydarzeniu. Decyzja o stopach może szybko przecenić rentowności krótkoterminowe w jedno popołudnie, ponieważ zmienia bieżący poziom stopy polityki i natychmiastowe prawdopodobieństwo następnego ruchu na krótkim końcu krzywej; ale bardziej trwałe stanowisko polityki musi zostać potwierdzone przez protokół, ponieważ protokół pokazuje, jak urzędnicy interpretują dane, jak ważą ryzyka i czy postrzegają jedną podwyżkę stóp jako jednorazową korektę, czy jako punkt wyjścia do ponownego otwarcia dłuższej ścieżki polityki. Kluczowe jest nie tylko to, że urzędnicy widzieli silny popyt i odbijające się presje cenowe, ale czy traktują popyt i presje cenowe w górę strumienia jako niemal jednostronny problem inflacyjny; jeśli tak, rynek musi nadal pozostawiać bardziej jastrzębią premię dla rentowności krótkoterminowych i USD. Odwrotnie, jeśli protokół nadal przywiązuje wystarczającą wagę do presji na marże zysku w Chinach, ryzyk fabrycznych i bilansów zewnętrznych, wskazując, że decydenci nie całkowicie zignorowali pęknięcia w globalnym popycie i transmisję spadkową w łańcuchu produkcyjnym, ścieżka stóp może zależeć bardziej od potwierdzenia kolejnych danych. Tydzień 41 jest właśnie po to, by przetestować ten drugi etap: nie po to, by ponownie oceniać, co Fed już zrobił, ale by ocenić, czy narracja urzędników wystarczy, by rozciągnąć jedną podwyżkę stóp na trasę polityki dla następnej podwyżki stóp.
Ożywienie w tygodniu 39 ponownie podnosi poprzeczkę
Wstępna kombinacja PMI opublikowana 23 września, opisana w podsumowaniu Reutersa opublikowanym przez KELO, pojawiła się po tym, jak Fed już podniósł przedział stopy funduszy federalnych do 3,75%–4,00%, więc jej znaczenie dla rynku nie polega po prostu na dowodzeniu, że gospodarka wciąż ma się dobrze, ale na testowaniu, czy popyt został naprawdę stłumiony po podwyżce stóp. Złożony PMI na poziomie 58,4, PMI dla przemysłu na poziomie 57,0 i ceny nakładów na poziomie 66,4 pozostawiły rynkowi trzy wciąż aktualne komunikaty: po pierwsze, popyt wciąż ma znaczenie, a tempo ekspansji aktywności prywatnej wystarcza, by decydenci obawiali się, że popyt zagregowany nie został wystarczająco ograniczony przez stopy; po drugie, ograniczenia zdolności produkcyjnych działają, a zacieśniające się łańcuchy dostaw będą szybciej przenosić siłę zamówień na dostawy, zapasy i koszty; po trzecie, ryzyko inflacyjne przedsiębiorstw ponownie się pojawiło, a wyższe ceny nakładów oznaczają, że presje cenowe mogą najpierw gromadzić się w łańcuchu produkcyjnym, a następnie przenosić na marże zysku, ceny finalne i oczekiwania inflacyjne. Właśnie dlatego, że ten dowód pojawił się po podwyżce stóp, poprzeczka dla tygodnia 41 została ponownie podniesiona: rynek musi ocenić, czy protokół zinterpretuje tę kombinację jako zielone światło dla kolejnej podwyżki stóp przed późnym październikiem, czy jedynie jako silną próbkę danych wymagającą dalszej obserwacji. Dla inwestorów różnica polega na tym, czy rentowności krótkoterminowe będą nadal rewidowane w górę, czy USD zachowa wsparcie ze spreadu polityki oraz czy aktywa ryzykowne muszą ponownie przetrawić połączoną presję „wzrost wciąż silny, ale stopy też wyższe”.
Kalendarz globalny makro na 41. tydzień
Data | Region | Zaplanowane wydarzenie | Dlaczego rynek się tym przejmuje |
5 października | Strefa euro | Sierpniowe ceny importu przemysłowego i handel detaliczny w 2026 r. | Test, czy europejskie towary i popyt w sklepach nadal wspierają odbicie PMI w 39. tygodniu. |
5–11 października | Stany Zjednoczone | Tygodniowe wnioski o zasiłek dla bezrobotnych i wtórne dane wysokiej częstotliwości | Kontynuacja śledzenia rynku pracy i popytu między danymi o zatrudnieniu poza rolnictwem a CPI. |
7 października | Stany Zjednoczone | Protokół FOMC z posiedzenia w dniach 15–16 września | Po boomie PMI i wydatkach kapitałowych na AI – pierwszy pełny pisemny zapis pierwszej podwyżki stóp od ponad trzech lat. |
7 października | Japonia | Indeks aktywności konsumpcyjnej BOJ | Dostarczenie wskazówek dotyczących japońskiego popytu w tym samym dniu, w którym protokół USA resetuje ścieżkę podwyżek stóp. |
8 października | Japonia | Raport ekonomiczny regionalny BOJ | Test, czy obraz popytu regionalnego w Japonii nadal wspiera trend jena po podwyżce stóp. |
9 października | Chiny | Raport Narodowego Biura Statystycznego z końca września o cenach dóbr produkcyjnych | Po wczesnym odniesieniu z zysków przedsiębiorstw przemysłowych opublikowanych około 28 września – wczesna kontrola presji cenowej w chińskim łańcuchu produkcyjnym. |
14 października | Stany Zjednoczone / Chiny | CPI w USA; CPI i PPI we wrześniu 2026 r. w Chinach | Sąsiadujące punkty kontrolne inflacji w 42. tygodniu po tym, jak protokół wyznaczył debatę nad ścieżką. |
15 października | Stany Zjednoczone | Sprzedaż detaliczna i PPI we wrześniu 2026 r. | Test, czy popyt konsumencki i presja cenowa w górę łańcucha nadal wspierają boom z 39. tygodnia. |
28–30 października | Stany Zjednoczone / Strefa euro / Japonia | Decyzja FOMC w sprawie stóp; posiedzenie EBC w sprawie polityki pieniężnej; posiedzenie BOJ w sprawie polityki pieniężnej | Następny intensywny okres polityki na żywo w G3 po oknie protokołu. |
Protokół FOMC resetuje funkcję reakcji po podwyżce stóp
Kalendarz FOMC Rezerwy Federalnej, kalendarz publikacji danych w USA na październik 2026 r. oraz narzędzie do harmonogramu publikacji protokołów wskazują na ten sam moment: protokół z posiedzenia FOMC w dniach 15–16 września zostanie opublikowany o 14:00 czasu wschodniego 7 października. W 41. tygodniu znaczenie tego terminu publikacji nie polega tylko na rutynowym ujawnieniu kalendarza, ale jest najczystszym i najbardziej bezpośrednim katalizatorem polityki, jaki rynek może otrzymać po nagłym wzmocnieniu dynamiki popytu w 39. tygodniu i przed intensywnym okresem decyzji banków centralnych G3 pod koniec października. Innymi słowy, protokół pomoże inwestorom skalibrować funkcję reakcji po podwyżce stóp: czy urzędnicy postrzegają najnowszą odporność popytu jako ryzyko inflacyjne, które należy dalej tłumić, czy nadal uważają, że polityka jest wystarczająco restrykcyjna, a kolejne oceny muszą poczekać na potwierdzenie większej ilości danych. Wskazówki makro z tego tygodnia nie dotyczą jednak tylko Stanów Zjednoczonych. Eurostat opublikuje 5 października dane o handlu detalicznym i cenach importu w strefie euro, co wpłynie na ocenę przez rynek popytu krajowego w strefie euro, presji cen importowych i ograniczeń polityki EBC; harmonogram BOJ pokazuje, że japoński indeks aktywności konsumpcyjnej zostanie opublikowany 7 października, a Regionalny Raport Ekonomiczny 8 października, a powiązane informacje wejdą w wycenę krzywej stóp JPY i oczekiwań dotyczących polityki BOJ; chiński kalendarz Narodowego Biura Statystycznego przewiduje raport o cenach dóbr produkcyjnych z końca września na 9 października, co zapewni rynkowi uzupełnienie do obserwacji transmisji cen w Chinach, zdolności absorpcyjnej łańcucha przemysłowego oraz wpływu na zewnętrzny popyt na towary. Dlatego, chociaż protokół ten pochodzi z Rezerwy Federalnej, będzie interpretowany w ramach międzyrynkowych złożonych z dolara, rytmu polityki G3, sygnałów cenowych ze strefy euro, obserwacji japońskiego popytu krajowego i cen dóbr produkcyjnych w Chinach.
Powód, dla którego protokół ze spotkania ma znaczenie, jest taki, że po podwyżce stóp krajobraz danych nie pozostaje już w stanie, w jakim był w dniu spotkania. Zanim urzędnicy zakończyli zaostrzanie polityki, 39. tydzień nie dostarczył jeszcze zestawu kolejnych sygnałów: silniejszych wstępnych odczytów PMI, rosnącej presji na ceny przedsiębiorstw oraz kolejnego skoku zamówień na dobra kapitałowe trwałego użytku. Dane te zmieniły krańcową ocenę rynku dotyczącą popytu, mocy produkcyjnych i odporności inwestycji przedsiębiorstw, a także zmusiły inwestorów do ponownego przeanalizowania, w jaki sposób FOMC na spotkaniu ważył wzrost gospodarczy przeciwko inflacji. Jeśli protokół pokazuje, że dyskusje urzędników były wyraźnie jastrzębie i opierały swoje oceny polityki w większym stopniu na napiętości mocy produkcyjnych, ryzykach wzrostu popytu oraz możliwości utrzymywania się presji na ceny, to ścieżka transmisji jest stosunkowo jasna: rynek będzie skłonny sądzić, że restrykcyjne stopy procentowe muszą być utrzymane dłużej, krótki koniec krzywej i realne rentowności łatwiej znajdą wsparcie, a USD umocni się w wyniku ponownej wyceny różnic stóp procentowych i właściwości bezpiecznej przystani. Odwrotnie, jeśli ton protokołu jest bardziej zrównoważony, nawet przy nadal uznawanym ryzyku inflacyjnym, i kładzie nacisk również na dwukierunkowe ryzyka związane z sektorem przemysłowym, równowagą zewnętrzną i zdolnością absorpcyjną Chin, to implikacja polityki nie polega po prostu na dodaniu jastrzębiej premii, lecz na ponownym wpisaniu decyzji z 28 października w ramy zależności od danych. Kluczowe jest tutaj nie to, czy protokół powtarza sformułowania typu „ryzyka pozostają”, ale jak porządkuje dowody, jak opisuje opóźnienia polityki i jak wyjaśnia kompromis między silnym popytem a potencjalnym spowolnieniem. Dla inwestorów protokół wpłynie nie tylko na natychmiastową reakcję dnia, ale na prawdopodobieństwa ścieżki polityki, od których wspólnie zależą krótkoterminowe stopy, realne rentowności, USD i wyceny aktywów ryzykownych; jeśli tekst potwierdza, że FOMC bardziej obawia się przegrzania niż ryzyka spadkowego, rynek łatwiej zaakceptuje wyższą realną stopę dyskontową; jeśli tekst zachowuje więcej dwukierunkowych ryzyk, handel będzie kładł większy nacisk na to, czy kolejne dane CPI, PPI, PCE i zatrudnienie będą nadal wspierać jastrzębie wyceny.
Protokół ze spotkania będzie interpretowany razem z jeszcze niekompletnymi danymi potwierdzającymi z 40. tygodnia
W momencie publikacji protokołu ze spotkania rynek powinien już otrzymać zestaw danych potwierdzających z 40. tygodnia, który nie jest jeszcze kompletny, ale wystarczający, by zmienić kontekst interpretacyjny: JOLTS, sierpniowy PCE w harmonogramie publikacji BEA, trzeci szacunek PKB za II kwartał, oficjalny PMI Chin oraz wrześniowe dane o zatrudnieniu poza rolnictwem w kalendarzu BLS. Przyjmując 28 września jako punkt odcięcia, nie można ich jeszcze zapisać jako zakończonych faktów retrospektywnych z 40. tygodnia; ale na poziomie handlowym wejdą one do cen przed protokołem i określą ramy odniesienia, gdy rynek będzie czytał protokół. Jeśli sierpniowy PCE jest gorętszy lub jeśli wrześniowe dane o zatrudnieniu poza rolnictwem pokazują, że popyt na pracę wciąż się przegrzewa, traderzy łatwiej zinterpretują jastrzębi język w protokole jako skuteczne potwierdzenie późniejszej ścieżki polityki, a rentowności krótkoterminowe i USD łatwiej wzrosną równocześnie. Jeśli rynek pracy osłabnie, sygnały dotyczące wakatów lub płac się ochłodzą, albo bazowy PCE pokaże łagodzenie presji cenowej, to ten sam jastrzębi protokół będzie wymagał silniejszych dowodów tekstowych, by skłonić rynek do dalszego dodawania oczekiwań zaostrzenia. Trzeci szacunek PKB za II kwartał pomoże skalibrować tło wzrostu, podczas gdy oficjalny PMI Chin wpłynie na oceny popytu zewnętrznego, łańcucha produkcyjnego i zdolności absorpcyjnej Chin, co z kolei przełoży się na to, jak rynek rozumie wypowiedzi FOMC na temat sektora przemysłowego i ryzyk równowagi zewnętrznej. Dlatego protokołu nie można handlować w izolacji jako pojedynczego wydarzenia, a tym bardziej patrząc tylko na kierunek amerykańskiego rynku akcji na otwarciu. Rozważniejsze podejście polega na obserwowaniu protokołu razem z krótkoterminowymi rentownościami, realnymi stopami i dolarem na tym samym wykresie: jeśli tekst jest jastrzębi, a rentowności i USD potwierdzają to synchronicznie, wskazuje to, że następuje ponowna wycena ścieżki polityki; jeśli tekst jest jastrzębi, ale reakcja krótkoterminowych rentowności jest ograniczona, lub dolar nie zdoła przedłużyć umocnienia, wskazuje to, że dane z 40. tygodnia osłabiły już krańcowy wpływ protokołu. Dla akcji i aktywów ryzykownych tym, co naprawdę trzeba śledzić, jest sposób, w jaki ten sygnał polityki transmituje się przez stopy dyskontowe, oczekiwania dotyczące cyklu zysków i globalną płynność dolara, a nie zawężanie uwagi do pojedynczego otwarcia rynku akcji.
Boom PMI i nakłady inwestycyjne na AI podtrzymują żywotność popytu
Dane z badania i zamówień ukończone już w 39. tygodniu wyjaśniają, dlaczego na temat 41. tygodnia nie można patrzeć wyłącznie jako na techniczne wydarzenie związane z protokołem z posiedzenia Fed. Kluczowy przekaz płynący z kombinacji wstępnych wskaźników PMI S&P Global dla USA jest taki, że sektor prywatny nie ochłódł po podwyżce stóp, lecz wręcz wykazał przyspieszającą aktywność. Nowe zamówienia wzrosły do 58,2, co wskazuje, że popyt wciąż się rozszerza, a ekspansja jest wystarczająco silna, by zmienić ocenę rynku co do wpływu zacieśnienia; ceny nakładów osiągnęły 66,4, co pokazuje, że presja kosztowa i wąskie gardła podażowe nie ustąpiły jednocześnie. Innymi słowy, dyskusja po podwyżce stóp nie dotyczy już tylko tego, „czy polityka zdążyła już stłumić wzrost”, lecz stała się złożonym problemem wciąż silnego popytu, wciąż obecnych wąskich gardeł oraz presji cenowej, która może ponownie się wzmocnić. Złożony PMI dla strefy euro również wzmocnił się do około 53,1, co sprawia, że tegoroczne ożywienie gospodarek rozwiniętych nie jest wyłącznie historią USA; choć USA wciąż przodują, poprawa danych europejskich utrudnia inwestorom odrzucenie odporności globalnego popytu jako lokalnego szumu.
Raport Census o dobrach trwałych oraz podsumowanie Reuters dotyczące dóbr kapitałowych opublikowane przez KELO sprawiły następnie, że dane fabryczne pokazują bardziej subtelne zróżnicowanie, zamiast dawać jednokierunkowy sygnał recesji. Ogólne zamówienia na dobra trwałe wyniosły około 338,6 mld USD, bez zmian po tym, jak lipcowy wzrost zrewidowano do 0,9%, co wskazuje, że zamówienia na dobra ogółem nie rosły już wszechstronnie, ale też nie wykazały gwałtownego spadku. Co ważniejsze, zamówienia na dobra kapitałowe z wyłączeniem samolotów wzrosły o 1,6% miesiąc do miesiąca i o 10,6% rok do roku, przy wciąż silnych komputerach i sprzęcie komunikacyjnym. Oznacza to, że w płaskich ogólnych danych o dobrach wciąż istnieje główny nurt nakładów inwestycyjnych napędzany inwestycjami związanymi z AI i zakupami sprzętu. Innymi słowy, sygnał z przemysłu przetwórczego nie jest szerokim załamaniem fabryk, lecz powierzchniowym spłaszczeniem sumy przy wewnętrznej strukturze wyraźnie przechylonej w stronę sprzętu technologicznego i inwestycji przedsiębiorstw. Dla rynku taka kombinacja osłabi narrację, że „wysokie stopy już szybko zmiażdżyły realny popyt”, a także spowoduje, że stopy, dolar i wyceny akcji ponownie wycenią się wokół odporności wzrostu i lepkości inflacji. Dlatego dane o handlu detalicznym i cenach importu w strefie euro z 5 października w 41. tygodniu mają rolę weryfikującą: sprawdzą, czy europejskie przesłanki popytowe wciąż wystarczają do wsparcia szerszego odbicia PMI; tymczasem protokół z posiedzenia FOMC ustali ton polityki dla ścieżki dolara, determinując, czy silny popyt i presja cenowa zostaną przez rynek zinterpretowane jako wsparcie dla miękkiego lądowania, czy jako powód do bardziej jastrzębich oczekiwań co do stóp.
Zaufanie słabnie, a oczekiwania inflacyjne rosną
Finalny wrześniowy indeks nastrojów konsumentów Uniwersytetu Michigan spadł z 51,7 do 48,1, co pokazuje, że odczucia gospodarstw domowych dotyczące perspektyw gospodarczych i własnej sytuacji finansowej wyraźnie się osłabiły. Jednocześnie oczekiwania inflacyjne na rok wzrosły z 4,0% do 4,6%, co wskazuje, że konsumenci są nie tylko bardziej zaniepokojeni, ale także podnoszą swoje oceny krótkoterminowej presji cenowej. Ta kombinacja tworzy ostry kontrast z badaniami przedsiębiorstw: firmy raportują kwitnące zamówienia, zwłaszcza przy wsparciu inwestycji związanych z AI i sprzętem; gospodarstwa domowe wydają się bardziej ostrożne w obliczu rosnących oczekiwań inflacyjnych. W zakresie transmisji rynkowej ta rozbieżność ma kluczowe znaczenie, ponieważ pozwala nakładom inwestycyjnym i inwestycjom technologicznym nadal wspierać oczekiwania wzrostu, jednocześnie zwiększając wrażliwość decydentów politycznych na ponowne zakotwiczenie oczekiwań inflacyjnych. Jeśli protokół z posiedzenia FOMC będzie miał jastrzębi ton, inwestorzy mogą z jednej strony nadal uznawać odporność inwestycji związanych z AI, a z drugiej strony tighter wyceniać ścieżkę stóp polityki. W połączeniu z nieukończonymi danymi o rynku pracy z 40. tygodnia, które nie wyeliminowały ryzyka spowolnienia, rynek stanie w obliczu dwóch przeciwstawnych przesłanek jednocześnie: jedna to zamówienia i nakłady inwestycyjne wspierające popyt, druga to słabnące zaufanie gospodarstw domowych i niepewność zatrudnienia podtrzymujące obawy o wzrost.
Zewnętrzna równowaga i marże zysku Chin wciąż osłabiają prostą narrację o boomie
Publikacja BEA dotycząca międzynarodowych transakcji pokazała, że deficyt obrotów bieżących USA powiększył się w II kwartale o 33,4 mld dolarów, czyli o 15,7%, do 246 mld dolarów. Patrząc wyłącznie na timing, nie jest to katalizator, który może natychmiast zmienić kierunek handlu w 41. tygodniu, ponieważ bardziej bezpośredni nacisk rynku pozostaje na samym sygnale polityki USA. Jednak tych danych nie można po prostu odłożyć na bok: gdy protokół ze spotkania ponownie otworzy dyskusję o ścieżce podwyżek stóp, rosnąca luka w obrotach bieżących ponownie wejdzie do centrum wyceny dolara i debaty o "bliźniaczych deficytach". Ich implikacja nie polega tylko na tym, że potrzeby zewnętrznego finansowania USA nieco wzrosły, ale także na tym, że jeśli oczekiwania dotyczące stóp zostaną jeszcze bardziej zrewidowane w górę, napięcie między napływem kapitału, wsparciem ze strony różnic w stopach procentowych dolara oraz nierównowagą fiskalną i zewnętrzną zostanie jednocześnie wniesione na stół. Innymi słowy, samo w sobie nie wywoła działań rynkowych w 41. tygodniu, ale po tym, jak protokół FOMC przywróci możliwość podwyżki stóp do głównego nurtu, stanie się ważną zmienną tła wyjaśniającą odporność dolara, presję na wyceny aktywów ryzykownych oraz makro-narrację, która nie jest wystarczająco czysta.
Chiny to kolejna część globalnej historii boomu, która pozostaje niepełna. Na początku 40. tygodnia pakiet danych Narodowego Biura Statystycznego o zyskach przedsiębiorstw przemysłowych, w połączeniu z kalendarzem publikacji NBS na 2026 rok, pokazał, że zyski przedsiębiorstw przemysłowych w sierpniu wzrosły tylko o 4,2% rok do roku, znacznie poniżej 11,2% w lipcu; skumulowany wzrost od stycznia do sierpnia również spowolnił z 17,6% do 15,7%. Nie odwraca to faktu, że zyski w produkcji technologicznej pozostają wyjątkowo silne, ale pokazuje, że ożywienie zysków nie rozprzestrzeniło się równomiernie na szerszy sektor przedsiębiorstw. W przeciwieństwie do tego, kategorie związane z konsumpcją nadal pozostają w tyle, co oznacza, że nadal istnieje rozdźwięk między stroną fabryczną, łańcuchem technologicznym i popytem gospodarstw domowych. Dla globalnego handlu makro problem nie polega na tym, czy chińskie dane są całkowicie słabe, ale na tym, że struktura "silny przemysł, słaba konsumpcja" osłabi płynną narrację o globalnym ponownym przyspieszeniu: jeśli popyt końcowy nie nadąży, transmisja poprawy zysków przemysłowych na import, popyt na metale, akcje azjatyckie i sentyment do CNH będzie bardziej warunkowa i bardziej selektywna sektorowo. Dlatego ten zestaw danych lepiej postrzegać jako wczesny sąsiedni punkt odniesienia na początku 40. tygodnia, a nie jako ukończony przegląd 40. tygodnia. Oficjalny PMI z 30 września wciąż nie był w pełni dostępny w momencie odcięcia, i będzie trzeba go ponownie umieścić w tych samych ramach rozbieżności między fabryką a gospodarstwem domowym, aby sprawdzić, czy odporność strony produkcyjnej jest potwierdzona przez popyt, czy nadal pokazuje nierównowagę między zyskami, zamówieniami i konsumpcją.
Transmisja nadal przebiega przez EUR, JPY, CNH, metale i cykliczne akcje AI
Jeśli protokół ze spotkania skłoni rynek do mocniejszego zablokowania ścieżki dalszych podwyżek stóp, podczas gdy sygnał marż zysku Chin będzie jednocześnie miękki, CNH, miedź i akcje związane z Azją raczej nie zostaną wspólnie podniesione w apetycie na ryzyko jak w scenariuszu czystego boomu w USA; bardziej prawdopodobne jest, że wejdą w selektywne wyceny. Klucz łańcucha transmisji jest następujący: rewizja w górę oczekiwań dotyczących stóp w USA wesprze USD i presję realnych stóp, podczas gdy niewystarczająca dyfuzja zysków w Chinach osłabi potwierdzenie popytu dla metali przemysłowych, regionalnych łańcuchów eksportowych i akcji cyklicznych. Łącznie inwestorzy będą kłaść większy nacisk na to, które aktywa naprawdę korzystają z nakładów kapitałowych na AI, zysków z produkcji technologicznej i zamówień zewnętrznych, zamiast szeroko gonić za ekspozycją na Azję lub cykliczną. Japonia w tym samym tygodniu publikuje wskaźniki aktywności konsumpcyjnej i regionalne raporty gospodarcze, co również wpłynie na handel JPY przed posiedzeniem BOJ w dniach 29-30 października, ponieważ dotyczą one tego, czy japoński popyt krajowy i regionalne warunki biznesowe mogą zapewnić więcej podstaw dla oczekiwań normalizacji polityki. Równie ważne są dane o sprzedaży detalicznej i cenach importu w Europie z 5 października: pierwsze dotyczą tego, czy EUR może uzyskać wsparcie ze strony popytu, drugie dotyczą presji cenowej i tła realnych dochodów, a także tego, czy za odbiciem PMI strefy euro w 39. tygodniu stoi realny popyt na dobra, a nie tylko tymczasowa naprawa na poziomie ankietowym. 41. tydzień nie potrzebuje, aby jakikolwiek pojedynczy region przytłaczająco zdominował wszystkie rynki; naprawdę potrzebne jest to, aby wokół publikacji polityki USA z 7 października Europa, Japonia i Chiny istniały jako filtry ryzyka w czasie rzeczywistym, używane do oceny, czy narracja o podwyżkach stóp w USA rozleje się na globalnie zsynchronizowany handel ekspansją, czy też uformuje bardziej zróżnicowaną reakcję rynkową w obrębie CNH, JPY, EUR, metali i cyklicznych akcji AI.
Przegląd 39. tygodnia: boom aktywności, zaostrzające się wąskie gardła, nakłady inwestycyjne wciąż przesunięte w stronę AI
39. tydzień, od 21 do 27 września, to najnowsze pełne tygodniowe okno obserwacyjne, które można uwzględnić w punkcie odcięcia danych produkcyjnych z 28 września. Główne przesłanie tego tygodnia nie jest skomplikowane, ale nie jest łagodne dla wyceny rynkowej: okres trawienia po poprzedniej podwyżce stóp nie wepchnął popytu w stan wyraźnego ochłodzenia. Zamiast tego aktywność sektora prywatnego nadal przyspieszała, co wskazuje, że zamówienia przedsiębiorstw, produkcja i popyt na usługi pozostają odporne; jednocześnie presje cenowe w miarach ankietowych ponownie się nagromadziły, co oznacza, że łańcuch między silnym popytem, napiętymi mocami produkcyjnymi a przenoszeniem kosztów nie został przerwany. Zamówienia na sprzęt związany z AI pozostały solidne, nadal wspierając najbardziej dynamiczną część nakładów inwestycyjnych; ale nastroje konsumentów osłabły, ponownie sygnalizując, że gospodarstwa domowe są bardziej kruche w swoich odczuciach dotyczących inflacji, stóp procentowych i perspektyw dochodowych. Dlatego nie jest to prosty sygnał poprawy wzrostu, ale kombinacja "gorętszej aktywności, ciaśniejszych wąskich gardeł i polityki trudniejszej do szybkiego zwrotu w stronę gołębią".
这一周的中心是9月23日。S&P Global美国综合PMI初值从56.0升至58.4,为2021年7月以来最高,显示私营部门扩张速度不仅没有回落,反而重新加快。制造业PMI从53.9升至57.0,说明改善并非只来自服务业,工厂端也在同步走强。新订单跃升至58.2,进一步表明需求端仍在向企业生产计划施压;供应商延迟达到2022年7月以来最广泛程度,则把这种需求强度转化为供给侧摩擦和交付瓶颈。投入价格支付指数飙升至66.4,为2022年10月以来最高,意味着企业面对的成本压力已从单纯的活动改善,推进到更明确的价格再加速信号。S&P Global把产能紧张和交付延迟部分归因于中东冲突,并显示价格压力正通过商业调查渠道重新积聚:冲突扰动、运输和交付延迟先影响供应链效率,再通过投入成本和企业报价预期进入通胀风险。欧元区综合PMI也走强至约53.1,因此即便美国仍然领先,发达经济体扩张也在变宽;这让全球增长图景更有支撑,但也削弱了市场押注需求自然降温、通胀压力自动回落的简单逻辑。
9月24日至25日补充了外部收支和工厂细节。BEA报告称,第二季度经常账户赤字在扩大334亿美元后达到2460亿美元,显示美国外部融资需求和贸易、收入收支缺口仍是宏观组合中的拖累项。Census耐用品订单持平,表面上看工厂订单并未全面扩张,但更能反映企业设备投资意愿的剔除飞机核心资本品订单跃升1.6%,同比增长10.6%,把信号从总量平淡转向结构性强劲。计算机和通信设备仍然承载AI投资叙事,说明AI相关资本开支并未因利率高企或周期不确定而明显退潮,而是在设备投资中继续提供支撑。与企业端形成反差的是,密歇根大学消费者信心指数降至48.1,一年期通胀预期升至4.6%,使家庭比企业更焦虑;居民对价格和前景的担忧上升,会限制风险偏好,也会让政策制定者更难忽视通胀预期的再抬头。围绕近期再次加息概率约68.6%的市场定价,仍是同一周政策背景的一部分,因为强PMI、价格调查回升和核心资本品坚挺共同提高了市场对进一步紧缩风险的敏感度。
截至9月28日截止点,已经完成的第39周记录以及第40周开局前后公布的中国工业企业利润这一早期参考留下四条仍在生效的信息:美国私人需求正在繁荣,瓶颈和企业价格压力重新出现,AI相关资本开支仍在支撑设备投资,中国利润率压力与更宽的美国外部赤字使全球组合难以显得干净。换言之,增长端的强劲并没有自动转化为对风险资产完全友好的背景,因为同一组数据也意味着通胀黏性和政策利率路径存在上行风险。PMI繁荣和坚挺的核心资本品,提高了任何由会议纪要引发、需要简单暂停叙事来支撑的宽慰性反弹的门槛:如果投资者要押注政策很快停止收紧,就必须解释为什么企业活动升温、供应延迟扩散和投入价格再上行不会重新压迫FOMC的反应函数。整体耐用品持平、消费者信心走弱以及中国利润放缓,则在尚未完成的第40周PCE或就业数据令人失望时,继续打开双向风险通道;一边是强需求和价格压力可能推高收益率与USD,另一边是家庭信心、外部赤字和中国利润压力可能放大增长担忧,使市场在增长韧性与政策风险之间保持拉扯。
Międzyaktywowa mapa decyzyjna
Portfel 41. tygodnia | Kryptowaluty | Akcje | Surowce | Forex i stopy procentowe |
Po boomie PMI oraz mocnym bazowym PCE/zatrudnieniu, protokół posiedzenia jest jastrzębi | Rosnące realne rentowności i zacieśnianie płynności tłumią lewarowane pozycje w kryptowalutach. | Akcje o dłuższym duration i wysokiej becie pozostają w tyle; liderzy AI mogą nadal się różnicować. | Złoto mierzy się z oporem ze strony rentowności; metale przemysłowe trawią ryzyko stóp procentowych. | Realne rentowności i USD rosną; prawdopodobieństwo podwyżki na krótkim końcu przed 28 października wzmacnia się. |
Protokół posiedzenia jest zrównoważony, a niedokończone dane inflacyjne/z rynku pracy z 40. tygodnia ochładzają się | Szum ścieżki maleje, co przy potwierdzonym popycie spot może wspierać BTC i ETH. | Jeśli spółki cykliczne zaczną uczestniczyć ponad gigantami AI, szerokość rynku może się poprawić. | Metale przemysłowe korzystają na procesie trawienia; złoto zależy od realnych rentowności. | USD selektywnie słabnie; zmienność na krótkim końcu wygasa. |
Protokół posiedzenia pozostaje jastrzębi, a jednocześnie marże/PMI w Chinach pogarszają się | Nawet jeśli amerykańskie AI pozostaje mocne, azjatycka awersja do ryzyka może uderzyć w kryptowaluty o wysokiej becie. | Spółki międzynarodowe wrażliwe na Chiny i przemysłowi eksporterzy pozostają w tyle. | Miedź i powiązane metale słabną w wyniku absorpcji ryzyka; energia pozostaje dwukierunkowa. | CNH słabnie; waluty surowcowe różnicują się; popyt na bezpieczny USD może się utrzymać. |
Po boomie PMI rynek pracy mięknie, a protokół posiedzenia nadal wskazuje na ryzyka dwukierunkowe | Złagodzenie ścieżki stóp pomaga tylko wtedy, gdy delewarowanie nie dominuje. | Korekty zysków i ryzyko marż stają się kluczowe; sektory defensywne mogą wyprzedzać cykliczne. | Złoto może wyprzedzać surowce przemysłowe. | Krzywa może się zniekształcać; niepewność co do ścieżki polityki w USD i JPY pozostaje podwyższona. |
Co może potwierdzić sygnał 41. tygodnia?
Scenariusz bazowy należy nadal rozumieć jako szum ścieżki, a nie czysty, jednokierunkowy trend, który można ekstrapolować liniowo. Aby 41. tydzień został potwierdzony, nie wystarczy patrzeć tylko na pojedynczy punkt danych lub natychmiastową reakcję jednej klasy aktywów; powinno to przejawiać się we wzajemnie potwierdzających się wspólnych zmianach między protokołem posiedzenia z 7 października, sprzedażą detaliczną i cenami importu w strefie euro, raportem popytowym z Japonii, rentownościami na krótkim końcu, dolarem, EUR, JPY, niedokończonymi danymi PCE i payrolls z 40. tygodnia, CNH oraz metalami przemysłowymi. Innymi słowy, jeśli zapis polityki wzmacnia wycenę na nowo ścieżki stóp procentowych w USA, rynek musi jeszcze zobaczyć, jak ta rewizja wyceny transmituje się na stopy krótkoterminowe, kierunek dolara, oczekiwania popytowe w Europie i Japonii, presję na azjatyckie waluty oraz wycenę surowców cyklicznych, a nie zatrzymuje się na zmienności amerykańskich akcji i obligacji. Ruch wywołany protokołem, który napędza tylko amerykańskie aktywa, oznacza, że zakres szoku pozostaje dość lokalny, a jego trwałość jest bardziej podatna na późniejsze PCE, dane o zatrudnieniu lub korekty danych zagranicznych; dla kontrastu, jeśli globalne aktywa dostosowują się synchronicznie, a to dostosowanie wytrzymuje test zapisu polityki z początku października, dopiero wtedy jest bliżej stanu, w którym sygnał 41. tygodnia jest naprawdę potwierdzony.
Chiny potrzebują własnej listy kontrolnej, ponieważ chińskie wskazówki mają dla globalnych aktywów cyklicznych znaczenie nie tylko dla oceny kierunku, ale także dlatego, że wpływają na to, jak rynek ocenia, czy presja między podażą, popytem i marżami się łagodzi. Należy patrzeć razem na wczesny punkt odniesienia, jakim są zyski przedsiębiorstw przemysłowych publikowane około 28 września, na raport o cenach środków produkcji z 9 października, na niedokończony oficjalny PMI z 30 września oraz na wcześniejsze rozróżnienie między fabrykami a gospodarstwami domowymi, a nie interpretować któregokolwiek z tych elementów w izolacji. Jeśli chińskie sygnały są stabilne lub dalej się wzmacniają, oznacza to, że ograniczenia między popytem, cenami i zyskami przedsiębiorstw nie pogarszają się dalej, co pomoże stworzyć pewien bufor wokół jastrzębiej ścieżki USA, tak aby rynek nie musiał wyceniać całej presji jako jednostronnej rewizji w dół globalnych aktywów ryzykownych. Odwrotnie, jeśli marże lub PMI znów są pod presją, oznacza to, że rozróżnienie między stroną fabryczną a gospodarstwami domowymi może się utrzymać, a nierównowaga podaży i popytu łatwiej ponownie zdominuje narrację; w takim przypadku, nawet jeśli capex związany z AI pozostaje silny, aktywa azjatyckie pozostaną selektywne, a kapitał będzie raczej rozróżniał sektory korzystające strukturalnie od aktywów bardziej wrażliwych na cykl, kursy walutowe i popyt zewnętrzny. Zrównoważony wynik apetytu na ryzyko wymaga, aby amerykańska inflacja i rynek pracy potwierdziły, że nie są przegrzane, aby protokół posiedzenia nie wywołał paniki przed natychmiastową drugą podwyżką, aby popyt w Europie nie odwrócił się w dół, aby popyt w Japonii pozostał uporządkowany przed posiedzeniem BOJ pod koniec października, a także aby chińskie sygnały powstrzymały nierównowagę podaży i popytu przed zdominowaniem globalnych aktywów cyklicznych. 39. tydzień wyznaczył już ten próg, dlatego zadaniem 41. tygodnia nie jest szukanie pojedynczego czynnika byczego lub niedźwiedziego, lecz weryfikacja, czy te łańcuchy dowodów mogą współistnieć jednocześnie i ostatecznie przełożyć się na bardziej stabilną wycenę międzyrynkową.
Często zadawane pytania
Jakie jest największe wydarzenie w globalnej makroekonomii 41. tygodnia?
Największym katalizatorem jest protokół posiedzenia FOMC z 15–16 września, opublikowany 7 października. Rynek nadal będzie interpretował ten protokół w kontekście globalnego tygodnia: odbicia PMI w USA i strefie euro w 39. tygodniu, wzmocnienia kapitałowych dóbr związanych z AI, niedokończonych danych PCE, JOLTS, nonfarm payrolls i potwierdzenia chińskiego PMI z 40. tygodnia, a do tego japońskiego raportu popytowego z tego samego tygodnia oraz chińskiej kontroli presji cenowej w łańcuchu produkcyjnym z 9 października.
Dlaczego analizować 39. tydzień, a nie 40.?
Produkcja zakończyła się 28 września, podczas gdy 40. tydzień wciąż trwa. JOLTS, sierpniowe PCE, trzecie oszacowanie PKB za II kwartał, oficjalny PMI Chin oraz wrześniowe nonfarm payrolls nie zostały jeszcze ukończone jako pełne wyniki tygodniowe w tamtym czasie. 39. tydzień, czyli od 21 do 27 września, jest najnowszym kompletnym oknem tygodniowym i został wyraźnie oznaczony.
Dlaczego po pierwszej podwyżce stóp boom PMI ma znaczenie?
Po tym, jak Fed podniósł już stopy do 3,75%–4,00%, wstępny odczyt S&P Global U.S. Composite PMI wzrósł do 58,4, a Manufacturing PMI wzrósł do 57,0. Nowe zamówienia i ceny nakładów również skoczyły, przesuwając debatę po podwyżce z prostej narracji o chłodzeniu na problem popytu i wąskich gardeł.
Jak protokół posiedzenia z 7 października zmienia ścieżkę do 28 października?
Jeśli protokół posiedzenia będzie jastrzębi, podkreślając napięcia zdolności produkcyjnych i ryzyko wyższej inflacji, realne rentowności i prawdopodobieństwo podwyżki stóp mogą pozostać podwyższone przed następnym FOMC. Bardziej zrównoważony protokół sprawiłby, że decyzja z 28 października byłaby bardziej zależna od wciąż niedokończonej kombinacji danych inflacyjnych i z rynku pracy z 40. tygodnia.
Jak 39. tydzień zmienia perspektywę na 41. tydzień?
39. tydzień przyniósł wieloletnie maksima wstępnych odczytów PMI w USA, gorętsze presje cenowe przedsiębiorstw, nagłówek dóbr trwałego użytku bez zmian, ale kluczowe dobra kapitałowe rosnące o 1,6%, słabnące zaufanie konsumentów oraz rosnący deficyt obrotów bieżących w II kwartale. Ta kombinacja podniosła poprzeczkę dla rynku, aby komfortowo obstawiać pauzę, i uzależniła potwierdzenie w 41. tygodniu od protokołu ze spotkania oraz wciąż niekompletnej ścieżki danych z 40. tygodnia.
Jaki jest konstruktywny scenariusz na 41. tydzień?
Konstruktywna kombinacja obejmuje: protokół ze spotkania, który nie wywołuje paniki w związku z natychmiastową drugą podwyżką stóp, wciąż niekompletne dane o inflacji i rynku pracy z 40. tygodnia, które pozostają solidne, ale nie przegrzane, popyt europejski, który nie spada, popyt japoński, który pozostaje uporządkowany, oraz chińskie sygnały, które zapobiegają zdominowaniu rynku przez rozbieżność między fabrykami a gospodarstwami domowymi. Sygnały potwierdzające powinny znaleźć odzwierciedlenie w kontrolowanej zmienności na krótkim końcu krzywej, selektywnych wynikach dolara/EUR/JPY/CNH oraz bardziej stabilnych surowcach przemysłowych wokół napędzanego przez AI rajdu na giełdzie.