Autor: Marc Arjoon, CFA (@marcarjoon)
Opracowane przez: Shenchao TechFlow
Wprowadzenie Shenchao:Branża kryptowalut od dawna debatuje nad kotwicami wyceny publicznych blockchainów: czy jest to przychód z opłat protokołu (REV), liczba aktywnych adresów, wolumen handlu na DEX, czy prawo efektów sieciowych, które może wyjaśnić wyniki kapitalizacji rynkowej publicznych blockchainów? Chartered Financial Analyst (CFA) Marc Arjoon przedstawia szczegółowy test danych poprzez analizę regresji szeregów czasowych głównych aktywów warstwy 1 na przestrzeni kilku lat.
Badania empiryczne pokazują, że w krótkim okresie wahania cen wszystkich głównych warstw 1 są nadal zdominowane przez współczynnik Beta Bitcoina. Pod względem długoterminowej wyceny Ethereum całkowicie oddzieliło się od własnych przychodów protokołu, a wycena on-chain wykazuje cechy silnie skorelowane z całkowitą zablokowaną wartością (TVL) i podażą stablecoinów, co odzwierciedla, że rynek obecnie skłania się ku postrzeganiu tokenów publicznych blockchainów jako aktywów pieniężnych konkurujących o płynność, a nie tradycyjnych przedsiębiorstw dyskontujących przepływy pieniężne.
Krótkoterminowy mechanizm wyceny: Tokeny warstwy 1 są zasadniczo zdominowane przez współczynnik Beta Bitcoina
Krótki wniosek jest następujący: w dowolnym horyzoncie inwestycyjnym, który interesuje traderów, wyniki handlowe tokenów warstwy 1 są zasadniczo determinowane przez współczynnik Beta Bitcoina.
Przeprowadziłem analizę regresji miesięcznych zmian logarytmicznych kapitalizacji rynkowej każdej warstwy 1 w stosunku do Bitcoina, a następnie dodałem cztery serie danych on-chain: rzeczywisty przychód protokołu denominowany w natywnych tokenach (REV), aktywne adresy, wolumen handlu na DEX oraz podaż stablecoinów.
Wykres: Analiza regresji zmian kapitalizacji rynkowej L1 w stosunku do Bitcoina i metryk on-chain
Iluzja denominacji w USD: Rozłączność między natywnymi tokenami a rzeczywistym przychodem protokołu
Patrząc głębiej, metryki denominowane w USD często mają tendencję do upiększania fundamentów. Dzieje się tak, ponieważ gdy ceny tokenów rosną, opłaty płacone w natywnych tokenach wydają się większe w ujęciu USD, a całkowita zablokowana wartość (TVL) jest w dużej mierze jedynie wynikiem natywnych tokenów obliczonych według kapitalizacji rynkowej.
Wykres: Porównanie rzeczywistego przychodu protokołu w denominacji natywnych tokenów i denominacji USD
Oddzielenie przychodów Ethereum: Projekt polityki, a nie załamanie popytu
Ethereum jest najbardziej oczywistym przypadkiem oddzielenia rzeczywistego przychodu protokołu (REV) od kapitalizacji rynkowej sieci.
W tygodniu aktualizacji Dencun skumulowany rzeczywisty przychód protokołu Ethereum w ciągu ostatnich 12 miesięcy wyniósł 100 milionów USD, a do sierpnia 2025 r. spadł do 100 milionów USD, co stanowi spadek o 60%.
Jednak w tym samym czasie jego kapitalizacja rynkowa wzrosła wbrew trendowi, wspinając się ze 100 milionów USD do 100 milionów USD. To aktywny wybór projektowy polityki, a nie załamanie rzeczywistego popytu. Wprowadzenie opłat Blob i zwiększenie limitu Gas miały pierwotnie na celu obniżenie ceny przestrzeni blokowej warstwy 1.
Odbicie ceny Ethereum w 2025 roku opierało się głównie na spotowych ETF-ach i popycie alokacyjnym ze strony skarbców spółek giełdowych.

Wykres: Tendencja rozbieżności między przychodami protokołu Ethereum a kapitalizacją rynkową w ciągu ostatnich 12 miesięcy
Zjawisko rezonansu Solany: przychody protokołu i kapitalizacja rynkowa zmieniają się synchronicznie
Solana jest typowym przedstawicielem dwóch krzywych — przychodów protokołu i kapitalizacji rynkowej sieci — które wahają się synchronicznie.
Od stycznia 2023 roku przychody protokołu Solany z ostatnich 12 miesięcy oraz jej kapitalizacja rynkowa wzrosły obie około 15-krotnie i osiągnęły szczyt w tym samym tygodniu, odpowiednio na poziomie 100 mln USD i 100 mln USD.
Od tego czasu oba wskaźniki spadły synchronicznie i obecnie spadły odpowiednio do 100 mln USD i 100 mln USD.

Wykres: Zsynchronizowana tendencja przychodów protokołu Solany i kapitalizacji rynkowej w ciągu ostatnich 12 miesięcy
Aktywne adresy i wolumen obrotu: słaba korelacja i rozbieżność cykliczna
Następnie przyjrzałem się aktywnym adresom i wolumenowi obrotu na zdecentralizowanych giełdach (DEX). W pełnym cyklu aktywne adresy i kapitalizacja rynkowa wykazują tendencję do wspólnego dryfowania, a zjawisko to jest najwyraźniejsze na Solanie i TRON-ie.
Jednak na poziomie tygodniowym ta korelacja znacznie słabnie i występują ogromne rozbieżności.
Od stycznia 2022 roku liczba aktywnych adresów na Ethereum wzrosła o 26%, ale jej kapitalizacja rynkowa spadła o 34%; natomiast liczba aktywnych adresów na Solanie wzrosła 17-krotnie, ale jej kapitalizacja rynkowa wzrosła tylko o 17%.

Wykres: Porównanie tendencji cyklicznych między aktywnymi adresami a kapitalizacją rynkową
Wolumen obrotu DEX podąża za kapitalizacją rynkową ściślej niż liczba adresów, zwłaszcza na Solanie, gdzie oba wskaźniki zaczęły od swoich minimów z 2023 roku i osiągnęły szczyt razem.
Należy jednak zauważyć, że wolumen obrotu DEX jest denominowany w dolarach amerykańskich, więc część dopasowania wynika z wahań cen samych tokenów. W miarę jak tokenizowane aktywa zwiększają swój udział w wolumenie obrotu, możemy dalej testować, czy ta zależność nadal się utrzymuje.

Wykres: Tendencja śledzenia wolumenu obrotu DEX i kapitalizacji rynkowej
Testowanie prawa Metcalfe'a: wartość sieci jest bliska pierwiastkowi kwadratowemu z liczby adresów
Prawo Metcalfe'a zapewnia klasyczny model do oceny tych warstw pierwszego poziomu. Prawo to głosi, że wartość sieci jest proporcjonalna do kwadratu liczby użytkowników (wykładnik 2).

Wykres: Dopasowanie wartości sieci zgodnie z prawem Metcalfe'a
Dopasowanie kapitalizacji rynkowej do aktywnych adresów daje wykładnik elastyczności wynoszący 0,56 na Ethereum oraz 0,62 na Solanie i BNB. Zatem rzeczywista wartość skaluje się bliżej pierwiastka kwadratowego z liczby adresów, a nie kwadratu.

Wykres: Dopasowanie współczynnika elastyczności kapitalizacji rynkowej do aktywnych adresów
Kluczowym problemem jest to, że tempo wzrostu aktywnych adresów będzie stopniowo spowalniać w miarę rozwoju sieci, a nie tylko kwestia wielkości wykładnika.
Od stycznia 2016 r. aktywne adresy Bitcoina wzrosły tylko 1,3-krotnie, podczas gdy jego kapitalizacja rynkowa wzrosła 252-krotnie. Ethereum nie odbiegło od tego wzorca: od lutego 2018 r. jego aktywne adresy wzrosły 2,6-krotnie, kapitalizacja rynkowa wzrosła 4,5-krotnie, a zmiany w aktywnych adresach wyjaśniały 84% zmian kapitalizacji rynkowej. Obecny cykl Solany jest krótszy, ale ogólnie nadal podąża podobną trajektorią.

Wykres: Długoterminowe porównanie tempa wzrostu aktywnych adresów i wielokrotności kapitalizacji rynkowej
Testowanie mnożników wyceny publicznych łańcuchów: niepowodzenie powrotu do średniej i zdolność predykcyjna przychodów
Następnie przetestowałem sześć mnożników wyceny na tych łańcuchach: mnożnik Metcalfe'a, mnożnik Odlyzko (użytkownicy pomnożeni przez logarytm naturalny), NVT oparty na wolumenie transferów stablecoinów, kapitalizacja rynkowa do wolumenu handlu DEX, kapitalizacja rynkowa do przychodów protokołu (Mcap/REV) oraz kapitalizacja rynkowa do całkowitej podaży stablecoinów.
Praktycznie użyteczny model wyceny wymaga, aby jego mnożnik wiarygodnie powracał do średniej i skutecznie przewidywał przyszłe stopy zwrotu, gdy znajduje się w przedziale niedowartościowania.
Jednak testy pokazują, że żaden z mnożników nie wykazuje stabilnie cech powrotu do średniej. Kapitalizacja rynkowa do przychodów protokołu (Mcap/REV) jest jedynym wskaźnikiem, który może przewidzieć dodatnie stopy zwrotu w ciągu najbliższych 13 tygodni, gdy znajduje się na niskich percentylach wyceny w wielu publicznych łańcuchach (Ethereum i TRON).

Wykres: Porównanie skuteczności predykcyjnej sześciu powszechnych mnożników wyceny publicznych łańcuchów
Różnice w strukturze posiadaczy: kapitał osiadły i długoterminowa baza posiadaczy
Sądząc po zachowaniu posiadaczy, żaden Layer 1 nie ma tak głębokiej długoterminowej bazy posiadaczy jak Bitcoin.
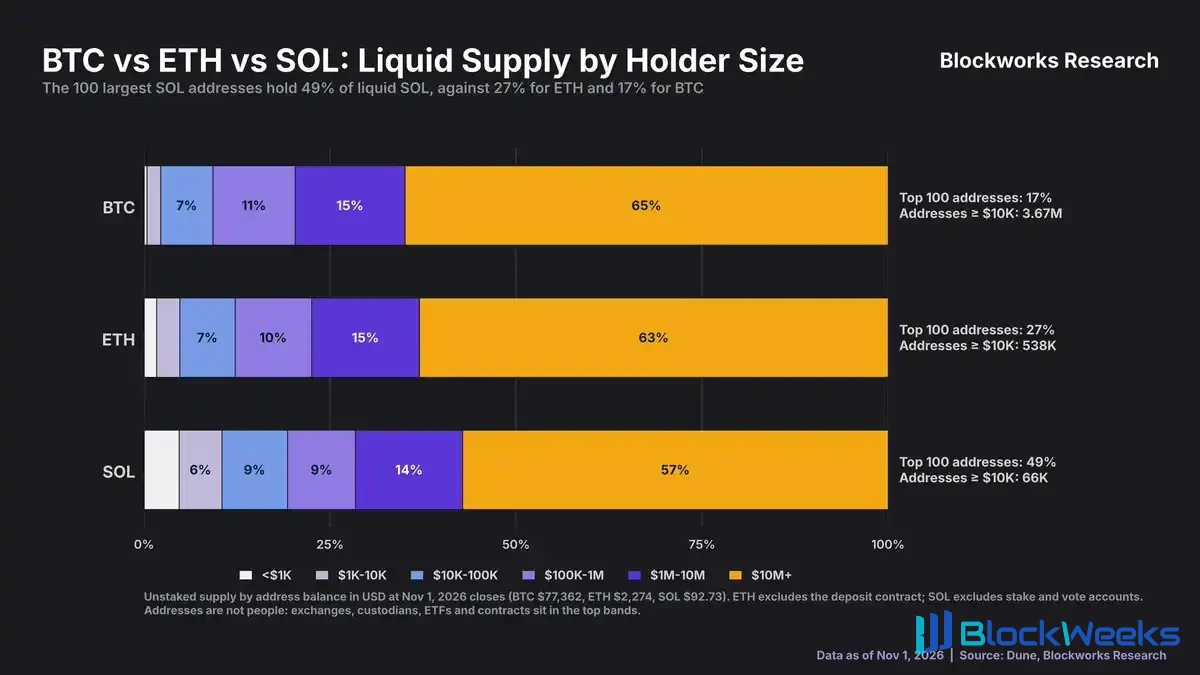
Nawet wliczając natywny staking, tylko 4% podaży Solany i tylko 10% podaży Ethereum pozostało nieruchomych przez ponad trzy lata, podczas gdy odpowiedni odsetek długoterminowo nieruchomych w Bitcoinie wynosi aż 42%.

Wykres: Porównanie udziału podaży tokenów utrzymywanej przez ponad 3 lata
Jednocześnie 100 największych adresów Solany niebędących w stakingu pod względem posiadanych środków kontroluje 49% krążącego SOL, podczas gdy 100 największych adresów Ethereum posiada 27%, a Bitcoin 17%.
Pod względem liczby adresów posiadających wartość 10 000 dolarów lub więcej, Solana ma tylko około 66 000, podczas gdy Ethereum ma 538 000, a Bitcoin 3,67 miliona (może to w większym stopniu odzwierciedlać różnice w całkowitej kapitalizacji rynkowej każdego aktywa).

Wykres: Koncentracja płynnych tokenów niebędących w stakingu oraz rozmieszczenie adresów dużych posiadaczy
Prawdziwy punkt odniesienia wyceny Ethereum: skala kapitału porównywalnych aktywów, a nie aktywność on-chain
Skupiając się na Ethereum, interesującym zjawiskiem jest to, że jego mechanizm wyceny działa w odniesieniu do skali kapitału jego konkurentów, a nie w oparciu o czystą aktywność on-chain.
W grupie porównawczej głównych publicznych blockchainów Ethereum odpowiada za 59% udziału w całkowitej kapitalizacji rynkowej, 53% podaży stablecoinów, 60% wolumenu transferów stablecoinów, 70% TVL w DeFi, 75% tokenizowanych aktywów ze świata rzeczywistego (RWA) oraz 76% TVL protokołów pożyczkowych.
Dla kontrastu, udział Ethereum w aktywnych adresach i liczbie transakcji on-chain jest znacznie mniejszy i wynosi odpowiednio tylko 5% i około 1%.

Wykres: Porównanie udziału Ethereum w akumulacji kapitału w zestawieniu z udziałem w aktywności wśród porównywalnych publicznych blockchainów
Test korelacji międzyłańcuchowej: całkowita zablokowana wartość i stablecoiny napędzają rankingi kapitalizacji rynkowej
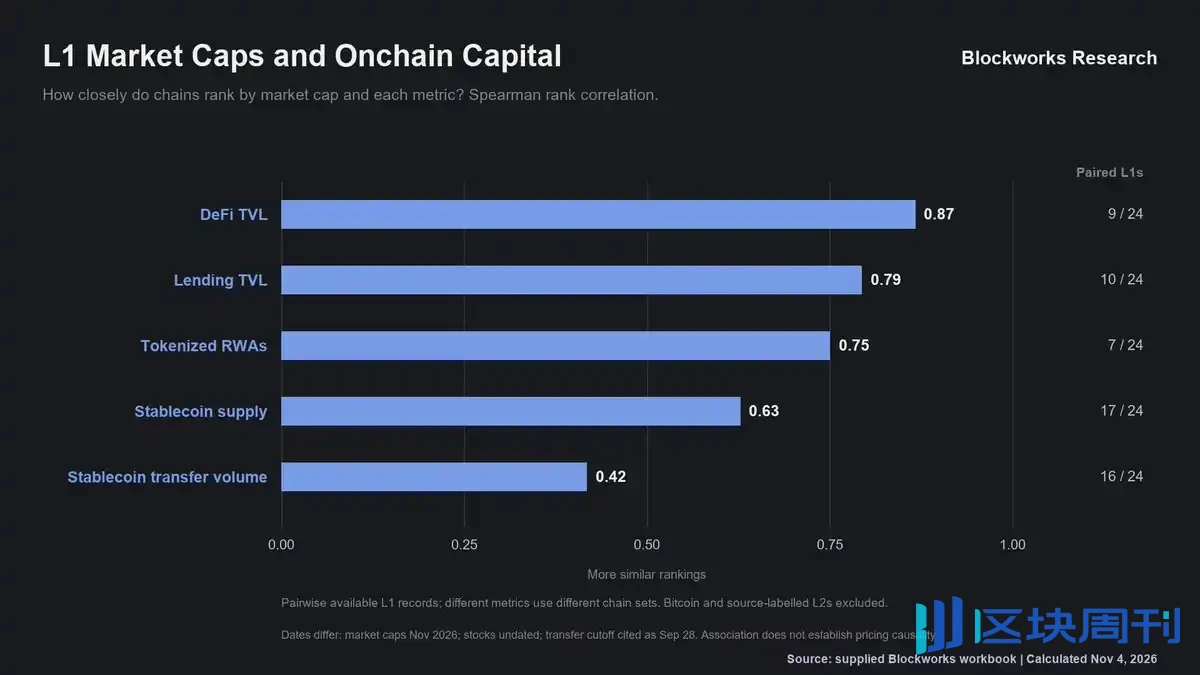
Ten wzorzec utrzymuje się szeroko w różnych publicznych blockchainach. Przy uszeregowaniu według kapitalizacji rynkowej rankingi różnych publicznych blockchainów ściśle odpowiadają ich rankingom pod względem całkowitej zablokowanej wartości (TVL) (współczynnik korelacji rang Spearmana wynoszący 0,87), a także wykazują silną korelację z rankingami podaży stablecoinów (0,63).
Jednak współczynnik korelacji między rankingami kapitalizacji rynkowej a liczbą transakcji on-chain wynosi tylko 0,17, a z liczbą aktywnych adresów tylko 0,45, co wskazuje na niezwykle słaby związek.

Wykres: Analiza korelacji rangowej kapitalizacji rynkowej z TVL, podażą stablecoinów i aktywnością transakcyjną
Warto zauważyć, że w obecnym składzie TVL na Ethereum sam ETH nie stanowi już zdecydowanej większości, co znacznie zmniejsza autokorelację tego wskaźnika i czyni go bardziej wartościowym jako punkt odniesienia.

Wykres: Ewolucja składu aktywów całkowitej zablokowanej wartości na Ethereum
Chociaż jest to jedynie ranking przekrojowy, a nie kompletny model przyczynowy, jest on ściśle zgodny z wynikami regresji szeregów czasowych (nawet gdy przeprowadzono je na próbie ponad 40 publicznych blockchainów).
Kolejna godna uwagi różnica dotyczy strukturalnego składu posiadaczy tokenów. Spotowe ETF-y i skarbce spółek notowanych publicznie posiadają obecnie 11,9% całkowitej podaży Ethereum, mniej więcej na równi z 12,2% Bitcoina i znacznie więcej niż 7,9% Solany.

Wykres: Udział podaży każdego tokena posiadany przez spotowe ETF-y i skarbce spółek notowanych publicznie
Końcowe refleksje na temat wyceny publicznych blockchainów: rywalizacja o atrybut aktywa pieniężnego akumulacji kapitału
Ostatecznym kluczowym spostrzeżeniem jest to, że czynniki wyceny warstwy 1 w mniejszym stopniu zależą od tego, ile aktywności interakcji on-chain sieć przetwarza, a w większym stopniu od tego, ile kapitału może przyciągnąć i zgromadzić.
Bitcoin pozostaje dominującą siłą napędzającą krótkoterminowe wahania cen. Przynajmniej na razie, gdy rynek wycenia aktywa warstwy 1, postrzega je mniej jako przedsiębiorstwa czerpiące zyski z przepływów pieniężnych z opłat, a bardziej jako aktywa pieniężne konkurujące o akumulację kapitału i udział w płynności.