Autor: tranks (@heytranks, dane dostarczone przez Bonanza Lab)
Opracowane przez: Shenchao TechFlow
Wprowadzenie Shenchao: Jako jedno z globalnych centrów z najbardziej aktywnym detalicznym handlem kryptowalutami, trendy notowań na południowokoreańskim rynku handlu w wonach koreańskich (KRW) historycznie miały znaczący efekt rozlewania się płynności na globalne rynki wtórne. Jednak od czasu wdrożenia w 2021 roku Ustawy o raportowaniu i wykorzystywaniu informacji o określonych transakcjach finansowych oraz utworzenia przez pięć głównych giełd Sojuszu Giełd Aktywów Cyfrowych (DAXA), standardy notowań na rynku koreańskim przechodzą głębokie zmiany instytucjonalne.
Szczegółowe statystyki think tanku danych on-chain Bonanza Lab dotyczące Upbit, Bithumb, Coinone, Korbit i Gopax pokazują, że odsetek notowań altcoinów wyłącznie na rynku koreańskim spadł gwałtownie z 85% do jednocyfrowej wartości po wejściu w życie regulacji, podczas gdy aktywa z ponad dwuletnią dojrzałą historią handlową na głównych zagranicznych giełdach stały się przedmiotem weryfikacji. Chociaż ta ewolucja regulacyjna znacznie zmniejszyła ryzyko ostrzeżeń inwestycyjnych i wycofania z notowania, osłabiła również przychody z opłat transakcyjnych przynoszone przez wzrosty w pierwszym dniu, zmuszając koreańskie giełdy do poszukiwania ostatecznego celu transformacji biznesowej.
Ramy regulacyjne stopniowo się kształtują, udział notowań wyłącznie koreańskich znacznie spada
W miarę jak południowokoreańskie ramy regulacyjne dotyczące kryptowalut są stopniowo ustanawiane i udoskonalane, odsetek notowań wyłącznie na rynku koreańskim gwałtownie spadł.
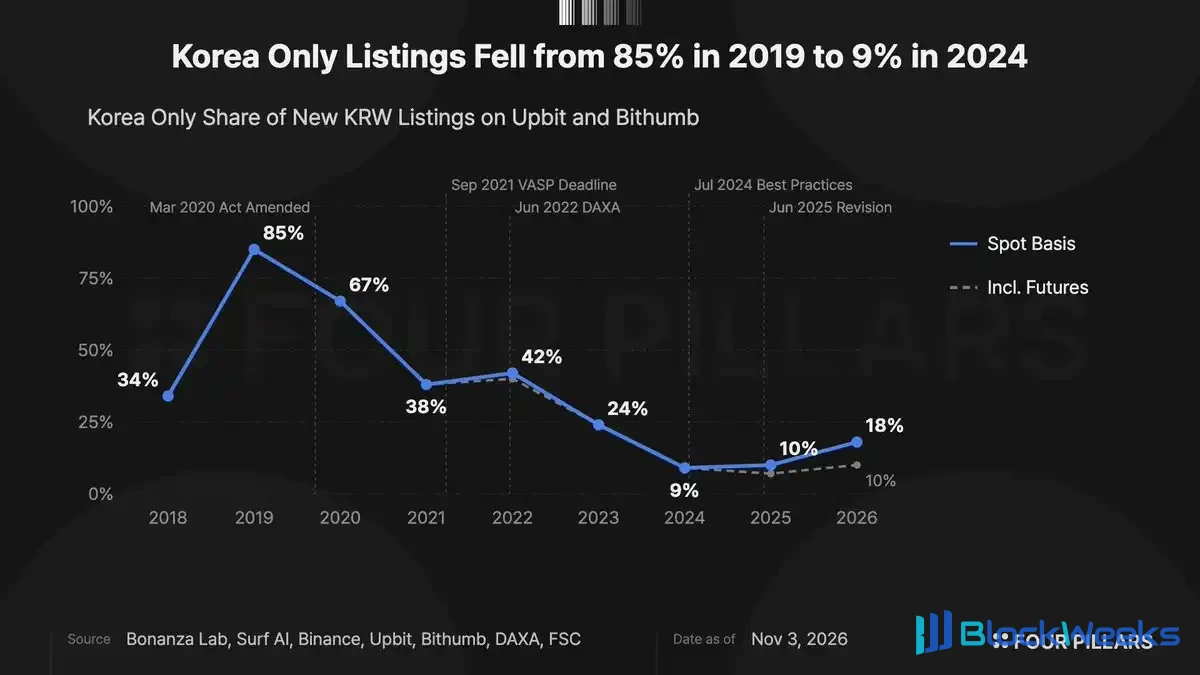
Wykres: Trend udziału notowań wyłącznie koreańskich wśród pięciu głównych giełd wona koreańskiego (2019 do 2026)
Powyższy wykres pokazuje ewolucję udziału aktywów wyłącznie koreańskich wśród nowo dodanych par handlowych w wonach koreańskich na pięciu regulowanych południowokoreańskich platformach handlu w wonach koreańskich (KRW): Upbit, Bithumb, Coinone, Korbit i Gopax.
Ten odsetek spadł znacząco z 85% w 2019 roku do 9% w 2024 roku. Porównując to z kamieniami milowymi rozwoju regulacji aktywów wirtualnych w Korei Południowej, ścieżka ewolucji instytucjonalnej jest bardzo jasna.
Ta zmiana rozpoczęła się od Ustawy o raportowaniu i wykorzystywaniu informacji o określonych transakcjach finansowych (zwanej Ustawą o określonych informacjach finansowych). Ustawa weszła w życie w marcu 2021 roku i wymagała od platform handlowych zakończenia oficjalnej rejestracji deklaracji z prawdziwym imieniem i nazwiskiem do września 2021 roku.
Dla rynku wona koreańskiego uzyskanie zweryfikowanych kont bankowych z prawdziwym imieniem i nazwiskiem stało się obowiązkowym wymogiem prawnym, a giełdy musiały ściśle wdrażać standardy zgodności w zakresie przeciwdziałania praniu pieniędzy (AML) na poziomie tradycyjnych finansów. Szacuje się, że te standardy zgodności bezpośrednio przekształciły decyzje giełd dotyczące notowań.
W rzeczywistości liczba notowań wyłącznie koreańskich spadła gwałtownie z 19 na kwartał do zaledwie 3 w trzecim kwartale 2021 roku (kwartał terminu deklaracji rejestracyjnej), po czym cele notowań na rynku koreańskim całkowicie przesunęły się w kierunku aktywów, które miały już historię handlową za granicą.
W następnej kolejności pojawiły się standardy weryfikacji notowań powszechnie przestrzegane przez giełdy. W 2022 roku pięć giełd wona koreańskiego wspólnie utworzyło Sojusz Giełd Aktywów Cyfrowych (DAXA) i sformułowało jednolite wytyczne weryfikacji, których standardy najlepszych praktyk dotyczących notowań oficjalnie weszły w życie w lipcu 2024 roku.
Chociaż wytyczne nie czynią notowania za granicą absolutnym twardym warunkiem wstępnym, stanowią, że aktywa handlowane przez ponad dwa lata na zgodnych zagranicznych giełdach mogą być uznane za automatycznie spełniające podstawowe wymogi weryfikacji, takie jak białe księgi i ujawnianie informacji.
W 2026 roku (według stanu na październik), choć udział notowań wyłącznie koreańskich nieznacznie odbił do 18%, to po wyłączeniu aktywów, które po raz pierwszy były przedmiotem obrotu na zagranicznych rynkach futures, rzeczywisty udział pozostaje na bardzo niskim poziomie 10%.
Łączna liczba notowań rośnie wbrew trendowi, a timing jest dynamicznie dostosowywany do cykli rynkowych
Choć udział notowań wyłącznie koreańskich znacznie się skurczył, nie oznacza to, że łączna liczba notowań na koreańskich giełdach maleje.

Wykres: Liczba nowych notowań na rynku won koreańskiego i rozkład struktury czasowej obrotu zagranicznego
Statystyki pokazują, że łączna liczba nowych notowań na rynkach won koreańskiego dwóch głównych platform Upbit i Bithumb wzrosła z 43 w 2022 roku do 116 w 2023 roku, osiągnęła 125 w 2024 roku i wspięła się do 238 w 2025 roku.
Długość czasu, przez jaki aktywo było przedmiotem obrotu za granicą przed wejściem na rynek koreański, wykazuje wysoką cykliczną korelację z ogólnymi warunkami rynkowymi.
W 2025 roku, gdy Bitcoin znajdował się blisko historycznych maksimów w ujęciu won koreańskiego, aż 111 aktywów zostało szybko wprowadzonych na rynek koreański w ciągu 30 dni od notowania za granicą, co stanowiło 47% ówczesnej łącznej liczby notowań w tym roku.
W ostrym kontraście, w 2026 roku dojrzałe aktywa, które były przedmiotem obrotu za granicą przez ponad rok, stały się główną siłą nowych dodatków, w sumie 52 (31%), a nawet weteranowe tokeny, które były przedmiotem obrotu za granicą przez ponad sześć lat (takie jak CRV i RSR), zostały w tym okresie oficjalnie wprowadzone na rynek koreański.
Dlatego praktyki notowań koreańskich giełd znacznie się zmieniły: z jednej strony trzymają się one ram dostępu skoncentrowanych na aktywach już notowanych za granicą, ustanowionych w okresie formowania się regulacji; z drugiej strony elastycznie przyspieszają lub opóźniają konkretny timing notowania w zależności od temperatury rynku wtórnego.
Stabilność po notowaniu się poprawia, domyślny wskaźnik wycofania z notowania dojrzałych aktywów zagranicznych znacznie spada
W miarę jak udział aktywów z bazą obrotu zagranicznego stale rośnie, ogólna stabilność tokenów po notowaniu w Korei również znacznie się poprawiła.

Wykres: Zmiany proporcji aktywów umieszczonych na ostrzeżeniu inwestycyjnym lub wycofanych z notowania w ciągu dwóch lat od notowania
Proporcja aktywów umieszczonych na liście "ostrzeżeń inwestycyjnych" giełd lub ogłoszonych zakończenie obrotu (wycofanych z notowania) w ciągu dwóch lat od notowania stale spadała z 24% dla kohorty notowań z 2020 roku do 10% dla kohorty z 2024 roku.
Aktywa o różnych atrybutach notowania wykazują niezwykle istotną rozbieżność w wynikach ryzyka. Wśród wszystkich aktywów notowanych w latach 2020–2024, 44 ze 148 tokenów wyłącznie krajowych pierwszych notowań (30%) zostało umieszczonych na ostrzeżeniu lub wycofanych z notowania w ciągu dwóch lat; natomiast w przypadku aktywów, które po raz pierwszy były przedmiotem obrotu za granicą, tylko 26 z 279 (9%) doświadczyło takich sytuacji, przy wskaźniku ostrzeżeń o naruszeniach mniejszym niż jedna trzecia wskaźnika dla tokenów krajowych pierwszych notowań.
Czas inkubacji za granicą i odporność cenowa: zmienność cen w pierwszym miesiącu wykazuje tendencję do spłaszczania
Jednocześnie długość czasu, przez jaki aktywo było przedmiotem obrotu za granicą, miała decydujący wpływ na trajektorię jego ceny na rynku wtórnym po notowaniu w Korei Południowej.

Wykres: Porównanie mediany spadków cen 30 dni po notowaniu dla aktywów o różnej historii obrotu zagranicznego
Zgodnie z medianą statystyczną, aktywa, które zostały pilnie wprowadzone do Korei Południowej w ciągu 30 dni od notowania za granicą, odnotowały medianę spadku ceny aż o 39% w ciągu 30 dni od notowania w Korei Południowej; natomiast dojrzałe aktywa z ponad roczną historią obrotu za granicą odnotowały medianę spadku ceny wynoszącą zaledwie 7% 30 dni po notowaniu.
Krótko mówiąc, aktywa, które były najpierw przedmiotem obrotu za granicą, mają niższe prawdopodobieństwo umieszczenia na ostrzeżeniu inwestycyjnym lub wykluczenia z obrotu po notowaniu w Korei Południowej; a wśród tych aktywów im dłuższy czas inkubacji za granicą, tym mniejszy spadek ceny we wczesnym okresie po notowaniu w Korei Południowej.
Ponieważ wytyczne dotyczące notowania oparte na najlepszych praktykach skutecznie zmniejszają obciążenie związane z weryfikacją takich dojrzałych aktywów, nawet jeśli harmonogramy notowań są dynamicznie dostosowywane do warunków byka i niedźwiedzia, fokus notowań południowokoreańskich giełd najprawdopodobniej pozostanie w długim okresie zakotwiczony na dojrzałych aktywach z długą historią obrotu za granicą.
Nowe wyzwania dla giełd: ochładzająca się płynność i transformacja przychodów poza notowaniami
Jednak model notowań, który nadmiernie priorytetowo traktuje historię obrotu za granicą, nie jest całkowicie dobrą wiadomością dla giełd.

Wykres: Udział w wolumenie obrotu pierwszego dnia i model zależności od opłat giełdowych
Dzieje się tak, ponieważ te ugruntowane aktywa, które były już w pełni przedmiotem obrotu za granicą, często generują stosunkowo ograniczony spekulacyjny wolumen obrotu w pierwszym dniu notowania w Korei Południowej.
Ponieważ zdecydowana większość przychodów operacyjnych południowokoreańskich giełd jest silnie uzależniona od opłat za obrót spot, nowo notowane tokeny pozbawione pierwszego dnia wybuchowego momentum mogą bezpośrednio obniżyć rentowność giełd.
Oczywiście, jeśli w przyszłości ponownie rozpocznie się rynek byka, liczba notowań nowych popularnych aktywów, które właśnie zostały udostępnione za granicą, może ponownie wzrosnąć, łagodząc tym samym presję na przychody w krótkim okresie. Jeśli jednak będą polegać wyłącznie na strukturze notowań podążającej za falą, giełdom trudno będzie zbudować stabilny i odporny na cykle zrównoważony model biznesowy.
W miarę dojrzewania systemu zgodności regulacyjnej bezpieczeństwo i stabilność notowanych aktywów rzeczywiście znacznie się poprawiły. Głównym wyzwaniem, przed którym naprawdę stoją dziś południowokoreańskie giełdy, jest opracowanie całkowicie nowego popytu handlowego i zdywersyfikowanych źródeł przychodów biznesowych wykraczających poza wzrost napędzany wyłącznie notowaniami.
Uwaga: Dane i wsparcie statystyczne dla tego artykułu zapewnia instytucja badawcza ds. łańcucha bloków Bonanza Lab (https://bonanzalab.io).