
Autor: danny
Oryginalny tytuł: „Dlaczego nie jestem optymistycznie nastawiony do protokołów, które większość swoich przychodów przeznaczają na skup i spalanie”
23 kwietnia 2023 roku amerykański sprzedawca detaliczny artykułów gospodarstwa domowego Bed Bath & Beyond złożył wniosek o ochronę przed bankructwem. Firma, która sprzedaje pościel, ręczniki i artykuły kuchenne, ogłosiła również, że zabezpieczyła zobowiązania na około 240 milionów dolarów finansowania upadłościowego, aby wesprzeć likwidację działalności i powiązane postępowania. W tym momencie najbardziej potrzebowała pieniędzy, aby dalej płacić swoim wierzycielom.
Ironią losu, zaledwie nieco ponad rok wcześniej wydawała ogromne sumy na skup własnych akcji. W roku obrotowym zakończonym 26 lutego 2022 roku firma wydała około 589 milionów dolarów w gotówce na skup akcji, podczas gdy przepływy pieniężne netto z działalności operacyjnej wyniosły zaledwie około 17,85 miliona dolarów. W tym samym roku musiała również zainwestować około 354 milionów dolarów w nakłady inwestycyjne. Innymi słowy, przepływy pieniężne z działalności operacyjnej w tym roku nie wystarczyły nawet na pokrycie nakładów inwestycyjnych, a mimo to skup akcji był kontynuowany.
Firma remontowała sklepy, modernizowała kanały cyfrowe i łańcuchy dostaw oraz promowała marki własne. Problem polegał na tym, że te transformacje nie okazały się jeszcze wystarczające, aby odwrócić losy biznesu, a jednocześnie firma przekazywała duże ilości gotówki z powrotem na rynek akcji. Do lata 2022 roku niektórzy dostawcy zaczęli żądać surowszych warunków płatności, w tym przedpłat. Dostawcy nie byli już skłonni udzielać kredytu kupieckiego tak jak w przeszłości, co doprowadziło do tego, co nastąpiło później.
Oczywiście nie możemy po prostu przypisywać bankructwa Bed Bath & Beyond skupowi akcji. Ponieważ w tamtym czasie istniały problemy ze strategią merchandisingową, konkurencją, łańcuchem dostaw i realizacją operacyjną. Ale skup akcji i te problemy występowały w tym samym bilansie: pieniądze użyte tutaj nie mogły być jednocześnie użyte tam. Firma skupowała własne akcje, ale nie kupowała w ten sposób klientów, ani nie sprawiała, że dostawcy chętniej udzielali kredytu kupieckiego.
Istota biznesu, budowanie przewagi konkurencyjnej
Wracając do kryptowalut: ilekroć protokół kryptowalutowy ogłasza, że użyje 80%, 90%, a nawet całych swoich przychodów do skupu własnego tokena, a następnie spalenia go, myślę o tej firmie. Rynek widzi redukcję podaży tokenów i powód do zakupu, ale ja chcę wiedzieć: po skupie, ile zdolności pozostało protokołowi, aby kontynuować działalność?
Aby firma osiągała ponadprzeciętne zyski w długim okresie, musi czynić się coraz trudniejszą do zastąpienia i zdobywać coraz więcej przewag konkurencyjnych (patrz Michael Porter „Przewaga konkurencyjna”). Użytkownicy są skłonni zostać, ponieważ płynność jest lepsza, handel tańszy, produkt bardziej odpowiedni lub koszty zmiany są wyższe. Z perspektywy interesu korporacyjnego pozycja niemal monopolistyczna jest najwygodniejsza; o krok niżej jest oligopol; co najmniej musi mieć przewagę na jakimś rynku, którą inni trudno powtórzyć. Oczywiście monopol nie jest warunkiem koniecznym sukcesu, ale biznes bez dyferencjacji będzie miał trudności z utrzymaniem nadwyżkowych zysków.
Jednak budowanie tego rodzaju przewagi, a nawet pogłębianie tego rodzaju fosy, wymaga pieniędzy—dużych pieniędzy. Protokoły handlowe muszą pielęgnować płynność, rozszerzać kanały dystrybucji i ponosić koszty badań i rozwoju oraz bezpieczeństwa; jeśli chcą przekształcić się z narzędzia handlowego w infrastrukturę, muszą również inwestować w ekosystem, aby inni deweloperzy byli skłonni budować wokół niego biznesy. Wydawanie pieniędzy nie gwarantuje sukcesu; Bed Bath & Beyond, który poniósł porażkę w transformacji, jest przypomnieniem. Ale gdy istnieją efektywne możliwości inwestycyjne, skup akcji również ma koszt: może wypierać produkt następnej generacji, ważny kanał lub zdolność przetrwania następnego spowolnienia.
Korzyści ze skupu akcji są oczywiste i natychmiastowe na rynku wtórnym. Ile wydano dzisiaj, ile tokenów kupiono, ile podaży spalono—wszystko można sprawdzić on-chain, a społeczność może tego samego dnia tworzyć plakaty. Ulepszenia produktów i budowa kanałów zajmują więcej czasu i mogą się nie powieść. W rezultacie zespoły łatwo nabierają nawyku wyuczonego przez rynek: priorytetowo traktują zasoby tam, gdzie aplauz przychodzi najłatwiej. A co do konkurencyjności za dwa lata, kogo to obchodzi?
Warunki wstępne dla skupu akcji
Niektórzy powiedzą, że Apple również przeprowadza zakupy na dużą skalę, więc dlaczego zdecentralizowane protokoły, launchpady i PerpDexy nie mogą? Apple wydało około 94,95 miliarda dolarów w gotówce na skup akcji w roku obrotowym 2024, ale rozpoznało również 31,37 miliarda dolarów wydatków na badania i rozwój oraz 9,45 miliarda dolarów nakładów inwestycyjnych w tym roku. Po odliczeniu wspomnianych nakładów inwestycyjnych od przepływów pieniężnych z działalności operacyjnej, ich wolne przepływy pieniężne wyniosły około 108,81 miliarda dolarów, a skup akcji stanowił około 87,3%. Ten wskaźnik nie jest niski, ale nie jest tym samym co „zabieranie 90% opłat, gdy tylko wpłyną”.
Pod koniec tego roku Apple posiadało około 156,65 miliarda dolarów w gotówce, ekwiwalentach gotówki i papierach wartościowych. Liczba ta nie uwzględnia długu, nie jest to również cała gotówka i nie można jej traktować jako aktywów netto, które można swobodnie wydawać; ale przypomina nam, że poza wskaźnikiem skupu akcji istnieje cały bilans. Cytowanie tylko 94,95 miliarda dolarów na skup akcji, pomijając badania i rozwój, nakłady inwestycyjne i zasoby finansowe, oznacza uczenie się tylko działań dojrzałej firmy, a nie warunków wstępnych, które pozwalają jej podejmować te działania.
Produkty i usługi sprzedawane przez Apple, po poniesieniu tych inwestycji, generują zyski i wolne przepływy pieniężne, co umożliwia dyskusję o tym, jak rozdzielić tę gotówkę. Młody protokół nagle zarabia dużą kwotę opłat z cyklu rynkowego, nie udowodnił jeszcze, czy użytkownicy pozostaną, a następnie pożycza logikę zwrotu kapitału dojrzałej firmy, pomijając najtrudniejszą część podróży korporacyjnej: przekształcenie etapowych przychodów w trwałą rentowność.
Nadzwyczajne przepływy pieniężne to nie to samo co rentowność dojrzałej firmy. Bed Bath & Beyond przypomina nam nawet, że lata działalności nie gwarantują, że firma zawsze pozostanie dojrzała i stabilna. Przewagi konkurencyjne erodują, klienci odchodzą, a gdy przychodzi czas na reinwestycję, kierownictwo musi być gotowe zatrzymać pieniądze.
Porównanie protokołów z mechanizmami skupu
Porównanie konkretnych protokołów znacznie wyjaśnia tę kwestię.
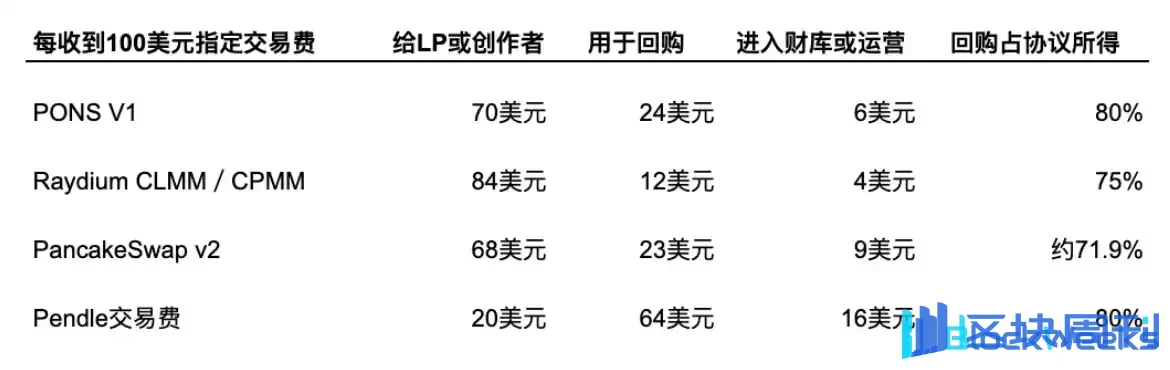
Dokumentacja PONS V1 stwierdza, że 80% opłat protokołu jest wykorzystywane do skupu i spalania PONS, a pozostałe 20% na infrastrukturę i rozwój zespołu. Ale pytanie brzmi, czy pozostałe 20% wystarczy na wsparcie operacji i wytrzymanie ryzyka?

Pump.fun obecnie oficjalnie celuje w 50%, z rocznym programowym skupem i spalaniem od 28 kwietnia 2026 r.
Pule CLMM i CPMM Raydium dystrybuują 84% całkowitych opłat transakcyjnych do dostawców płynności, 12% na skup RAY i 4% do skarbca. Na pozór tylko 12% jest przeznaczane na skup, ale po odliczeniu udziału LP dochód protokołu wynosi tylko 16%, z czego trzy czwarte jest ponownie konwertowane na własny token. PancakeSwap v2 jest podobny: przyjmując dochód protokołu jako mianownik, skup i spalanie stanowi około 71,9%.
Należy zauważyć, że liczby w tabeli są obliczane zgodnie z oficjalnymi proporcjami podziału opłat i reprezentują jedynie przepływy opłat. Skupione tokeny Raydium są przechowywane przez protokół, podczas gdy skupione tokeny Pendle są wykorzystywane do nagród za staking. Co ważniejsze, 6, 4 i 9 dolarów w tabeli nie stały się jeszcze zyskiem: mogą następnie wymagać zapłaty za badania i rozwój, operacje i bezpieczeństwo.
To także dlatego nie chcę patrzeć tylko na rankingi wskaźników skupu. Opłaty protokołu, aktywa fundacji i fundusze spółki deweloperskiej mogą należeć do różnych podmiotów. Portfel skupu ciągle kupujący tokeny nie oznacza, że cały ekosystem nie ma pieniędzy na badania i rozwój; ale zespół posiadający dużą ilość własnych tokenów nie oznacza, że ma równoważną ilość gotówki, która może w każdej chwili zapłacić rachunki. Tylko patrząc razem na fundusze na tych kontach, możemy wiedzieć, czy skup wykorzystuje zyski, nadwyżki rezerw, czy pieniądze, które mogą być potrzebne w przyszłości.
Mierzenie wahań otwartej wody wodą z basenu
Branża kryptowalut jest branżą wyjątkowo cykliczną. Na przykład przychody Coinbase z transakcji spadły z około 6,837 miliarda dolarów w 2021 r. do 2,356 miliarda dolarów w 2022 r., roczny skurcz o około 65,5%, co jest normą.
Zmiany przychodów dla zdecentralizowanych protokołów są jeszcze bardziej dramatyczne. Weźmy dYdX jako przykład: w fazie w 2025 roku, gdy alokacja na skup była na poziomie 25%, średni miesięczny budżet na skup wynosił około 339 000 dolarów; do pierwszej połowy 2026 roku proporcja alokacji wzrosła do 75%, ale średni miesięczny budżet spadł do około 183 000 dolarów. Proporcja potroiła się, ale kwota skupu spadła o około 46%, ponieważ odpowiednie przychody netto protokołu spadły o około 80%.
Najnowsze dane PONS również pokazują, że na przychody nie można patrzeć tylko wtedy, gdy wszystko kwitnie. Według danych DeFiLlama z 5 października, jego łączny 30-dniowy przychód protokołu wyniósł około 22,7 miliona dolarów, a 7-dniowy przychód około 1,68 miliona dolarów. W przeliczeniu na średnie dzienne daje to odpowiednio około 757 000 i 240 000 dolarów, ale trzeba wiedzieć, że ostatnia 7-dniowa średnia dzienna jest o około 68% niższa od średniej 30-dniowej. Branie wyników najgorętszego miesiąca i mnożenie ich przez dwanaście (eufemistycznie nazywane APY) oraz promowanie tego jako stabilnej rocznej zdolności do skupu oczywiście pomija zmienność i łatwo prowadzi na manowce.
Patrząc wstecz na Bed Bath & Beyond, trudności finansowe tylko zachęcają więcej osób, by kopnąć cię, gdy leżysz. Zaostrzenie warunków kredytowych przez dostawców oznaczało, że trzeba było płacić wcześniej, aby otrzymać towar. To samo dotyczy protokołów kryptowalutowych: przychody spadają o 70%, ale te koszty pozostają takie same, a nawet stają się surowsze. Koszt pozyskania klienta przy FDV wynoszącym 1 miliard dolarów nie jest taki sam jak koszt pozyskania klienta przy FDV wynoszącym 10 milionów dolarów.
Oprócz operacji, branża kryptowalutowa ma również koszt bezpieczeństwa: w przypadku ataku, ile trzeba wypłacić? Według statystyk Chainalysis, środki skradzione z usług kryptowalutowych wyniosły około 2,2 miliarda dolarów w 2024 roku, około 3,4 miliarda dolarów w 2025 roku i około 5 miliardów dolarów w pierwszej połowie 2026 roku. Warto wspomnieć, że w 2025 roku pojedynczy incydent Bybit spowodował kradzież około 1,5 miliarda dolarów. Dla protokołu rezerwy bezpieczeństwa nie służą ochronie przed przeciętnymi stratami, ale przed tym jednym wypadkiem, który może opróżnić skarbiec.
W incydencie z 2022 roku Ronin miał skradzione 173 600 ETH i 25,5 miliona USDC. Gdy oficjalny most międzyłańcuchowy został przywrócony, ujawniono, że po odliczeniu części Axie DAO, niedobór związany z użytkownikami wyniósł 117 600 ETH i 25,5 miliona USDC.
To, co użytkownicy musieli odzyskać, to ETH i USDC; nikogo nie obchodziło, ile tokenów własnych projektu spalono w przeszłości. Rezerwy bezpieczeństwa zwykle wyglądają nieefektywnie—nie tworzą presji kupna ani nie zmniejszają podaży—ale dają zespołowi pewność, by naprawić biznes i przywrócić zaufanie rynku. Gdy zaufanie zostanie nadszarpnięte, pozyskiwanie funduszy poprzez emisję lub sprzedaż tokenów własnych projektu staje się znacznie surowsze niż na rynku byka.
Dlatego jestem skłonny zwrócić uwagę na inny rodzaj alokacji kapitału. Post finansowy Aave na 2026 rok ujawnił, że około 10 miesięcy po rozpoczęciu skupów, zaaranżowano 42 miliony dolarów i kupiono ponad 205 000 AAVE. Ale opłaty za pożyczki spadły o około 25% od szczytu, podczas gdy koszty usługodawców i inne potrzeby wzrostowe rosły, więc post zaproponował obniżenie rocznego budżetu na skup z 50 milionów do 30 milionów dolarów, redukcję o 40%. (To tylko propozycja, nie potwierdzony wynik.) Skupy Aave trafiają również do rezerw ekosystemu na nagrody i inne wydatki, a nie na trwałe spalanie. Ale ta propozycja przyznała coś koniecznego: środowisko operacyjne się zmieniło, a sposób przeprowadzania skupów powinien ustąpić. (Jednak późniejszy post z 22 kwietnia ujawnił, że w wyniku incydentu z mostem międzyłańcuchowym rsETH, skupy zostały zawieszone od 19 kwietnia, właśnie po to, by zachować zdolność skarbca do reagowania na potencjalne straty.)
Odwrotnie, jeśli zespół nie może zmniejszyć skupów, ponieważ zniszczyłoby to najważniejszy atut sprzedażowy tokena, to tak zwana alokacja kapitału zaczyna ograniczać operacje. Biznes potrzebuje pieniędzy, ale rynek domaga się ciągłej presji kupna; aby utrzymać tę obietnicę, protokół może zamiast tego zacząć polegać na finansowaniu, sprzedaży tokenów przez fundację lub nowej rundzie zachęt.
Dzisiejsze skupy są pakowane jako zwrot wartości, a jednak jedynie przekraczają przyszłe przewagi konkurencyjne protokołu i odporność na ryzyko.
Złożone skupy = brak skupu
Po aktualizacji Aster z 17 czerwca 2026 roku, 99% dziennych opłat platformy jest wykorzystywane do skupu ASTER, ale kupione tokeny są dystrybuowane do posiadaczy veASTER; protokół następnie spala równoważną ilość z rezerw, priorytetowo alokację zespołu, aż całkowita podaż spadnie do 3 miliardów tokenów. Mechanizm ten jednocześnie obejmuje kupno na rynku, dystrybucję nagród i spalanie zapasów.
Podobnie, PancakeSwap zaproponował cel co najmniej około 4% netto deflacji rocznie, ale jednocześnie ma również mechanizm emisji zachęt. Dla traderów wtórnych, czy to zwiększa, czy zmniejsza podaż?
Spalanie zapasów zespołu może zmniejszyć przyszłą potencjalną podaż, a w dłuższej perspektywie jest to wartościowe—ale ten scenariusz dotyczy tylko dojrzałych projektów.
Ale jeśli odkupione tokeny zostaną ponownie rozdzielone, mogą ponownie wejść do obiegu. Patrzenie tylko na spadek całkowitej podaży, bez patrzenia na to, jak zmienia się podaż w obiegu, i bez patrzenia na to, jak bardzo zmniejsza się gotówka, zamienia trzy pierwotnie bycze komunikaty w jeden, którego nikt nie rozumie. Dla wciąż rosnącego zdecentralizowanego protokołu to po prostu bezcelowe straty.
To tylko przerywnik na drodze pogoni za trendami.
Wymuszone skupowanie tylko tworzy warunki wyjścia
Na tym etapie dyskusji martwi mnie nie tylko to, jak rozdzielane są pieniądze, ale czy zmieni się cel operacyjny całego projektu: uczynienie tokena łatwiejszym do sprzedania i bardziej płynnym stopniowo staje się ważniejsze niż rozwijanie biznesu. W przypadku protokołów, które traktują wysokie skupowanie jako główny punkt sprzedaży i nie wyjaśniają jasno reinwestycji i rezerw ryzyka, jestem bardziej skłonny rozumieć je jako model biznesowy zorientowany na sprzedaż tokenów.
Kiedy protokół obiecuje przeznaczyć większość swoich przychodów na skupowanie, daje rynkowi wtórnemu łatwy do zrozumienia powód do kupna: platforma zarabia codziennie, codziennie kupuje tokeny, a podaż stale się kurczy. Kupujący mogą zatem być bardziej skłonni do przejęcia, a gorączka handlowa przynosi dyskusję o cenie, społeczne传播 i więcej uwagi. Projekt zyskuje ścieżkę pozyskiwania klientów zbudowaną wokół tokena. Z perspektywy efektu biznesowego wydatki na skupowanie pełnią również funkcję wydatków marketingowych: tworzą presję kupna i reklamują, dlaczego inni powinni kupować.
"Sprzedaż" tutaj niekoniecznie oznacza, że zespół bezpośrednio sprzedaje tokeny, ale raczej że cały mechanizm stawia na pierwszym miejscu uczynienie rynku skłonnym do kupowania, posiadania i handlu tym tokenem. Opłaty stają się budżetem na skupowanie, skupowanie staje się powodem do kupowania, a gorączka rynku wtórnego jest następnie wykorzystywana do pokazania wzrostu projektu. Jeśli ostatecznymi wskaźnikami sukcesu są wyłącznie cena tokena, wolumen obrotu i dyskusja热度, to granica między operowaniem tokenem a operowaniem biznesem będzie się coraz bardziej zacierać.
To także miejsce, które warto omówić razem z "wysokim fdv, niskim floatem". Te dwa mechanizmy różnią się: wysoka wycena i niski obieg polegają na ograniczonej liczbie żetonów, aby uformować cenę, a następnie ekstrapolować tę cenę na inne miejsca w celu uzyskania płynności; skupowanie i palenie przynajmniej mogą wykorzystywać gotówkę zarobioną przez biznes, więc nie można ich mylić. Ale jeśli nacisk w projekcie spada na wspieranie ceny i tworzenie poczucia niedoboru, aby następny nabywca był skłonny przejąć, podczas gdy持续 konkurencyjność firmy schodzi na dalszy plan, mogą one służyć podobnym kierunkom interesów.
Przewagi konkurencyjnej nie można po prostu kupić za pieniądze, ale utrzymanie produktów, bezpieczeństwa, kanałów i ekosystemu zwykle wymaga ciągłych inwestycji. Skupowanie nie powinno mieć miejsca przed tymi inwestycjami.
Zwłaszcza gdy tokeny zespołu i wczesnych inwestorów są nadal odblokowywane, podczas gdy protokół nadal wykorzystuje przychody na skupowanie. Skupowanie zapewnia presję kupna, a bardziej aktywny rynek wtórny jest wykorzystywany do poprawy warunków wyjścia sprzedających.
Przedwczesne skupowanie to przeszkoda w budowaniu przewagi konkurencyjnej
Problem polega na tym, że tętniący życiem rynek wtórny i firma budująca własną przewagę konkurencyjną to dwie różne rzeczy. Osoba kupująca token, ponieważ wskaźnik skupowania jest wysoki, nie oznacza, że będzie używać protokołu; nawet jeśli zacznie go używać, nie oznacza, że nadal będzie skłonna pozostać, gdy subsydia spadną, a rynek się ochłodzi. Użytkownicy, którzy przychodzą dzisiaj z powodu ceny tokena, mogą odejść jutro, ponieważ inny token rośnie szybciej. Uwaga może przynieść ruch, ale niekoniecznie pozostawia lojalność, siłę cenową lub produkt, którego konkurenci nie mogą skopiować.
Uwaga przynoszona przez rosnącą cenę tokena jest oczywiście cenna. Może przyciągnąć deweloperów, animatorów rynku i partnerów dystrybucyjnych, czyniąc płynność głębszą, a produkty lepszymi, ostatecznie tworząc sieć, której użytkownicy nie mogą opuścić. Ale każdy krok pomiędzy wymaga inwestycji i walidacji. Bardziej przekonującym dowodem jest to, czy użytkownicy rosną bez dodatkowych zachęt, czy użytkownicy wracają, czy koszt pozyskania klienta na jednostkę spada i ile gotówki pozostaje po odliczeniu subsydiów. Jeśli większość pieniędzy jest nadal wykorzystywana do tworzenia presji kupna, ale nie ma zasobów, aby zamienić uwagę w produkty, kanały i relacje z klientami, to projekt jedynie stale ponosi koszt utrzymania gorączki.
Rezerwy ryzyka również nie rosną automatycznie wraz z dyskusją热度. To, ile osób na platformach społecznościowych jest byczo nastawionych, nie może zapłacić za audyty bezpieczeństwa protokołu, wynagrodzenia zespołu i odszkodowania za incydenty. Zwłaszcza w dołku przychody z działalności, cena tokena i uwaga rynku mogą wszystkie spaść razem; mechanizm, który wcześniej polegał na skupowaniu, aby utrzymać gorączkę, traci źródło finansowania dokładnie wtedy, gdy wsparcie jest najbardziej potrzebne. Zestaw danych od dYdX, gdzie wskaźnik skupowania wzrósł, ale budżet zamiast tego spadł, jest dobrym ostrzeżeniem.
Nie jestem przeciwny zwracaniu nadwyżki pieniędzy rynkowi. W końcu w przypadku protokołów, które są lekkie aktywowo, mają solidną pozycję konkurencyjną, mają ograniczone możliwości reinwestycji i mają wystarczające rezerwy, jest to odpowiedni powód, aby utrzymać wysoki współczynnik skupu. Kryterium zawsze polega na tym, jak ten kapitał można wykorzystać do zwiększenia długoterminowej wartości.
Ale jeśli biznes nie ustabilizował się jeszcze i rezerwy nie zostały jeszcze wystarczająco zbudowane, trwałe wykorzystywanie większości przychodów na skup i spalanie tokenów jest powodem, którego nie jestem skłonny łatwo popierać.
Pewność dalszego działania
Powinieneś wiedzieć, że gdy Bed Bath & Beyond złożył wniosek o ochronę przed upadłością, akcje, które odkupił w przeszłości, nie mogły zostać zamienione z powrotem na przepływy pieniężne, ani nie mogły przywrócić zaufania jego dostawców. Ta historia z pewnością nie może dowieść, że każdy skup jest niewłaściwy, ale przypomina nam, że wartość, jaką firma pozostawia posiadaczom, ostatecznie zależy od tego, czy może kontynuować działalność i czy może nadal zdobywać zaufanie klientów po okresie kryzysu.
Jeśli protokół może mi codziennie mówić, ile tokenów spalił, ale nie może wyjaśnić, jak uwaga przynoszona przez rynek wtórny staje się biznesem trudniejszym do zastąpienia i grubszą rezerwą gotówkową, będę traktować to jako sposób sprzedaży tokenów, a nie powód do długoterminowego trzymania.
Skupy mogą pomóc tokenowi znaleźć następnego nabywcę, ale tylko zdolność do kontynuowania działalności może dać tym, którzy zostają, powód, by nie spieszyć się z szukaniem następnego nabywcy. Sprzedaż tokenów może być udanym biznesem, ale posiadacze tokenów potrzebują biznesu, który może nadal zarabiać po tym, jak emocje opadną.