Autor: Xiaoxiang, Cailian Press
Gdy w środę rentowność amerykańskich obligacji skarbowych poniosła najgorszą klęskę od prawie 18 miesięcy, wydaje się, że pojawia się „druga faza” tej rundy kryzysu amerykańskich obligacji skarbowych, a rentowności stopniowo przechodzą od „rosnących wysoko” do „rosnących szybko”...
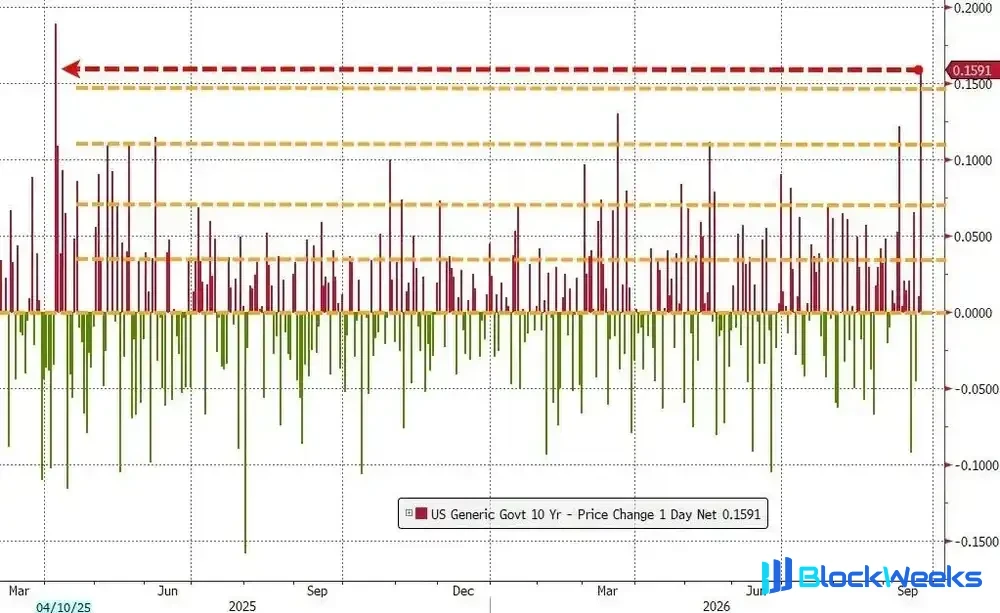
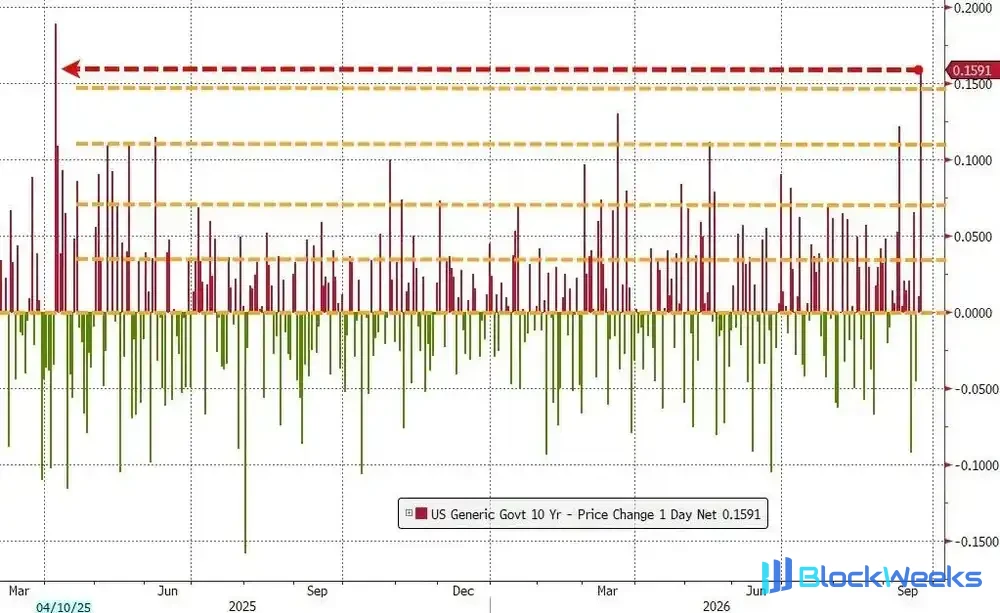
Cailian Press poinformował wcześniej tego dnia, że w wyniku nałożenia się „pięciu kolejnych batów” niedźwiedzich wiadomości, w środę na rynku amerykańskich obligacji skarbowych powstała „perfekcyjna burza”, co doprowadziło do największego jednodniowego wzrostu rentowności 10-letnich amerykańskich obligacji skarbowych od kwietnia 2025 roku, kiedy to Trump ogłosił środki taryfowe „Dnia Wyzwolenia”, które wywołały wstrząs na rynku. Według statystyk branżowych była to rzadka ekstremalna fluktuacja wynosząca 4 odchylenia standardowe.
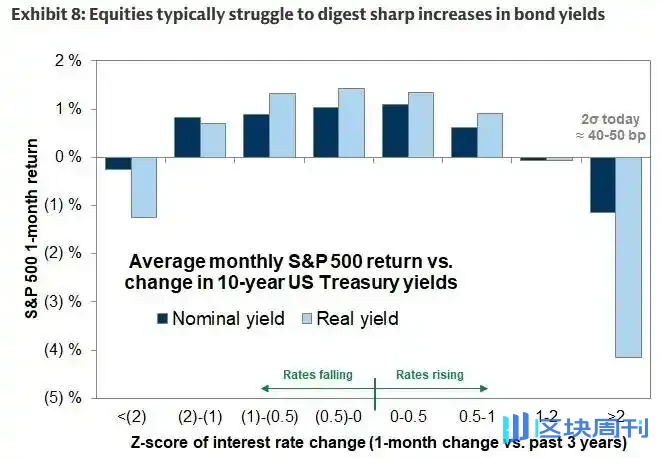
Wielu przedstawicieli branży ostrzegało wcześniej, że sam wzrost rentowności nie musi prowadzić do krachu na giełdzie. Większe ryzyko polega w rzeczywistości na tym, że zmienność rynku jest zbyt gwałtowna i chaotyczna. Dla akcji szybkość zmian stóp procentowych jest ważniejsza niż kierunek, przynajmniej w krótkim i średnim okresie.
W związku z gwałtowną wyprzedażą na rynku obligacji w środę ludzie niewątpliwie muszą teraz zachować czujność...
Goldman Sachs ostrzegał wcześniej w raporcie badawczym, że gdy rentowność 10-letnich amerykańskich obligacji skarbowych waha się o około 50 punktów bazowych w ciągu miesiąca lub o 30 punktów bazowych w ciągu dwóch tygodni, giełda zacznie zwracać na to szczególną uwagę.
Co ciekawe, na środę rentowność 10-letnich amerykańskich obligacji skarbowych wzrosła łącznie o 51 punktów bazowych od 26 sierpnia; od 8 września wzrosła łącznie o 35 punktów bazowych — chociaż pod względem czasu nieznacznie przekracza to okres statystyczny Goldman Sachs, jeśli wyprzedaż amerykańskich obligacji skarbowych będzie nadal postępować, przekroczenie linii ostrzegawczej wyznaczonej przez Goldman Sachs najwyraźniej nie będzie już trudne.

Rentowności „siedzą na 5, patrzą na 6”
Przez lata osiągnięcie przez rentowność 10-letnich amerykańskich obligacji skarbowych poziomu odniesienia 5% było uważane za punkt krytyczny, od którego globalne rynki finansowe zaczynają doświadczać zawirowań. Teraz ten próg nie wydaje się już pułapem, lecz bardziej przystankiem w połowie drogi.
W tym miesiącu rentowność 10-letnich amerykańskich obligacji skarbowych przebiła 5% za jednym zamachem — co jest niezwykle rzadkie w ostatnich dziesięcioleciach, a nawet gdy występuje, często jest ulotne. Jednak to przebicie zmusiło niektórych inwestorów do zmierzenia się z niepokojącym pytaniem: co jeśli 6% to nowa liczba, która naprawdę nie daje im spać?
Czas trwania tego przebicia rentowności powyżej 5% jest wciąż krótki, niewystarczający do pełnego potwierdzenia tej teorii. Ale według Mike'a Bella, szefa strategii rynkowej w BlueBay Asset Management, ten poziom historycznie był jedynie progiem psychologicznym, a nie automatycznie uruchamianą linią ostrzegawczą.
„Ludzie zawsze myślą, że istnieje jakaś »magiczna liczba« dla rentowności amerykańskich obligacji skarbowych i gdy tylko zostanie osiągnięta, staje się problemem, ale w rzeczywistości jest to pojęcie względne, a nie wartość absolutna” – wyjaśnił Bell.
Tak naprawdę liczy się porównanie rentowności obligacji skarbowych z innymi kluczowymi wskaźnikami inwestycyjnymi, zwłaszcza ze wskaźnikiem zysku do ceny akcji. Bell wskazał, że równowaga między tymi dwoma zbliża się do krytycznego punktu zwrotnego, co prawdopodobnie stworzy warunki dla nowej fali wyprzedaży na giełdzie.
Wzorce historyczne dają pewien wgląd. Ostatnim razem, gdy rentowność 10-letnich amerykańskich obligacji skarbowych przekroczyła 5%, było to w przededniu globalnego kryzysu finansowego, kiedy to indeks MSCI All Country World spadł bezpośrednio o połowę; a niespełna dekadę wcześniej rentowność wzrosła do prawie 6,8%, stając się również jednym z czynników, które doprowadziły do pęknięcia bańki internetowej.

Analitycy JPMorgan wskazali, że powodem, dla którego obecny punkt nacisku rynkowego może ponownie wzrosnąć powyżej 5%, jest zasadniczo „poważna zmiana strukturalna” w globalnej gospodarce – znacznie zwiększona waga sztucznej inteligencji, opieki zdrowotnej i sektora usług. Wiodące firmy w tych dziedzinach nieustannie inwestują i agresywnie się rozwijają, niezależnie od kosztów pożyczek.
JPMorgan, powołując się na opinie niektórych głównych inwestorów na swojej niedawnej konferencji, stwierdził, że oznacza to, iż „tradycyjny mechanizm transmisji stóp procentowych wydaje się znacznie osłabiony”, a „próg krachu” giełdy może wzrosnąć – lub spaść w przedziale od 5,5% do 6,0%.
Głęboka rewizja wyceny
W każdym razie, na rynku amerykańskich obligacji skarbowych o wartości 29 bilionów dolarów, który służy jako punkt odniesienia dla wyceny niemal wszystkich aktywów finansowych, ruch rentowności z 5% do 6% oznaczałby głębokie przekształcenie globalnych kosztów kapitału.
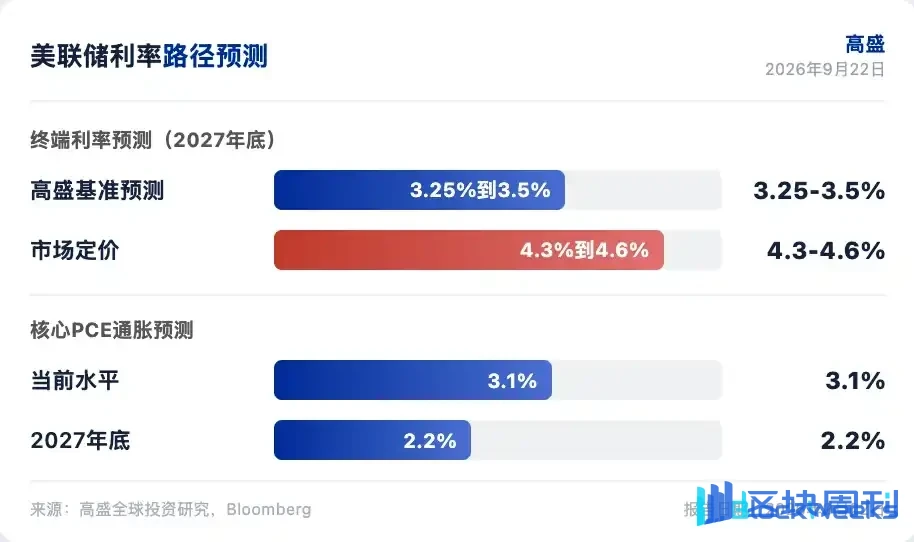
Rentowność amerykańskich obligacji skarbowych na poziomie 6% implikuje trzy sygnały: znaczny wzrost oczekiwań inflacyjnych, zwiększone obawy o zrównoważenie fiskalne USA lub silne przekonanie rynku, że wysokie stopy procentowe będą utrzymywane przez długi czas – lub być może kombinację wszystkich trzech.
Decydent Rezerwy Federalnej Goolsbee przyznał w tym tygodniu, że jeśli rentowności pozostaną na poziomie 5% przez długi czas, obecnie nie wiadomo, czy rynek zareaguje inaczej niż wcześniej.
Paul Jackson, szef działu badań nad globalną alokacją aktywów w Invesco, powiedział, że logika stojąca za uważnym obserwowaniem przez inwestorów rentowności amerykańskich obligacji skarbowych jest bardzo prosta: amerykańskie obligacje skarbowe stanowią punkt odniesienia dla globalnej stopy wolnej od ryzyka, a rentowność przekraczająca 5% oznacza, że inwestorzy mogą zablokować najwyższy zwrot z amerykańskich obligacji skarbowych wolnych od ryzyka od 2007 roku.
Obliczenia modelowe Jacksona pokazują, że gdy tylko średnia 12-miesięczna rentowność 10-letnich amerykańskich obligacji skarbowych osiągnie 4,72% i będzie nadal rosnąć, globalne giełdy zwrócą się w dół.
Obecnie rynek ma jeszcze pewną przestrzeń buforową przed tym krytycznym progiem – obecna średnia 12-miesięczna wynosi około 4,34% – ale Jackson ujawnił, że już zaczął umiarkowanie redukować pozycje akcyjne i przenosić się do obligacji rządowych, aby zablokować tę rzadką i hojną rentowność. „Jeśli rentowności obligacji skarbowych będą nadal rosnąć, ryzyko presji na giełdę i spadków w ciągu najbliższych 12 miesięcy nie może być ignorowane” – wskazał.
Ukryte zagrożenia pojawiają się na rynkach wschodzących
Patrząc na dotychczasowe doświadczenia, rynki wschodzące, które w ostatnich latach radziły sobie dobrze, często jako pierwsze ponoszą skutki, gdy rentowności amerykańskich obligacji skarbowych gwałtownie rosną.
Rosnące rentowności amerykańskich obligacji skarbowych zwykle powodują umocnienie dolara, znacznie zwiększając atrakcyjność aktywów denominowanych w dolarze. To nie tylko odpływa kapitał transgraniczny z gospodarek wschodzących, ale gdy koszt spłaty długu denominowanego w dolarze gwałtownie wzrośnie, może nawet popchnąć kraje o kruchej sytuacji fiskalnej na skraj kryzysu niewypłacalności.
Dane dotyczące przepływów kapitału pokazują, że w zeszłym tygodniu fundusze obligacji rynków wschodzących odnotowały największy tygodniowy odpływ netto od miesięcy, podczas gdy fundusze akcyjne również odnotowały wycofanie miliardów dolarów; jednocześnie tempo emisji długu suwerennego rynków wschodzących w tym miesiącu również zauważalnie spadło w porównaniu z normą.
„Dla rynków wschodzących obecna sytuacja jest ledwie idealna” – powiedziała Alison Shimada, szefowa działu akcji rynków wschodzących w Allspring Global Investments, choć podkreśliła również, że nie doszło jeszcze do „gwałtownego pogorszenia” ani załamania, a zespół jako całość wciąż utrzymuje „konstruktywną postawę wyczekiwania”.
Jednak największe ukryte niebezpieczeństwo może pochodzić z poziomu oczekiwań psychologicznych.
Gdy inwestorzy zaczną poważnie dyskutować o „możliwości osiągnięcia przez rentowności 6%”, przedmiotem debaty nie będzie już tymczasowy skok rentowności. Rynek będzie musiał podjąć głębsze zbiorowe rozliczenie: era obfitej płynności i ultra niskokosztowego finansowania może się całkowicie zakończyć, a globalne ceny aktywów muszą boleśnie dostosować się do nowej normalności trwale podwyższonych kosztów kapitału.
Neil Birrell, dyrektor ds. inwestycji w Premier Miton, wskazał, że choć nie doszło jeszcze do panicznego krachu na giełdzie, prawdopodobnie wynika to z faktu, że większość inwestorów nie włączyła jeszcze naprawdę wysokich stóp procentowych powyżej 5% do swoich długoterminowych modeli prognoz zysków.
„Zanim wszyscy ponownie uruchomią swoje modele wyceny, wszystko wygląda spokojnie” – powiedział wprost Birrell. „Ale dane ostatecznie są danymi, a rzeczywistość prędzej czy później wypłynie na wierzch.”