Napisane przez: Rita
Goldman Sachs Group podniósł swoją prognozę stopy końcowej Fed do dwóch podwyżek stóp, jednocześnie podkreślając, że ten cykl zacieśniania zbliża się do końca. W globalnym raporcie perspektyw opublikowanym 22 września 2026 r. Goldman Sachs wskazał, że Federalny Komitet Otwartego Rynku (FOMC) podniósł stopy o 25 punktów bazowych we wrześniu, a 16 z 18 członków komitetu oczekiwało co najmniej jeszcze jednej podwyżki stóp w ciągu roku. Goldman Sachs oczekuje drugiej podwyżki stóp na posiedzeniu w dniach 27–28 października, po którym stopy pozostaną stabilne.
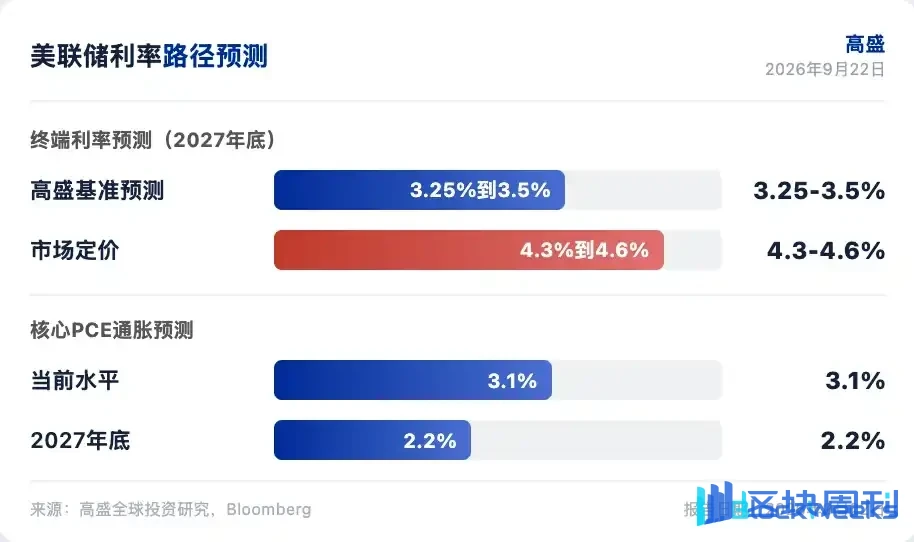
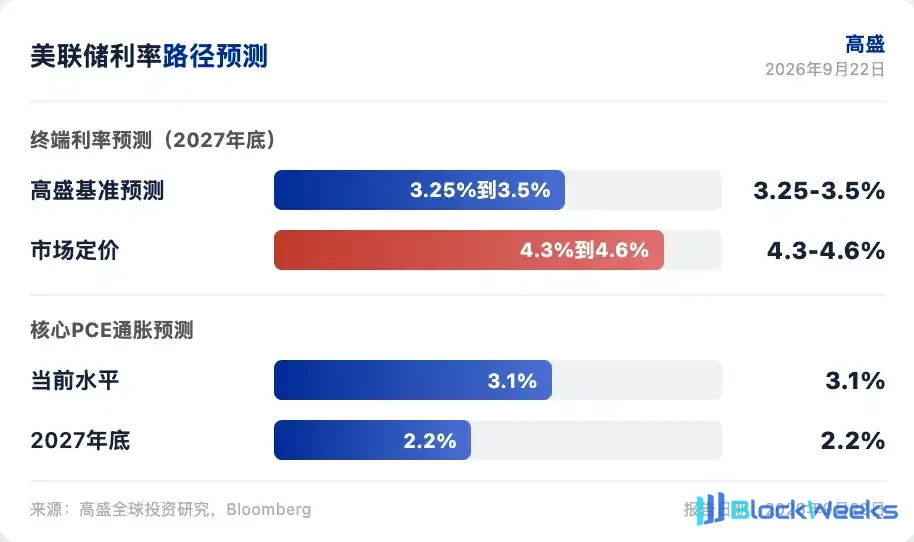
Główny ekonomista Goldman Sachs, Jan Hatzius, wskazał, że wycena rynkowa jest bardziej jastrzębia niż prognoza Goldman Sachs. Ważona prawdopodobieństwem ścieżka Goldman Sachs pokazuje, że stopa funduszy federalnych spadnie do neutralnej stopy 3,25%–3,5% do końca 2027 r. Rynek wycenia mniejszą skalę obniżek stóp. Goldman Sachs uważa, że inflacja bazowa wydatków na konsumpcję osobistą (PCE) będzie spadać szybciej, niż oczekuje komitet.
Ramy oceny zawarte w raporcie opierają się na trzech zmianach. Sytuacja na Bliskim Wschodzie podniosła ceny produktów rafinowanych, a ceny oleju napędowego i paliwa lotniczego wróciły do szczytów z 2022 r. Wzrost realnego PKB w trzecim kwartale kształtuje się na poziomie 3,3%, a w sierpniu zatrudnienie poza rolnictwem wzrosło o 162 000. Sierpniowa inflacja bazowa PCE wzrosła o 0,27% miesiąc do miesiąca, nieco powyżej oczekiwań. Goldman Sachs uważa, że te jastrzębie czynniki osłabną w nadchodzących miesiącach.
Argumenty za podwyżkami stóp słabną
Ceny ropy są pierwszym czynnikiem jastrzębiego zwrotu. Eksport ropy naftowej z Bliskiego Wschodu odbudował się do prawie 80% poziomu sprzed wojny, a wpływ częściowego zamknięcia Cieśniny Hormuz i zakłóceń na Morzu Czerwonym został wchłonięty. Chiny ponownie ograniczyły import od początku sierpnia z powodu wyższych cen, co pomogło ustabilizować globalną równowagę podaży i popytu na ropę. Strategowie Goldman Sachs ds. surowców oczekują, że ropa Brent stopniowo spadnie do 85 dolarów za baryłkę do grudnia.
Ceny produktów rafinowanych mogą pozostać podwyższone. Niedobór mocy rafineryjnych ogranicza podaż, a Goldman Sachs nadal obawia się, że eskalacja na Bliskim Wschodzie może uszkodzić więcej infrastruktury energetycznej. Ceny oleju napędowego i paliwa lotniczego wróciły do szczytów z 2022 r., a ich przełożenie na inflację bazową jest ograniczone, ale będą one ciążyć wydatkom konsumenckim.
Rozbieżność w danych gospodarczych wspiera ocenę Goldman Sachs. Wzrost PKB USA jest bliski swojemu potencjalnemu poziomowi 2,3%, a rynek pracy jest stabilny. Wzrost gospodarczy koncentruje się wśród konsumentów o wysokich dochodach i w branżach związanych ze sztuczną inteligencją, inwestycje mieszkaniowe kurczą się, a demografia i stopy hipoteczne tłumią popyt. Sierpniowa sprzedaż detaliczna przebiła oczekiwania, ale Goldman Sachs nadal oczekuje osłabienia wydatków konsumenckich, przy wolnym wzroście płac nominalnych, wyższych cenach benzyny i słabnącym wsparciu ze zwrotów podatków.
Inflacja bazowa spada szybciej niż oczekiwano
Zannualizowany wzrost bazowego PCE w ciągu ostatnich trzech miesięcy spowolnił do 2,5%. Goldman Sachs wskazał, że efekty przenoszenia ceł, przenoszenia kosztów energii, wzrostu cen oprogramowania i akcesoriów oraz opłat za zarządzanie portfelem słabną. Tymczasowe czynniki inflacyjne zaczęły słabnąć od połowy 2025 r. i w dużej mierze znikną do 2027 r.
Goldman Sachs prognozuje, że roczny wzrost bazowego PCE spadnie z obecnych 3,1% do około 2,2% do końca 2027 r. Mediana prognozy komitetu dla bazowego PCE w 2027 r. jest wyższa niż prognoza Goldman Sachs. Goldman Sachs uważa, że ta różnica jest sednem sporu dotyczącego ścieżki stóp.
Wewnętrzne stanowisko FOMC jest bardziej jednolite, niż oczekiwał Goldman Sachs. Wrześniowa podwyżka stóp o 25 punktów bazowych nie miała głosów sprzeciwu, a 16 członków komitetu oczekuje co najmniej jeszcze jednej podwyżki stóp w ciągu roku. Goldman Sachs uważa, że wrażliwość polityczna październikowej podwyżki stóp jest niższa niż we wrześniu, a w historii nowoczesnego FOMC prawie nie ma precedensu pomijania posiedzenia przed wyborami powszechnymi. Sześć dni przed wyborami do Kongresu w 2022 r. komitet podniósł stopy o 75 punktów bazowych.
EBC i BoE każdy podnosi stopy raz
Goldman Sachs podniósł swoją prognozę stopy końcowej Europejskiego Banku Centralnego do 2,75%, oczekując trzeciej podwyżki stóp w grudniu. Wzrost w strefie euro jest odporny, inflacja ogólna ponownie wzrośnie, a neutralna stopa depozytowa w ujęciu realnym weszła na dodatnie terytorium. Prognoza Goldman Sachs dla Europejskiego Banku Centralnego na 2027 rok jest poniżej wyceny rynkowej, przy bazowym zharmonizowanym indeksie cen konsumpcyjnych (HICP) na poziomie 2,4% rok do roku w sierpniu, a dane dotyczące inflacji bazowej są korzystne.
Oczekuje się, że Bank Anglii podniesie stopy o 25 punktów bazowych w listopadzie do 4%, w ramach ruchu „raz i gotowe”. Goldman Sachs oczekuje trzech obniżek stóp począwszy od końca 2027 roku do 3,25%. Inflacja w Wielkiej Brytanii jest bliska celu 2%, bez znaczącego przekroczenia.
Oczekuje się, że Bank Japonii podniesie stopy o 25 punktów bazowych zarówno w styczniu, jak i w lipcu 2027 roku do 1,75%. Oczekuje się, że Bank Kanady podniesie stopy o 50 punktów bazowych w drugiej połowie 2027 roku do 2,75%. Oczekuje się, że Australia podniesie stopy o kolejne 25 punktów bazowych w tym miesiącu do 4,6%, z ryzykiem kolejnej podwyżki w listopadzie, a następnie obniży stopy o 100 punktów bazowych w latach 2027–2028 do 3,6%. Prognozy Goldman Sachs na tych rynkach są wszystkie bardziej gołębie niż wycena rynkowa.
Zyski S&P stoją w obliczu spowolnienia
Oczekuje się, że zysk na akcję indeksu S&P 500 wzrośnie o 36% w 2026 roku, a stratedzy akcji amerykańskich Goldman Sachs uważają, że ta stopa wzrostu jest nie do utrzymania. Spółki „zarabiają nadmiernie” dzięki zyskom z prywatnych udziałów inwestycyjnych oraz dywidendzie z inwestycji w AI. Zyski z prywatnych udziałów inwestycyjnych pochodzą od firm zajmujących się modelami AI i innych, a inwestycje w AI napędzają ekspansję marż w półprzewodnikach i chipach pamięci.
Goldman Sachs oczekuje, że zyski z prywatnych udziałów inwestycyjnych się zakończą, inwestycje w AI zbliżą się do szczytu, a wzrost zysku na akcję indeksu S&P 500 spowolni do 11% w 2027 roku. Gdyby inwestycje w AI bezpośrednio spadły, spowolnienie byłoby większe, ale Goldman Sachs uważa, że nie nastąpi to przed 2028 rokiem lub później.
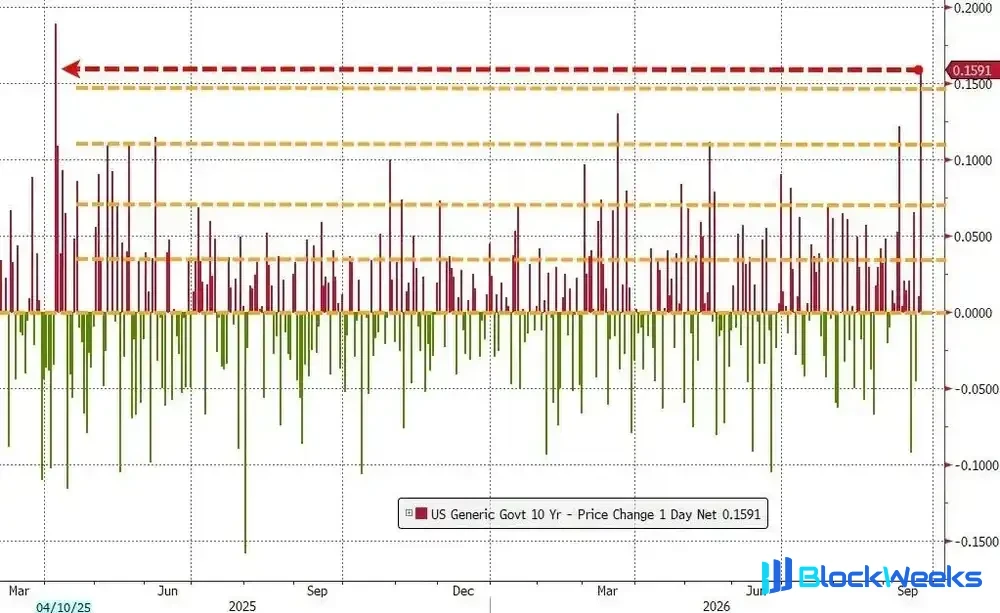
Na rynku obligacji ponowna wycena oczekiwań dotyczących polityki pieniężnej wyjaśnia większość wzrostu rentowności obligacji rządowych. Stratedzy stóp procentowych Goldman Sachs oczekują, że część tej ponownej wyceny się odwróci, a rentowności długoterminowe spadną umiarkowanie. Rosnące premie terminowe i emisja związana z AI stanowią ograniczenia. Stratedzy kredytowi Goldman Sachs oczekują 420 miliardów dolarów emisji związanej z AI w 2027 roku.
Na rynku walutowym oczekuje się, że główne waluty pozostaną w wąskich przedziałach, ze znaczącym potencjałem aprecjacji juana. W przypadku surowców Goldman Sachs jest byczy na pozycje długie w produktach rafinowanych w 2027 roku jako zabezpieczenie, utrzymuje bycze spojrzenie na złoto i oczekuje kontynuacji zakupów złota przez banki centralne.
Podstawowym osądem Goldman Sachs jest to, że spadająca inflacja zmusi Fed do wcześniejszego zaprzestania podnoszenia stóp, niż oczekuje rynek. Ryzyka to kolejna eskalacja na Bliskim Wschodzie podnosząca ceny ropy, lepkość inflacji bazowej przekraczająca oczekiwania oraz wydłużony cykl inwestycji w AI podnoszący premie terminowe. Rynek wycenia bardziej jastrzębią ścieżkę stóp niż Goldman Sachs, a ta rozbieżność jest główną okazją do handlu stopami procentowymi w nadchodzących miesiącach.

Ten artykuł jest kompilacją i interpretacją przez Chaoxiang Research raportu badawczego zewnętrznego domu maklerskiego (Goldman Sachs Group, 22 września 2026 r.), w połączeniu z publicznie dostępnymi informacjami rynkowymi. Oceny, ceny docelowe, prognozy zysków i powiązane osądy cytowane w artykule są poglądami analityków domu maklerskiego i reprezentują wyłącznie stanowisko ich instytucji, a nie poglądy Chaoxiang Research, i nie stanowią żadnej porady inwestycyjnej.
Rynki niosą ryzyko, a decyzje należy podejmować samodzielnie. Ten artykuł nie powinien być wykorzystywany jako podstawa do kupna lub sprzedaży jakichkolwiek papierów wartościowych.