Aperçu
Circle a lancé le prêt adossé à des actifs numériques pour les clients éligibles de Circle Mint LLC, créant un flux de travail institutionnel intégré qui permet aux détenteurs de Bitcoin d'accéder à la liquidité en USDC sans d'abord vendre leur BTC. Lancé le 21 septembre 2026, le service permet aux clients éligibles de déposer du BTC, de frapper du Circle Wrapped Bitcoin (cirBTC), de déplacer ce collatéral tokenisé via un portefeuille qu'ils contrôlent vers des marchés de prêt tiers pris en charge, et de recevoir l'USDC emprunté directement dans Circle Mint. Le flux de travail est disponible sur Arc et Ethereum, avec des marchés pris en charge par Morpho inclus au lancement.
La structure est importante car Circle lui-même ne se contente pas d'accorder un prêt conventionnel au bilan contre le Bitcoin du client. Les taux d'emprunt, les exigences de garantie, les seuils de liquidation et la liquidité disponible sont déterminés par le marché de prêt tiers pris en charge. Circle intègre plutôt la garde du BTC, l'émission de cirBTC, la collatéralisation DeFi et la distribution d'USDC dans un seul flux de travail institutionnel.
Cela change le rôle économique que le Bitcoin peut jouer pour un détenteur institutionnel. Le BTC peut rester partie intégrante d'une stratégie de trésorerie à long terme tout en soutenant la liquidité en dollars à court terme. Pourtant, l'arrangement n'élimine pas le risque : le wrapping introduit des dépendances de garde et de tokenisation, l'emprunt crée un effet de levier, et une baisse du BTC peut déclencher une liquidation selon les règles du marché de prêt sélectionné.
L'importance du prêt adossé à Bitcoin n'est donc pas simplement que les institutions peuvent emprunter contre du BTC. C'est que le BTC, le collatéral wrapped, la liquidité en stablecoin et le crédit onchain sont de plus en plus connectés en une seule pile de gestion du capital.
Points clés
- Les clients éligibles de Circle Mint LLC peuvent désormais utiliser du BTC pour accéder à la liquidité en USDC via un flux de travail intégré.
- Le BTC est converti en cirBTC adossé 1:1 avant d'être fourni à des marchés de prêt tiers pris en charge.
- Circle n'agit pas comme le prêteur conventionnel ; les marchés tiers déterminent les taux, les exigences de garantie et les seuils de liquidation.
- DABB est disponible sur Arc et Ethereum, avec des marchés pris en charge par Morpho inclus au lancement.
- L'opportunité plus large est de transformer les avoirs institutionnels en BTC en collatéral productif sans nécessiter une vente pure et simple.
Comment fonctionne réellement le prêt adossé à Bitcoin de Circle ?
Le produit connecte plusieurs fonctions financières existantes en un seul flux de travail
Le produit de prêt adossé à des actifs numériques de Circle commence par du BTC natif. Un client éligible de Circle Mint LLC dépose du Bitcoin et frappe une quantité équivalente de cirBTC, l'actif Bitcoin wrapped de Circle. Le client peut ensuite déplacer le cirBTC via un portefeuille sous son contrôle vers un marché de prêt tiers pris en charge, le mettre en garantie et emprunter de l'USDC, qui peut être livré directement dans Circle Mint.
Les composants individuels ne sont pas entièrement nouveaux. Le Bitcoin wrapped existe depuis des années, les protocoles DeFi acceptent déjà du collatéral crypto, et les prêts en stablecoin sont bien établis. L'innovation réside dans l'intégration opérationnelle. Les utilisateurs institutionnels n'ont plus besoin de coordonner indépendamment la garde du BTC, l'émission de jetons wrapped, un protocole de prêt et le retour de la liquidité en stablecoin dans un environnement de compte d'entreprise.
Cela compte car l'adoption institutionnelle dépend souvent moins de la possibilité technique d'une transaction que de la capacité des équipes de trésorerie et de risque à contrôler, surveiller et rapprocher le flux de travail. En reliant Circle Mint, cirBTC et des marchés de prêt tiers, Circle tente de faire ressembler l'emprunt onchain à un service financier unifié plutôt qu'à une séquence d'opérations DeFi déconnectées.
Circle prête-t-il directement de l'USDC contre du BTC ?
Pas au sens conventionnel. Circle déclare explicitement que le collatéral du client est fourni à des protocoles de prêt tiers pris en charge, tandis que les taux d'emprunt, les exigences de garantie, les seuils de liquidation, la liquidité et la disponibilité sont déterminés par le marché sélectionné. Les marchés pris en charge par Morpho étaient disponibles au lancement, Circle indiquant que des marchés supplémentaires et des plateformes tierces pourraient être pris en charge au fil du temps.
Cette distinction est essentielle pour évaluer le risque. Un client de Circle Mint peut utiliser l'infrastructure de Circle pour entrer et sortir du flux de travail, mais les conditions économiques du prêt ne sont pas fixées uniquement par Circle. Le protocole de prêt, le marché du collatéral et la liquidité disponible déterminent combien d'USDC peut être emprunté et dans quelles conditions le collatéral pourrait être liquidé.
Pour une institution, la diligence raisonnable ne peut donc pas s'arrêter à Circle. Les équipes de risque doivent comprendre à la fois la structure du BTC wrapped et le marché tiers spécifique où l'emprunt a lieu.
Pourquoi le BTC doit-il d'abord devenir du cirBTC ?
Le Bitcoin natif ne peut pas entrer directement dans les contrats intelligents Ethereum ou Arc
Le Bitcoin est très liquide et largement reconnu comme collatéral numérique, mais le BTC natif existe sur le réseau Bitcoin et ne peut pas être inséré directement dans les contrats intelligents Ethereum ou Arc. Un protocole de prêt sur ces réseaux a donc besoin d'une représentation tokenisée pouvant interagir avec une logique programmable de collatéral et de liquidation.
cirBTC remplit cette fonction. Circle déclare que chaque cirBTC est adossé 1:1 à du BTC natif, avec des réserves vérifiables indépendamment onchain. Circle précise également que le BTC sous-jacent est sécurisé via Circle National Trust et détenu séparément des actifs corporatifs de Circle.
Le wrapper sépare effectivement l’adossement économique de l’actif de l’environnement dans lequel il peut être utilisé. Le BTC natif reste sécurisé en garde sur Bitcoin, tandis que le cirBTC circule via des contrats intelligents sur les réseaux pris en charge. Cela rend Bitcoin utilisable dans des flux de crédit, de règlement et de trading que le réseau Bitcoin de base ne prend pas en charge nativement.
Cette fonctionnalité s’accompagne d’une dépendance supplémentaire. Détenir du BTC natif implique un risque lié au réseau Bitcoin et à la garde ; détenir du cirBTC exige également la confiance dans l’émission, le remboursement, la gestion des réserves et la structure de garde du wrapper. Le Bitcoin enveloppé améliore donc la composabilité tout en ajoutant une couche de risque de contrepartie et opérationnel.
Comment fonctionne le flux d’emprunt Circle ?
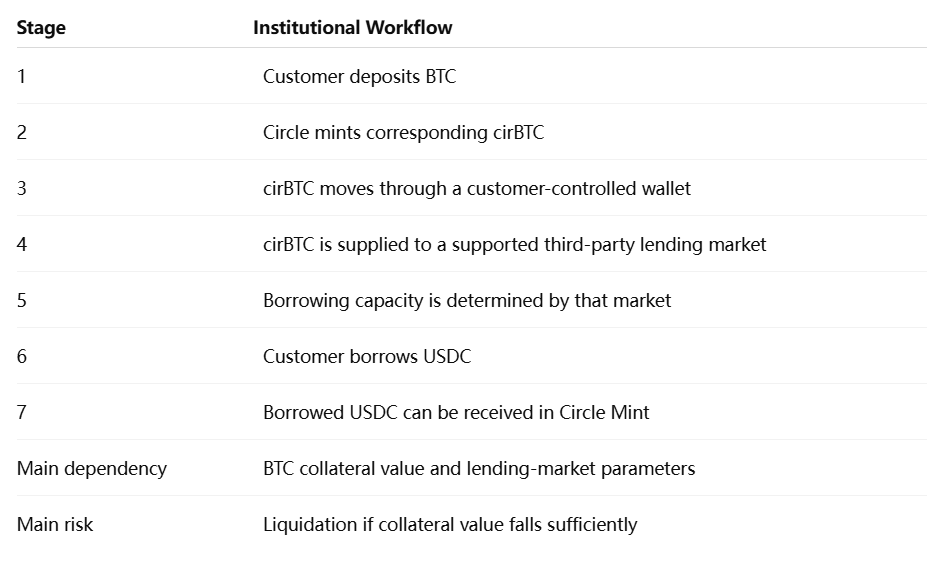
Le flux montre pourquoi décrire le produit simplement comme un « prêt Bitcoin Circle » est incomplet. Circle fournit l’infrastructure reliant les actifs et l’utilisateur, tandis que la couche de crédit reste onchain et spécifique au marché.
Pourquoi une institution emprunterait-elle contre du BTC au lieu de le vendre ?
La collatéralisation sépare les besoins de liquidité des décisions d’investissement
Une institution détenant du BTC peut avoir besoin de liquidités en dollars sans vouloir réduire sa position en Bitcoin. Un trésorier peut avoir besoin de fonds de roulement, un teneur de marché peut avoir besoin de liquidités de règlement supplémentaires, ou une société de trading peut avoir besoin d’USDC à déployer sur les marchés d’actifs numériques. Vendre du BTC résout le problème de liquidité mais modifie aussi l’exposition au marché de l’institution.
L’emprunt adossé à Bitcoin crée une autre option. L’institution peut maintenir une exposition économique au BTC tout en nantissant l’actif enveloppé comme collatéral pour de l’USDC. Si la liquidité empruntée est utilisée de manière productive et que le collatéral reste suffisamment surcollatéralisé, le trésorier peut accéder à des dollars sans se défaire définitivement de la position en Bitcoin.
Il s’agit d’une idée standard en finance traditionnelle. Les titres, les obligations d’État et d’autres actifs servent régulièrement de collatéral pour le financement. Ce qui change, c’est la capacité de placer Bitcoin dans un flux de crédit programmable comparable.
Cependant, « sans vendre de BTC » ne doit pas être confondu avec « sans risquer du BTC ». Une fois l’actif nanti, une baisse suffisamment importante du Bitcoin peut entraîner une liquidation. L’emprunteur peut éviter une vente volontaire au début de la transaction pour ensuite faire face à une vente forcée si les exigences de collatéral ne sont pas respectées.
L’emprunt adossé à Bitcoin introduit un effet de levier dans les avoirs de trésorerie
Prenons une institution disposant de 10 millions de dollars de BTC qui emprunte 5 millions de dollars d’USDC contre ceux-ci. Au départ, le collatéral peut sembler confortablement supérieur à la dette. Si le Bitcoin chute de 30 %, cependant, la valeur du collatéral tombe à 7 millions de dollars tandis que le passif en USDC reste à peu près inchangé avant intérêts. Le ratio prêt-valeur effectif augmente fortement même si l’institution n’a pris aucune mesure supplémentaire.
C’est pourquoi les exigences de collatéral et les seuils de liquidation comptent autant que la capacité d’emprunter. Circle note explicitement que ces paramètres sont déterminés par le marché tiers sélectionné et peuvent changer.
Pour les équipes de trésorerie institutionnelles, un collatéral productif n’est précieux que lorsque l’effet de levier peut être géré dans des conditions de stress. La mesure de risque pertinente n’est donc pas simplement la quantité d’USDC pouvant être empruntée, mais la volatilité du prix du BTC que la position peut supporter avant qu’une liquidation ne devienne probable.
Pourquoi Arc et Ethereum sont-ils importants ?
Ethereum fournit une liquidité DeFi existante
Ethereum offre un environnement mature pour le crédit onchain. Les marchés de prêt, les échanges décentralisés, la liquidité des stablecoins et les produits de tokenisation institutionnels y opèrent déjà, ce qui en fait un lieu naturel pour le collatéral cirBTC. Circle a lancé cirBTC sur Ethereum en juin 2026, décrivant le réseau comme un marché où l’infrastructure DeFi institutionnelle et d’actifs tokenisés avait déjà atteint une échelle significative.
Pour les institutions, la liquidité existante est essentielle. Un actif BTC enveloppé a une utilité limitée s’il n’existe pas de lieux crédibles disposés à l’accepter comme collatéral. Ethereum donne à cirBTC accès à un écosystème établi dans lequel l’emprunt, le trading et le règlement peuvent interagir.
L’inconvénient est que les institutions doivent encore opérer sur une infrastructure contrôlée par de multiples protocoles indépendants. Circle peut rationaliser le flux d’entrée et de sortie, mais ne peut pas éliminer les risques de marché et de contrat intelligent des applications externes.
Arc crée une pile native de Circle plus intégrée
Arc ajoute une dimension stratégique différente. Circle a lancé le mainnet d'Arc le 16 septembre 2026 en tant que Layer 1 ouvert conçu pour les marchés financiers et les mouvements d'argent en temps réel, avec une intégration native dans la plateforme plus large de Circle.
Avec cirBTC désormais disponible sur Arc et Ethereum, Circle peut connecter plusieurs parties de sa pile : le BTC entre via cirBTC, la liquidité en dollars est représentée par l'USDC, Circle Mint fournit la gestion institutionnelle des actifs et Arc fournit un environnement blockchain construit autour d'applications financières. La page cirBTC actuelle de Circle décrit l'actif comme disponible sur les deux réseaux et intégré à l'USDC et à Circle Mint.
Cela ne signifie pas qu'Arc remplace automatiquement Ethereum ou les marchés DeFi existants. Ethereum offre une liquidité établie et des effets de réseau, tandis qu'Arc donne à Circle une plus grande intégration architecturale. La question plus intéressante est de savoir si les institutions finiront par répartir leur activité entre une liquidité DeFi profonde de tiers et des réseaux financiers plus verticalement intégrés.
Qu'est-ce qui rend cirBTC différent du simple fait de détenir du BTC ?
La transparence des réserves est au cœur du collatéral enveloppé
Circle positionne cirBTC autour d'une garantie 1:1 en BTC, d'une garde séparée et de réserves vérifiables de manière indépendante. L'entreprise utilise Chainlink Proof of Reserve et publie des informations sur les réserves destinées à permettre aux contreparties de comparer la garantie native en BTC avec le cirBTC en circulation.
Pour un actif enveloppé utilisé comme collatéral de prêt, il s'agit de plus qu'une simple question de marque. Les marchés de prêt ont besoin de la confiance que le jeton peut être racheté et que sa garantie reste intacte pendant les périodes de tension. Si un wrapper perd sa crédibilité, sa valeur marchande pourrait diverger du BTC et les liquidations de collatéral pourraient s'accélérer même sans changement majeur du prix sous-jacent du Bitcoin.
Cela crée deux couches distinctes d'analyse du collatéral : le risque de marché du BTC lui-même et le risque structurel du wrapper. L'adoption institutionnelle dépend des deux.
Quels sont les principaux risques de l'emprunt adossé au Bitcoin ?
La volatilité du BTC reste le risque économique dominant
Le Bitcoin peut évoluer de pourcentages à deux chiffres sur de courtes périodes, et emprunter contre lui transforme ces mouvements de prix en risque de crédit. L'emprunteur a un passif en USDC fixe ou cumulatif tandis que la valeur du collatéral fluctue en continu. Si le marché chute suffisamment rapidement, un protocole de prêt peut liquider le cirBTC pour protéger les prêteurs.
Le danger devient plus grand lorsque les emprunteurs opèrent près des ratios LTV maximaux autorisés. Un effet de levier plus élevé débloque une liquidité plus immédiate mais réduit la quantité de mouvement de prix défavorable que la position peut absorber. Pour les utilisateurs institutionnels, une collatéralisation conservatrice peut donc être plus importante que la maximisation de l'efficacité du capital.
Les marchés fonctionnent également en continu. Une équipe de trésorerie ne peut pas supposer que le risque de liquidation s'interrompt en dehors des heures bancaires. Les contrats intelligents automatisés peuvent réagir aux mouvements du prix du BTC à tout moment, rendant la surveillance et la gestion du collatéral intrinsèquement 24h/24 et 7j/7.
Les risques liés au wrapper et aux contrats intelligents ajoutent de nouvelles dépendances
L'utilisation de cirBTC nécessite la confiance que le BTC sous-jacent est correctement sauvegardé, que le minting et le rachat restent opérationnels et que le jeton maintient une garantie 1:1 fiable. La structure de réserve séparée de Circle et son système de preuve de réserve sont conçus pour répondre à ces préoccupations, mais ils ne rendent pas les actifs enveloppés économiquement identiques au BTC natif.
Le protocole de prêt tiers introduit une autre couche de risque. Une vulnérabilité de contrat intelligent, une défaillance d'oracle, une pénurie de liquidité ou un changement de gouvernance inattendu pourrait affecter la position d'emprunt même si cirBTC lui-même reste entièrement garanti.
Cela signifie que le flux de travail intégré améliore la convivialité mais ne fusionne pas plusieurs couches de risque en une seule. Les institutions doivent encore évaluer séparément la garde, la tokenisation, le protocole, l'oracle et le risque de marché.
Emprunt adossé au Bitcoin vs prêts crypto traditionnels
CaractéristiquePrêt BTC centralisé traditionnelFlux de travail Circle DABBColatéral d'origineBTCBTCReprésentation onchain du collatéralGénéralement non requisecirBTCMarché de créditPrêteur centraliséMarché de prêt tiers pris en chargeActif empruntéFiat ou stablecoinUSDCEXposition aux contrats intelligentsGénéralement limitéeOuiParamètres d'empruntDéfinis par le prêteurDéfinis par le marché sélectionnéRéseauPrincipalement hors chaîneArc / EthereumAvantage principalStructure bilatérale plus simpleLiquidité programmable et intégréeRisque supplémentaireRisque de contrepartie du prêteurRisque de wrapper + protocole + liquidation
Aucun modèle n'est universellement supérieur. Le prêt centralisé concentre le risque dans un intermédiaire financier, tandis que le prêt onchain répartit la fonctionnalité entre la garde, la tokenisation et les contrats intelligents. La préférence institutionnelle dépendra de la transparence, de l'efficacité du capital, du traitement juridique et des contrôles opérationnels.
MEXC View : BTC devient une garantie institutionnelle productive
La mesure importante pour l'adoption institutionnelle du Bitcoin pourrait de plus en plus être non seulement la quantité de BTC que les entreprises détiennent, mais aussi l'efficacité avec laquelle ce BTC peut soutenir d'autres activités financières sans être vendu de façon permanente. Les stratégies de trésorerie d'actifs numériques ont historiquement mis l'accent sur l'accumulation et la garde ; la prochaine étape sera probablement davantage axée sur l'efficacité en matière de garanties.
Le flux de travail de Circle illustre cette transition. Le BTC commence comme un actif de trésorerie, devient du cirBTC pour un usage programmable, soutient un prêt en USDC via un marché tiers et peut ensuite revenir dans les paiements, le règlement, le trading ou les opérations de trésorerie. Le résultat est une structure de capital dans laquelle le Bitcoin n'est plus un simple stock passif.
Cette évolution doit être évaluée avec prudence. Une garantie plus productive peut améliorer l'efficacité du capital, mais elle peut aussi accroître l'effet de levier dans l'ensemble du système d'actifs numériques. Les indicateurs les plus utiles incluront donc les ratios LTV moyens, le volume d'emprunt, la fréquence des liquidations, la profondeur du marché du prêt et le comportement des positions lors de fortes baisses du BTC. Une adoption durable dépend de la capacité des institutions à libérer des liquidités sans transformer les avoirs en BTC à long terme en positions à effet de levier fragiles.
Circle transforme le Bitcoin en fonds de roulement institutionnel
Le produit d'emprunt adossé à des actifs numériques de Circle est important car il relie plusieurs parties auparavant distinctes de l'infrastructure institutionnelle des actifs numériques en un flux de travail coordonné. Les clients éligibles de Circle Mint LLC peuvent déposer du BTC, émettre du cirBTC, placer l'actif enveloppé dans des marchés de prêt tiers pris en charge et recevoir des USDC sans vendre volontairement le Bitcoin qui garantit la position.
La distinction entre fournisseur d'infrastructure et prêteur reste cruciale. Circle facilite le flux de travail et émet le cirBTC, tandis que les marchés de prêt tiers déterminent les taux d'emprunt, les exigences de garantie et les conditions de liquidation. Cela signifie que le risque du produit ne peut pas être évalué en examinant Circle seul ; le marché de crédit spécifique compte tout autant.
L'évolution plus large est néanmoins importante. L'emprunt adossé au Bitcoin transforme le BTC d'un actif de bilan en une garantie programmable, tandis que l'USDC fournit les liquidités libellées en dollars nécessaires au trading, aux paiements et à la gestion de trésorerie. Avec Arc et Ethereum soutenant le flux de travail, Circle construit un pont entre les réserves de Bitcoin et le crédit en dollars onchain.
Le prochain test sera la performance du modèle en situation de stress. Si les institutions peuvent utiliser des ratios de garantie prudents, maintenir une couverture de réserve transparente et gérer le risque de liquidation sur des marchés volatils, le BTC pourrait être de plus en plus intégré à l'infrastructure de crédit institutionnelle. Si l'effet de levier croît plus vite que les contrôles de risque, la même efficacité du capital pourrait amplifier les pertes. L'importance à long terme de l'emprunt adossé au Bitcoin dépendra donc non pas de la quantité de liquidités qu'il libère sur des marchés calmes, mais de la fiabilité avec laquelle ces liquidités survivent à des marchés volatils.
Sources
https://www.circle.com/blog/digital-asset-backed-borrowing-is-now-available-in-circle-mint
https://www.circle.com/blog/cirbtc-is-now-live-on-ethereum
https://www.circle.com/blog/cirbtc-a-clearer-reserve-standard-for-wrapped-btc
https://www.circle.com/blog/how-usdc-and-cirbtc-unlock-capital-efficiency
Avertissement sur les risques : Cet article est uniquement à titre de référence et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.