Aperçu
Le volume de trading des altcoins a bondi par rapport au Bitcoin, l'activité récente sur le marché au comptant approchant quatre fois le volume au comptant du BTC et atteignant son niveau relatif le plus fort depuis septembre 2025. Ce changement est notable car il se produit parallèlement à une participation plus large du marché plutôt qu'à une poussée évidente de l'effet de levier. Glassnode a rapporté que 72,5 % des altcoins qu'elle suit ont surperformé le Bitcoin au cours de la dernière semaine, tandis que le volume au comptant global des exchanges avait plus que doublé depuis son plus bas d'août. Dans le même temps, l'intérêt ouvert perpétuel des altcoins mesuré en pièces n'avait que légèrement augmenté au cours des 30 jours précédents, ce qui suggère que la dernière rotation a été davantage portée par la participation au marché au comptant que par une accumulation rapide de positions dérivées à effet de levier.
Le ratio de 4x ne doit pas être interprété comme quatre fois plus de capital affluant vers les altcoins que vers le Bitcoin. Le volume de trading mesure la rotation, de sorte que le même capital peut être compté plusieurs fois à mesure que les positions changent de mains. Un volume plus élevé capture également à la fois les achats et les ventes. La conclusion plus précise est que l'attention de trading et la liquidité se sont élargies de manière décisive au-delà du BTC.
Cette distinction est importante car les rallyes d'altcoins menés par le marché au comptant ont tendance à présenter un profil de risque différent des expansions menées par l'effet de levier. Si l'ampleur reste forte sans que les taux de financement et l'intérêt ouvert ne s'accélèrent fortement, le mouvement pourrait être moins exposé à des cascades de liquidation immédiates. Cependant, la hausse des dépôts sur les exchanges et une prise de bénéfices plus forte pourraient encore transformer un volume élevé en distribution plutôt qu'en demande durable.
Points clés
- L'activité de trading au comptant des altcoins a approché quatre fois le volume au comptant du Bitcoin.
- 72,5 % des altcoins suivis ont récemment surperformé le BTC, indiquant une large participation du marché.
- L'intérêt ouvert perpétuel des altcoins est resté relativement contenu par rapport aux périodes de surchauffe antérieures.
- Le ratio de 4x mesure la rotation des échanges, et non les entrées nettes de capital.
- La question clé est de savoir si l'ampleur du marché au comptant peut rester forte sans que l'effet de levier et les dépôts sur les exchanges ne se transforment en pression vendeuse soutenue.
Pourquoi le volume de trading des altcoins est-il près de 4 fois celui du Bitcoin ?
Le ratio signale une rotation de l'activité du marché, et non quatre fois plus de capital
Le point analytique le plus important est que le ratio du volume de trading des altcoins mesure la rapidité avec laquelle les actifs changent de mains plutôt que la quantité de nouvel argent entré sur le marché. Si le même million de dollars est utilisé pour trader plusieurs altcoins de manière répétée au cours d'une session, ce capital peut générer plusieurs millions de dollars de volume enregistré. Une comparaison directe avec le Bitcoin décrit donc l'activité relative du marché, et non un transfert un pour un de capital investi.
Ce que le ratio montre, c'est que l'appétit pour le risque s'est considérablement élargi. Le Bitcoin domine généralement l'attention lors des premières phases d'une reprise de marché parce qu'il bénéficie de la liquidité la plus profonde, de la participation institutionnelle la plus forte et de la sensibilité macroéconomique la plus claire. À mesure que la confiance s'améliore, les traders commencent souvent à chercher plus loin dans la courbe de risque des opportunités à bêta plus élevé. Une forte augmentation du volume au comptant des altcoins est cohérente avec ce processus, car davantage d'activité de trading se déroule en dehors du plus grand actif.
Les données d'ampleur renforcent cette interprétation. Glassnode a rapporté que 72,5 % des altcoins suivis ont surperformé le Bitcoin au cours de la dernière semaine, contre un maximum de seulement 39 % lors du resserrement d'août. Cela suggère que le mouvement n'est pas porté uniquement par un ou deux jetons à grande capitalisation. Un ensemble plus large d'actifs participe, ce qui est généralement un signe de rotation plus significatif que des rallyes isolés sur une poignée de noms.
Le volume au comptant s'est redressé parallèlement à une activité plus large sur les exchanges
Le mouvement des altcoins s'inscrit également dans une reprise plus large du trading au comptant. Glassnode a rapporté que le volume au comptant agrégé des exchanges avait plus que doublé depuis le plus bas d'août, tandis que l'activité était répartie sur plusieurs plateformes de trading plutôt que concentrée sur un seul exchange. Cela est important car une reprise générale de la rotation du marché est généralement plus robuste qu'une reprise portée par un pic temporaire sur une seule plateforme.
Cependant, la hausse du volume à elle seule n'établit pas une demande directionnelle. Chaque transaction a à la fois un acheteur et un vendeur, et une rotation élevée peut accompagner soit une accumulation, soit une distribution. Si les détenteurs transfèrent davantage d'actifs vers les exchanges alors que les prix augmentent, un volume plus fort pourrait finalement devenir une source de pression vendeuse. C'est pourquoi le ratio de 4x doit être interprété parallèlement aux dépôts sur les exchanges, à la liquidité des stablecoins, aux taux de financement et aux prises de bénéfices réalisées, plutôt que comme un signal haussier autonome.
La conclusion la plus solide à ce stade est que les altcoins ont reconquis l'attention du marché. Que cette attention se transforme en formation de capital durable dépend de ce qui se passe après la rotation initiale.
Est-ce une saison des altcoins ?
L'ampleur compte plus qu'un simple ratio de volume
L'expression « saison des altcoins » est souvent utilisée de manière vague chaque fois que des jetons plus petits surperforment le Bitcoin, mais une définition plus rigoureuse devrait inclure à la fois l'ampleur et la persistance. Si seul un petit nombre de jetons progresse tandis que la majeure partie du marché reste faible, le mouvement est mieux décrit comme une spéculation sélective. En revanche, une force relative large sur de nombreux actifs indique que l'appétit pour le risque se propage à travers le marché.
Les dernières données sont donc notables car la part des altcoins suivis surpassant le BTC a atteint 72,5 %. Il s'agit d'une lecture de largeur bien plus forte que celle affichée par le marché en août. Combiné à un volume au comptant plus élevé, cela suggère que les traders réallouent activement leur attention au-delà du Bitcoin plutôt que de simplement poursuivre un récit isolé.
Néanmoins, une semaine de surperformance généralisée ne suffit pas à établir un cycle durable. Les rallyes d'altcoins peuvent s'inverser rapidement si le Bitcoin s'affaiblit fortement, si la liquidité des stablecoins se contracte ou si les traders commencent à réaliser des profits agressivement. Une rotation durable nécessite généralement que plusieurs conditions persistent en même temps : une demande au comptant saine, une largeur en amélioration, un effet de levier maîtrisé et suffisamment de liquidité pour absorber les ventes.
Pourquoi les rallyes menés par le comptant diffèrent des rallyes menés par l'effet de levier
La différence la plus importante entre la configuration actuelle et certains booms précédents des altcoins réside dans le comportement des produits dérivés. Glassnode a noté que l'intérêt ouvert perpétuel des altcoins, mesuré en pièces, a à peine augmenté sur 30 jours et que moins de la moitié des marchés suivis ont ajouté des positions. Dans les périodes de surchauffe telles que février 2021 et décembre 2024, l'intérêt ouvert a augmenté beaucoup plus agressivement sur un large éventail d'actifs.
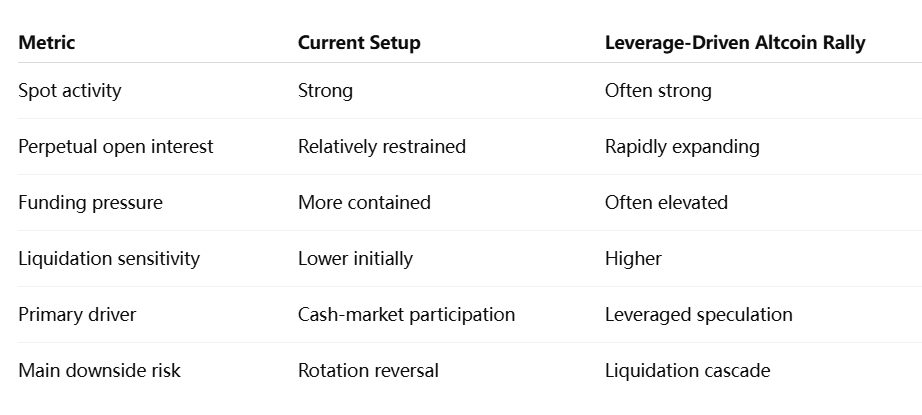
Cette différence est importante car l'effet de levier modifie la vitesse à laquelle un rallye peut se dérouler. Lorsque les traders construisent d'importantes positions à terme en utilisant des garanties empruntées, une baisse relativement faible peut déclencher des liquidations forcées, qui créent des ventes supplémentaires et amplifient la volatilité. Les détenteurs au comptant peuvent toujours vendre agressivement, mais ils ne sont pas automatiquement contraints de sortir par les exigences de marge.
Un rallye mené par le comptant peut donc être structurellement plus sain, mais il n'est pas automatiquement plus sûr. Si les prix augmentent plus vite que la liquidité sous-jacente ou si les entrées en bourse s'accélèrent, les détenteurs au comptant peuvent toujours créer un important excédent d'offre. L'absence d'effet de levier extrême supprime simplement un mécanisme qui peut rendre les corrections plus violentes.
Un volume de trading d'altcoins plus élevé signifie-t-il une demande plus forte ?
Un turnover élevé peut refléter des achats, des ventes ou les deux
Pas nécessairement. Le volume de trading mesure les transactions, pas l'intention des investisseurs. Un fort intérêt acheteur peut générer un turnover plus élevé, mais la prise de profit, le market-making et l'arbitrage à court terme aussi. Cela est particulièrement important sur les marchés d'altcoins, où la liquidité peut être plus mince et les prix plus sensibles à des variations relativement faibles du flux d'ordres.
Si les jetons arrivent sur les bourses en même temps que le volume de trading augmente, l'interprétation devient plus compliquée. Les dépôts peuvent refléter des traders se préparant à vendre, à déposer des garanties ou à se repositionner entre actifs. L'augmentation des soldes en bourse ne garantit pas une vente immédiate, mais elle accroît la quantité d'offre disponible pour le marché.
Une meilleure analyse de la demande combine donc le volume avec des indicateurs directionnels. Le delta de volume cumulé au comptant, les flux nets des bourses, les entrées de stablecoins, les métriques de profit réalisé et la profondeur du carnet d'ordres peuvent aider à distinguer une véritable accumulation d'un turnover à haute fréquence.
La même logique s'applique au Bitcoin. Une baisse de la part du BTC dans l'activité au comptant ne signifie pas automatiquement que les détenteurs de Bitcoin vendent pour acheter des altcoins. Une partie du changement peut résulter de nouvelles activités de trading entrant directement dans les altcoins tandis que le volume du Bitcoin reste relativement stable. Décrire la tendance comme une rotation de l'activité de trading est donc plus défendable que d'affirmer une migration de capital confirmée un pour un.
Pourquoi la rotation vers les altcoins peut-elle importer pour le Bitcoin ?
Un appétit pour le risque plus élevé apparaît souvent plus tard dans une avancée de marché
Il existe une logique récurrente de cycle de marché derrière la rotation vers les altcoins. Le Bitcoin attire généralement le capital en premier parce qu'il est plus liquide et moins volatil que la plupart des jetons alternatifs. Une fois que le BTC a produit un mouvement significatif et que les traders deviennent plus confiants, certains participants recherchent des actifs à bêta plus élevé avec un potentiel de hausse à court terme plus important. Cela peut faire progressivement descendre l'activité de trading dans le spectre de la capitalisation boursière.
Glassnode a noté que les périodes d'appétit croissant pour les actifs cryptographiques à risque plus élevé sont parfois apparues près des sommets locaux du Bitcoin. Le mécanisme est intuitif : lorsque les traders deviennent plus disposés à s'éloigner de l'actif le plus important du marché, l'intensité spéculative augmente généralement.
Ce schéma historique est un contexte utile, mais il ne doit pas être traité comme un signal mécanique que le Bitcoin est sur le point de culminer. La structure du marché, la participation institutionnelle et les conditions de liquidité changent d'un cycle à l'autre. La force des altcoins peut persister pendant que le Bitcoin continue de monter si la liquidité globale des cryptomonnaies s'accroît.
L'interprétation plus utile est que le marché est entré dans une phase à risque plus élevé. À partir de ce moment, la surveillance de l'effet de levier, de la largeur et de la prise de profit devient plus importante car une détérioration de ces indicateurs peut signaler que la rotation passe d'une participation saine à une surchauffe.
Que devrait surveiller le marché ensuite ?
L'intérêt ouvert perpétuel est le signal de surchauffe le plus important
Le rallye actuel semble matériellement différent si l'intérêt ouvert perpétuel des altcoins commence soudainement à augmenter sur la plupart des marchés. Une augmentation généralisée de l'effet de levier indiquerait que les traders ne s'appuient plus principalement sur le capital au comptant et commencent à amplifier leur exposition via les produits dérivés. Si les taux de financement augmentent en même temps, le marché deviendrait plus vulnérable aux cascades de liquidations de positions longues.
La dominance du Bitcoin est une autre mesure utile. Une baisse contrôlée de la dominance accompagnée d'une hausse de la liquidité crypto totale peut soutenir une rotation généralisée vers les altcoins. Une chute brutale de la dominance pendant une capitalisation boursière stagnante ou en baisse serait davantage cohérente avec un capital se déplaçant simplement entre les actifs existants plutôt qu'avec de nouvelles liquidités entrant sur le marché.
Les dépôts sur les exchanges doivent également être surveillés. Si les entrées d'altcoins vers les exchanges centralisés augmentent significativement alors que les prix restent élevés, la probabilité de prises de bénéfices augmente. Inversement, un fort volume au comptant combiné à des soldes d'exchange stables ou en baisse fournirait une indication plus claire de la demande.
Enfin, l'ampleur doit persister. Un marché dans lequel 70 % ou plus des altcoins suivis continuent de surperformer le BTC est structurellement différent d'un marché où le leadership se réduit à un petit nombre de tokens.
Point de vue de MEXC : l'ampleur au comptant compte plus que l'étiquette « altseason »
La question plus utile n'est pas de savoir si le marché peut officiellement être qualifié d'« altseason », mais si une large demande au comptant peut rester forte sans que l'effet de levier et les entrées sur les exchanges ne se transforment en pression vendeuse soutenue. La combinaison actuelle d'une hausse du volume au comptant, d'une surperformance plus large des altcoins et d'un intérêt ouvert perpétuel relativement contenu est plus constructive qu'un rallye principalement alimenté par la spéculation à effet de levier.
Cela n'élimine pas le risque de baisse. Les altcoins restent plus sensibles aux conditions de liquidité que le Bitcoin, et un repli soudain du BTC peut rapidement inverser la force relative sur l'ensemble du marché. La qualité de la rotation doit donc être jugée par son comportement lorsque la volatilité augmente, et non seulement par la vitesse à laquelle les volumes augmentent dans des conditions favorables.
Pour les traders, la confirmation la plus importante serait une ampleur continue sans forte hausse des taux de financement et de l'intérêt ouvert. Cela suggérerait que le marché absorbe davantage de risque par une participation réelle au comptant plutôt que simplement en empruntant sur garantie pour poursuivre un momentum à court terme.
La rotation vers les altcoins semble réelle, mais un volume 4x n'est pas un capital 4x
Le volume de trading des altcoins approchant quatre fois le volume au comptant du Bitcoin est un signe significatif que l'activité du marché crypto s'est élargie. Combiné au fait que 72,5 % des altcoins suivis ont récemment surperformé le BTC et à une forte reprise du volume global au comptant depuis les plus bas d'août, les données indiquent un véritable déplacement de l'attention des traders vers des actifs à bêta plus élevé.
La structure du mouvement est particulièrement importante. L'intérêt ouvert perpétuel des altcoins est resté relativement contenu par rapport aux périodes de surchauffe précédentes, ce qui suggère que le rallye actuel a jusqu'à présent davantage reposé sur la participation du marché au comptant. Cela réduit le risque immédiat d'une cascade de liquidations entraînée par les produits dérivés, mais ne garantit pas que la rotation se poursuivra.
Le volume ne doit pas être confondu avec le capital. Les mêmes fonds peuvent être échangés de manière répétée, et une rotation plus élevée peut refléter des prises de bénéfices tout autant qu'une accumulation. La hausse des dépôts sur les exchanges, le rétrécissement de l'ampleur ou une forte accélération de l'effet de levier perpétuel affaibliraient tous la configuration actuelle.
La conclusion la plus solide est donc plus mesurée que de déclarer une nouvelle saison des altcoins. L'appétit pour le risque s'est clairement étendu au-delà du Bitcoin, et la rotation présente une composante au comptant plus saine que plusieurs épisodes spéculatifs précédents. La question de savoir si le volume de trading des altcoins restera élevé dépendra de la capacité du marché à maintenir son ampleur sans laisser l'effet de levier, la pression vendeuse ou la fragmentation de la liquidité submerger le mouvement.
Sources
https://research.glassnode.com/the-week-onchain-week-38-2026/
https://research.glassnode.com/btc-market-pulse-week-39-2026/
https://www.mexc.com/crypto-pulse/article/mexc-on-chain-daily-report-160877
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.