Auteur : Marc Arjoon, CFA (@marcarjoon)
Compilé par : Shenchao TechFlow
Introduction de Shenchao :L'industrie crypto débat depuis longtemps des ancrages de valorisation des blockchains publiques : s'agit-il des revenus de frais de protocole (REV), du nombre d'adresses actives, du volume d'échanges DEX, ou de la loi des effets de réseau qui peut expliquer la performance de capitalisation boursière des blockchains publiques ? L'analyste financier agréé (CFA) Marc Arjoon fournit un test de données détaillé via une analyse de régression en séries temporelles sur les actifs de Layer 1 mainstream sur plusieurs années.
La recherche empirique montre qu'à court terme, les fluctuations de prix de tous les Layer 1 mainstream sont encore dominées par le coefficient Beta du Bitcoin. En termes de valorisation à long terme, Ethereum s'est complètement découplé de ses propres revenus de protocole, et la valorisation on-chain montre des caractéristiques fortement corrélées à la valeur totale verrouillée (TVL) et à l'offre de stablecoins, reflétant que le marché tend actuellement à considérer les tokens de blockchain publique comme des actifs monétaires en concurrence pour la liquidité, plutôt que comme des entreprises traditionnelles d'actualisation des flux de trésorerie.
Mécanisme de tarification à court terme : les tokens de Layer 1 sont essentiellement dominés par le coefficient Beta du Bitcoin
La conclusion brève est : dans tout horizon d'investissement qui intéresse les traders, la performance de trading des tokens de Layer 1 est essentiellement déterminée par le coefficient Beta du Bitcoin.
J'ai effectué une analyse de régression des variations logarithmiques mensuelles de la capitalisation boursière de chaque Layer 1 par rapport au Bitcoin, puis ajouté quatre données de séries temporelles on-chain : les revenus réels de protocole libellés en tokens natifs (REV), les adresses actives, le volume d'échanges DEX et l'offre de stablecoins.
Graphique : Analyse de régression des variations de capitalisation boursière des L1 par rapport au Bitcoin et aux métriques on-chain
L'illusion de la dénomination en USD : la déconnexion entre les tokens natifs et les revenus réels de protocole
En regardant plus profondément, les métriques libellées en USD ont souvent tendance à embellir les fondamentaux. C'est parce que lorsque les prix des tokens augmentent, les frais payés en tokens natifs semblent plus importants en termes d'USD, et la valeur totale verrouillée (TVL) n'est dans une large mesure que le résultat des tokens natifs calculés à la capitalisation boursière.
Graphique : Comparaison des revenus réels de protocole sous dénomination en tokens natifs et en USD
Le découplage des revenus d'Ethereum : une conception politique, pas un effondrement de la demande
Ethereum est le cas le plus évident de découplage entre les revenus réels de protocole (REV) et la capitalisation boursière du réseau.
La semaine de la mise à niveau Dencun, les revenus réels cumulés de protocole d'Ethereum sur les 12 derniers mois étaient de 100 millions USD, et en août 2025, ils étaient tombés à 100 millions USD, soit une baisse de 60 %.
Cependant, dans le même temps, sa capitalisation boursière a augmenté à contre-courant, passant de 100 millions USD à 100 millions USD. Il s'agit d'un choix de conception politique actif, et non d'un effondrement de la demande réelle. L'introduction des frais Blob et l'augmentation de la limite de Gas visaient initialement à réduire le prix de l'espace de bloc de Layer 1.
La reprise du prix de l'Ethereum en 2025 reposait principalement sur les ETF au comptant et la demande d'allocation des trésoreries des sociétés cotées.

Graphique : La tendance à la décorrélation entre les revenus du protocole Ethereum et sa capitalisation boursière au cours des 12 derniers mois
Le phénomène de résonance de Solana : les revenus du protocole et la capitalisation boursière évoluent en synchronie
Solana est un représentant typique des deux courbes des revenus du protocole et de la capitalisation boursière du réseau qui fluctuent en synchronie.
Depuis janvier 2023, les revenus du protocole Solana sur les 12 derniers mois et sa capitalisation boursière ont tous deux augmenté d'environ 15 fois, et ont atteint leur pic la même semaine, à 100 millions USD et 100 millions USD respectivement.
Depuis lors, les deux indicateurs ont diminué en synchronie, et sont maintenant descendus à 100 millions USD et 100 millions USD respectivement.

Graphique : La tendance synchronisée des revenus du protocole Solana et de sa capitalisation boursière au cours des 12 derniers mois
Adresses actives et volume de transactions : corrélation faible et divergence cyclique
J'ai ensuite examiné les adresses actives et le volume de transactions des échanges décentralisés (DEX). Sur un cycle complet, les adresses actives et la capitalisation boursière montrent une tendance à la co-dérive, et ce phénomène est le plus clair sur Solana et TRON.
Cependant, au niveau hebdomadaire, cette corrélation s'affaiblit considérablement, et il existe d'énormes divergences.
Depuis janvier 2022, le nombre d'adresses actives sur Ethereum a augmenté de 26 %, mais sa capitalisation boursière a chuté de 34 % ; tandis que le nombre d'adresses actives sur Solana a été multiplié par 17, mais sa capitalisation boursière n'a augmenté que de 17 %.

Graphique : Comparaison des tendances cycliques entre les adresses actives et la capitalisation boursière
Le volume de transactions des DEX suit la capitalisation boursière de plus près que le nombre d'adresses, en particulier sur Solana, où les deux indicateurs sont partis de leurs plus bas de 2023 et ont atteint leur pic ensemble.
Mais il convient de noter que le volume de transactions des DEX est libellé en dollars américains, de sorte qu'une partie de l'ajustement est contribuée par les fluctuations de prix des jetons eux-mêmes. À mesure que les actifs tokenisés augmentent leur part dans le volume de transactions, nous pouvons tester davantage si cette relation tient toujours.

Graphique : Tendance de suivi du volume de transactions des DEX et de la capitalisation boursière
Tester la loi de Metcalfe : la valeur du réseau est proche de la racine carrée du nombre d'adresses
La loi de Metcalfe fournit un modèle classique pour évaluer ces Layer 1. La loi stipule que la valeur du réseau est proportionnelle au carré du nombre d'utilisateurs (exposant de 2).

Graphique : Valeur du réseau ajustée selon la loi de Metcalfe
L'ajustement de la capitalisation boursière en fonction des adresses actives donne un exposant d'élasticité de 0,56 sur Ethereum et de 0,62 sur Solana et BNB. Par conséquent, la valeur réelle évolue plus étroitement avec la racine carrée du nombre d'adresses plutôt qu'avec le carré.

Graphique : Ajustement du coefficient d'élasticité de la capitalisation boursière aux adresses actives
Le problème central est que le taux de croissance des adresses actives ralentira progressivement à mesure que le réseau se développe, et il ne s'agit pas seulement d'une question d'ampleur de l'exposant.
Depuis janvier 2016, les adresses actives de Bitcoin n'ont augmenté que de 1,3 fois, tandis que sa capitalisation boursière a été multipliée par 252. Ethereum ne s'est pas écarté de ce schéma : depuis février 2018, ses adresses actives ont augmenté de 2,6 fois, sa capitalisation boursière a été multipliée par 4,5, et les variations des adresses actives expliquaient 84 % des variations de la capitalisation boursière. Le cycle actuel de Solana est plus court, mais dans l'ensemble, il suit toujours une trajectoire similaire.

Graphique : Comparaison à long terme du taux de croissance des adresses actives et du multiple de capitalisation boursière
Tester les multiples de valorisation des chaînes publiques : échec de la réversion à la moyenne et pouvoir prédictif des revenus
J'ai ensuite testé six multiples de valorisation sur ces chaînes : le multiple de Metcalfe, le multiple d'Odlyzko (utilisateurs multipliés par le logarithme népérien), le NVT basé sur le volume de transfert de stablecoins, la capitalisation boursière rapportée au volume de trading DEX, la capitalisation boursière rapportée aux revenus du protocole (Mcap/REV), et la capitalisation boursière rapportée à l'offre totale de stablecoins.
Un modèle de valorisation réellement utilisable exige que son multiple revienne de manière fiable à la moyenne et qu'il prédise efficacement les rendements futurs lorsqu'il se situe dans la zone de sous-évaluation.
Cependant, les tests montrent qu'aucun des multiples ne présente de manière stable des caractéristiques de réversion à la moyenne. La capitalisation boursière rapportée aux revenus du protocole (Mcap/REV) est le seul indicateur capable de prédire des rendements positifs sur les 13 semaines suivantes lorsqu'il se situe à des percentiles de valorisation faibles sur plusieurs chaînes publiques (Ethereum et TRON).

Graphique : Comparaison des performances prédictives de six multiples de valorisation courants des chaînes publiques
Différences dans la structure des détenteurs : capital stabilisé et base de détention à long terme
À en juger par le comportement de détention des détenteurs, aucune Layer 1 ne possède une base de détenteurs à long terme aussi profonde que Bitcoin.
Même en incluant le staking natif, seulement 4 % de l'offre de Solana et seulement 10 % de l'offre d'Ethereum sont restés immobiles pendant plus de trois ans, tandis que la proportion correspondante de Bitcoin restée immobile à long terme atteint 42 %.

Graphique : Comparaison de la part de l'offre de jetons détenue depuis plus de 3 ans
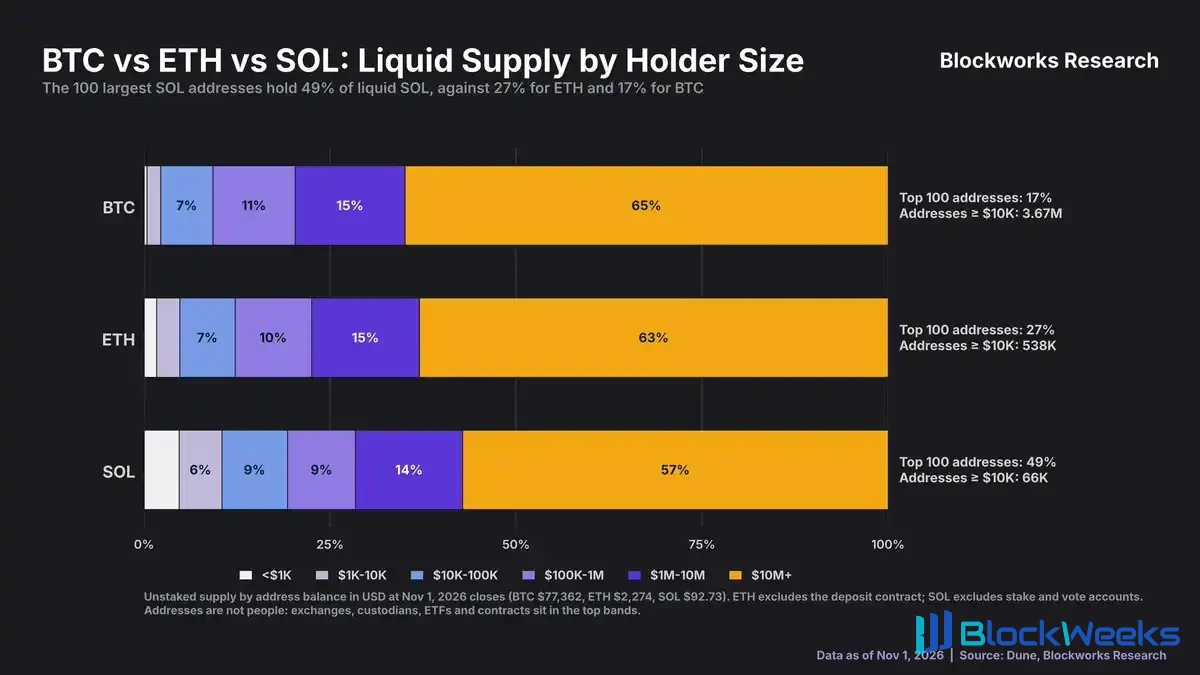
Dans le même temps, les 100 principales adresses Solana non stakées par détention contrôlent 49 % du SOL en circulation, tandis que les 100 principales adresses Ethereum détiennent 27 %, et Bitcoin 17 %.
En termes de nombre d'adresses détenant une valeur de 10 000 $ ou plus, Solana n'en compte qu'environ 66 000, tandis qu'Ethereum en compte 538 000 et Bitcoin 3,67 millions (cela peut davantage refléter les différences de capitalisation boursière totale de chaque actif).

Graphique : Concentration des jetons liquides non stakés et répartition des adresses de grands détenteurs
Le véritable ancrage de prix d'Ethereum : l'échelle du capital de ses pairs plutôt que l'activité on-chain
En se concentrant sur Ethereum, un phénomène intéressant est que son mécanisme de prix fonctionne par rapport à l'échelle du capital de ses concurrents, plutôt que sur la base d'une activité on-chain pure.
Parmi le groupe de comparaison des blockchains publiques grand public, Ethereum représente 59 % de la part de capitalisation boursière totale, 53 % de l'offre de stablecoins, 60 % du volume de transfert de stablecoins, 70 % de la TVL DeFi, 75 % des actifs du monde réel tokenisés (RWA) et 76 % de la TVL des protocoles de prêt.
En revanche, la part d'Ethereum dans les adresses actives et le nombre de transactions on-chain est bien plus faible, à seulement 5 % et environ 1 %, respectivement.

Graphique : Comparaison de la part d'Ethereum dans l'accumulation de capital par rapport à sa part d'activité parmi les blockchains publiques pairs
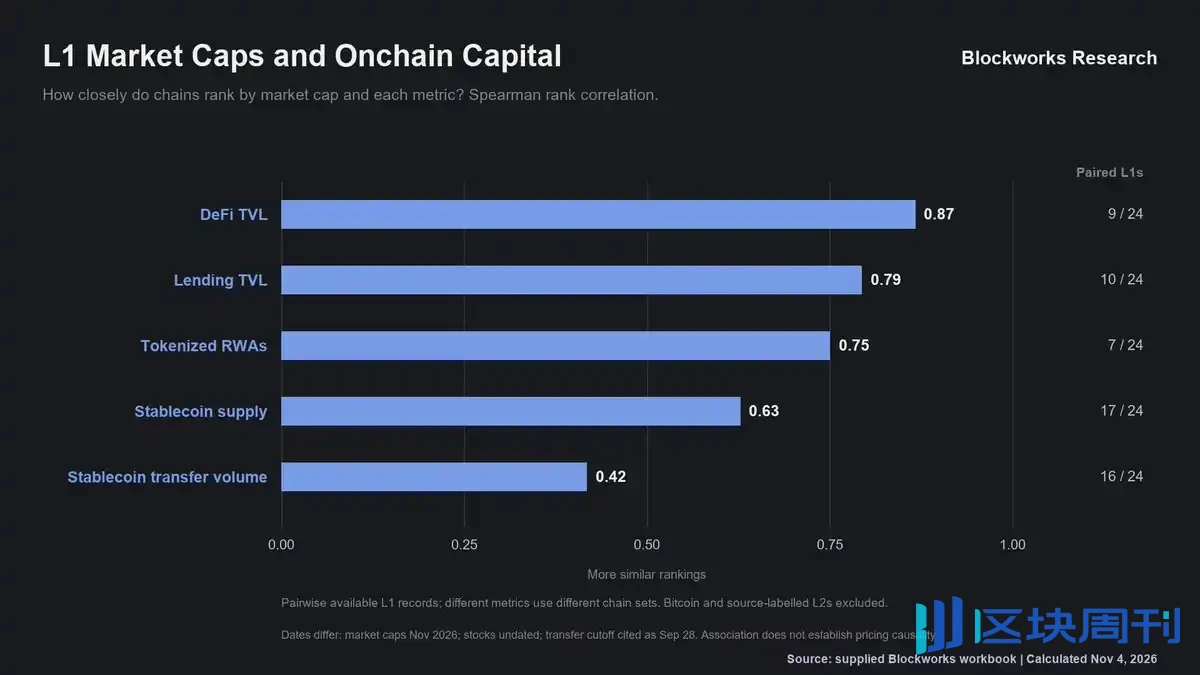
Test de corrélation inter-chaînes : la valeur totale verrouillée et les stablecoins déterminent le classement par capitalisation boursière
Ce schéma se vérifie largement à travers différentes blockchains publiques. Lorsqu'elles sont classées par capitalisation boursière, les classements des diverses blockchains publiques correspondent étroitement à leurs classements en valeur totale verrouillée (TVL) (coefficient de corrélation des rangs de Spearman de 0,87), et montrent également une forte corrélation avec les classements d'offre de stablecoins (0,63).
Cependant, le coefficient de corrélation entre les classements de capitalisation boursière et le nombre de transactions on-chain n'est que de 0,17, et avec le nombre d'adresses actives seulement de 0,45, montrant une association extrêmement faible.

Graphique : Analyse de corrélation des rangs entre la capitalisation boursière et la TVL, l'offre de stablecoins et l'activité transactionnelle
Il convient de noter que dans la composition actuelle de la TVL sur Ethereum, l'ETH lui-même ne représente plus la grande majorité, ce qui réduit considérablement l'autocorrélation de cet indicateur et le rend plus utile comme référence.

Graphique : Évolution de la composition des actifs de la valeur totale verrouillée sur Ethereum
Bien qu'il ne s'agisse que d'un classement transversal et non d'un modèle causal complet, il s'aligne étroitement sur les résultats des régressions de séries temporelles (même lorsqu'elles sont exécutées sur un échantillon de plus de 40 blockchains publiques).
Une autre différence notable réside dans la composition structurelle des détenteurs de jetons. Les ETF au comptant et les trésoreries d'entreprises cotées en bourse détiennent actuellement 11,9 % de l'offre totale d'Ethereum, soit à peu près au même niveau que les 12,2 % de Bitcoin, et nettement plus que les 7,9 % de Solana.

Graphique : Part de l'offre de chaque jeton détenue par les ETF au comptant et les trésoreries d'entreprises cotées en bourse
Réflexions finales sur la valorisation des blockchains publiques : la concurrence pour l'attribut d'actif monétaire de l'accumulation de capital
L'idée centrale ultime est que les moteurs de valorisation de la couche 1 dépendent dans une moindre mesure de la quantité d'activité d'interaction sur chaîne que le réseau traite, et dans une plus grande mesure du capital qu'il peut attirer et accumuler.
Bitcoin reste la force dominante qui anime les fluctuations de prix à court terme. Du moins pour l'instant, lorsque le marché évalue les actifs de couche 1, il les considère moins comme des entreprises qui profitent des flux de trésorerie provenant des frais et davantage comme des actifs monétaires en concurrence pour l'accumulation de capital et la part de liquidité.