Auteur : tranks (@heytranks, données fournies par Bonanza Lab)
Compilé par : Shenchao TechFlow
Introduction de Shenchao : En tant que l'un des pôles mondiaux où le trading crypto de détail est le plus actif, les tendances de cotation du marché de trading en won coréen (KRW) en Corée du Sud ont historiquement eu un effet de débordement de liquidité significatif sur les marchés secondaires mondiaux. Cependant, depuis la mise en œuvre de la loi sur la déclaration et l'utilisation des informations sur les transactions financières spécifiques en 2021 et la formation de l'Alliance des échanges d'actifs numériques (DAXA) par les cinq principales bourses, les normes de cotation du marché coréen subissent des changements institutionnels profonds.
Les statistiques détaillées du think tank de données on-chain Bonanza Lab sur Upbit, Bithumb, Coinone, Korbit et Gopax montrent que la proportion de cotations exclusivement coréennes d'altcoins a chuté de 85 % à un chiffre après l'entrée en vigueur de la réglementation, tandis que les actifs ayant plus de deux ans d'historique de trading mature sur les principales bourses étrangères sont devenus le point central de l'examen. Bien que cette évolution réglementaire ait considérablement réduit les risques d'avertissement d'investissement et de radiation, elle a également affaibli les revenus de commissions de trading générés par les flambées du premier jour, forçant les bourses coréennes à explorer le point final de la transformation de leur modèle d'affaires.
Le cadre réglementaire prend progressivement forme, la part des cotations exclusivement coréennes chute considérablement
À mesure que le cadre réglementaire crypto de la Corée du Sud s'est progressivement établi et amélioré, la proportion de cotations purement exclusivement coréennes a fortement diminué.
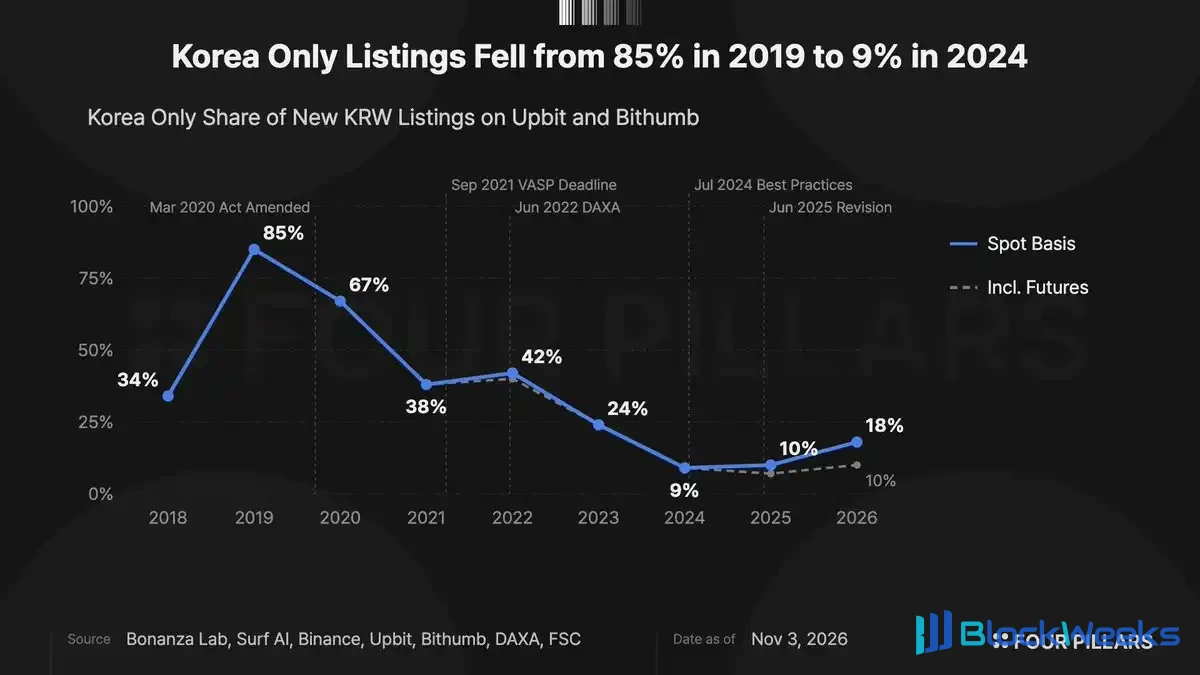
Graphique : Évolution de la part des cotations exclusivement coréennes parmi les cinq principales bourses en won coréen (2019 à 2026)
Le graphique ci-dessus montre l'évolution de la part des actifs purement exclusivement coréens parmi les nouvelles paires de trading en won coréen ajoutées sur les cinq plateformes de trading en won coréen (KRW) réglementées : Upbit, Bithumb, Coinone, Korbit et Gopax.
Cette proportion est passée de 85 % en 2019 à 9 % en 2024, soit une baisse significative. En comparant cela avec les étapes de développement de la réglementation des actifs virtuels en Corée du Sud, la trajectoire de l'évolution institutionnelle est très claire.
Ce changement a commencé avec la loi sur la déclaration et l'utilisation des informations sur les transactions financières spécifiques (appelée loi sur les informations financières spécifiques). La loi est entrée en vigueur en mars 2021 et exigeait que les plateformes de trading achèvent leur enregistrement officiel de déclaration en nom réel avant septembre 2021.
Pour le marché en won coréen, l'obtention de comptes vérifiés en nom réel auprès des banques est devenue une exigence légale obligatoire, et les bourses devaient appliquer strictement des normes de conformité en matière de lutte contre le blanchiment d'argent (AML) de niveau finance traditionnelle. On estime que ces normes de conformité ont directement remodelé les décisions de cotation des bourses.
En fait, le nombre de cotations purement exclusivement coréennes est passé brusquement de 19 par trimestre à seulement 3 au troisième trimestre 2021 (le trimestre de la date limite de déclaration d'enregistrement), après quoi les cibles de cotation sur le marché coréen se sont entièrement tournées vers des actifs ayant déjà un historique de trading à l'étranger.
Ce qui a suivi, ce sont les normes d'examen de cotation communément suivies par les bourses. En 2022, les cinq bourses en won coréen ont conjointement formé l'Alliance des échanges d'actifs numériques (DAXA) et ont formulé des lignes directrices d'examen unifiées, dont les normes de bonnes pratiques en matière de cotation sont officiellement entrées en vigueur en juillet 2024.
Bien que les lignes directrices ne fassent pas de la cotation à l'étranger un prérequis absolu et obligatoire, elles stipulent que les actifs négociés pendant plus de deux ans sur des bourses étrangères conformes peuvent être considérés comme satisfaisant automatiquement aux exigences de base de l'examen, telles que les livres blancs et la divulgation d'informations.
En 2026 (à la date d'octobre), bien que la part des cotations purement coréennes ait légèrement rebondi à 18 %, si l'on exclut les actifs qui ont d'abord été négociés sur les marchés à terme étrangers, la part réelle reste à un niveau très faible de 10 %.
Le total des cotations croît à contre-courant, le calendrier étant ajusté dynamiquement en fonction des cycles du marché
Bien que la part des cotations purement coréennes ait considérablement diminué, cela ne signifie pas que le nombre total de cotations sur les bourses coréennes est en baisse.

Graphique : Nombre de nouvelles cotations sur le marché en won coréen et répartition de la structure temporelle des échanges à l'étranger
Les statistiques montrent que le nombre total de nouvelles cotations sur les marchés en won coréen des deux plateformes grand public Upbit et Bithumb est passé de 43 en 2022 à 116 en 2023, a atteint 125 en 2024 et est monté à 238 en 2025.
La durée pendant laquelle un actif a été négocié à l'étranger avant d'entrer sur le marché coréen présente une corrélation cyclique élevée avec les conditions générales du marché.
En 2025, alors que le Bitcoin était proche de ses sommets historiques en termes de won coréen, pas moins de 111 actifs ont été rapidement introduits sur le marché coréen dans les 30 jours suivant leur cotation à l'étranger, représentant 47 % du total des cotations de cette année-là.
En net contraste, en 2026, les actifs matures négociés à l'étranger depuis plus d'un an sont devenus la principale force des nouvelles additions, totalisant 52 (31 %), et même des jetons vétérans négociés à l'étranger depuis plus de six ans (tels que CRV et RSR) ont été officiellement introduits sur le marché coréen au cours de cette période.
Par conséquent, les pratiques de cotation des bourses coréennes ont considérablement changé : d'une part, elles adhèrent au cadre d'accès centré sur les actifs déjà cotés à l'étranger établi pendant la période de formation réglementaire ; d'autre part, elles avancent ou retardent de manière flexible le calendrier de cotation spécifique en fonction de la température du marché secondaire.
La stabilité après cotation s'améliore, le taux de radiation par défaut des actifs étrangers matures chute considérablement
À mesure que la part des actifs disposant d'une base de négociation à l'étranger continue d'augmenter, la stabilité globale des jetons après leur cotation en Corée s'est également nettement améliorée.

Graphique : Évolution de la proportion d'actifs placés sous avertissement d'investissement ou radiés dans les deux ans suivant la cotation
La proportion d'actifs placés sur la liste « avertissement d'investissement » des bourses ou annoncés comme mettant fin à leurs transactions (radiés) dans les deux ans suivant la cotation a régulièrement diminué, passant de 24 % pour la cohorte de cotation de 2020 à 10 % pour la cohorte de 2024.
Les actifs présentant différents attributs de cotation montrent une divergence extrêmement significative en matière de performance des risques. Parmi tous les actifs cotés entre 2020 et 2024, 44 des 148 jetons purement domestiques cotés pour la première fois (30 %) ont été placés sous avertissement ou radiés dans les deux ans ; alors que pour les actifs qui ont été négociés pour la première fois à l'étranger, seulement 26 sur 279 (9 %) ont connu de telles situations, avec un taux d'avertissement de violation inférieur à un tiers de celui des jetons domestiques cotés pour la première fois.
Temps d'incubation à l'étranger et résilience des prix : la volatilité des prix du premier mois tend à s'aplatir
En même temps, la durée pendant laquelle un actif a été négocié à l'étranger a eu un impact décisif sur la trajectoire de son prix sur le marché secondaire après sa cotation en Corée du Sud.

Graphique : Comparaison de la baisse médiane des prix 30 jours après la cotation pour des actifs ayant différents historiques de négociation à l'étranger
Selon la médiane statistique, les actifs qui ont été introduits en urgence en Corée du Sud dans les 30 jours suivant leur cotation à l'étranger ont enregistré une baisse médiane de prix atteignant jusqu'à 39 % dans les 30 jours suivant leur cotation en Corée du Sud ; en revanche, les actifs matures ayant plus d'un an d'historique de négociation à l'étranger n'ont enregistré qu'une baisse médiane de prix de 7 % 30 jours après leur cotation.
En bref, les actifs qui ont d'abord été négociés à l'étranger ont une probabilité plus faible d'être placés sous avertissement d'investissement ou radiés après leur cotation en Corée du Sud ; et parmi ces actifs, plus la période d'incubation à l'étranger est longue, plus le repli des prix au début de la période suivant la cotation en Corée du Sud est faible.
Parce que les lignes directrices de cotation fondées sur les meilleures pratiques réduisent efficacement la charge d'examen pour ces actifs matures, même si les calendriers de cotation sont ajustés de manière dynamique en fonction des conditions de marché haussier et baissier, l'orientation des cotations des bourses sud-coréennes restera très probablement ancrée à long terme sur les actifs matures ayant de longs historiques de négociation à l'étranger.
De nouveaux défis pour les bourses : refroidissement de la liquidité et transformation des revenus au-delà des cotations
Cependant, un modèle de cotation qui privilégie excessivement l'historique de négociation à l'étranger n'est pas entièrement une bonne nouvelle pour les bourses.

Graphique : Part du volume de négociation du premier jour et modèle de dépendance aux frais de bourse
Cela s'explique par le fait que ces actifs établis qui ont déjà été pleinement négociés à l'étranger génèrent souvent un volume de négociation spéculative relativement limité lors de leur premier jour de cotation en Corée du Sud.
Étant donné que la grande majorité des revenus d'exploitation des bourses sud-coréennes dépend fortement des frais de négociation au comptant, les jetons nouvellement cotés qui manquent d'un élan explosif le premier jour peuvent directement peser sur la rentabilité des bourses.
Bien sûr, si un marché haussier redémarre à l'avenir, le nombre de cotations d'actifs populaires émergents qui viennent d'être lancés à l'étranger pourrait augmenter à nouveau, atténuant ainsi la pression sur les revenus à court terme. Mais si elles s'appuient uniquement sur une structure de cotation qui suit la marée, les bourses auront du mal à construire un modèle économique durable, stable et résistant aux cycles.
À mesure que le système de conformité réglementaire mûrit, la sécurité et la stabilité des actifs cotés se sont effectivement nettement améliorées. Le véritable défi central auquel les bourses sud-coréennes sont aujourd'hui confrontées est de savoir comment développer une demande de négociation entièrement nouvelle et des sources de revenus commerciaux diversifiées au-delà de la croissance purement tirée par les cotations.
Note : Les données et le soutien statistique de cet article sont fournis par l'institution de recherche on-chain Bonanza Lab (https://bonanzalab.io).