Auteur : Zhao Ying
La confrontation entre la vague des agents IA et la hausse des taux des bons du Trésor américain est en train de déchirer les actions américaines en deux mondes radicalement différents.
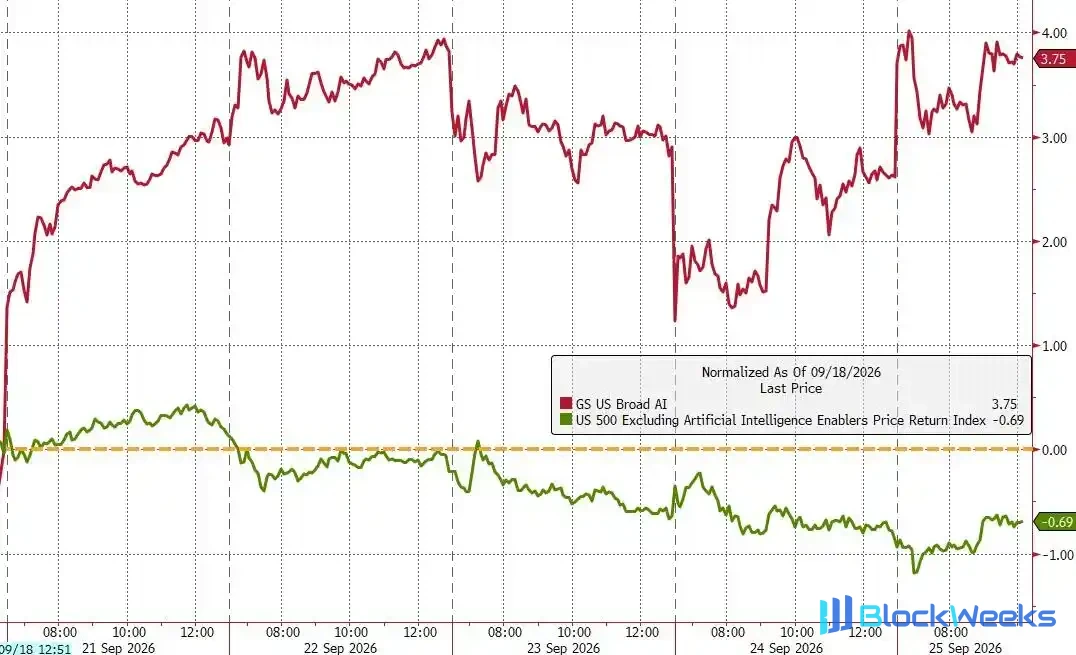
Cette semaine, Meta a publié son modèle d'IA agentique Muse, faisant bondir sa capitalisation boursière de 220 milliards de dollars en une semaine et propulsant l'indice Nasdaq 100 au rang des principaux indices boursiers les plus performants. Mais dans le même temps, les rendements des bons du Trésor américain ont continué de grimper, précipitant les actifs sensibles aux taux d'intérêt dans un creux — l'indice Russell 2000 a nettement sous-performé, et l'indice S&P 500 a oscillé autour des 7 700 points sans jamais parvenir à une percée effective.
La divergence interne du marché a atteint un degré extrême. Si l'on exclut les valeurs liées à l'IA, le S&P 500 a en réalité reculé d'environ 1 % cette semaine ; le nombre d'actions atteignant de nouveaux plus bas à la Bourse de New York a dépassé celui des actions atteignant de nouveaux plus hauts pendant neuf séances consécutives, la plus longue série depuis octobre 2023.
Tony Pasquariello, responsable mondial des activités de hedge funds chez Goldman Sachs, qualifie la situation actuelle de « jeu du chat et de la souris frustrant » entre le marché actions et le marché des taux, et donne une recommandation claire : si l'on maintient une position longue sur les actions, il faut simultanément vendre à découvert les bons du Trésor américain pour couvrir le risque de taux.
L'IA agentique déclenche un marché structurel, la concentration de la capitalisation boursière atteint un nouveau sommet
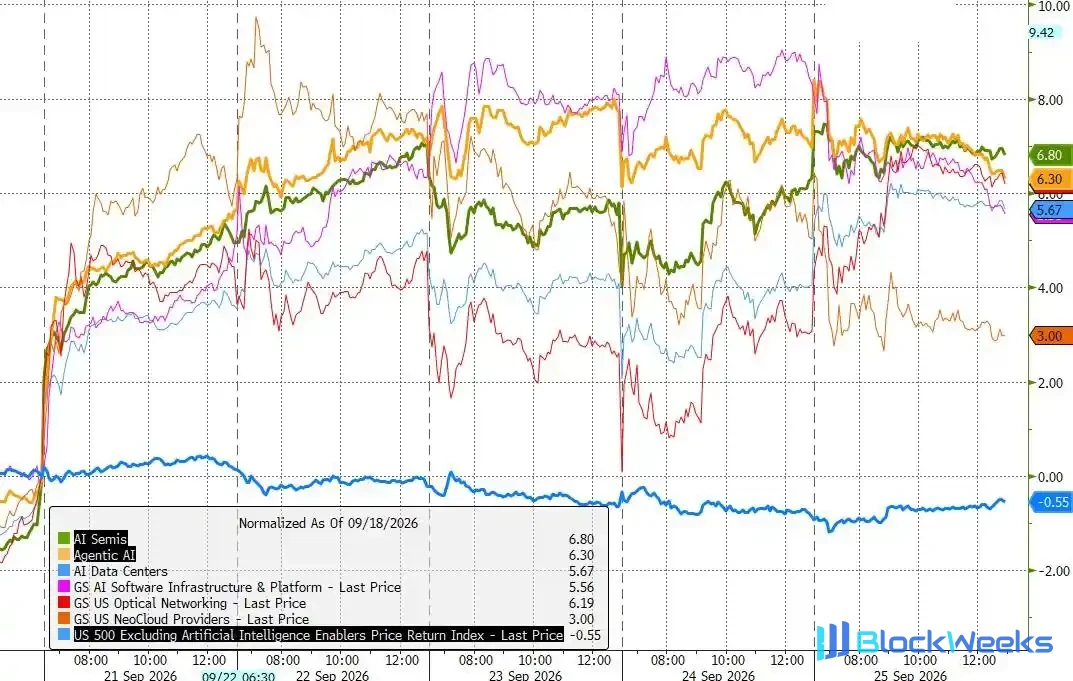
Le modèle Muse de Meta a été le principal catalyseur du marché cette semaine. Le lancement de ce produit d'IA agentique a fait augmenter la capitalisation boursière de Meta de 220 milliards de dollars en une semaine, ramenant sa capitalisation totale au seuil des 2 000 milliards de dollars, et a entraîné une hausse généralisée de toute la chaîne industrielle de l'IA — le secteur des semi-conducteurs a mené la hausse en raison de la demande matérielle induite par « l'économie d'inférence », et les valeurs liées à l'IA agentique en ont toutes bénéficié. L'indice du panier d'IA agentique de Goldman Sachs (code GSXUAGNT) a suivi le mouvement à la hausse, et le panier à bêta élevé et momentum a même enregistré neuf séances consécutives de hausse.
Rich Privorotsky, trader expérimenté chez Goldman Sachs, souligne que Muse n'est que le premier d'une multitude d'acteurs entrants, et que dans les semaines et les mois à venir, des produits concurrents de Google et d'OpenAI verront le jour successivement. Selon lui, à mesure que les grandes entreprises assument les fonctions de sécurité, d'infrastructure et de distribution, une grande partie des frictions économiques et des intermédiaires sera éliminée, ce qui constitue en soi un gain de productivité et a structurellement un effet désinflationniste, l'impact global sur l'ensemble du marché actions étant positif.
Il convient de noter que la concentration de la capitalisation boursière du marché américain a atteint un niveau historique extrême. Pete Callahan, analyste technologique en chef chez Goldman Sachs, indique que le S&P 500 compte actuellement 10 sociétés américaines du secteur TMT dont la capitalisation boursière dépasse 1 000 milliards de dollars, alors qu'il y a seulement trois ans, au début du cycle de l'IA, ce nombre n'était que de 3.
Forte divergence interne du marché, fin annoncée du « commerce de diffusion »
Derrière l'euphorie du marché de l'IA se cache une détérioration brutale de l'ampleur du marché. Cette semaine, le secteur technologique a été le seul à briller, tandis que les secteurs de l'énergie et de la finance ont tous deux sous-performé ; la hausse des Mag7 (les sept géants technologiques) a été presque trois fois supérieure à celle des 493 autres composants du S&P 500. ZeroHedge, citant des données, souligne que le « commerce de diffusion » n'existe plus — le nombre d'actions atteignant de nouveaux plus bas à la Bourse de New York a dépassé celui des nouveaux plus hauts pendant neuf jours consécutifs, un record sur près de trois ans.
Parallèlement, une divergence apparaît également au sein du marché de l'IA. Les actions liées à l'électricité pour l'IA ont été faibles cette semaine, leur évolution étant presque parfaitement corrélée négativement à la probabilité que les démocrates remportent la Chambre des représentants lors des élections de mi-mandat aux États-Unis — le marché craint qu'en cas de contrôle démocrate de la Chambre, les projets de construction de centres de données existants et futurs ne soient suspendus indéfiniment, ce qui constituerait une pression potentielle sur les investissements dans les infrastructures d'IA aux États-Unis.
En outre, les écarts de crédit des entreprises de cloud computing à très grande échelle (Hyperscaler) se sont nettement élargis cette semaine, tandis que leurs valorisations boursières restent à des niveaux élevés. Goldman Sachs note que la divergence entre le risque de crédit des Hyperscalers et la volatilité implicite du Nasdaq s'est élargie à un niveau anormal, et que l'écart entre les deux mérite vigilance.

Les taux des bons du Trésor américain, principal obstacle, le seuil des 7 700 points du S&P 500 repoussé à plusieurs reprises
La hausse continue des rendements des bons du Trésor américain est la variable centrale qui a empêché le marché de percer cette semaine. Après deux mois de consolidation autour des 7 700 points, l'indice S&P 500 a brièvement montré des signes de percée à la hausse mardi, mais a immédiatement été frappé de plein fouet par le marché obligataire, retombant à son point de départ le soir même.
Pasquariello décrit cette situation comme un « jeu du chat et de la souris frustrant » entre le marché actions et le marché des taux : chaque fois que le marché actions tente de percer, les taux bondissent, comprimant l'appétit pour le risque ; et la hausse des taux, en resserrant les conditions financières, exerce une pression directe sur les actifs sensibles aux taux. L'indice Russell 2000 a sous-performé le S&P 500 pendant six semaines consécutives, et Goldman Sachs reconnaît que les petites capitalisations font l'objet de ventes continues de la part des fonds long terme et des canaux de gestion de patrimoine, et que leur configuration technique s'est également dégradée.
Sur le plan de la valorisation, les recherches de l'équipe de stratégie actions américaines de Goldman Sachs montrent que le marché intègre déjà une certaine décote sur la pérennité de la croissance des bénéfices des infrastructures d'IA — le ratio cours/bénéfices médian à terme des actions d'infrastructures d'IA est passé de 32 fois en avril 2026 à 22 fois actuellement, une partie des anticipations pessimistes ayant déjà été absorbée.
Goldman Sachs : la détention d'actions nécessite une couverture, une percée nécessite encore un catalyseur
Face à cette configuration déchirée, Pasquariello donne un cadre opérationnel clair : pour détenir une exposition significativement haussière aux actions, il faut simultanément établir une simple position vendeuse sur les bons du Trésor américain pour couvrir. Il évalue la position spéculative haussière actuelle du marché à +3 sur une échelle standard de -10 à +10, estimant que la position globale n'est pas encombrée.
Il note également que le rythme des rachats d'actions ralentit, que le volume des nouvelles émissions augmente, que les investisseurs particuliers américains tendent à rester en retrait, et que la structure actuelle du marché n'est pas parfaite. Mais il reconnaît aussi que, compte tenu de la violence récente de l'évolution des taux, le fait que le marché actions ait pu conserver la majeure partie de ses gains est en soi remarquable.
La conclusion de Pasquariello est la suivante : si un catalyseur de percée à la hausse apparaît sur le marché, les capitaux rapides devront se précipiter pour acheter ; mais avant cela, le bras de fer entre le marché actions et les taux se poursuivra, et ZeroHedge y ajoute un dernier mot — « yet » (pas encore).