Autor: Jae, PANews
En solo dos días de negociación, los jugadores de la bolsa estadounidense vivieron una montaña rusa a toda velocidad.
El 5 de noviembre, la bolsa estadounidense sufrió la venta masiva de un solo día más intensa de los últimos 19 meses, con la cadena de la industria de la IA liderando el desplome. Los rumores de "liquidación colectiva de fondos de cobertura" también se propagaron rápidamente en las redes sociales, como si una tormenta financiera estuviera a la vuelta de la esquina.
Nadie esperaba que el giro llegara tan rápido. El 6 de noviembre, las acciones de chips tomaron la iniciativa y dieron el toque de corneta de la contraofensiva: el índice de semiconductores de Filadelfia cerró con una subida del 4,2%, AMD se disparó un 11%, y valores de concepto de IA como Nvidia se recuperaron en sintonía; el Nasdaq cerró con una subida del 1,1%, y el S&P 500 subió ligeramente un 0,3%.
Esta evolución inesperada del mercado quizá ya había dejado pistas un mes antes. Al mismo tiempo, una migración de capital entre grandes clases de activos también se está produciendo silenciosamente.
La presión vendedora del desapalancamiento se desacelera, los riesgos a medio y largo plazo no se resuelven
El rebote del 6 de noviembre, en realidad, ya dejó entrever indicios en los últimos diez minutos del cierre del jueves.
Los datos de Vanda Research muestran que los inversores minoristas estadounidenses cambiaron claramente hacia la compra el día anterior cerca del cierre, con compras netas superiores a los 100 millones de dólares en los últimos 10 minutos.
La variable más crucial provino de los ETF apalancados. Según los cálculos de Nomura Securities, para completar el reequilibrio del valor liquidativo del 5 de noviembre, los ETF apalancados necesitaban vender concentradamente alrededor de 47.000 millones de dólares en exposición a acciones antes del cierre. Esta es su segunda mayor venta diaria desde que hay estadísticas en 2006.
Cuando este enorme volumen de ventas pasivas se completó antes del cierre, la presión vendedora a corto plazo del mercado también se liberó significativamente. La superposición de las fuerzas de los fondos que compran en las caídas, la cobertura de posiciones cortas y el reequilibrio de carteras institucionales impulsó conjuntamente la reparación de los precios. JPMorgan señaló en un comentario posterior al cierre que la intensa actividad de desapalancamiento del jueves limpió parte del comercio abarrotado, haciendo que la estructura de posiciones del mercado tendiera a ser más saludable.
En otras palabras, el rebote de anoche fue más bien una reparación técnica a nivel de negociación a corto plazo; las contradicciones a medio y largo plazo, como el cambio en las expectativas de política y las dudas sobre el retorno del gasto de capital en IA, no se han disuelto realmente.
La narrativa de la liquidación fue exagerada, los fondos de cobertura redujeron el apalancamiento un mes antes
En esta ronda de fuertes turbulencias de la bolsa estadounidense, los fondos de cobertura se convirtieron momentáneamente en el foco de atención del mercado.
Según un informe de Bloomberg del 5 de noviembre, el fondo de cobertura insignia de Tiger Global perdió alrededor del 8,5% en octubre, con una rentabilidad prácticamente plana en lo que va de año; Walleye Capital cayó alrededor del 5,9% en el mismo período, con una pérdida de aproximadamente el 6,8% en lo que va de año; Lone Pine Capital perdió alrededor del 8,8% en un solo mes.
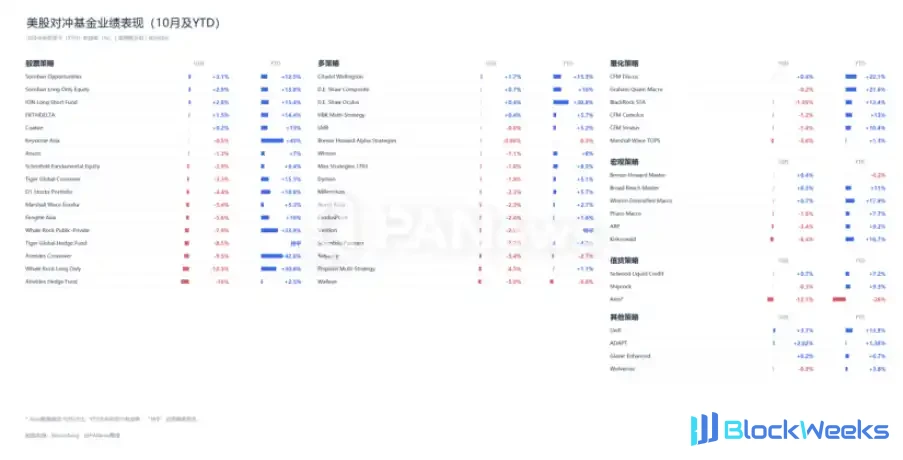
Las redes sociales se llenaron entonces de narrativas de pánico sobre la "liquidación colectiva de los fondos de cobertura de Wall Street"; fondos de cobertura como Walleye Capital, Engineers Gate y Samlyn Capital transmitieron sucesivamente noticias sobre recortes de equipos, simplificación de estrategias y devolución de capital a los inversores, intensificando el temor del mercado a una liquidación en cadena de las instituciones.
Sin embargo, la contracción del negocio no equivale a una liquidación por quiebra; se trata más bien de un control de riesgos activo y un ajuste del modelo de negocio por parte de los gestores, y no de una bancarrota por insolvencia.
Hay una línea temporal que el mercado tiende a pasar por alto: la reducción de posiciones y el desapalancamiento de los fondos de cobertura ya se habían iniciado en octubre, y el desplome del 5 de noviembre es más probablemente la materialización concentrada de este proceso.
Los datos de Prime Brokerage de Goldman Sachs muestran que en octubre los fondos globales de acciones long/short de fundamentales perdieron de media alrededor del 3,5%, y los fondos de estrategia long/short sistemática perdieron alrededor del 3,6%. Esta es la primera vez desde que Goldman Sachs comenzó a llevar estadísticas en 2016 que ambas categorías de estrategias registran pérdidas superiores al 3% en un mismo mes.
El movimiento más discreto ocurrió a mediados de octubre. En solo dos semanas, los clientes de fondos de cobertura de Goldman Sachs vendieron netamente 20.000 millones de dólares en acciones tecnológicas; solo en los cinco días de negociación del 8 al 14 de octubre, borraron por completo las posiciones netas largas en acciones de IA acumuladas desde principios de 2025. A finales de octubre, el ratio de apalancamiento neto de los fondos de cobertura cayó al 73,4%, una disminución de 4,2 puntos porcentuales en un solo mes, la mayor caída mensual desde marzo de este año.
Los datos de Morgan Stanley también revelan este cambio. Los fondos de cobertura de selección de acciones experimentaron en octubre la mayor reducción activa de posiciones en más de una década, con una caída acumulada de la exposición al mercado de aproximadamente el 9% desde junio. A finales de octubre, más del 40% de los fondos relevantes tenían una rentabilidad plana o negativa en lo que va de año.
No obstante, el rendimiento de los fondos de cobertura también mostró una marcada diferenciación, y no toda la industria registró pérdidas.
Coatue Management registró un rendimiento positivo del 0,2% en octubre, Citadel subió un 1,7%, y Quantedge registró un aumento mensual de hasta el 7,2%.
Si algunos tropezaron con el comercio abarrotado, otros ganaron dinero con la volatilidad del mercado.
El capital no desaparece, solo cambia de lugar
Detrás de la evaporación de billones de dólares en capitalización de mercado de la bolsa estadounidense, hay una migración de capital de enorme escala.
El dinero no desaparece de la nada; simplemente fluye desde las acciones tecnológicas de alta volatilidad y alto apalancamiento hacia activos más seguros y con mejor liquidez.
El primer gran destino son los bonos del Tesoro de EE. UU. El día del desplome de la bolsa estadounidense del jueves, el rendimiento del bono del Tesoro a 10 años retrocedió hasta el 4,84%, marcando un nuevo mínimo desde septiembre. El precio y el rendimiento se mueven en direcciones opuestas, lo que significa que una gran cantidad de capital está fluyendo hacia el mercado de bonos.
La segunda parada es el dólar. Alex Kuptsikevich, estratega jefe de mercado de FxPro, señaló que el pánico en las acciones tecnológicas arrastró el apetito por el riesgo, y el dólar recuperó el respaldo de una gran cantidad de compras de refugio seguro.
Chris Turner, jefe de mercados globales de ING, también considera que los inversores actualmente prefieren mantener temporalmente el efectivo en activos en dólares, y que el mercado se inclina más hacia un giro hacia el efectivo en dólares que hacia una salida del dólar.
Justo cuando el dólar era buscado, el won coreano y el nuevo dólar taiwanés, castigados por el sentimiento de riesgo, también recuperaron atención.
Ayer, Claudio Piron, director de estrategia de divisas y tasas de interés de Asia del departamento de investigación global de Bank of America, señaló que el nuevo dólar taiwanés y el won coreano también presentaron oportunidades de compra tras la venta masiva de acciones de IA. Los considerables superávits por cuenta corriente de la región de Taiwán, China, y de Corea del Sur proporcionarán un "fuerte respaldo" para que los inversores establezcan posiciones largas.
Otro juicio clave de Bank of America es: las empresas de la cadena de la industria de la IA ya tienen el mencionado gran volumen de gasto de capital y pedidos de exportación, y no los cancelarán debido a la caída de la bolsa estadounidense. La liquidación continua de divisas por exportaciones en los próximos 6 a 12 meses formará un nuevo soporte subyacente para el nuevo dólar taiwanés y el won coreano.
El clímax de la venta masiva se calma temporalmente, la liquidación de posiciones quizá no haya llegado a su fin
El rápido rebote tras un desplome no es raro; la verdadera dificultad está en distinguir: ¿es el fin de la caída o un repunte temporal?
La historia no repite los detalles, pero siempre guarda rimas similares.
Agosto de 2007: desapalancamiento de los fondos cuantitativos
Del 6 al 9 de agosto de 2007, varios fondos cuantitativos de acciones long/short sufrieron pérdidas concentradas, y el mercado se tiñó de sangre.
La investigación de los académicos del MIT Amir Khandani y Andrew Lo encontró que el cierre concentrado de operaciones abarrotadas y la retirada temporal del capital de creación de mercado condujeron conjuntamente a la anomalía de liquidez de entonces.
La fase más aguda de la caída repentina se concentró en solo 4 días; después del 10 de agosto, algunas estrategias comenzaron a rebotar, pero todo el proceso de desapalancamiento se prolongó desde julio hasta finales de año.
La caída repentina fue solo el preludio; la verdadera liquidación de posiciones y la reparación del apetito por el riesgo pueden requerir varios meses.
Marzo de 2020: la pandemia desencadena una venta masiva generalizada de activos de riesgo
Del 19 de febrero al 23 de marzo de 2020, el S&P 500 acumuló una caída de aproximadamente el 34%, y el ajuste duró más de un mes, intercalado con múltiples y violentos rebotes de un solo día, hasta que en agosto de ese año recuperó el terreno perdido.
A corto plazo, la evolución de los mercados bursátiles estadounidenses en los dos días anteriores se acerca más al primer escenario: la venta masiva más intensa probablemente ya ha pasado, pero el reequilibrio de posiciones en todo el mercado y la recuperación del apetito por el riesgo aún están lejos de terminar.
La divergencia del mercado radica precisamente aquí.
El reconocido inversor Jason Calacanis afirmó que el suelo del mercado podría haber aparecido ya, pero las valoraciones de las acciones tecnológicas aún podrían caer otro 10%, momento que sería ideal para comprar.
El optimista Tom Lee, presidente de Bitmine, considera que el desplome bursátil estadounidense del jueves se asemeja a una réplica del "tsunami azul" provocado por los resultados de las elecciones de mitad de mandato, y que es una versión superpuesta del "impacto arancelario del año pasado + el momento DeepSeek + la liquidación forzosa de Situtational Awareness en junio de este año"; este tipo de ventas masivas concentradas suelen agotarse en pocos días y crear oportunidades de compra.
El analista de mercados estadounidenses Mark Minervini, por su parte, ofreció un juicio más prudente. Considera que la caída de los mercados estadounidenses no necesariamente alcanzará la magnitud del crac de 1987, pero podría sentar las bases para algún tipo de desplome bursátil que podría durar de una a dos semanas. Si la caída se intensifica, el peor escenario para SPY sería una caída del 10%-15% desde los máximos. El Nasdaq podría caer un 20-25%, configurando un mercado bajista cíclico similar al de 1998.
Por ahora, la subida de los mercados estadounidenses de anoche está lejos de ser suficiente para compensar la caída del día anterior. Después de que un activo cae un 20%, necesita subir un 25% para volver a su punto de partida.
Y el Nasdaq, que cayó un 5,52% el jueves, incluso con una subida del 1,1% al día siguiente, sigue teniendo una brecha evidente respecto a su posición anterior.
Tras dos jornadas de intensa volatilidad, los mercados estadounidenses se encuentran en una encrucijada. Todo el relato que impulsó la subida de las acciones tecnológicas de IA durante los últimos meses se enfrenta ahora a una dura prueba de la realidad. La liquidación del apalancamiento a corto plazo podría estar llegando a su fin, pero el juego de medio plazo que subyace a cuestiones como la implementación de las políticas industriales y el retorno de la inversión en IA apenas acaba de entrar en aguas profundas.