Autor: Gelong
Las elecciones de medio mandato de Estados Unidos han concluido, y la "ola azul" del Partido Demócrata arrasó en ambas cámaras del Congreso, mientras que también se llevó de paso las gobernaciones de Texas, Georgia y otros estados que son centros clave para los centros de datos de IA.
El sector global de potencia de cómputo de IA cayó de inmediato en respuesta, las acciones de chips del Nasdaq fueron diezmadas, el Nikkei bajó, y las acciones A y las acciones de Hong Kong tampoco se salvaron.
Pero curiosamente, tras la caída, las reacciones de los gobiernos de todo el mundo fueron de escalas completamente diferentes.
Otros mercados cayeron, no se celebraron reuniones de emergencia, y ningún funcionario importante hizo declaraciones.
Solo Corea del Sur: el Viceprimer Ministro y Ministro de Finanzas celebró una reunión de emergencia del mercado, el Presidente de la Comisión de Servicios Financieros estuvo presente, y el Vicegobernador del Banco de Corea asistió; tras la reunión anunciaron: se eximiría durante tres meses la obligación de mantenimiento del ratio de garantía de financiación crediticia del 140% para las casas de valores.
Ese mismo día, la Bolsa de Corea activó el mecanismo de interruptor automático Sidecar, suspendiendo la venta programática.
¿Por qué entró en pánico Corea del Sur de esta manera?
¿No pueden aguantar?
Primero, veamos un conjunto de datos.
Según estadísticas de KOSCOM, una subsidiaria de la Bolsa de Corea, en el mes previo al desplome, es decir, del 6 de octubre al 5 de noviembre, los inversores individuales surcoreanos compraron netamente Samsung Electronics por 5,83 billones de wones y compraron netamente SK Hynix por 3,36 billones de wones.
Estas dos cifras ocuparon el primer y segundo lugar entre todas las acciones cotizadas y ETF de Corea del Sur.
¡Atención a la ventana temporal!
Esto no fue seguir la tendencia cuando la fiebre de la IA comenzó a principios de año, esto fue comprar en el fondo en la víspera del desplome.
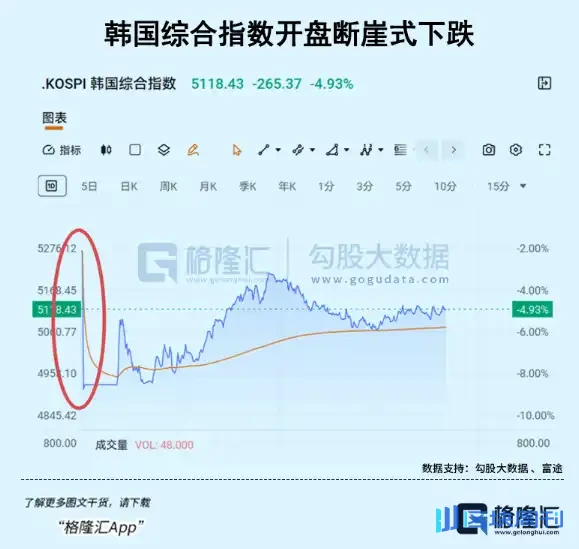
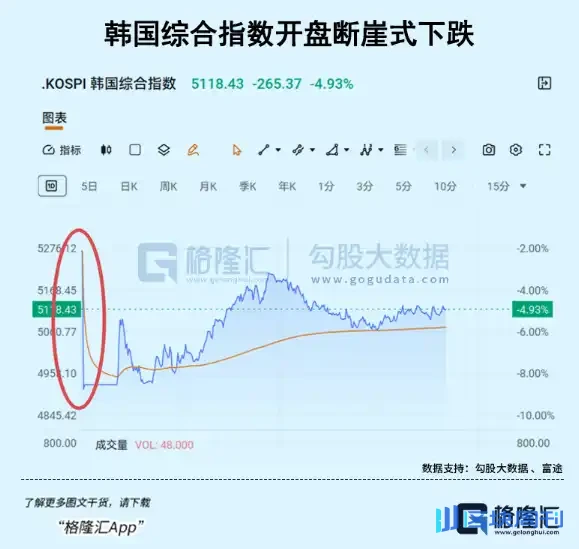
El 5 de noviembre, el KOSPI ya había caído un 5,28%, y los inversores minoristas seguían entrando con fuerza.
Al día siguiente en la apertura, el KOSPI rompió directamente los 5000 puntos.
¿Cuál es la naturaleza de este dinero?
El término que los propios medios surcoreanos utilizan es: Ejército de Hormigas.
Detrás, una gran cantidad es dinero prestado.
Los inversores minoristas surcoreanos son conocidos globalmente por su agresivo apalancamiento, y los ETF apalancados de una sola acción son su herramienta más práctica.
En julio de este año, la Comisión de Servicios Financieros de Corea del Sur ya se vio obligada a actuar:
El umbral de margen para los ETF apalancados de una sola acción se elevó de una vez de 10 millones de wones a 30 millones, se suspendieron las cotizaciones de nuevos productos y se prohibió la publicidad.
Para agosto, añadieron más:
Los nuevos inversores minoristas que quieran operar con ETF apalancados primero deben realizar 5 días de trading simulado, totalizando 5 horas; de lo contrario, no pueden abrir una cuenta.
Los reguladores ya estaban así de ansiosos en julio, ¿y eso qué demuestra?
Demuestra que las posiciones apalancadas de los inversores minoristas, ya habían crecido tanto que incluso las autoridades tenían miedo.
Los datos del Instituto de Mercados de Capital de Corea son aún más directos:
A mediados de junio, los inversores individuales habían comprado netos acumulativamente ETF apalancados de una sola acción por un monto de 8,2 billones de wones, lo que representa el 60% de los activos bajo gestión de dichos productos.
En otras palabras, el 60% del dinero en los ETF apalancados pertenece a inversores minoristas.
Luego, en la caída de julio, los 14 ETF apalancados de una sola acción que siguen a Samsung y Hynix vieron sus activos bajo gestión reducirse directamente de 15,9 billones a finales de junio a 9,3 billones, evaporándose un 41%.
Los cuatro productos líderes sufrieron pérdidas de valoración de 8,8 billones de wones en menos de dos semanas.
Esto no es un retroceso, esto es posiciones apalancadas enterradas vivas.
Por encima de los inversores minoristas, hay otra capa.
El Servicio Nacional de Pensiones de Corea del Sur, el tercer fondo de pensiones soberano más grande del mundo, es el dinero de jubilación de los surcoreanos.
¿Qué tan fuertemente está posicionado en Samsung y Hynix?
Al 15 de octubre,las287 empresas cotizadas en las queel NPSposeeel 5% o más vieron caer el valor de mercado de susparticipaciones desde515 billones de wones a finales dejuniohasta333 billones de wones, una contracción de182 billones de wones, equivalente a aproximadamente1370 cientos de millones de dólares estadounidenses.
El KOSPIacababa de alcanzar un máximo histórico de cierre de9114 puntos el22 de junio, y a mediados de octubre ya había caído un 39%.Las participaciones del NPSfueron arrastradas hasta abajo desde el máximo, y no salió.
Así que la situación que enfrenta el gobierno surcoreano es:
Millones de inversores minoristas entraron con apalancamiento en el máximo, el fondo de pensiones nacional está fuertemente sobreponderado en el mismo lote de acciones y profundamente atrapado,y un puñado de accionesrepresentanla mitad del valor de mercado del KOSPI.
En este punto llegó la noticia desde el lado estadounidense de que el Partido Demócrata quiere bloquear la energía y las aprobaciones de los centros de datos,la expansión de la potencia de cómputo de IA puede desacelerarse,los precios de las accionesno pueden sostenerse,y luego viene una reacción en cadena negativa.
Si esta reacción en cadena no puede cortarse a tiempo, el siguiente pasoes una corrida de liquidez.
La exención del gobierno surcoreano a las firmas de valores de la obligación de ratio de garantía de margen se trata precisamente de cortar este ciclo.
¿Por qué?
El mercado bursátil de Corea del Sur esencialmente no essolo un mercado de capitales,sino tambiénun amplificador del sentimiento social.
La fiebre nacional por la compra de acciones en Corea del Sur es famosa en todo el mundo.
Desde principios de este año, gracias a captar con precisión el viento de cola de los chips de memoria de IA,millones de surcoreanos comunes han apostado los salarios que ahorraron durante años, su dinero para el matrimonio e incluso fondos prestados endos acciones nacionales.
Peroeste tipo de sentimiento, enla lógica política de Corea del Sur,es un asunto de muy alto riesgo.
Los políticos surcoreanossaben mejor que nadie queuna vez queel mercado de valores se desploma,el tsunami de opinión pública resultante es más directo que cualquier crisis diplomática.
Hay otra capa, que eselwon coreano.
Corea del Sur es una economía pequeña y abierta, y el won coreano no es una moneda de refugio seguro.
Cuando elrisk-off global golpea, el capital extranjero se retira del mercado de valores surcoreano más rápido que nadie, y al retirarse vende wones coreanos y compra dólares estadounidenses, y el tipo de cambio se desploma junto con ello.
Corea del Sur es también un país que depende casi por completo de las importaciones para energía y materias primas, por lo que una vez que el won coreano se deprecia, la inflación importada inmediatamente asoma la cabeza.
Las acciones caen+ la moneda se deprecia + la inflación sube, esta combinación de triple golpe es fatal para una economía del tamaño de la de Corea del Sur.
Aquí hay además una capa adicional de lógica, a saber, la importancia del capital extranjero para el mercado de valores surcoreano.
A junio de2026, los inversores extranjeros poseían alrededor del37,8%—38,9%del valor de mercado total del mercado de valores surcoreano, de los cuales los inversores estadounidenses representaban alrededor del42%de las tenencias extranjeras.
Las tenencias extranjeras en acciones tecnológicas centrales como Samsung Electronics ySKHynix habían superado durante mucho tiempo el60%, y a principios deagostoseguían siendo de alrededor del46,70%y50,84%respectivamente,soloparaprincipiosdeoctubrehabíancaídoa46,38%y49,59%.
En términos de escala de negociación, esta dependencia se amplifica hasta el extremo.
A14de octubre, los inversores extranjeros habían vendido neto acumulativamente alrededor de203,7billones de wones en el mercado principal KOSPI de Corea del Sur este año, de los cuales solo Samsung Electronics ySKHynix fueron vendidos netos por alrededor de176billones de wones, lo que representa el86%de las ventas extranjeras totales; este año el capital extranjero retiró alrededor de1310cientos de millones de dólares estadounidenses del mercado de valores surcoreano, la mayor cantidad entre los principales mercados asiáticos.
El capitalnacional de Corea del Sur es limitado,y sin la ayuda del capital extranjero sería difícil tener el repunte loco visto en la primera mitad del año, pero el capital extranjero puede entrar y también puede salir; las acciones surcoreanas son solo su lugar de arbitraje, de ninguna manera su destino final.
Más grave aún, los inversores minoristas e institucionales surcoreanos son menos sensibles que el capital extranjero; este último tiene la capacidad de acechar cuando el mercado está bajo, mientras que los primeros a menudo entran solo después de que el mercado ya ha subido, y una vez que el capital extranjero se retira, se convierten en los que se quedan con la bolsa en la cima.
Así que cuando los funcionarios del gobierno surcoreano salen a hablar, no solo le hablan a los inversores minoristas sino aún más al capital extranjero:
¡No corran, los fundamentos están bien, podemos sostenerlo!
Detonación profunda
En última instancia, las elecciones de mitad de mandato de EE. UU. son solo una cerilla, y la estructura económica de Corea del Sur es larazón fundamentalde que el fuego se saliera de control.
En comparación,Japón tiene automóviles, maquinaria de precisión y empresas comerciales generales; si el TOPIX cae, Toyota y Sony no colapsarán juntos.
EE. UU. tiene el mercado de demanda interna y el ecosistema tecnológico más grandes del mundo,incluso siel Nasdaq cae, los precios de las acciones de Apple,Microsoft,Google,y meta no se reducirán a la mitad todos al mismo tiempo.
¿Y Corea del Sur?
No es que no tenga otras industrias, pero su dependencia de los semiconductores es simplemente demasiado grande.
En2025, las exportaciones de semiconductores de Corea del Sur fueron de1734cientos de millones de dólares estadounidenses, lo que representa el24,4%del total de exportaciones de Corea del Sur.
Enenerode 2026, la proporción de las exportaciones de semiconductores de Corea del Sur en el total de exportaciones superó por primera vez el30%, alcanzando el31,2%.
Paramayo, esta cifra había saltado al42,3%, un máximo histórico.
A principios de octubre, la proporción de semiconductores en las exportaciones se acercó aún más al47%.
En otras palabras, el crecimiento de las exportaciones de Corea del Sur está casi enteramente sostenido por los chips,y todas las demás categorías en conjunto se están contrayendo.
Observando datos más detallados,dentro de las exportaciones de semiconductores de Corea del Sur, los chips de memoria representan el75%, los semiconductores de sistema representan solo el20%, y las obleas y componentes representan el5%.
Aquí hay otro dato:el incrementodel PIB.
En el tercer trimestre de2026, elPIBde Corea del Sur creció1,0% intertrimestral, casi tres veces la previsión anterior del banco central,y los ordenadores y equipos electrónicos, incluidos los semiconductores, contribuyeron con aproximadamente el60%delincrementodel PIB,de los cualesel 50%fue aportado por laindustriade semiconductores.
La mitad del crecimiento económico trimestral de un país proviene de una sola industria.
Y los productos de esta industriaestánaltamente concentrados en chips de memoria, con clientes altamente concentrados entre los gigantes tecnológicos estadounidenses, y la demanda altamente vinculada al ciclo degasto de capitalen IA.
Los datos de Morgan Stanley muestran que en las exportaciones de Corea del Sur a Estados Unidos, la proporción de automóviles cayó del36%en2024al13%, mientras que la proporción de semiconductores se disparó del10%al28%.
Morgan Stanley inclusocalifica directamente las exportaciones de Corea del Sur a Estados Unidos como un indicador adelantado de la inversiónestadounidenseen IA,con las exportaciones surcoreanas adelantándose uno o dos meses a los indicadores de inversión en equipos de Estados Unidos.
Cuanto más estrecho es este vínculo, mayor es el impacto para Corea del Sur cuando la política estadounidense cambia.
Conclusión
Frente a los mismos vientos en contra de la política, los mercados bursátiles cayeron bruscamente.
Peromira,los otros mercadoscayeron, sí cayeron,perosiguieron cotizando y siguieron cubriendo riesgos.
SoloCorea del Sur cayó,y el viceprimer ministro salió a celebrar reuniones, el comité financiero salió a emitir declaraciones, la bolsa cortó la conexión, y se dijo a las corredurías que no permitieran la liquidación.
Esto no es rescatar el mercado, esto es apagar un incendio.
El resultado de apostar en exceso por una sola industria exportadora es quecuando Estados Unidos estornuda, Corea del Surse resfríagravemente.
Además,esta vez Estados Unidos no está estornudando, está apuntando alpunto vital de la infraestructurade IA,ypropinando una patada feroz.
Dime— si Corea del Sur no está entrando en pánico, ¿quién lo está?