Autor: Marc Arjoon, CFA (@marcarjoon)
Compilado por: Shenchao TechFlow
Introducción de Shenchao:La industria cripto ha debatido durante mucho tiempo los anclajes de valoración de las blockchains públicas: ¿son los ingresos por comisiones del protocolo (REV), el número de direcciones activas, el volumen de negociación de DEX, o la ley de efectos de red la que puede explicar el rendimiento de la capitalización de mercado de las blockchains públicas? El analista financiero certificado (CFA) Marc Arjoon proporciona una prueba de datos detallada mediante un análisis de regresión de series temporales de los principales activos de Capa 1 durante varios años.
La investigación empírica muestra que, a corto plazo, las fluctuaciones de precios de todas las Capas 1 principales siguen estando dominadas por el coeficiente Beta de Bitcoin. En términos de valoración a largo plazo, Ethereum se ha desvinculado por completo de sus propios ingresos del protocolo, y la valoración en cadena muestra características altamente correlacionadas con el valor total bloqueado (TVL) y la oferta de stablecoins, lo que refleja que el mercado actualmente tiende a ver los tokens de blockchain pública como activos monetarios que compiten por liquidez, en lugar de empresas tradicionales de descuento de flujos de efectivo.
Mecanismo de fijación de precios a corto plazo: los tokens de Capa 1 están esencialmente dominados por el coeficiente Beta de Bitcoin
La conclusión breve es: dentro de cualquier horizonte de inversión que interese a los traders, el rendimiento comercial de los tokens de Capa 1 está esencialmente determinado por el coeficiente Beta de Bitcoin.
Realicé un análisis de regresión de los cambios logarítmicos mensuales en la capitalización de mercado de cada Capa 1 frente a Bitcoin, y luego agregué cuatro datos de series temporales en cadena: ingresos reales del protocolo denominados en tokens nativos (REV), direcciones activas, volumen de negociación de DEX y oferta de stablecoins.
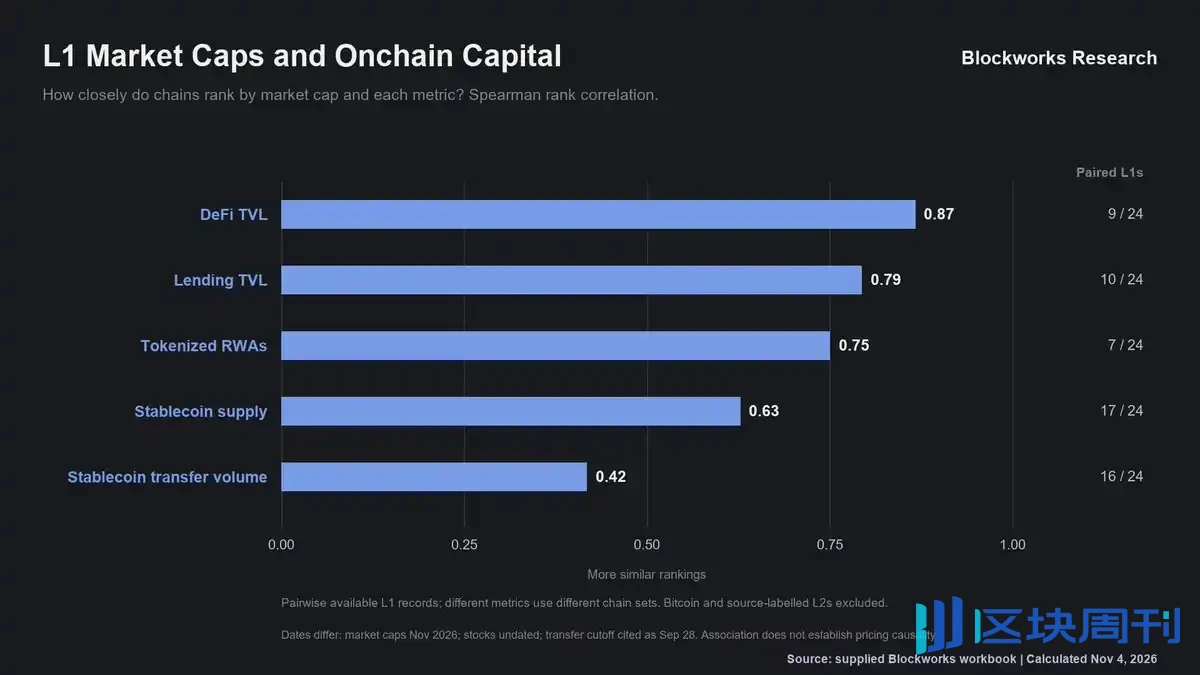
Gráfico: Análisis de regresión de cambios en la capitalización de mercado de L1 frente a Bitcoin y métricas en cadena
La ilusión de la denominación en USD: la desconexión entre los tokens nativos y los ingresos reales del protocolo
Visto más a fondo, las métricas denominadas en USD a menudo tienden a embellecer los fundamentos. Esto se debe a que cuando los precios de los tokens suben, las comisiones pagadas en tokens nativos parecen mayores en términos de USD, y el valor total bloqueado (TVL) es en gran medida meramente el resultado de los tokens nativos calculados a capitalización de mercado.
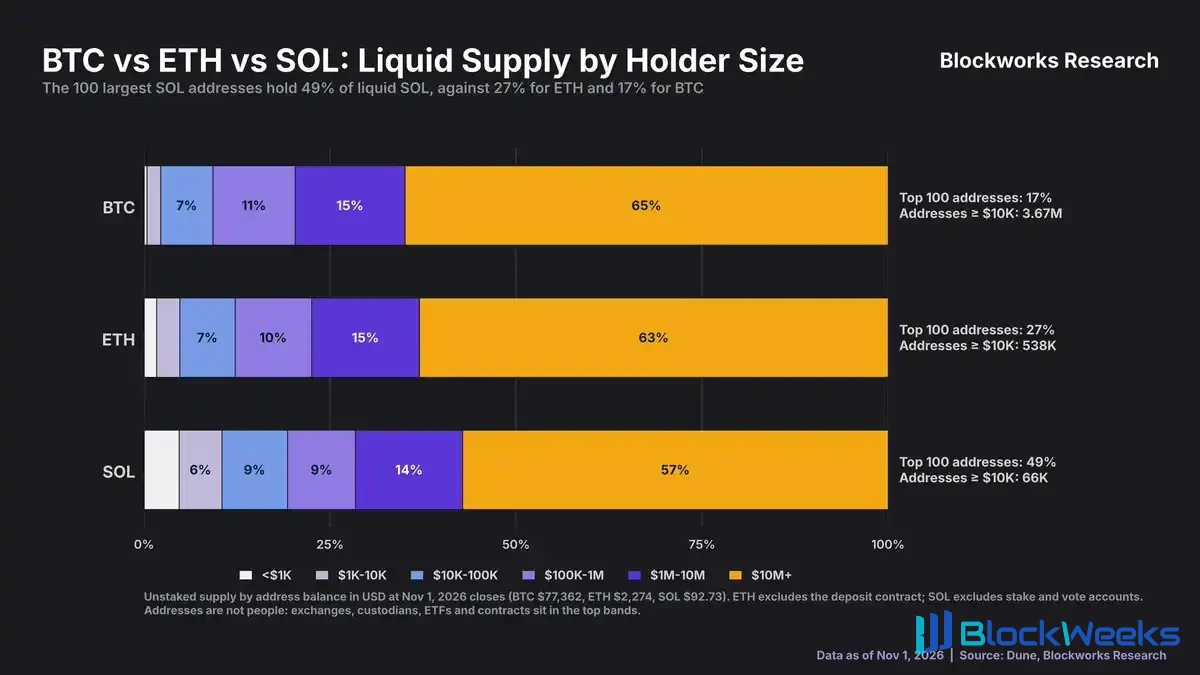
Gráfico: Comparación de ingresos reales del protocolo bajo denominación en token nativo y denominación en USD
La desvinculación de ingresos de Ethereum: diseño de política, no un colapso de la demanda
Ethereum es el caso más obvio de desvinculación entre los ingresos reales del protocolo (REV) y la capitalización de mercado de la red.
En la semana de la actualización Dencun, los ingresos reales acumulados del protocolo de Ethereum durante los últimos 12 meses fueron de 100 millones de USD, y para agosto de 2025 habían caído a 100 millones de USD, una disminución del 60%.
Sin embargo, al mismo tiempo, su capitalización de mercado aumentó a contracorriente, escalando de 100 millones de USD a 100 millones de USD. Esta es una elección activa de diseño de política, no un colapso de la demanda real. La introducción de las tarifas Blob y el aumento del límite de Gas tenían originalmente la intención de reducir el precio del espacio de bloque de Capa 1.
El repunte del precio de Ethereum en 2025 dependió principalmente de los ETF al contado y de la demanda de asignación de las tesorerías de las empresas cotizadas.

Gráfico: La tendencia de desacoplamiento entre los ingresos del protocolo de Ethereum y su capitalización de mercado durante los últimos 12 meses
El fenómeno de resonancia de Solana: los ingresos del protocolo y la capitalización de mercado se mueven en sincronía
Solana es un representante típico de las dos curvas de ingresos del protocolo y capitalización de mercado de la red que fluctúan en sincronía.
Desde enero de 2023, los ingresos del protocolo de Solana de los últimos 12 meses y su capitalización de mercado han crecido ambos alrededor de 15 veces, y alcanzaron su punto máximo en la misma semana, con 100 millones de USD y 100 millones de USD respectivamente.
Desde entonces, ambas métricas han disminuido en sincronía, y ahora han bajado a 100 millones de USD y 100 millones de USD respectivamente.

Gráfico: La tendencia sincronizada de los ingresos del protocolo de Solana y su capitalización de mercado durante los últimos 12 meses
Direcciones activas y volumen de negociación: correlación débil y divergencia cíclica
Luego examiné las direcciones activas y el volumen de negociación de los intercambios descentralizados (DEX). A lo largo de un ciclo completo, las direcciones activas y la capitalización de mercado muestran una tendencia de co-deriva, y este fenómeno es más claro en Solana y TRON.
Sin embargo, a nivel semanal, esta correlación se debilita significativamente, y existen enormes divergencias.
Desde enero de 2022, el número de direcciones activas en Ethereum ha crecido un 26%, pero su capitalización de mercado ha caído un 34%; mientras que el número de direcciones activas en Solana ha crecido 17 veces, pero su capitalización de mercado ha aumentado solo un 17%.

Gráfico: Comparación de las tendencias cíclicas entre direcciones activas y capitalización de mercado
El volumen de negociación de DEX sigue a la capitalización de mercado más de cerca que el recuento de direcciones, especialmente en Solana, donde ambas métricas partieron de sus mínimos de 2023 y alcanzaron su punto máximo juntas.
Pero debe tenerse en cuenta que el volumen de negociación de DEX está denominado en dólares estadounidenses, por lo que parte del ajuste es aportado por las fluctuaciones de precio de los propios tokens. A medida que los activos tokenizados aumenten su participación en el volumen de negociación, podemos comprobar más a fondo si esta relación sigue manteniéndose.

Gráfico: Tendencia de seguimiento del volumen de negociación de DEX y la capitalización de mercado
Poniendo a prueba la ley de Metcalfe: el valor de la red se aproxima a la raíz cuadrada del recuento de direcciones
La ley de Metcalfe proporciona un modelo clásico para evaluar estas Layer 1. La ley establece que el valor de la red es proporcional al cuadrado del número de usuarios (exponente de 2).

Gráfico: Ajuste del valor de la red bajo la Ley de Metcalfe
El ajuste de la capitalización de mercado frente a las direcciones activas arroja un exponente de elasticidad de 0,56 en Ethereum y de 0,62 en Solana y BNB. Por lo tanto, el valor real escala más estrechamente con la raíz cuadrada del número de direcciones que con el cuadrado.

Gráfico: Ajuste del coeficiente de elasticidad de la capitalización de mercado respecto a las direcciones activas
El problema central es que la tasa de crecimiento de las direcciones activas se ralentizará gradualmente a medida que la red se desarrolle, y no se trata solo de una cuestión de la magnitud del exponente.
Desde enero de 2016, las direcciones activas de Bitcoin solo han crecido 1,3 veces, mientras que su capitalización de mercado ha crecido 252 veces. Ethereum no se ha apartado de este patrón: desde febrero de 2018, sus direcciones activas han crecido 2,6 veces, su capitalización de mercado ha crecido 4,5 veces, y los cambios en las direcciones activas explicaron el 84% de los cambios en la capitalización de mercado. El ciclo actual de Solana es más corto, pero en general sigue una trayectoria similar.

Gráfico: Comparación a largo plazo de la tasa de crecimiento de direcciones activas y el múltiplo de capitalización de mercado
Prueba de los múltiplos de valoración de cadenas públicas: fracaso de la reversión a la media y poder predictivo de los ingresos
A continuación, probé seis múltiplos de valoración en estas cadenas: el múltiplo de Metcalfe, el múltiplo de Odlyzko (usuarios multiplicados por el logaritmo natural), el NVT basado en el volumen de transferencia de stablecoins, la capitalización de mercado respecto al volumen de negociación de DEX, la capitalización de mercado respecto a los ingresos del protocolo (Mcap/REV) y la capitalización de mercado respecto a la oferta total de stablecoins.
Un modelo de valoración prácticamente utilizable requiere que su múltiplo revierta a la media de forma fiable y que prediga eficazmente los rendimientos futuros cuando se encuentra en el rango de infravaloración.
Sin embargo, las pruebas muestran que ninguno de los múltiplos exhibe de forma estable características de reversión a la media. La capitalización de mercado respecto a los ingresos del protocolo (Mcap/REV) es el único indicador que puede predecir rendimientos positivos en las próximas 13 semanas cuando se encuentra en percentiles de valoración bajos en múltiples cadenas públicas (Ethereum y TRON).

Gráfico: Comparación del rendimiento predictivo de seis múltiplos de valoración comunes de cadenas públicas
Diferencias en la estructura de tenedores: capital asentado y base de tenencia a largo plazo
A juzgar por el comportamiento de tenencia de los tenedores, ninguna Layer 1 tiene una base de tenedores a largo plazo tan profunda como Bitcoin.
Incluso incluyendo el staking nativo, solo el 4% de la oferta de Solana y solo el 10% de la oferta de Ethereum han permanecido sin moverse durante más de tres años, mientras que la proporción correspondiente de Bitcoin sin moverse a largo plazo es tan alta como el 42%.

Gráfico: Comparación de la proporción de suministro de tokens mantenida durante más de 3 años
Al mismo tiempo, las 100 direcciones de Solana no apostadas con mayores tenencias controlan el 49% del SOL en circulación, mientras que las 100 principales direcciones de Ethereum poseen el 27%, y Bitcoin el 17%.
En términos del número de direcciones que poseen un valor de 10.000 dólares o más, Solana tiene solo alrededor de 66.000, mientras que Ethereum tiene 538.000 y Bitcoin tiene 3,67 millones (esto puede reflejar más bien las diferencias en la capitalización de mercado total de cada activo).

Gráfico: Concentración de tokens líquidos no apostados y distribución de direcciones de grandes tenedores
El verdadero ancla de precios de Ethereum: la escala de capital de sus pares más que la actividad en cadena
Centrándonos en Ethereum, un fenómeno interesante es que su mecanismo de fijación de precios opera en relación con la escala de capital de sus competidores, en lugar de basarse en la actividad pura en cadena.
Dentro del grupo de comparación de las principales blockchains públicas, Ethereum representa el 59% de la cuota de capitalización de mercado total, el 53% del suministro de stablecoins, el 60% del volumen de transferencias de stablecoins, el 70% del TVL de DeFi, el 75% de los activos del mundo real tokenizados (RWA) y el 76% del TVL de los protocolos de préstamo.
En contraste, la cuota de Ethereum en direcciones activas y en el número de transacciones en cadena es mucho menor, de solo el 5% y alrededor del 1%, respectivamente.

Gráfico: Comparación de la cuota de acumulación de capital de Ethereum frente a la cuota de actividad entre blockchains públicas pares
Prueba de correlación entre cadenas: el valor total bloqueado y las stablecoins impulsan la clasificación por capitalización de mercado
Este patrón se mantiene en general entre las diferentes blockchains públicas. Cuando se clasifican por capitalización de mercado, las clasificaciones de las diversas blockchains públicas coinciden estrechamente con sus clasificaciones en valor total bloqueado (TVL) (coeficiente de correlación de rangos de Spearman de 0,87), y también muestran una fuerte correlación con las clasificaciones de suministro de stablecoins (0,63).
Sin embargo, el coeficiente de correlación entre las clasificaciones de capitalización de mercado y el número de transacciones en cadena es de solo 0,17, y con el número de direcciones activas de solo 0,45, lo que muestra una asociación extremadamente débil.

Gráfico: Análisis de correlación de rangos de la capitalización de mercado con el TVL, el suministro de stablecoins y la actividad transaccional
Cabe señalar que en la composición actual del TVL en Ethereum, el propio ETH ya no representa la gran mayoría, lo que reduce enormemente la autocorrelación de esta métrica y la hace más valiosa como referencia.

Gráfico: Evolución de la composición de activos del valor total bloqueado en Ethereum
Aunque esto es solo una clasificación transversal y no un modelo causal completo, se alinea estrechamente con los resultados de las regresiones de series temporales (incluso cuando se ejecutan sobre una muestra de más de 40 cadenas de bloques públicas).
Otra diferencia notable radica en la composición estructural de los tenedores de tokens. Los ETF al contado y las tesorerías de empresas que cotizan en bolsa poseen actualmente el 11,9% del suministro total de Ethereum, aproximadamente a la par del 12,2% de Bitcoin, y significativamente superior al 7,9% de Solana.

Gráfico: Proporción del suministro de cada token en manos de ETF al contado y tesorerías de empresas que cotizan en bolsa
Reflexiones finales sobre la valoración de blockchains públicas: competir por el atributo de activo monetario de acumulación de capital
La idea central definitiva es que los impulsores de la valoración de la Capa 1 dependen en menor medida de cuánta actividad de interacción en cadena procesa la red, y en mayor medida de cuánto capital puede atraer y acumular.
Bitcoin sigue siendo la fuerza dominante que impulsa las fluctuaciones de precios a corto plazo. Al menos por ahora, cuando el mercado valora los activos de Capa 1, los considera menos como negocios que obtienen beneficios de los flujos de efectivo por comisiones y más como activos monetarios que compiten por la acumulación de capital y la cuota de liquidez.