Autor: tranks (@heytranks, datos proporcionados por Bonanza Lab)
Recopilado por: Shenchao TechFlow
Introducción de Shenchao: Como uno de los centros globales con el comercio minorista de criptomonedas más activo, las tendencias de cotización del mercado de negociación en won surcoreano (KRW) de Corea del Sur han tenido históricamente un efecto de desbordamiento de liquidez significativo en los mercados secundarios globales. Sin embargo, desde la implementación de la Ley sobre la Presentación e Uso de Información de Transacciones Financieras Específicas en 2021 y la formación de la Alianza de Intercambios de Activos Digitales (DAXA) por parte de los cinco principales intercambios, los estándares de cotización del mercado coreano están experimentando cambios institucionales profundos.
Las estadísticas detalladas del think tank de datos on-chain Bonanza Lab sobre Upbit, Bithumb, Coinone, Korbit y Gopax muestran que la proporción de cotizaciones exclusivas de Corea de altcoins se desplomó del 85% a un solo dígito después de que la regulación entrara en vigor, mientras que los activos con más de dos años de historial de negociación maduro en intercambios extranjeros principales se han convertido en el foco de revisión. Aunque esta evolución regulatoria ha reducido significativamente el riesgo de advertencia de inversión y de exclusión de cotización, también ha debilitado los ingresos por comisiones de negociación aportados por los repuntes del primer día, obligando a los intercambios coreanos a explorar el final del camino de la transformación empresarial.
El marco regulatorio toma forma gradualmente, la proporción de cotizaciones exclusivas de Corea cae significativamente
A medida que el marco regulatorio de criptomonedas de Corea del Sur se ha establecido y mejorado gradualmente, la proporción de cotizaciones puramente exclusivas de Corea ha caído drásticamente.
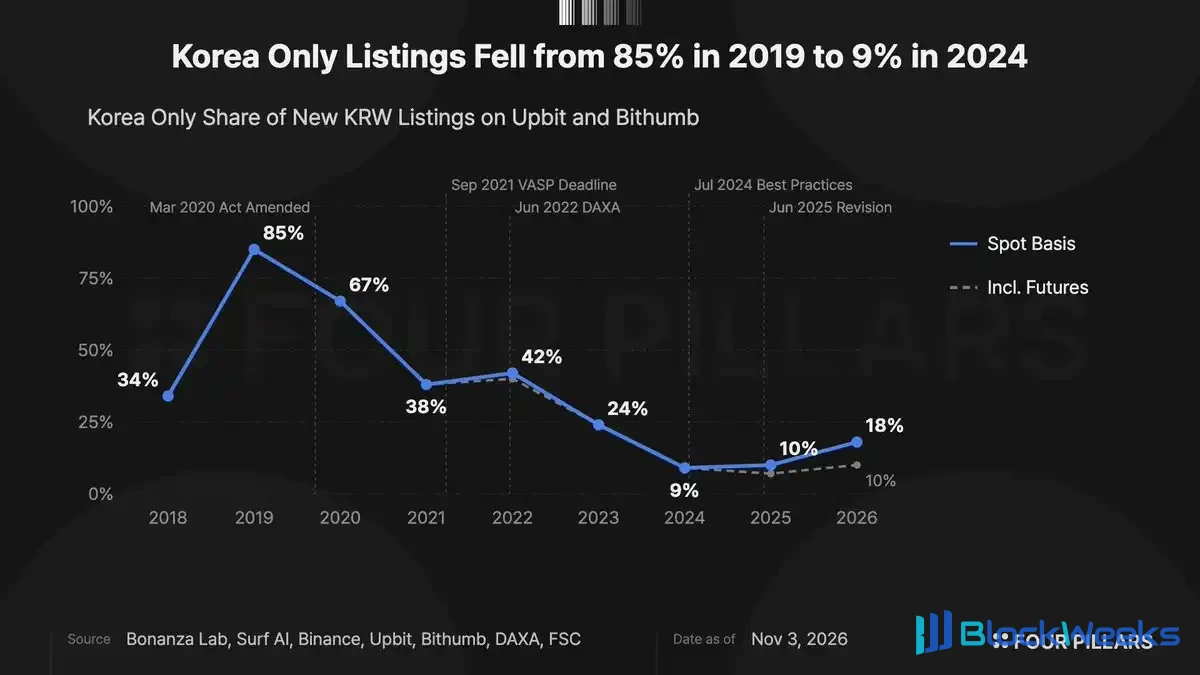
Gráfico: Tendencia de la proporción de cotizaciones exclusivas de Corea entre los cinco principales intercambios en won coreano (2019 a 2026)
El gráfico anterior muestra la evolución de la proporción de activos puramente exclusivos de Corea entre los nuevos pares de negociación en won coreano en las cinco plataformas reguladas de negociación en won coreano (KRW): Upbit, Bithumb, Coinone, Korbit y Gopax.
Esta proporción cayó significativamente del 85% en 2019 al 9% en 2024. Al comparar esto con los hitos de desarrollo de la regulación de activos virtuales de Corea del Sur, la trayectoria de la evolución institucional es muy clara.
Este cambio comenzó con la Ley sobre la Presentación e Uso de Información de Transacciones Financieras Específicas (denominada Ley de Información Financiera Específica). La ley entró en vigor en marzo de 2021 y exigía que las plataformas de negociación completaran el registro oficial de declaración con nombre real antes de septiembre de 2021.
Para el mercado en won coreano, obtener cuentas verificadas con nombre real de bancos se convirtió en un requisito legal obligatorio, y los intercambios tuvieron que implementar estrictamente estándares de cumplimiento de prevención de lavado de dinero (AML) de nivel de finanzas tradicionales. Se estima que estos estándares de cumplimiento remodelaron directamente las decisiones de cotización de los intercambios.
De hecho, el número de cotizaciones puramente exclusivas de Corea cayó drásticamente de 19 por trimestre a solo 3 en el tercer trimestre de 2021 (el trimestre de la fecha límite de declaración de registro), después de lo cual los objetivos de cotización en el mercado coreano se desplazaron completamente hacia activos que ya tenían historial de negociación en el extranjero.
Lo que siguió fueron los estándares de revisión de cotización comúnmente seguidos por los intercambios. En 2022, los cinco intercambios en won coreano formaron conjuntamente la Alianza de Intercambios de Activos Digitales (DAXA) y formularon directrices de revisión unificadas, cuyos estándares de mejores prácticas de cotización entraron oficialmente en vigor en julio de 2024.
Aunque las directrices no hacen de la cotización en el extranjero un requisito previo absoluto y obligatorio, estipulan que los activos negociados durante más de dos años en intercambios extranjeros conformes pueden considerarse como que cumplen automáticamente los requisitos básicos de revisión, como los libros blancos y la divulgación de información.
En 2026 (a octubre), aunque la proporción de cotizaciones puramente exclusivas de Corea se recuperó ligeramente hasta el 18%, si se excluyen los activos que cotizaron por primera vez en mercados de futuros en el extranjero, la proporción real se mantiene en un nivel muy bajo del 10%.
El total de cotizaciones crece a contracorriente, con el momento de entrada ajustado dinámicamente según los ciclos del mercado
Aunque la proporción de cotizaciones puramente exclusivas de Corea se ha reducido significativamente, esto no significa que el número total de cotizaciones en los exchanges coreanos esté disminuyendo.

Gráfico: Número de nuevas cotizaciones en el mercado del won coreano y distribución de la estructura temporal de negociación en el extranjero
Las estadísticas muestran que el número total de nuevas cotizaciones en los mercados del won coreano de las dos plataformas principales, Upbit y Bithumb, aumentó de 43 en 2022 a 116 en 2023, alcanzó 125 en 2024 y ascendió a 238 en 2025.
El tiempo que un activo cotizó en el extranjero antes de entrar en el mercado coreano muestra una alta correlación cíclica con las condiciones generales del mercado.
En 2025, cuando Bitcoin estaba cerca de máximos históricos en términos de won coreano, hasta 111 activos fueron introducidos rápidamente en el mercado coreano dentro de los 30 días posteriores a su cotización en el extranjero, lo que representó el 47% del total de cotizaciones de ese año.
En marcado contraste, en 2026, los activos maduros que habían cotizado en el extranjero durante más de un año se convirtieron en la principal fuerza de las nuevas incorporaciones, con un total de 52 (31%), e incluso tokens veteranos que habían cotizado en el extranjero durante más de seis años (como CRV y RSR) fueron introducidos oficialmente en el mercado coreano durante este período.
Por lo tanto, las prácticas de cotización de los exchanges coreanos han cambiado significativamente: por un lado, se adhieren al marco de acceso centrado en activos ya cotizados en el extranjero establecido durante el período de formación regulatoria; por otro lado, adelantan o retrasan flexiblemente el momento específico de cotización según la temperatura del mercado secundario.
Mejora la estabilidad posterior a la cotización, la tasa de exclusión por incumplimiento de activos maduros del extranjero cae significativamente
A medida que la proporción de activos con una base de negociación en el extranjero sigue aumentando, la estabilidad general de los tokens después de su cotización en Corea también ha mejorado significativamente.

Gráfico: Cambios en la proporción de activos incluidos en advertencia de inversión o excluidos dentro de los dos años posteriores a la cotización
La proporción de activos incluidos en la lista de "advertencia de inversión" de los exchanges o anunciados para terminar su negociación (excluidos) dentro de los dos años posteriores a la cotización disminuyó de manera constante del 24% para la cohorte de cotizaciones de 2020 al 10% para la cohorte de 2024.
Los activos con diferentes atributos de cotización muestran una divergencia extremadamente significativa en el desempeño del riesgo. Entre todos los activos cotizados entre 2020 y 2024, 44 de los 148 tokens puramente de primera cotización nacional (30%) fueron incluidos en advertencia o excluidos dentro de dos años; mientras que para los activos que cotizaron por primera vez en el extranjero, solo 26 de 279 (9%) experimentaron tales situaciones, con una tasa de advertencia por incumplimiento inferior a un tercio de la de los tokens de primera cotización nacional.
Tiempo de incubación en el extranjero y resiliencia del precio: la volatilidad del precio en el primer mes tiende a aplanarse
Al mismo tiempo, el tiempo que un activo ha cotizado en el extranjero ha tenido un impacto decisivo en su trayectoria de precio en el mercado secundario después de su cotización en Corea del Sur.

Gráfico: Comparación de la caída mediana del precio 30 días después de la cotización para activos con diferentes historiales de negociación en el extranjero
Según la mediana estadística, aquellos activos que fueron introducidos urgentemente en Corea del Sur dentro de los 30 días posteriores a su cotización en el extranjero experimentaron una caída de precio mediana de hasta el 39% dentro de los 30 días posteriores a su cotización en Corea del Sur; en cambio, los activos maduros con más de un año de historial de negociación en el extranjero experimentaron una caída de precio mediana de solo el 7% a los 30 días de su cotización.
En resumen, los activos que se negociaron por primera vez en el extranjero tienen una menor probabilidad de ser incluidos en advertencia de inversión o de ser excluidos de cotización tras su listado en Corea del Sur; y entre estos activos, cuanto más largo sea el tiempo de incubación en el extranjero, menor será la caída de precio en el período inicial tras su cotización en Corea del Sur.
Debido a que las directrices de cotización de mejores prácticas reducen efectivamente la carga de revisión para dichos activos maduros, incluso si los calendarios de cotización se ajustan dinámicamente según las condiciones del mercado alcista y bajista, el enfoque de cotización de las bolsas surcoreanas probablemente seguirá anclado a largo plazo en activos maduros con largos historiales de negociación en el extranjero.
Nuevos desafíos para las bolsas: enfriamiento de la liquidez y transformación de ingresos más allá de las cotizaciones
Sin embargo, un modelo de cotización que prioriza en exceso el historial de negociación en el extranjero no es del todo una buena noticia para las bolsas.

Gráfico: Participación del volumen de negociación del primer día y modelo de dependencia de comisiones de la bolsa
Esto se debe a que aquellos activos consolidados que ya se han negociado plenamente en el extranjero a menudo generan un volumen de negociación especulativo relativamente limitado en su primer día de cotización en Corea del Sur.
Dado que la gran mayoría de los ingresos operativos de las bolsas surcoreanas dependen en gran medida de las comisiones por negociación al contado, los tokens recién listados que carecen de impulso explosivo en el primer día pueden afectar directamente la rentabilidad de las bolsas.
Por supuesto, si en el futuro se reinicia un mercado alcista, el número de cotizaciones de activos populares emergentes que acaban de lanzarse en el extranjero podría aumentar nuevamente, aliviando así la presión sobre los ingresos a corto plazo. Pero si dependen únicamente de una estructura de cotización que sigue la marea, a las bolsas les resultará difícil construir un modelo de negocio sostenible, estable y resistente a los ciclos.
A medida que el sistema de cumplimiento normativo madura, la seguridad y estabilidad de los activos cotizados ciertamente han mejorado significativamente. El desafío central que realmente enfrentan hoy las bolsas surcoreanas es cómo desarrollar una demanda de negociación completamente nueva y fuentes de ingresos comerciales diversificadas más allá del crecimiento impulsado puramente por las cotizaciones.
Nota: Los datos y el soporte estadístico de este artículo son proporcionados por la institución de investigación on-chain Bonanza Lab (https://bonanzalab.io).