

Escrito por: Route 2 FI
Compilado por: AididiaoJP, Foresight News
Hay quien dice que más de 30 países tienen un impuesto cripto del 0%. No es del todo falso, pero es muy fácil que induzca a error.
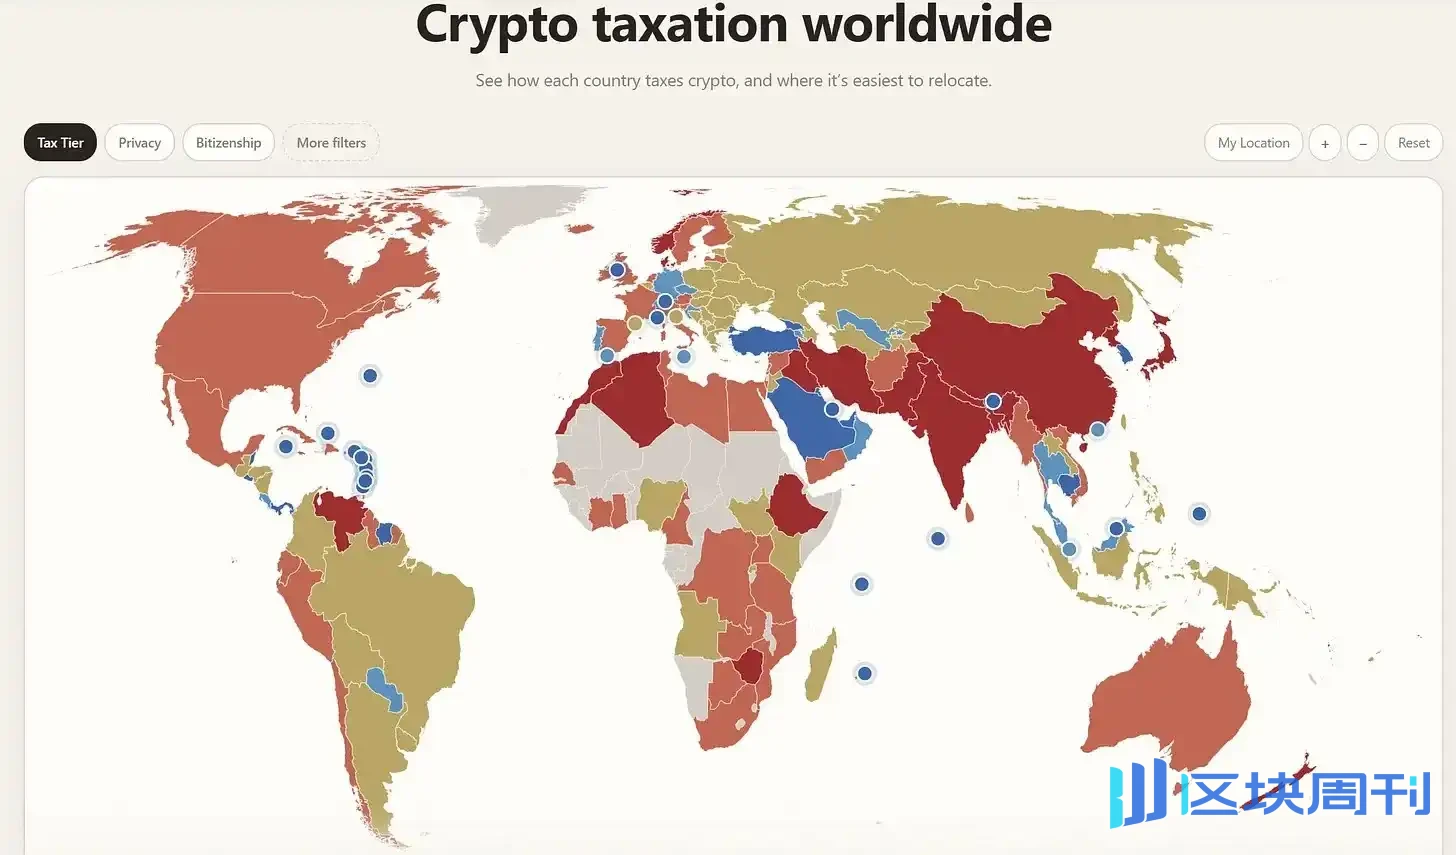
Que un país no cobre impuesto sobre las ganancias de capital y que tus ganancias cripto estén exentas son dos cosas distintas. Lo que realmente determina la carga fiscal a menudo no es la tasa nominal, sino en qué categoría se clasifica el dinero que ganas: inversión, trading profesional, ingresos o actividad empresarial.
Singapur y Hong Kong no gravan las ganancias de capital reales, pero pueden gravar las ganancias que constituyan ingresos empresariales. Suiza generalmente exime las ganancias de inversión privada, pero aún cobra impuesto sobre el patrimonio. Alemania, Portugal y Luxemburgo conceden exenciones mediante el período de tenencia. Chipre también aparece en muchas listas antiguas de «cripto con impuesto cero», pero desde 2026, las ganancias de disposiciones cripto que cumplan las condiciones ya están gravadas al 8%.
La palabra clave es «clasificación». A continuación veamos qué eximen y qué no eximen realmente los principales destinos, y dónde empieza a no sostenerse la afirmación del «0% de impuesto cripto».
Suiza: las ganancias de capital están exentas, el impuesto sobre el patrimonio no
El atractivo de Suiza es directo: como activos mantenidos como patrimonio privado, las ganancias de capital generalmente están exentas del impuesto sobre la renta, incluidos los criptoactivos en manos privadas. No tiene ese requisito uniforme de un año de tenencia como Alemania.
Pero hay dos premisas.
Primera, tu actividad debe mantenerse como inversión privada. Si se considera trading profesional o trabajo por cuenta propia, las ganancias entran en el ámbito sujeto a impuesto.
Segunda, las tenencias cripto deben incluirse en el patrimonio sujeto a impuesto. Cuánto se paga depende del tramo fiscal cantonal y local.
Esto no es el mismo cálculo que el de los países que «solo gravan las ganancias realizadas». Un inversor suizo puede no haber vendido nada en todo el año y aun así tener que pagar impuesto sobre el patrimonio. Por eso, una formulación más precisa es «las ganancias de capital privadas generalmente están exentas», y no «las cripto no tributan».
Chipre: hay que actualizar las listas antiguas
Chipre merece mención aparte porque las reglas cambiaron.
A partir del 1 de enero de 2026, las ganancias procedentes de disposiciones cripto que cumplan las condiciones pagan un impuesto sobre la renta uniforme del 8%. Vender monedas, intercambiar cripto por cripto, gastar con cripto y donaciones que generen rendimientos quedan dentro del ámbito; ni las ganancias de capital ni las ganancias de trading se escapan.
El tratamiento de las pérdidas también tiene limitaciones. Las pérdidas cripto generalmente solo pueden compensar las ganancias cripto de la misma persona en el mismo año, y no pueden trasladarse bajo este régimen especial. Los criptoactivos obtenidos mediante minería no se acogen a este tratamiento especial.
Por eso, seguir considerando a Chipre en 2026 como un destino de impuesto cero para disposiciones cripto ordinarias es una guía antigua. Su régimen de no domiciliado tampoco cambia esta conclusión: que un tipo de ingresos tenga ventajas no significa que todos los ingresos de los residentes estén exentos. Chipre ahora pertenece a la discusión de impuestos bajos, no a la columna de impuesto cero.
Portugal: los tenedores de largo plazo siguen teniendo ventaja
Las reglas de Portugal son más concretas que su antigua reputación de «paraíso cripto».
Para criptoactivos que cumplan las condiciones y no sean valores, las ganancias no tributan si se dispone de ellos tras mantenerlos al menos 365 días. Las ganancias que no cumplan la exención generalmente tributan al 28%; sin embargo, las reglas de agregación y otras excepciones pueden cambiar el resultado.
Esta estructura favorece más al inversor paciente que al trader de corto plazo.
Pero «mantener un año» no es la respuesta completa a todas las cuestiones fiscales cripto. La exención se refiere a un tipo definido de ganancias por disposición, y no significa que cada token, cada tipo de actividad empresarial y cada clase de ingreso cripto reciban el mismo trato. Comprar activos seleccionados y mantenerlos a largo plazo puede hacer que la exención sea muy valiosa; quienes tienen carteras on-chain complejas y operan con frecuencia aún tienen que mirar los detalles.
Mónaco: impuesto sobre la renta personal cero, pero la residencia debe resistir verificaciones
Mónaco no cobra impuesto sobre la renta personal a la mayoría de los residentes. Los nacionales franceses son la principal excepción, debido al convenio fiscal franco-monegasco.
Para quienes cumplen las condiciones, Mónaco es una de las jurisdicciones europeas más claras en exención de ganancias de inversión personal.
La premisa importante es: realmente te estableces de forma genuina en el Principado. Además, las reglas de Mónaco no pueden anular cómo te considera otro país. Una dirección en Mónaco por sí sola no demuestra que tu país de residencia anterior ya no te considere residente fiscal.
La ventaja fiscal es simple: la mayoría de los residentes que cumplen las condiciones no pagan impuesto sobre la renta personal. Lo difícil es demostrar que realmente aplicas y que las pruebas se sostienen.
Luxemburgo: la regla de los seis meses suele pasarse por alto
Luxemburgo no es muy llamativo en las discusiones sobre reubicación cripto, pero sus reglas para inversores privados merecen atención.
Las ganancias cripto personales, si la disposición ocurre dentro de los 6 meses posteriores a la adquisición y las ganancias especulativas del año suman al menos 500 euros, generalmente tributan como ganancias especulativas. Fuera de esa ventana, las verdaderas ganancias de inversión privada generalmente no tributan.
Su umbral de período de tenencia es más corto que el de Alemania y Portugal.
Pero estas son reglas para inversores, no una exención general para negocios cripto. Cuando las ganancias de corto plazo son imponibles, se aplican las tasas ordinarias del impuesto sobre la renta personal, no una tasa cripto baja especial. El atractivo de Luxemburgo es muy concreto: para un inversor privado, mantener más de 6 meses puede ser más favorable.
Malta: primero mira qué es el token, luego cuánto tiempo se mantiene
Malta suele simplificarse como «ganancias cripto de largo plazo exentas». El marco real es más detallado.
Las directrices fiscales distinguen entre monedas, tokens financieros, tokens utilitarios y activos híbridos. Las monedas mantenidas como activos de capital no entran en el ámbito del impuesto sobre las ganancias de capital; pero cuando una empresa cambia monedas o vende tokens mantenidos como inventario, las ganancias son ingresos ordinarios.
Los tokens financieros pueden tener resultados distintos. Si un token constituye un valor según las reglas pertinentes, su disposición puede quedar sujeta al impuesto sobre las ganancias de capital.
Tampoco existe una regla general que diga que todos los criptoactivos están exentos después de mantenerlos 6 meses o un año. El propósito y el contexto importan, no solo la duración. Malta puede ser favorable para una verdadera tenencia de inversión, pero «Malta = 0% de impuesto cripto» omite demasiado y no sirve como conclusión.
Alemania: mantener un año completo tiene una exención fuerte, pero no mires solo el año
Bajo el marco vigente en Alemania, los criptoactivos en manos privadas generalmente están exentos si se venden después de mantenerlos más de un año. El tamaño de la ganancia no afecta esta exención.
Pero si se venden, intercambian o gastan dentro de la ventana de un año, las ganancias pueden tributar según las reglas de disposición privada. Las ganancias relevantes por disposición privada también tienen una asignación anual de 1000 euros. Ojo: es un umbral, no una deducción: alcanzar el umbral puede hacer que todas las ganancias relevantes entren en el ámbito imponible.
Dos distinciones son clave.
Primero, el intercambio de una criptomoneda por otra también puede constituir una disposición. No es necesario que la conviertas a euros para que se genere un hecho imponible.
Segundo, los criptoactivos en poder de empresas se rigen por reglas distintas a las de la tenencia privada.
A la fecha de redacción de este artículo, la exención de un año sigue siendo la norma vigente. Se han reportado propuestas de reforma, por lo que al planificar una mudanza o una disposición en el futuro hay que distinguir entre el derecho vigente y los cambios propuestos. Para un inversor privado paciente, Alemania puede ser mucho más favorable que su reputación de «país de impuestos altos»; para un trader frecuente, el resultado puede ser completamente distinto. No obstante, el riesgo de que se ajuste este trato del 0% en Alemania no es bajo.
Emiratos Árabes Unidos: la inversión personal y la actividad empresarial son dos vías distintas
Para quienes desean lograr cero impuestos sobre los rendimientos de inversiones en criptoactivos de personas físicas que cumplan los requisitos, los Emiratos Árabes Unidos son una de las opciones no europeas más claras.
Los ingresos por inversiones de personas físicas que cumplan los requisitos quedan excluidos de las actividades empresariales que «hacen entrar a la persona en el régimen del impuesto de sociedades». Pero en los Emiratos Árabes Unidos no todas las actividades relacionadas con criptoactivos están automáticamente exentas.
Una persona física que ejerza una actividad empresarial en los Emiratos Árabes Unidos con una facturación anual superior a 1 millón de dinares puede quedar incluida en el ámbito del impuesto de sociedades; los ingresos por inversiones de personas físicas que cumplan los requisitos no se computan para este umbral. En el régimen estándar del impuesto de sociedades, la renta imponible inferior a 375.000 dinares tributa al 0% y la superior al 9%.
Se trata de umbrales de beneficios, que no son lo mismo que la prueba de facturación de 1 millón de dinares aplicable a la persona física. La diferencia clave es «gestionar las propias inversiones» frente a «desarrollar una actividad empresarial sujeta a impuestos», no separar sin más las criptomonedas de otras cosas.
Singapur y Hong Kong: las plusvalías de capital y los beneficios de trading se separan
Singapur no grava las plusvalías de capital sustantivas. Cuando una persona física compra y vende instrumentos financieros, incluidos los tokens digitales, los beneficios se consideran generalmente rendimientos de inversión personal; pero cuando una empresa compra y vende tokens en el curso ordinario de su actividad, los beneficios de trading tributan.
Al distinguir entre plusvalías de capital e ingresos de trading sujetos a impuestos, las autoridades atienden a factores como el propósito de la inversión, la frecuencia de las operaciones y el período de tenencia. No existe una regla simple que diga: siempre que el beneficio se genere en Singapur, todos los rendimientos de criptoactivos están exentos. Singapur puede figurar en la lista de «sin impuesto sobre las plusvalías de capital», pero no debería figurar en la lista de «todos los ingresos por criptoactivos están exentos».
Hong Kong también separa los beneficios de inversión de los beneficios empresariales. Las plusvalías de capital no entran en el ámbito del impuesto sobre beneficios y pueden aplicarse a los criptoactivos mantenidos como inversión a largo plazo; pero los beneficios de actividades con criptoactivos de origen hongkonés pueden estar sujetos a impuestos. Para determinar el origen hay que atender a las actividades operativas que generan el beneficio y al lugar donde se producen.
«Hong Kong no tiene impuesto sobre las plusvalías de capital» es un punto de partida útil; «todas las estrategias de trading con criptoactivos están exentas» no es una conclusión fiable. Hong Kong es una jurisdicción fiscal separada, no un Estado soberano.
¿Dónde está realmente el 0%? Tres tipos de respuestas
Primer tipo: no se grava con carácter general el impuesto sobre las plusvalías de capital de las personas físicas. En los Emiratos Árabes Unidos, los rendimientos de inversión de personas físicas que cumplan los requisitos generalmente no entran en la red fiscal; Singapur no grava las plusvalías de capital sustantivas; Hong Kong excluye las plusvalías de capital del impuesto sobre beneficios; Mónaco no cobra impuesto sobre la renta de las personas físicas a la mayoría de los residentes que cumplen los requisitos y están verdaderamente domiciliados, y los nacionales franceses deben calcularse aparte. Hong Kong es una jurisdicción fiscal separada, y esta lista solo cubre los destinos mencionados en este artículo, no es una lista global completa.
Segundo tipo: se concede una exención a las inversiones privadas que cumplan los requisitos. En Suiza, los beneficios de las inversiones privadas están generalmente exentos, pero el impuesto sobre el patrimonio sigue vigente; en Malta, las criptomonedas que cumplen los requisitos quedan fuera del ámbito del impuesto sobre las plusvalías de capital, y los ingresos de trading y algunos tokens se calculan aparte.
Tercer tipo: 0% tras cumplir el período de tenencia. En Luxemburgo, las inversiones privadas mantenidas más de 6 meses están generalmente exentas; en Alemania, conforme a las reglas vigentes, la tenencia privada de criptoactivos más de 1 año está generalmente exenta; en Portugal, los criptoactivos que cumplen los requisitos durante al menos 365 días y satisfacen las condiciones aplicables.
Chipre no está en estos grupos de tributación cero. En su régimen de 2026, las disposiciones cubiertas tributan al 8%.
DeFi dificulta la comparación: primero hay que desglosar cuatro cuestiones
Una vez que la cartera no se limita a comprar, mantener y vender, la comparación entre países deja de ser tan directa.
La exención de las plusvalías de capital no responde automáticamente a cómo tratar la minería, las remuneraciones en tokens, los rendimientos de inversión o las operaciones empresariales. Para realizar una revisión fiscal a un usuario activo de criptoactivos, hay que desglosar al menos cuatro cuestiones:
¿Cómo se trata la disposición de tokens? ¿Cómo se trata la recepción de tokens como ingresos o recompensas? ¿Puede tu actividad constituir una actividad empresarial? ¿Los activos que realmente posees entran en el ámbito de la exención en la que te basas?
Que la respuesta a la primera cuestión sea favorable no significa que las otras tres estén resueltas. Alguien que ha mantenido BTC durante dos años y alguien que gana tokens, rota posiciones y opera con derivados pueden vivir en el mismo país y, sin embargo, necesitar análisis fiscales completamente distintos.
Lo que un ranking de países no puede responder
Por muy baja que sea la tasa nominal, solo tiene sentido si las reglas se aplican a tu caso. Necesitas confirmar qué jurisdicción tiene potestad tributaria, en lugar de suponer que cambiar de dirección resuelve el problema.
Los impuestos bajos tampoco significan baja transparencia. Las reglas de declaración de criptoactivos en el marco del DAC8 de la UE se aplican desde 2026 a las actividades declarables, y la primera declaración se realizará en 2027 conforme a las normas de transposición de cada país. El trato exento y las obligaciones de declaración son dos cosas distintas.
La pregunta realmente útil no es «dónde hay 0% de impuestos sobre criptoactivos», sino: con mi cartera real, mis actividades de trading y mis ingresos, ¿dónde puedo cumplir los requisitos para este trato? ¿Puedo documentar la base con claridad y demostrarla?





