Autor: Robbie Petersen
Compilado por: Deep Tide TechFlow
Introducción de Deep Tide: Este extenso artículo de a16z crypto presenta un juicio contraintuitivo: lo que realmente disrupta las criptomonedas no es la eficiencia del trading, sino el lado de la oferta del mercado. Cuando emitir tokens, listar y hacer market making ya no requieren aprobación, cualquier riesgo puede convertirse en un activo negociable. Para los creadores de mercado, los exchanges y los inversores, esto significa que se está abriendo todo un nuevo espacio de mercado.
Durante la mayor parte de la historia financiera, la oferta de nuevos mercados (en lugar de la demanda) ha sido el cuello de botella. La blockchain elimina este cuello de botella. Creo que esto desencadenará toda una nueva ola de explosiones de mercado.
Los mercados son mecanismos para transferir riesgo. Cada operación es esencialmente dos contrapartes que acuerdan transferir alguna exposición al riesgo a un precio determinado. De forma abstracta, el riesgo puede desplegarse a lo largo de dos dimensiones independientes:
- Subyacente: la exposición al riesgo subyacente (por ejemplo, los flujos de caja de una empresa, un barril de petróleo, el resultado de una elección, el crédito de un prestatario, una hora de GPU)
- Instrumento: el mecanismo para transferir esa exposición (por ejemplo, spot, futuros con fecha, contratos perpetuos, opciones, contratos de eventos)
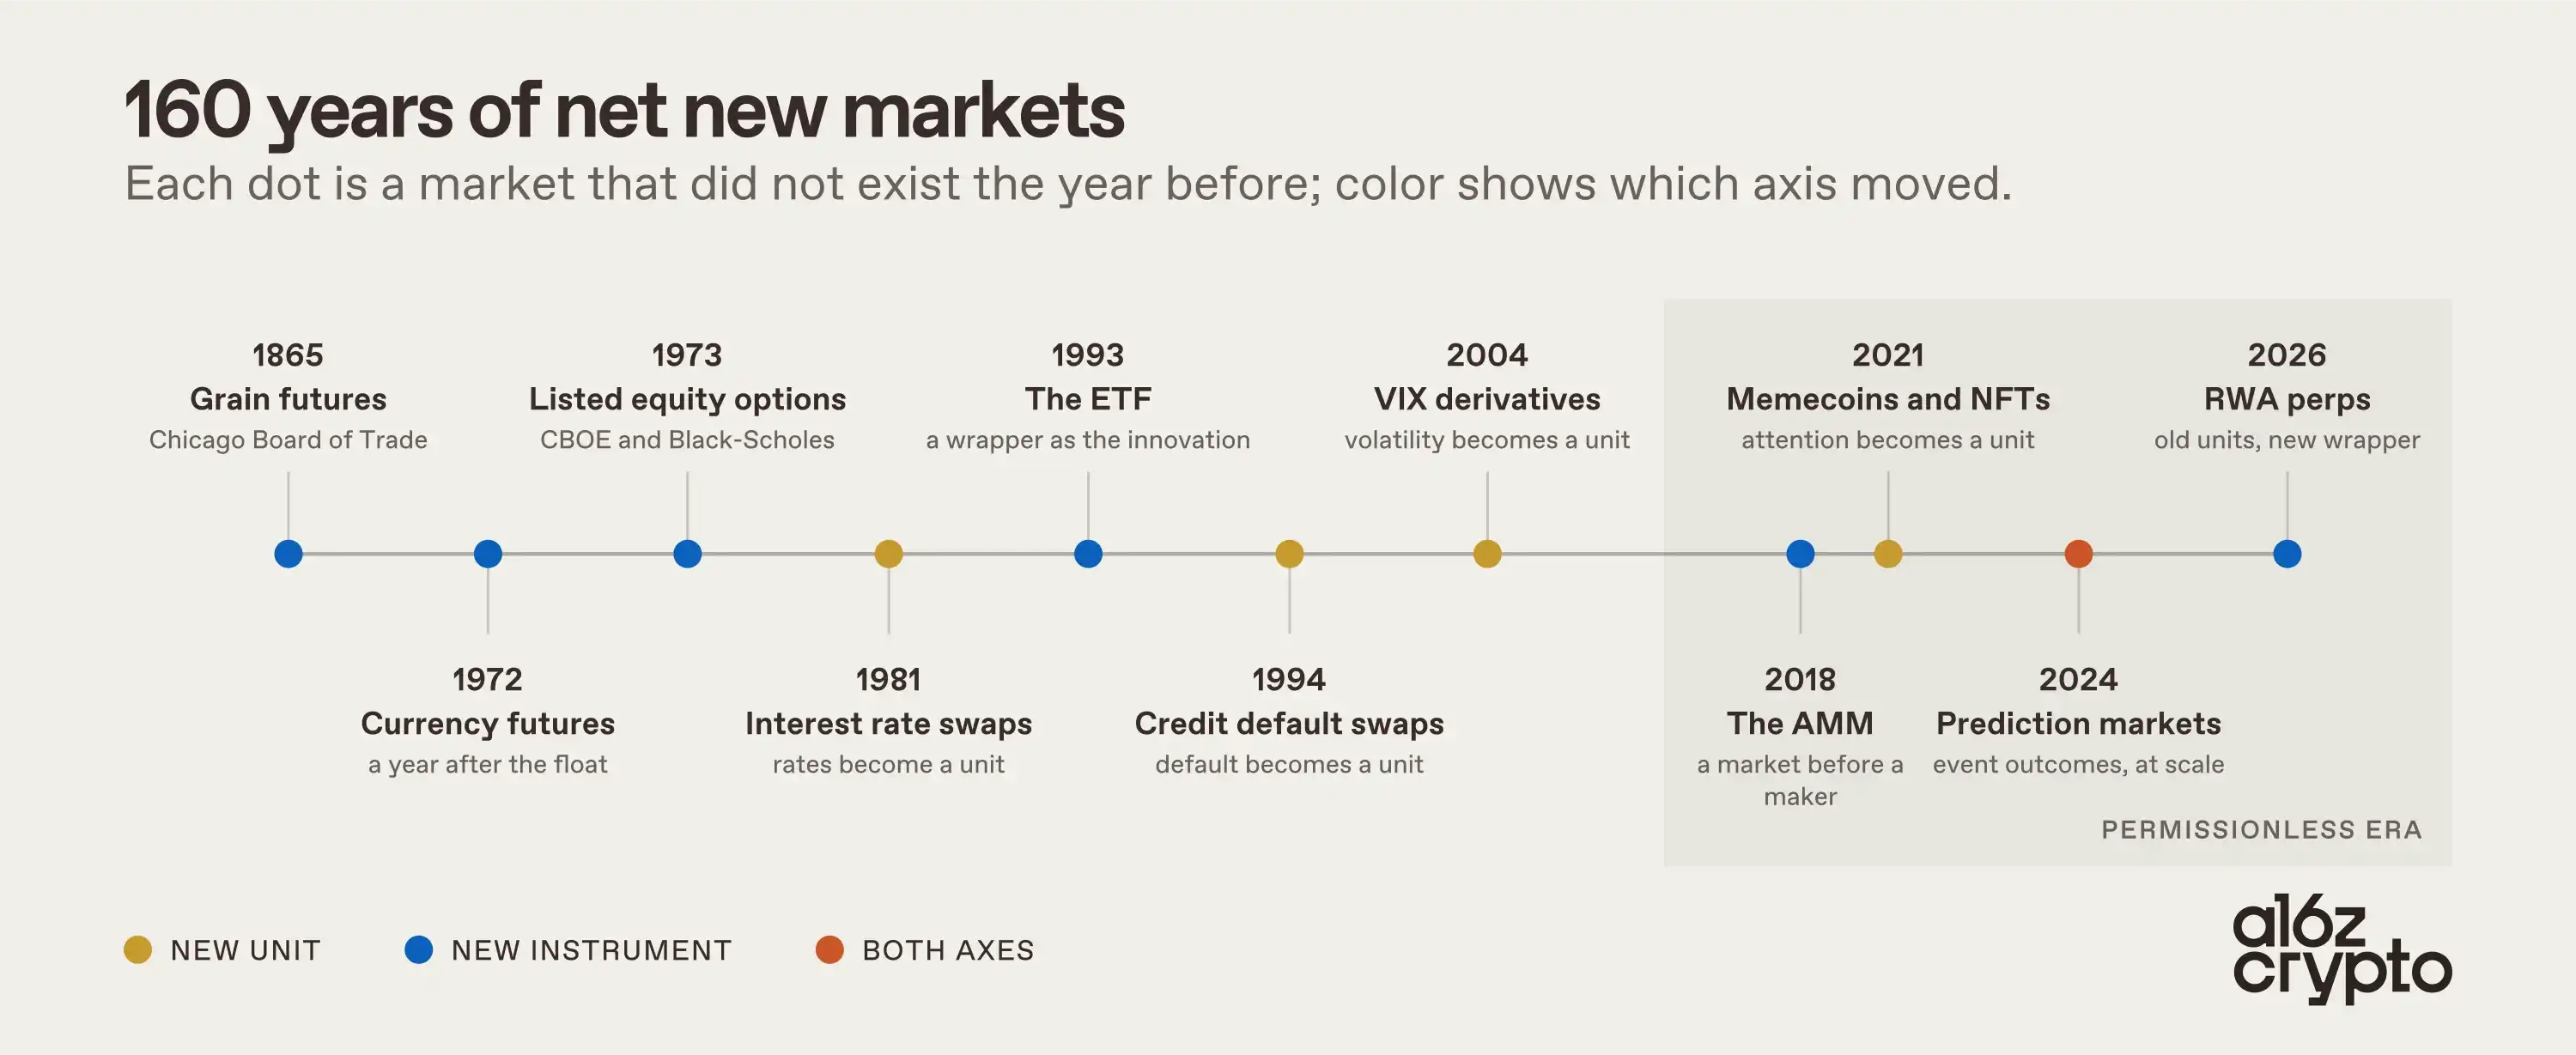
Casi toda la historia financiera es una historia de innovación lenta a lo largo de solo una dimensión a la vez. Los mercados de grano al contado existieron durante miles de años antes de que Chicago listara futuros de grano en 1865. Las divisas flotaron en 1971, y los futuros solo llegaron en 1972. Las opciones sobre acciones existieron como contratos personalizados de dealer durante siglos hasta que se convirtieron en mercados listados tras la aparición del CBOE y Black-Scholes en 1973. Los ETF no existieron hasta 1993.
Los nuevos subyacentes de riesgo son aún más raros. Los tipos de interés no se negociaron ampliamente hasta 1981. El riesgo de impago esperó hasta los credit default swaps en 1994. La volatilidad esperó hasta los derivados del VIX en 2004. Los resultados de eventos solo se convirtieron en un verdadero mercado a través de los mercados de predicción en años recientes.
La demanda de estos mercados nunca ha sido el problema. Los agricultores querían cubrir sus cosechas mucho antes del CBOT. Los acreedores querían transferir el riesgo de impago mucho antes de los CDS. Lo que siempre ha frenado el crecimiento es la oferta de estos mercados. Y, históricamente, dos factores han estado suprimiendo la oferta:
- Comités de listado y marcos legales
- Fragmentación geográfica
La blockchain elimina ambos al mismo tiempo. Hace que la emisión no requiera permisos y la distribución sea global. En mi opinión, esta es la forma más pura del caso de uso asesino: la blockchain es la primera tecnología que permite que la oferta del mercado se ponga al día con la demanda potencial global.
Este argumento también se sostiene empíricamente. Casi todos los logros que definen categorías en cripto son un resultado posterior de este caso de uso asesino. Desde contratos perpetuos y exchanges spot descentralizados hasta mercados de predicción, mercados de préstamos, memecoins, NFT y activos del mundo real tokenizados, el valor ha fluido hacia aquellos que tienen el derecho de emitir y/o negociar mercados completamente nuevos on-chain.
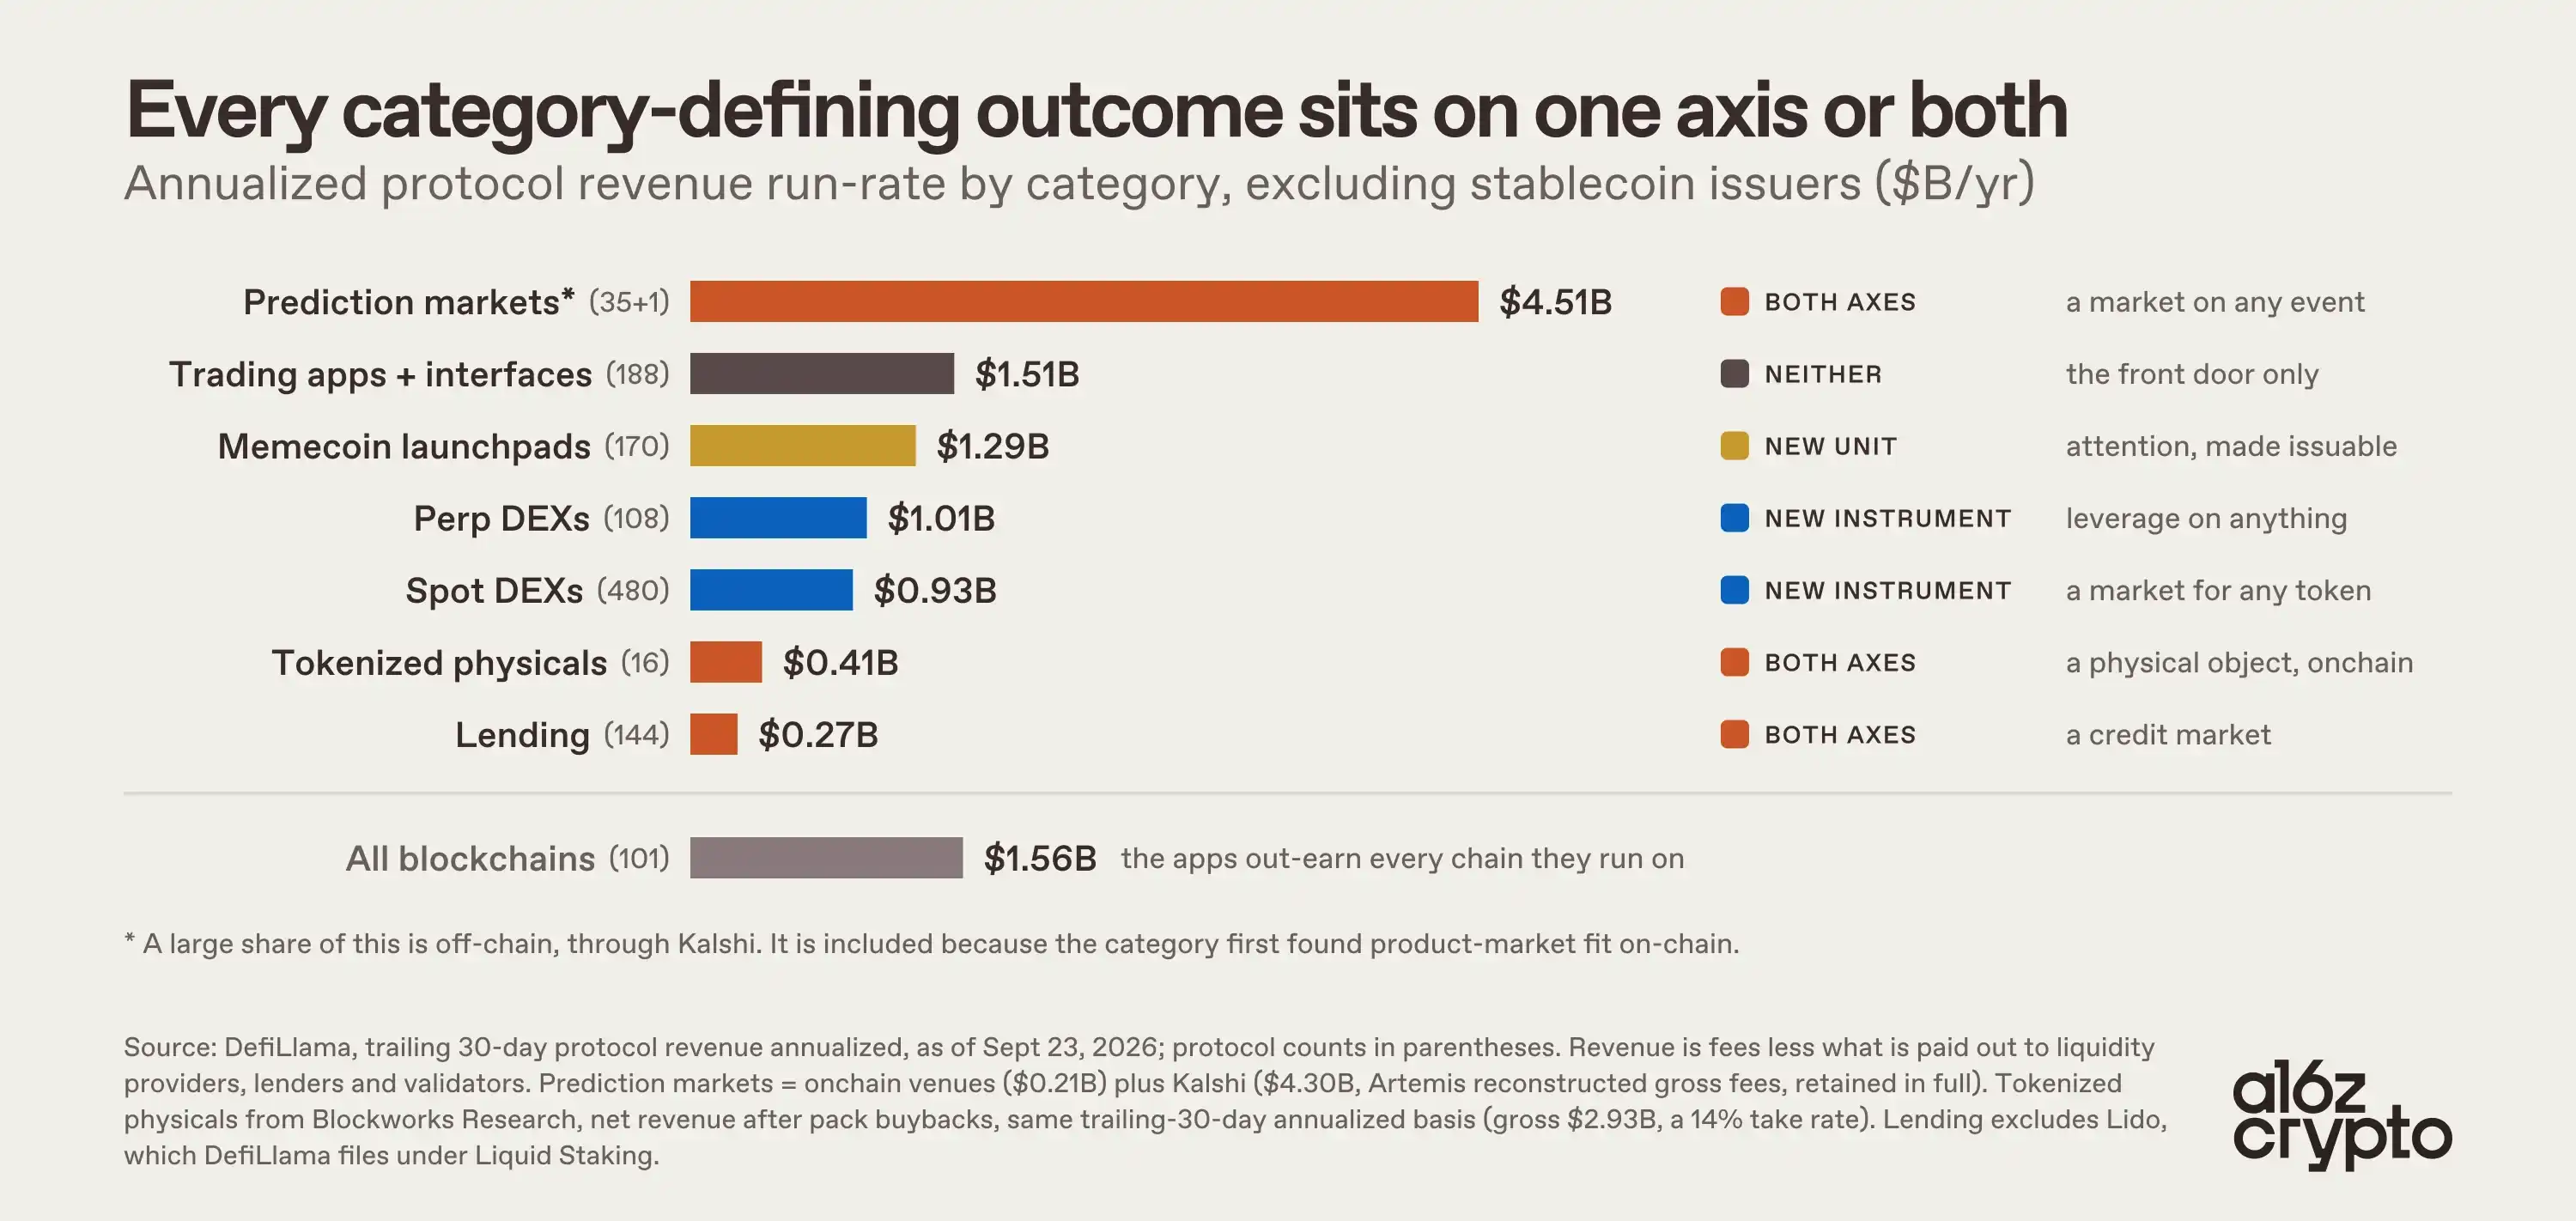
Cada una de estas categorías o bien creó un subyacente de riesgo completamente nuevo de forma permissionless, o bien creó una forma completamente nueva de transferir riesgo.
En el lado subyacente, las criptomonedas han diseñado exposiciones de riesgo que antes casi no tenían expresión financiera. Los mercados de predicción se remontan a los Iowa Electronic Markets, pero encontraron su encaje producto-mercado on-chain y explotaron, convirtiendo eventos discretos (una elección, una decisión de la Fed, un fallo judicial) en subyacentes negociables. Los mercados de préstamos entre pares convirtieron las relaciones crediticias individuales en algo con precios continuos en tiempo real. Los mercados pre-IPO convirtieron exposiciones previamente monopolizadas por unos pocos brókeres secundarios en algo que los usuarios pueden negociar y mantener a escala. Incluso las memecoins y los NFT convirtieron subyacentes de riesgo abstractos (como flujos de atención y relevancia cultural) en mercados legibles y negociables.
Además, las criptomonedas también han creado o amplificado mecanismos completamente nuevos para transferir estos subyacentes de riesgo. Los creadores de mercado automatizados permiten que existan mercados antes de que un creador de mercado acepte cotizar. Los contratos perpetuos, propuestos por primera vez en 1993, encontraron su encaje producto-mercado on-chain, comprimiendo exposiciones fechadas y fragmentadas en un único contrato equilibrado por tasas de financiación. Los contratos binarios convirtieron los resultados de eventos en un mercado negociable valorado en $1 o cero. Los préstamos basados en pools reemplazaron los préstamos bilaterales con pools compartidos y curvas de utilización. Las curvas de vinculación fusionaron la emisión y el descubrimiento de precios, dando a los activos un mercado desde el primer comprador.
La emisión sin permisos también genera mucho ruido. Este es el costo de eliminar los filtros de listado. El punto no es que cada nuevo mercado sea bueno. El punto es que el propio mercado (en lugar de algún comité) se convierte en el mecanismo de autoselección para determinar qué mercados sobreviven.
Los Contratos Perpetuos Son la Prueba
No hay nada que exprese este argumento de manera más pura que los futuros perpetuos, y ninguna evidencia más pura que el reciente crecimiento en el volumen de negociación on-chain de activos no cripto.
Debido a que los contratos perpetuos son sintéticos, la restricción de listado se reduce a dos cosas: un oráculo robusto y dos traders dispuestos a ser contrapartes entre sí. Siempre que se cumplan estas dos condiciones, puede existir un mercado apalancado para casi cualquier cosa. En este sentido, los contratos perpetuos son uno de los mecanismos de coordinación más efectivos jamás creados.
Por la misma lógica, Hyperliquid es lo más cercano que tenemos a una plataforma global de coordinación financiera. HIP-3 y HIP-4 permiten a los usuarios emitir sus propios derivados, conectarse al front end global de la plataforma y ganar en consecuencia. Reducir la fricción de emitir mercados significa más mercados, y la demanda seleccionará naturalmente a los ganadores entre ellos.

No es coincidencia que uno de los mercados de más rápido crecimiento en cripto (y cada vez más uno de los mercados de más rápido crecimiento en todas las finanzas) se emita sin permisos on-chain y se distribuya globalmente. En julio, el volumen de negociación de contratos perpetuos de RWA on-chain alcanzó una tasa de ejecución anualizada de $1.4 billones, representando la mitad del libro de Hyperliquid. En abstracto, esto es simplemente subyacentes de riesgo existentes (acciones, petróleo, meme stocks) encontrándose con un nuevo instrumento de transferencia de manera sin permisos. Aguas abajo, esta recombinación ha traído una explosión en el volumen de negociación.
También hay que notar que cada trimestre algún mercado completamente nuevo toma dominio. El cuarto trimestre de 2025 fueron acciones estadounidenses y materias primas; el primer semestre de 2026 fue petróleo, gas natural y metales; más recientemente han sido semiconductores y meme stocks. Esto refleja nuevamente el argumento central. La oferta de mercados completamente nuevos está alcanzando lo que el mundo quiere negociar cada trimestre.

Sin embargo, la implicación más profunda aguas abajo es que la negociación sin permisos 24/7 se ha convertido en una cuña para el descubrimiento de precios on-chain. Durante el shock petrolero de este año, cuando el CME estaba cerrado, el WTI encontró descubrimiento de precios en trade.xyz como uno de los mercados más líquidos del mundo. De manera similar, vimos mercados pre-IPO para Cerebras y SpaceX valorar las IPO con mayor precisión que los banqueros, con la diferencia marginal entre el precio de la última hora de los perpetuos pre-IPO y el precio real de apertura siendo mínima.
El mercado está demostrando cada vez más que las restricciones estructurales de los mercados tradicionales (falta de negociación 24/7, restricciones geográficas, falta de acceso pre-IPO, aislamiento de márgenes) son ventajas competitivas sostenibles para los mercados on-chain.
Los mercados transfieren instrumentos de riesgo. Durante casi toda la historia de las finanzas, han estado limitados por la geografía, los comités de cotización y los marcos legales. Estas restricciones ahora han desaparecido. El espacio direccionable de los mercados en cadena no es el conjunto de activos que existen hoy, sino cualquier riesgo que alguien (o cualquier agente) en cualquier lugar quiera negociar.
Esto significa que seguiremos viendo un crecimiento explosivo de nuevos mercados en cadena. Hay nuevas formas de transferir riesgos antiguos: perpetuos sobre materias primas y divisas, índices, exposición bursátil las 24 horas. También hay unidades de riesgo completamente nuevas en sí mismas: futuros de cómputo, perpetuos sobre indicadores macroeconómicos como el IPC, música, tendencias sociales, deportes y cualquier cosa que pueda ser capturada por un oráculo y tenga tanto lado largo como corto. Las aplicaciones y protocolos que emiten estos mercados, así como los lugares donde se negocian, son los objetos últimos que capturan valor.