Autor: Xiaoxiang, Cailian Press
Mientras los rendimientos de los bonos del Tesoro de EE. UU. sufrieron su peor Waterloo en casi 18 meses el miércoles, la "segunda fase" de esta ronda de crisis de los bonos del Tesoro de EE. UU. parece estar emergiendo, con los rendimientos evolucionando gradualmente de "subir alto" a "subir rápido"...
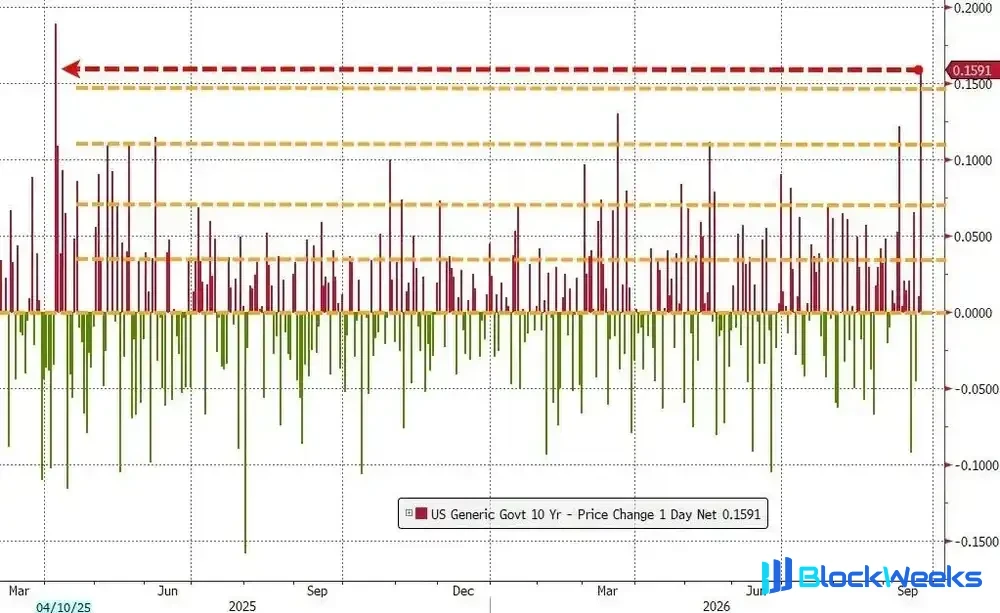
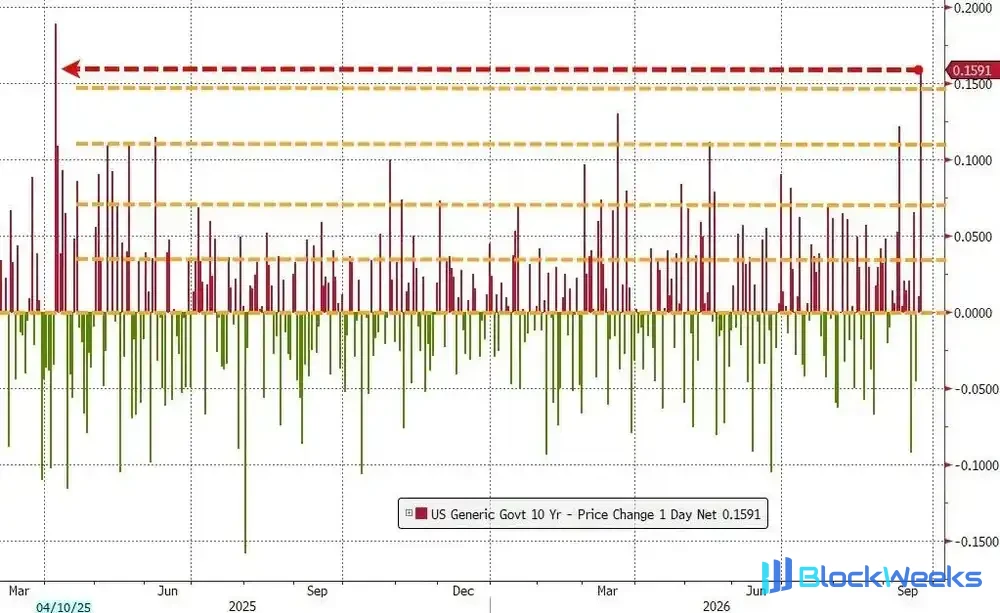
Cailian Press presentó anteriormente ese día que, con la superposición de los "cinco latigazos consecutivos" de noticias bajistas, el mercado de bonos del Tesoro de EE. UU. del miércoles formó una "tormenta perfecta", impulsando el aumento de un solo día en el rendimiento del bono del Tesoro a 10 años al mayor registro desde abril de 2025, cuando Trump anunció medidas arancelarias del "Día de la Liberación" que desencadenaron turbulencias en el mercado. Según estadísticas de la industria, esta fue una rara fluctuación extrema de 4 desviaciones estándar.
Muchos expertos de la industria habían advertido previamente que el aumento de los rendimientos por sí solo no conduce necesariamente a un desplome del mercado de valores. El mayor riesgo en realidad radica en que la volatilidad del mercado sea demasiado rápida y desordenada. Para las acciones, la velocidad de los cambios en las tasas de interés es más importante que la dirección, al menos en el corto y mediano plazo.
Con la violenta venta masiva en el mercado de bonos el miércoles, la gente sin duda necesita estar nerviosa ahora...
Goldman Sachs advirtió previamente en un informe de investigación que cuando el rendimiento del bono del Tesoro a 10 años fluctúa alrededor de 50 puntos básicos en un mes, o 30 puntos básicos en dos semanas, el mercado de valores comenzará a prestar mucha atención.
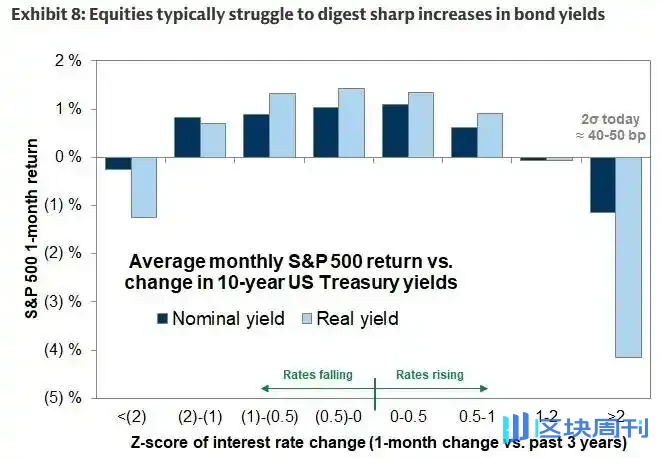
Curiosamente, hasta el miércoles, el rendimiento del bono del Tesoro a 10 años ha aumentado acumulativamente 51 puntos básicos desde el 26 de agosto; desde el 8 de septiembre, ha aumentado acumulativamente 35 puntos básicos—aunque esto supera ligeramente el período estadístico de Goldman Sachs en términos de tiempo, si la venta masiva de bonos del Tesoro continúa sin cesar, entonces superar la línea de advertencia establecida por Goldman Sachs claramente ya no es difícil.

Rendimientos "Sentados en 5, Mirando hacia 6"
Durante años, que el rendimiento del bono del Tesoro a 10 años de EE. UU. alcance el nivel de referencia del 5% ha sido considerado como el punto de inflexión para que los mercados financieros globales comiencen a experimentar turbulencias. Ahora, este umbral ya no parece un techo, sino más bien una parada a mitad de camino.
Este mes, el rendimiento del bono del Tesoro a 10 años superó el 5% de un solo golpe—extremadamente raro en las últimas décadas, e incluso cuando ocurre, a menudo es fugaz. Pero esta ruptura ha obligado a algunos inversores a enfrentar una pregunta inquietante: ¿y si el 6% es el nuevo número que realmente los mantiene despiertos por la noche?
La duración de esta ruptura del rendimiento por encima del 5% aún es corta, no lo suficiente para validar completamente esta teoría. Pero según Mike Bell, jefe de estrategia de mercado de BlueBay Asset Management, este nivel históricamente ha sido solo un umbral psicológico, no una línea de advertencia que se active automáticamente.
"La gente siempre piensa que existe un 'número mágico' para los rendimientos de los bonos del Tesoro de Estados Unidos, y que una vez alcanzado, se convierte en un problema, pero en realidad es un concepto relativo, no un valor absoluto", explicó Bell.
Lo que realmente importa es la comparación entre los rendimientos de los bonos del Tesoro y otros indicadores clave de inversión, especialmente la relación de rendimiento de ganancias con las acciones. Bell señaló que el equilibrio entre ambos se está acercando a un punto de inflexión crítico, lo que probablemente preparará el terreno para una nueva ronda de ventas masivas en el mercado de valores.
Los patrones históricos ofrecen alguna idea. La última vez que el rendimiento del bono del Tesoro estadounidense a 10 años superó el 5% fue en vísperas de la crisis financiera global, cuando el índice MSCI All Country World se redujo a la mitad directamente; y menos de una década antes, el rendimiento se disparó a casi el 6,8%, convirtiéndose también en uno de los factores que hicieron estallar la burbuja de las puntocom.

Los analistas de JPMorgan señalaron que la razón por la que el punto de presión actual del mercado podría volver a superar el 5% se debe fundamentalmente a un "cambio estructural importante" en la economía global: el peso significativamente mayor de la inteligencia artificial, la atención médica y el sector de servicios. Las empresas líderes en estos campos continúan invirtiendo y expandiéndose agresivamente independientemente de los costos de endeudamiento.
JPMorgan, citando las opiniones de algunos inversores importantes en su reciente conferencia, dijo que esto significa que "el mecanismo tradicional de transmisión de tasas de interés parece haberse debilitado significativamente", y el "umbral de colapso" del mercado de valores podría aumentar, o disminuir en el rango del 5,5% al 6,0%.
Una revalorización profunda
En cualquier caso, en el mercado de bonos del Tesoro de Estados Unidos de 29 billones de dólares, que sirve como referencia de precios para casi todos los activos financieros, un movimiento en los rendimientos del 5% al 6% significaría una profunda remodelación de los costos del capital global.
Un rendimiento del Tesoro de Estados Unidos del 6% implica tres señales: un aumento significativo en las expectativas de inflación, una mayor preocupación sobre la sostenibilidad fiscal de Estados Unidos, o la firme creencia del mercado de que las tasas de interés altas se mantendrán durante mucho tiempo, o posiblemente una combinación de las tres.
El responsable de política de la Reserva Federal, Goolsbee, admitió esta semana que si los rendimientos se mantienen en el nivel del 5% durante mucho tiempo, actualmente se desconoce si el mercado reaccionará de manera diferente que antes.
Paul Jackson, jefe de investigación de asignación de activos globales de Invesco, dijo que la lógica detrás de la estrecha vigilancia de los inversores sobre los rendimientos de los bonos del Tesoro de Estados Unidos es muy directa: los bonos del Tesoro de Estados Unidos representan la referencia para la tasa libre de riesgo global, y un rendimiento que supere el 5% significa que los inversores pueden asegurar el rendimiento libre de riesgo más alto de los bonos del Tesoro de Estados Unidos desde 2007.
Los cálculos del modelo de Jackson muestran que una vez que el rendimiento promedio a 12 meses del bono del Tesoro estadounidense a 10 años alcance el 4,72% y continúe aumentando, los mercados bursátiles globales girarán a la baja.
Actualmente, el mercado todavía tiene cierto espacio de amortiguación antes de este umbral crítico: el promedio actual a 12 meses es de aproximadamente 4,34%, pero Jackson reveló que ya ha comenzado a reducir moderadamente las posiciones en acciones y a cambiar a bonos gubernamentales para asegurar este rendimiento raro y generoso. "Si los rendimientos de los bonos del Tesoro continúan subiendo, el riesgo de que el mercado de valores se vea presionado y disminuya durante los próximos 12 meses no puede ignorarse", señaló.
Peligros ocultos emergen en los mercados emergentes
Si observamos la experiencia pasada, los mercados emergentes, que han tenido un desempeño sólido en los últimos años, a menudo son las primeras víctimas en soportar el impacto cuando los rendimientos de los bonos del Tesoro de Estados Unidos se disparan.
El aumento de los rendimientos de los bonos del Tesoro de Estados Unidos generalmente impulsa un dólar más fuerte, lo que aumenta enormemente el atractivo de los activos en dólares. Esto no solo extrae capital transfronterizo de las economías emergentes, sino que una vez que el costo de pagar la deuda denominada en dólares aumenta drásticamente, puede incluso llevar a países fiscalmente frágiles al borde de una crisis de incumplimiento.
Los datos de flujos de capital muestran que la semana pasada los fondos de bonos de mercados emergentes registraron su mayor salida neta semanal en meses, mientras que los fondos de acciones también vieron retirarse miles de millones de dólares; al mismo tiempo, el ritmo de emisión de deuda soberana de los mercados emergentes este mes también se ha desacelerado notablemente en comparación con lo habitual.
"Para los mercados emergentes, la situación actual difícilmente es ideal", dijo Alison Shimada, jefa de acciones de mercados emergentes en Allspring Global Investments, aunque también enfatizó que todavía no ha habido un "deterioro agudo" ni un colapso, y el equipo en su conjunto aún mantiene una actitud "constructiva de esperar y ver".
Sin embargo, el mayor peligro oculto puede provenir del nivel de expectativas psicológicas.
Una vez que los inversores comiencen a discutir seriamente "la posibilidad de que los rendimientos alcancen el 6%", el foco del debate ya no será un pico temporal en los rendimientos. El mercado tendrá que emprender un ajuste de cuentas colectivo más profundo: la era de liquidez abundante y financiamiento de costo ultra bajo puede haber terminado por completo, y los precios de los activos globales deben adaptarse dolorosamente a una nueva normalidad de costos de capital permanentemente elevados.
Neil Birrell, director de inversiones de Premier Miton, señaló que, aunque todavía no ha habido un desplome impulsado por el pánico en el mercado de valores, probablemente se debe a que la mayoría de los inversores aún no han incorporado verdaderamente las altas tasas de interés por encima del 5% en sus modelos de pronóstico de ganancias a largo plazo.
"Antes de que todos vuelvan a ejecutar sus modelos de valoración, todo parece tranquilo", dijo Birrell sin rodeos. "Pero los datos son, al final, datos, y la realidad saldrá a la superficie tarde o temprano."