Escrito por: Rita
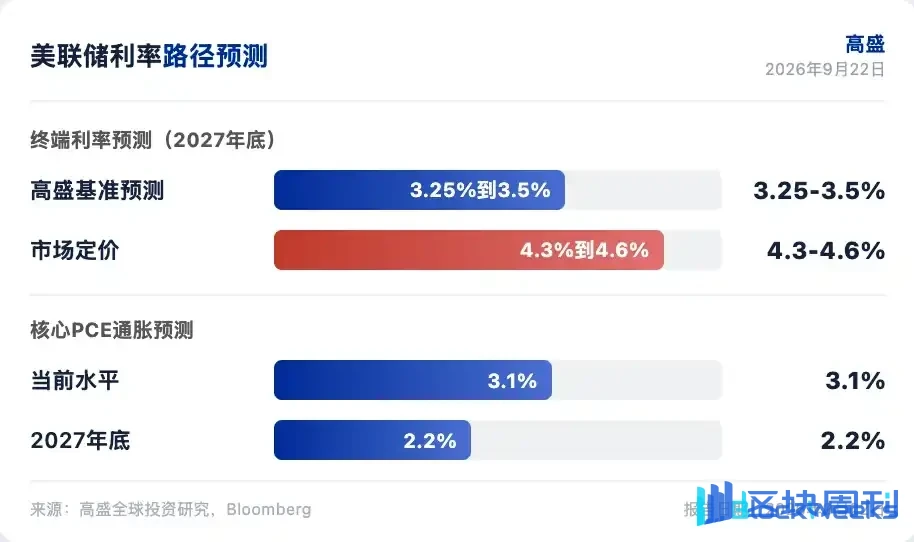
Goldman Sachs Group elevó su previsión para la tasa terminal de la Fed a dos aumentos de tasas, mientras enfatizaba que este ciclo de endurecimiento está llegando a su fin. En un informe de perspectivas globales publicado el 22 de septiembre de 2026, Goldman Sachs señaló que el Comité Federal de Mercado Abierto (FOMC) subió las tasas en 25 puntos básicos en septiembre, y 16 de los 18 miembros del comité esperaban al menos un aumento de tasas más dentro del año. Goldman Sachs espera el segundo aumento de tasas en la reunión del 27 al 28 de octubre, después de lo cual las tasas permanecerán estables.
El economista jefe de Goldman Sachs, Jan Hatzius, señaló que el precio de mercado es más hawkish que Goldman Sachs. La trayectoria ponderada por probabilidades de Goldman Sachs muestra que la tasa de fondos federales caerá a la tasa neutral del 3,25% al 3,5% para finales de 2027. El mercado está descontando una magnitud menor de recortes de tasas. Goldman Sachs cree que la inflación del índice de precios del gasto en consumo personal (PCE) subyacente disminuirá más rápido de lo que espera el comité.
El marco de juicio del informe se basa en tres cambios. La situación en Oriente Medio ha elevado los precios de los productos refinados del petróleo, con el diésel y el combustible para aviones volviendo a los máximos de 2022. El crecimiento del PIB real del tercer trimestre se sitúa en el 3,3%, y las nóminas no agrícolas de agosto añadieron 162.000 empleos. El PCE subyacente de agosto subió un 0,27% intermensual, ligeramente por encima de lo esperado. Goldman Sachs cree que estos factores hawkish se debilitarán en los próximos meses.
El argumento a favor de subir las tasas se desvanece
Los precios del petróleo son el primer impulsor del giro hawkish. Las exportaciones de crudo de Oriente Medio se han recuperado a casi el 80% de los niveles previos a la guerra, y el impacto del cierre parcial del Estrecho de Ormuz y las interrupciones en el Mar Rojo se ha absorbido. China ha vuelto a recortar las importaciones desde principios de agosto debido a los precios más altos, lo que ayuda a estabilizar el equilibrio global de oferta y demanda de petróleo. Los estrategas de materias primas de Goldman Sachs esperan que el crudo Brent caiga gradualmente a 85 dólares por barril para diciembre.
Los precios de los productos refinados pueden mantenerse elevados. La escasez de capacidad de refinación limita la oferta, y Goldman Sachs sigue preocupado por que una escalada en Oriente Medio pueda dañar más infraestructura energética. Los precios del diésel y el combustible para aviones han vuelto a los máximos de 2022, con una transmisión limitada a la inflación subyacente, pero pesarán sobre el gasto de los consumidores.
La divergencia en los datos económicos respalda el juicio de Goldman Sachs. El crecimiento del PIB de EE. UU. está cerca de su nivel potencial del 2,3%, y el mercado laboral es estable. El crecimiento económico se concentra entre los consumidores de altos ingresos y las industrias relacionadas con la IA, la inversión residencial se está contrayendo, y la demografía y las tasas hipotecarias están suprimiendo la demanda. Las ventas minoristas de agosto superaron las expectativas, pero Goldman Sachs aún espera que el gasto de los consumidores se debilite, con un lento crecimiento de los salarios nominales, precios de la gasolina más altos y el impulso decreciente de las devoluciones de impuestos.
La inflación subyacente cae más rápido de lo esperado
El crecimiento anualizado del PCE subyacente en los últimos tres meses se desaceleró al 2,5%. Goldman Sachs señaló que los efectos de la transmisión de aranceles, la transmisión de energía, los aumentos de precios de software y accesorios, y las comisiones de gestión de carteras se están desvaneciendo. Los impulsores temporales de la inflación comenzaron a debilitarse desde mediados de 2025 y desaparecerán en gran medida para 2027.
Goldman Sachs pronostica que el crecimiento interanual del PCE subyacente caerá del actual 3,1% a alrededor del 2,2% para finales de 2027. La previsión mediana del comité para el PCE subyacente de 2027 es superior a la de Goldman Sachs. Goldman Sachs cree que esta brecha es el núcleo del desacuerdo sobre la trayectoria de las tasas.
La postura interna del FOMC está más unificada de lo que esperaba Goldman Sachs. El aumento de tasas de 25 puntos básicos de septiembre no tuvo votos en contra, y 16 miembros del comité esperan al menos un aumento de tasas más dentro del año. Goldman Sachs cree que la sensibilidad política de un aumento de tasas en octubre es menor que en septiembre, y en la historia del FOMC moderno casi no hay precedentes de saltarse una reunión antes de unas elecciones generales. Seis días antes de las elecciones de mitad de mandato de 2022, el comité subió las tasas en 75 puntos básicos.
El BCE y el BoE suben los tipos una vez cada uno
Goldman Sachs elevó su previsión para la tasa terminal del Banco Central Europeo al 2,75%, esperando una tercera subida de tipos en diciembre. El crecimiento de la eurozona es resistente, la inflación general volverá a subir y la tasa de depósito neutral ha entrado en territorio positivo en términos reales. La previsión de Goldman Sachs para el Banco Central Europeo en 2027 está por debajo de la valoración del mercado, con el índice armonizado de precios al consumo (IPCA) subyacente en el 2,4% interanual en agosto, y los datos de inflación subyacente son favorables.
Se espera que el Banco de Inglaterra suba los tipos 25 puntos básicos en noviembre hasta el 4%, en un movimiento de "una y no más". Goldman Sachs espera tres recortes de tipos a partir de finales de 2027 hasta el 3,25%. La inflación del Reino Unido está cerca del objetivo del 2%, sin un sobrepaso significativo.
Se espera que el Banco de Japón suba los tipos 25 puntos básicos tanto en enero como en julio de 2027 hasta el 1,75%. Se espera que el Banco de Canadá suba los tipos 50 puntos básicos en la segunda mitad de 2027 hasta el 2,75%. Se espera que Australia suba los tipos otros 25 puntos básicos este mes hasta el 4,6%, con riesgo de otra subida en noviembre, y luego recorte los tipos 100 puntos básicos en 2027 a 2028 hasta el 3,6%. Las previsiones de Goldman Sachs en estos mercados son todas más dovish que la valoración del mercado.
Los beneficios del S&P se enfrentan a una desaceleración
Se espera que el beneficio por acción del S&P 500 crezca un 36% en 2026, y los estrategas de renta variable estadounidense de Goldman Sachs creen que esta tasa de crecimiento es insostenible. Las empresas están "ganando en exceso" debido a las ganancias de las participaciones de inversión privada y el dividendo de la inversión en IA. Las ganancias de las participaciones de inversión privada provienen de empresas de modelos de IA y otras, y la inversión en IA está impulsando la expansión de márgenes en semiconductores y chips de memoria.
Goldman Sachs espera que las ganancias de las participaciones de inversión privada terminen, que la inversión en IA se acerque a su pico y que el crecimiento del beneficio por acción del S&P 500 se desacelere hasta el 11% en 2027. Si la inversión en IA disminuye directamente, la desaceleración sería mayor, pero Goldman Sachs cree que esto no ocurrirá hasta 2028 o más tarde.
En el mercado de bonos, la reevaluación de las expectativas de política monetaria explica la mayor parte del aumento de los rendimientos de los bonos gubernamentales. Los estrategas de tipos de Goldman Sachs esperan que parte de la reevaluación se revierta, con los rendimientos a largo plazo descendiendo modestamente. El aumento de las primas de plazo y la emisión relacionada con la IA plantean restricciones. Los estrategas de crédito de Goldman Sachs esperan 420.000 millones de dólares en emisión relacionada con la IA en 2027.
En el mercado de divisas, se espera que las principales divisas se mantengan en rangos estrechos, con un margen significativo de apreciación del renminbi. En las materias primas, Goldman Sachs es alcista en posiciones largas en productos refinados en 2027 como cobertura, mantiene una visión alcista sobre el oro y espera compras continuas de oro por parte de los bancos centrales.
El juicio central de Goldman Sachs es que la caída de la inflación obligará a la Fed a dejar de subir los tipos antes de lo que espera el mercado. Los riesgos son otra escalada en Oriente Medio que impulse al alza los precios del petróleo, una persistencia de la inflación subyacente superior a la esperada y un ciclo de inversión en IA prolongado que eleve las primas de plazo. El mercado está descontando una trayectoria de tipos más hawkish que Goldman Sachs, y esta divergencia es la principal oportunidad para el trading de tipos en los próximos meses.

Este artículo es una recopilación e interpretación de Chaoxiang Research de un informe de investigación de un bróker tercero (Goldman Sachs Group, 22 de septiembre de 2026), combinado con información de mercado disponible públicamente. Las calificaciones, precios objetivo, previsiones de beneficios y juicios relacionados citados en el artículo son todas las opiniones de los analistas del bróker y representan únicamente la posición de su institución, no las opiniones de Chaoxiang Research, y no constituyen ningún consejo de inversión.
Los mercados conllevan riesgo, y las decisiones deben tomarse de forma independiente. Este artículo no debe utilizarse como base para comprar o vender ningún valor.