Überblick
Der Handel mit tokenisierten Aktien hat einen neuen Liquiditätsmeilenstein erreicht und in den vergangenen 30 Tagen ein Volumen von etwa 20,9 Milliarden US-Dollar an dezentralen Börsen erzeugt. Uniswap entfiel auf 60,1 % dieser Aktivität, wobei Uniswap v4 40,7 % und v3 weitere 19,4 % ausmachten, was einem kombinierten Handelsvolumen von rund 12,6 Milliarden US-Dollar entspricht. Die Zahlen zeigen, dass tokenisierte Aktien über die Emission und den Broker-Zugang hinaus auf einen zunehmend aktiven Onchain-Sekundärmarkt zusteuern.
Die Zahlen erfordern eine sorgfältige Interpretation. Die 20,9 Milliarden US-Dollar stellen den kumulierten Handelsumschlag dar, nicht das TVL tokenisierter Aktien, die Anlegerbestände oder neues Kapital, das in den Markt fließt. Dieselben Vermögenswerte können wiederholt gehandelt werden und tragen daher mehrfach zum Volumen bei. Dennoch ist die Konzentration der Aktivität an dezentralen Börsen von Bedeutung, da sie zeigt, wo sich Preisbildung und Liquidität allmählich herausbilden.
Die tiefgreifendere Entwicklung besteht darin, dass sich aktiengebundene Token zunehmend wie programmierbare Finanzanlagen verhalten. Sie können potenziell zwischen Wallets bewegt werden, über automatisierte Market Maker gehandelt werden und mit Kredit- oder strukturierten Produktinfrastrukturen interagieren. Das schafft Möglichkeiten, die traditionelle Broker-Positionen nicht ohne Weiteres nachbilden können, führt aber auch neue Fragen zu Aktionärsrechten, Oracle-Design, Liquiditätskonzentration und Handel außerhalb konventioneller Marktzeiten ein. Der Handel mit tokenisierten Aktien entwickelt sich daher von einer Emissionsgeschichte zu einer Marktstrukturgeschichte.
Wichtige Erkenntnisse
- Tokenisierte Aktien erzeugten in 30 Tagen ein DEX-Handelsvolumen von etwa 20,9 Milliarden US-Dollar.
- Uniswap kontrollierte 60,1 % der Aktivität, wobei allein v4 40,7 % ausmachte.
- Das Handelsvolumen misst den Umschlag und nicht das investierte Kapital oder das TVL.
- Liquidität wird zu einem wichtigeren Wettbewerbsvorteil als die bloße Emission weiterer Aktien-Token.
- Rechtliches Eigentum, Unternehmensmaßnahmen und Preisbildung außerhalb der Handelszeiten bleiben große strukturelle Herausforderungen.
Warum erreichte der Handel mit tokenisierten Aktien 20,9 Mrd. US-Dollar?
Die Zahl von 20,9 Mrd. US-Dollar misst die Marktaktivität, nicht die Kapitalzuflüsse
Die erste analytische Unterscheidung ist die zwischen Umschlag und Vermögenswerten. Eine dezentrale Börse erfasst den Nominalwert jedes Swaps, sodass dasselbe Kapital von 1 Million US-Dollar ein Vielfaches an Volumen erzeugen kann, wenn es wiederholt den Besitzer wechselt. Market Maker, Arbitrageure und aktive Trader können daher einen erheblichen Umschlag erzeugen, ohne dass die zugrunde liegenden Bestände an tokenisierten Aktien in vergleichbarem Umfang zunehmen. Die Zahl von 20,9 Milliarden US-Dollar als „Kapital, das in tokenisierte Aktien fließt“ zu beschreiben, würde das, was die Daten zeigen, erheblich überzeichnen.
Selbst mit dieser Einschränkung ist ein beschleunigter Umschlag relevant, denn liquide Sekundärmärkte sind notwendig, wenn sich tokenisierte Wertpapiere über digitale Hüllen um traditionelle Vermögenswerte hinaus entwickeln sollen. Die Emission eines Tokens, der ein Aktienengagement repräsentiert, ist technisch unkompliziert im Vergleich zum Aufbau eines Marktes, auf dem Nutzer effizient in Positionen ein- und aussteigen können, die Preise nahe an den zugrunde liegenden Wertpapieren bleiben und Liquidität auch während der Volatilität bestehen bleibt. Eine hohe Handelsaktivität deutet darauf hin, dass tokenisierte Aktien beginnen, diese zweite Ebene zu entwickeln.
Die nächste Frage ist die Marktqualität. Nachhaltige Akzeptanz sollte irgendwann nicht nur höhere Volumina, sondern auch engere Spreads, tiefere Liquidität, vielfältigere Gegenparteien und konsistente Aktivität unter verschiedenen Marktbedingungen hervorbringen. Wenn das Volumen hauptsächlich durch kurzlebige Spekulation oder wiederholte Arbitrage rund um eine begrenzte Anzahl von Token erzeugt wird, ist die wirtschaftliche Bedeutung geringer. Der Meilenstein von 20,9 Milliarden US-Dollar ist daher ein Beleg für wachsende Marktaktivität, nicht der Beweis, dass tokenisierte Aktien bereits eine ausgereifte Akzeptanz erreicht haben.
Warum Uniswaps 60,1 % Anteil wichtig sind
Uniswaps kombinierter Anteil von 60,1 % zeigt, dass sich die Liquidität tokenisierter Aktien bereits um eine relativ kleine Anzahl von Ausführungsplätzen konzentriert. Uniswap v4 machte 40,7 % des gesamten DEX-Volumens aus, während v3 19,4 % beitrug. Diese Konzentration kann in der frühen Entwicklungsphase eines aufstrebenden Marktes vorteilhaft sein, da Trader, Arbitrageure und Liquiditätsanbieter wissen, wo Gegenparteien am wahrscheinlichsten zu finden sind, was die Fragmentierung verringert, die entstehen würde, wenn Liquidität dünn über Dutzende von Protokollen verteilt wäre.
Uniswap trat außerdem als primärer öffentlicher AMM in Robinhood Chain ein und unterstützt Stock Tokens über seine Schnittstelle, Wallet, API und mehrere Protokollversionen hinweg. Diese Distribution gibt tokenisierten Aktien Zugang zu Infrastruktur, die ursprünglich für krypto-native Vermögenswerte entwickelt wurde, aber zunehmend in der Lage ist, RWAs zu handhaben. Der wichtige Wettbewerbsvorteil ist daher nicht einfach Uniswaps Marke oder das bestehende DEX-Volumen; es ist ein ausgereifter Liquiditäts-Stack, der wiederverwendet werden kann, wenn neue Anlageklassen onchain wechseln.
Allerdings birgt Konzentration ihr eigenes Risiko. Wenn mehr als die Hälfte des Handels mit tokenisierten Aktien von einer einzigen Protokollfamilie abhängt, könnten Smart-Contract-Ausfälle, das Verhalten von Liquiditätsanbietern oder Änderungen im Routing unverhältnismäßige Auswirkungen haben. Marktreife sollte irgendwann ebenso an Resilienz wie an Marktanteil gemessen werden.
Warum führt Uniswap v4 bereits den tokenisierten Aktienhandel an?
Flexible Liquiditätsinfrastruktur wird immer wichtiger
Der Anteil von 40,7 % bei Uniswap v4 ist bemerkenswert, weil er darauf hindeutet, dass tokenisierte Vermögenswerte direkt in neuere Liquiditätsinfrastruktur wandern, anstatt einfach auf der am besten etablierten Protokollversion zu bleiben. V4 führt eine flexiblere Architektur ein, in der Entwickler Hooks nutzen können, um Pool-Verhalten, Gebühren und andere Marktfunktionen anzupassen. Diese Fähigkeiten können schließlich für Vermögenswerte nützlich werden, deren Handelsbedingungen sich von Standard-Krypto-Token unterscheiden.
Es wäre verfrüht, das gesamte Wachstum tokenisierter Aktien direkt auf v4-Hooks zurückzuführen, denn das Handelsvolumen hängt von der Verfügbarkeit von Vermögenswerten, Liquiditätsanreizen, Nutzer-Routing und Market-Maker-Beteiligung sowie vom Protokolldesign ab. Die stärkere Schlussfolgerung ist, dass tokenisierte Aktienliquidität nachweislich in der Lage ist, relativ schnell zu neuer DEX-Infrastruktur zu migrieren.
Das ist wichtig, weil Aktien Marktdesign-Anforderungen schaffen, die krypto-native Token nicht immer haben. Aktienmärkte umfassen Eröffnungs- und Schlussauktionen, Handelsunterbrechungen, Unternehmensmaßnahmen und definierte Sitzungen. Eine programmierbare AMM-Architektur könnte Entwicklern schließlich helfen, spezialisiertes Verhalten für solche Anforderungen zu entwickeln, obwohl regulatorische und rechtliche Infrastruktur dies noch unterstützen müsste. Die Chance besteht daher nicht nur in „Aktien auf einem AMM“, sondern darin, dass sich AMMs zunehmend an die Eigenschaften regulierter Finanzanlagen anpassen.
Wie unterscheidet sich der tokenisierte Aktienhandel vom traditionellen Aktienhandel?
Die Ausführungsebene ändert sich, aber die zugrunde liegende Ökonomie verschwindet nicht
Traditionelle Aktien werden in erster Linie über Börsen, alternative Handelssysteme und Broker-Dealer-Infrastruktur mit Orderbüchern und etablierten Market-Making-Mechanismen gehandelt. Tokenisierte Aktien können stattdessen über blockchainbasierte Liquiditätspools gehandelt werden, in denen Smart Contracts Transaktionen direkt gegen verfügbare Liquidität ausführen. Dies verändert die Art und Weise, wie Ausführung, Verwahrung und Abwicklung interagieren können, und ermöglicht es Vermögenswerten möglicherweise, zwischen Anwendungen zu wechseln, ohne wiederholt zu einem zentralisierten Broker zurückzukehren.
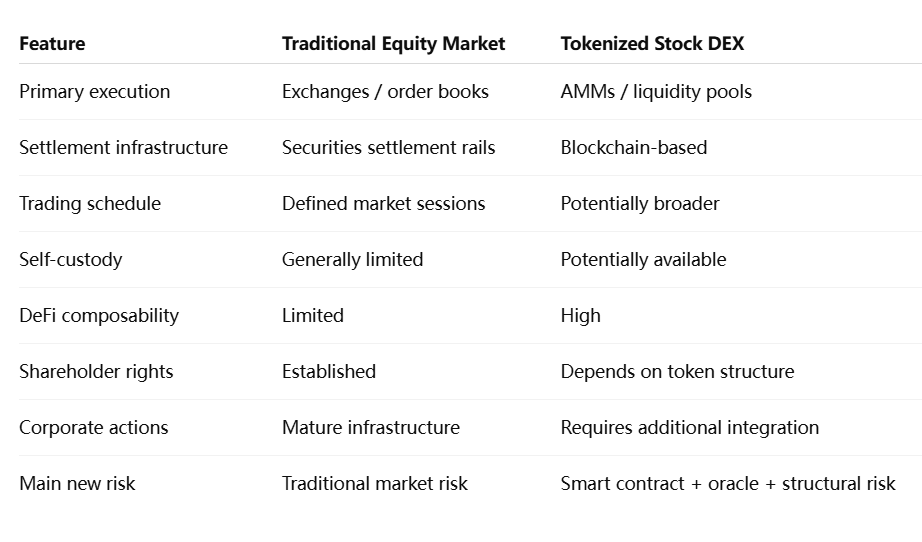
Der wichtige analytische Punkt ist, dass Blockchain-Komponierbarkeit nicht automatisch die Komplexität des Wertpapiermarktes löst. Eine Aktie ist mehr als ein Kurs-Ticker. Eigentum bestimmt Dividendenansprüche, Stimmrechte, Übernahmeangebote, Splits, Fusionen und andere Unternehmensmaßnahmen. Ein Token kann effizient auf einem DEX gehandelt werden, während er eine wesentlich andere rechtliche Beziehung zum zugrunde liegenden Emittenten bietet.
Dies macht die rechtliche Architektur mit wachsendem Handelsvolumen immer wichtiger. Die Branche beginnt, sich von der einfachen Frage, ob Aktien onchain gehandelt werden können, zur schwierigeren Frage zu bewegen, was genau der Token-Inhaber besitzt.
Bedeuten 20,9 Mrd. $, dass tokenisierte Aktien Mainstream geworden sind?
Volumen allein ist eine unvollständige Akzeptanzmetrik
Nein. Ein hoher Umschlag ist ein wichtiges Liquiditätssignal, aber Mainstream-Akzeptanz würde eine breitere Evidenzbasis erfordern. Nutzerwachstum, gehaltene Guthaben, geografischer Zugang, Liquiditätstiefe, institutionelle Beteiligung und die Menge tokenisierter Aktien, die als Sicherheit verwendet werden, würden ein vollständigeres Bild ergeben.
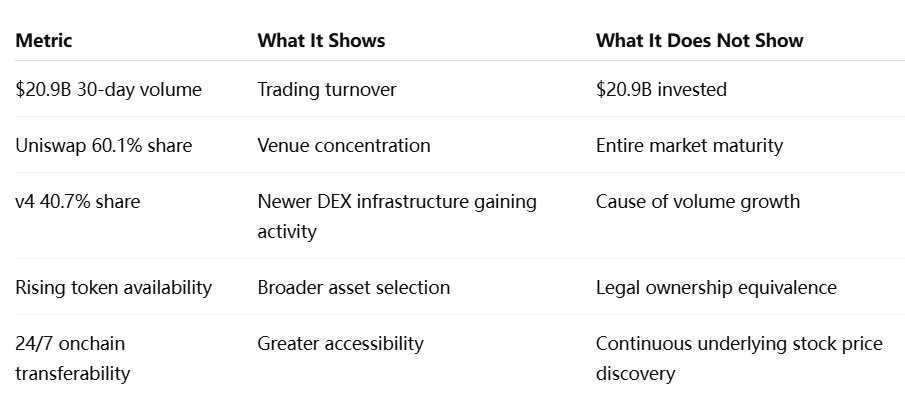
Diese Unterscheidung wird besonders wichtig, wenn tokenisierte Vermögenswerte außerhalb der üblichen US-Aktienhandelszeiten gehandelt werden. Ein Blockchain-Markt kann am Wochenende in Betrieb bleiben, aber das zugrunde liegende Wertpapier hat möglicherweise keinen aktiven Primärmarktpreis. Ein Token kann daher eine vorübergehende Prämie oder einen Abschlag basierend auf Erwartungen statt auf gleichzeitigen Kassamarkttransaktionen entwickeln.
Damit der tokenisierte Aktienhandel reifen kann, benötigen Marktteilnehmer robuste Ansätze für Referenzpreisbildung, Marktschließungen und Unternehmensmaßnahmen und nicht nur tiefere AMM-Liquidität.
Warum Aktionärsrechte zum nächsten großen Thema werden
Ein handelbarer Token ist nicht automatisch eine Aktie
Das schnelle Wachstum des tokenisierten Aktienhandels legt eine strukturelle Unterscheidung offen, die weniger wichtig war, als der Markt klein war: wirtschaftliche Exposition und rechtliches Eigenkapital sind nicht dasselbe. Einige Produkte repräsentieren vom Emittenten anerkannte Wertpapiere, während andere Schuldansprüche, Verwahrungsdarstellungen oder synthetische Instrumente sind, die hauptsächlich darauf ausgelegt sind, Aktienkurse nachzubilden.
Diese Unterscheidung wirkt sich darauf aus, was über den Kauf und Verkauf hinaus geschieht. Ein konventioneller Aktionär nimmt an einem Eigentumssystem teil, das offizielle Aktionärsregister, Abstimmungsprozesse, Dividenden und Unternehmenskommunikation umfasst. Wenn ein Token von dieser Infrastruktur getrennt ist, erhält der Nutzer möglicherweise ein Preisengagement, ohne die gleiche rechtliche Stellung wie ein Aktionär zu erhalten.
Dies wird wahrscheinlich zu einer der entscheidenden Wettbewerbsfragen für tokenisierte Aktien werden. Onchain-Märkte haben Finanzanlagen technisch komponierbar gemacht; die nächste Herausforderung besteht darin, das zu erreichen, was man als rechtliche Komponierbarkeit bezeichnen könnte – sicherzustellen, dass die Bewegung des Tokens durch Wallets und Protokolle mit anerkanntem Eigentum, Unternehmensmaßnahmen und Anlegerschutz kompatibel bleibt.
Die Entstehung von Brancheninitiativen, die sich auf emittentengestützte Tokenisierung konzentrieren, spiegelt diesen Übergang wider. Liquidität kann einen Markt attraktiv machen, aber rechtliche Klarheit bestimmt, ob tokenisierte Aktien letztendlich als glaubwürdige alternative Form des Wertpapierbesitzes fungieren können.
Was könnte DeFi mit tokenisierten Aktien tun?
Sicherheiten-Nutzen könnte wichtiger sein als Spot-Handelsvolumen
Die nächste Entwicklungsphase könnte weniger durch Spot-DEX-Volumen und mehr durch das, was auf tokenisierten Aktien aufgebaut werden kann, angetrieben werden. Wenn rechtlich und technisch geeignete Aktien-Token als akzeptable Sicherheiten dienen, könnten Nutzer potenziell Stablecoins gegen Aktienportfolios leihen, automatisierte Absicherungsstrategien aufbauen oder Aktien mit tokenisierten Staatsanleihen und anderen RWAs in programmierbaren Portfolios kombinieren.
Dies würde DeFi über eine von krypto-nativen Vermögenswerten dominierte Sicherheitenbasis hinaus erweitern. Aktien bringen Cashflow-Eigenschaften und Markttreiber mit sich, die sich von BTC oder ETH unterscheiden, und könnten potenziell diversifiziertere Onchain-Kreditmärkte schaffen.
Die Schwierigkeit ist das Risikomanagement. Ein Protokoll, das Aktien akzeptiert, muss Marktschließungen, Handelsaussetzungen, Dividenden, Splits und plötzliche Unternehmensereignisse berücksichtigen. Zuverlässige Marktdaten und Oracle-Infrastruktur werden unerlässlich, da ein ungenauer Aktienkurs zu unangemessenen Liquidationen führen kann, selbst wenn der Smart Contract selbst korrekt funktioniert.
Die Tokenisierung treibt daher mehrere Teile der Finanzinfrastruktur gleichzeitig onchain. Vermögenswerte, Liquidität, Marktdaten und Eigentumsregister müssen sich zunehmend gemeinsam weiterentwickeln.
Was sind die Hauptrisiken?
Liquiditätskonzentration und Rechtsstruktur sind wichtiger als rohe Blockchain-Geschwindigkeit
Der aktuelle Markt ist mit mehreren miteinander verbundenen Risiken konfrontiert. Erstens erhöht konzentrierte Liquidität die Abhängigkeit von einer kleinen Anzahl von Protokollen. Zweitens können unterschiedliche Token-Strukturen den Nutzern sehr unterschiedliche rechtliche Rechte einräumen, selbst wenn die Produkte in einer Benutzeroberfläche ähnlich erscheinen. Drittens schafft der kontinuierliche Blockchain-Handel potenzielle Preisverzerrungen, wenn die zugrunde liegenden Börsen geschlossen sind.
Smart-Contract- und Oracle-Risiken fügen eine weitere Dimension hinzu. Eine tokenisierte Apple-Aktie mag letztendlich auf eines der liquidesten Wertpapiere der Welt verweisen, aber ihre Onchain-Repräsentation kann dennoch unter einem Vertragsfehler oder einer falschen Preiseingabe leiden. Die Tokenisierung fügt daher neues Infrastrukturrisiko hinzu, ohne das konventionelle Aktienrisiko zu beseitigen.
Regulatorische Fragmentierung könnte auch die Liquidität beeinträchtigen. Wenn dasselbe Produkt nur von Nutzern in bestimmten Jurisdiktionen gehandelt werden kann, könnte die globale Onchain-Liquidität trotz der technischen Offenheit von Blockchain-Netzwerken segmentiert bleiben.
MEXC-Ansicht: Liquidität wird zum echten RWA-Burggraben
Die Token-Ausgabe wird immer einfacher. Der schwierigere Wettbewerbsvorteil besteht darin, dauerhafte Liquidität, zuverlässige Preisermittlung und finanziellen Nutzen rund um den tokenisierten Vermögenswert zu schaffen. Die Volumenzahl von 20,9 Milliarden Dollar ist bedeutsam, weil sie darauf hindeutet, dass der Markt für tokenisierte Aktien beginnt, auf der Ausführungsebene und nicht nur auf der Emissionsebene zu konkurrieren.
Uniswaps Anteil von 60,1 % veranschaulicht die Stärke von Netzwerkeffekten in diesem Übergang. Sobald ein Handelsplatz bedeutende Liquidität anzieht, haben Händler, Market Maker und Anwendungen Anreize, zusätzliche Aktivität dorthin zu lenken, was seine Position stärkt. Aber dieselbe Konzentration bedeutet, dass die nächste Phase anhand der Ausführungsqualität und Resilienz und nicht allein anhand des Marktanteils bewertet werden sollte.
Der breitere RWA-Markt könnte einem ähnlichen Muster folgen. Tokenisiertes AUM zeigt, wo Vermögenswerte existieren; Liquidität und Sicherheiten-Nutzung zeigen, ob diese Vermögenswerte zu funktionierenden Finanzinstrumenten geworden sind.
Tokenisierter Aktienhandel bewegt sich von der Emission zur Liquidität
Der tokenisierte Aktienhandel, der etwa 20,9 Milliarden Dollar an 30-Tage-DEX-Volumen erreicht, markiert einen wichtigen Übergang für Onchain-Aktien. Die Zahl repräsentiert nicht 20,9 Milliarden Dollar an neuem Investitionskapital, aber sie zeigt, dass tokenisiertes Aktienengagement einen erheblichen Sekundärmarktumschlag erzeugt. Uniswaps Anteil von 60,1 % zeigt weiter, dass eine erkennbare Ausführungsebene beginnt, sich herauszubilden.
Die wichtigere Entwicklung ist das, was als Nächstes kommt. Der Markt hat weitgehend demonstriert, dass aktiengebundene Token ausgegeben und gehandelt werden können. Jetzt muss er demonstrieren, dass diese Märkte tiefe Liquidität, zuverlässige Referenzpreisbildung und konsistente Behandlung von Aktionärsrechten und Unternehmensmaßnahmen aufrechterhalten können.
Hier werden tokenisierte Aktien mehr als nur eine weitere RWA-Kategorie. Wenn die Vermögenswerte dezentrale Liquidität mit glaubwürdigen Eigentumsstrukturen kombinieren können und schließlich als Sicherheit im gesamten Onchain-Finanzwesen dienen, könnten sie eine neue Ebene des Wertpapiermarktes schaffen, anstatt lediglich Brokerage-Engagement auf einer Blockchain zu reproduzieren.
Der Meilenstein von 20,9 Milliarden Dollar ist daher nicht deshalb von Bedeutung, weil tokenisierte Aktien bereits traditionelle Aktienmärkte ersetzt haben, sondern weil der tokenisierte Aktienhandel beginnt, eine eigene Liquiditätsinfrastruktur zu entwickeln. Ob diese Infrastruktur auch institutionelles Eigentum, Risikomanagement und Unternehmensführung unterstützen kann, wird bestimmen, wie wichtig der Markt letztendlich wird.
Quellen
https://blog.uniswap.org/robinhood-chain-is-live
https://developers.uniswap.org/docs/protocols/v4/deployments
https://docs.robinhood.com/chain/stock-tokens/
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig basierend auf Ihren individuellen Umständen.