Überblick
Circle hat Digital Asset-Backed Borrowing für berechtigte Kunden von Circle Mint LLC eingeführt und damit einen integrierten institutionellen Workflow geschaffen, der es Bitcoin-Haltern ermöglicht, auf USDC-Liquidität zuzugreifen, ohne zuerst ihre BTC zu verkaufen. Der am 21. September 2026 eingeführte Dienst ermöglicht es berechtigten Kunden, BTC einzuzahlen, Circle Wrapped Bitcoin (cirBTC) zu prägen, dieses tokenisierte Sicherheiten über eine von ihnen kontrollierte Wallet in unterstützte Kreditmärkte Dritter zu übertragen und geliehene USDC direkt in Circle Mint zu erhalten. Der Workflow ist auf Arc und Ethereum verfügbar, wobei von Morpho unterstützte Märkte zum Start enthalten sind.
Die Struktur ist wichtig, weil Circle selbst nicht einfach einen konventionellen Bilanzkredit gegen das Bitcoin des Kunden vergibt. Kreditzinsen, Sicherheitenanforderungen, Liquidationsschwellen und verfügbare Liquidität werden vom unterstützten Kreditmarkt Dritter bestimmt. Stattdessen integriert Circle BTC-Verwahrung, cirBTC-Ausgabe, DeFi-Besicherung und USDC-Verteilung in einen einzigen institutionellen Workflow.
Das verändert die wirtschaftliche Rolle, die Bitcoin für einen institutionellen Halter spielen kann. BTC kann Teil einer längerfristigen Treasury-Strategie bleiben und gleichzeitig kurzfristige Dollar-Liquidität unterstützen. Dennoch beseitigt die Vereinbarung Risiken nicht: Das Wrapping führt Abhängigkeiten von Verwahrung und Tokenisierung ein, das Borgen erzeugt Leverage, und ein Rückgang des BTC kann gemäß den Regeln des ausgewählten Kreditmarkts eine Liquidation auslösen.
Die Bedeutung von Bitcoin-besicherter Kreditaufnahme liegt daher nicht einfach darin, dass Institutionen gegen BTC borgen können. Sie liegt darin, dass BTC, wrapped Sicherheiten, Stablecoin-Liquidität und Onchain-Kredit zunehmend zu einem einzigen Kapitalverwaltungs-Stack verbunden werden.
Wichtige Erkenntnisse
- Berechtigte Kunden von Circle Mint LLC können nun BTC nutzen, um über einen integrierten Workflow auf USDC-Liquidität zuzugreifen.
- BTC wird in 1:1-besicherte cirBTC umgewandelt, bevor es unterstützten Kreditmärkten Dritter zugeführt wird.
- Circle fungiert nicht als konventioneller Kreditgeber; Märkte Dritter bestimmen Zinsen, Sicherheitenanforderungen und Liquidationsschwellen.
- DABB ist auf Arc und Ethereum verfügbar, wobei von Morpho unterstützte Märkte zum Start enthalten sind.
- Die größere Chance besteht darin, institutionelle BTC-Bestände in produktive Sicherheiten umzuwandeln, ohne einen outright-Verkauf zu erfordern.
Wie funktioniert Circles Bitcoin-besicherte Kreditaufnahme tatsächlich?
Das Produkt verbindet mehrere bestehende Finanzfunktionen in einem Workflow
Circles Produkt Digital Asset-Backed Borrowing beginnt mit nativem BTC. Ein berechtigter Kunde von Circle Mint LLC zahlt Bitcoin ein und prägt einen entsprechenden Betrag an cirBTC, Circles wrapped Bitcoin-Asset. Der Kunde kann cirBTC dann über eine von ihm kontrollierte Wallet in einen unterstützten Kreditmarkt Dritter übertragen, es als Sicherheit verpfänden und USDC leihen, das direkt in Circle Mint geliefert werden kann.
Die einzelnen Komponenten sind nicht völlig neu. Wrapped Bitcoin existiert seit Jahren, DeFi-Protokolle akzeptieren bereits Krypto-Sicherheiten, und Stablecoin-Kredite sind gut etabliert. Die Innovation ist die operative Integration. Institutionelle Nutzer müssen nicht mehr unabhängig BTC-Verwahrung, Ausgabe von wrapped Token, ein Kreditprotokoll und die Rückführung von Stablecoin-Liquidität in eine Unternehmenskontoumgebung koordinieren.
Das ist wichtig, weil institutionelle Akzeptanz oft weniger davon abhängt, ob eine Transaktion technisch möglich ist, sondern mehr davon, ob der Workflow von Treasury- und Risikoteams kontrolliert, überwacht und abgestimmt werden kann. Indem Circle Mint, cirBTC und Kreditmärkte Dritter verbunden werden, versucht Circle, Onchain-Kreditaufnahme eher wie einen einheitlichen Finanzdienst erscheinen zu lassen als wie eine Abfolge getrennter DeFi-Operationen.
Verleiht Circle direkt USDC gegen BTC?
Nicht im konventionellen Sinne. Circle erklärt ausdrücklich, dass Kundensicherheiten unterstützten Kreditprotokollen Dritter zugeführt werden, während Kreditzinsen, Sicherheitenanforderungen, Liquidationsschwellen, Liquidität und Verfügbarkeit vom ausgewählten Markt bestimmt werden. Von Morpho unterstützte Märkte waren zum Start verfügbar, wobei Circle angibt, dass im Laufe der Zeit zusätzliche Märkte und Plattformen Dritter unterstützt werden könnten.
Diese Unterscheidung ist wesentlich für die Bewertung des Risikos. Ein Circle Mint-Kunde kann die Circle-Infrastruktur nutzen, um in den Workflow einzutreten und ihn zu verlassen, aber die wirtschaftlichen Bedingungen des Kredits werden nicht allein von Circle festgelegt. Das Kreditprotokoll, der Sicherheitenmarkt und die verfügbare Liquidität bestimmen, wie viel USDC geliehen werden kann und unter welchen Bedingungen die Sicherheiten liquidiert werden könnten.
Für eine Institution kann die Due Diligence daher nicht bei Circle enden. Risikoteams müssen sowohl die Struktur des wrapped BTC als auch den spezifischen Markt Dritter verstehen, in dem die Kreditaufnahme erfolgt.
Warum muss BTC zuerst zu cirBTC werden?
Natives Bitcoin kann nicht direkt in Ethereum- oder Arc-Smart-Contracts eintreten
Bitcoin ist hochliquide und weithin als digitales Sicherheitenmittel anerkannt, aber natives BTC existiert im Bitcoin-Netzwerk und kann nicht direkt in Ethereum- oder Arc-Smart-Contracts eingefügt werden. Ein Kreditprotokoll auf diesen Netzwerken benötigt daher eine tokenisierte Repräsentation, die mit programmierbarer Sicherheiten- und Liquidationslogik interagieren kann.
cirBTC erfüllt diese Funktion. Circle gibt an, dass jedes cirBTC 1:1 durch natives BTC gedeckt ist, wobei die Reserven unabhängig onchain überprüfbar sind. Circle erklärt außerdem, dass das zugrunde liegende BTC durch den Circle National Trust abgesichert und getrennt von den Unternehmensvermögenswerten von Circle gehalten wird.
Der Wrapper trennt effektiv die wirtschaftliche Deckung des Vermögenswerts von der Umgebung, in der er verwendet werden kann. Natives BTC bleibt in der Verwahrung auf Bitcoin gesichert, während cirBTC sich über Smart Contracts in unterstützten Netzwerken bewegt. Dies macht Bitcoin in Kredit-, Abwicklungs- und Handelsabläufen nutzbar, die das Basis-Bitcoin-Netzwerk nicht nativ unterstützt.
Diese Funktionalität bringt eine zusätzliche Abhängigkeit mit sich. Das Halten von nativem BTC beinhaltet Bitcoin-Netzwerk- und Verwahrungsrisiken; das Halten von cirBTC erfordert zusätzlich Vertrauen in die Ausgabe, Rücknahme, Reserveverwaltung und Verwahrungsstruktur des Wrappers. Wrapped Bitcoin verbessert daher die Composability, fügt aber eine Ebene von Gegenpartei- und operationellem Risiko hinzu.
Wie funktioniert der Circle-Kreditablauf?
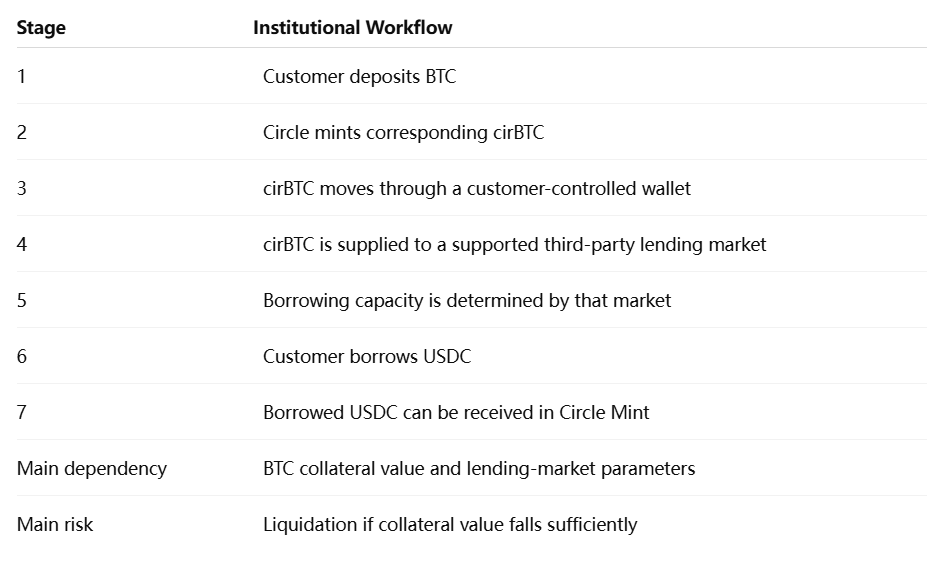
Der Ablauf zeigt, warum die bloße Bezeichnung des Produkts als „Circle-Bitcoin-Kredit“ unvollständig ist. Circle stellt die Infrastruktur bereit, die die Vermögenswerte und den Nutzer verbindet, während die Kredit-Ebene onchain und marktspezifisch bleibt.
Warum würde eine Institution BTC als Sicherheit verleihen, anstatt es zu verkaufen?
Besicherung trennt Liquiditätsbedarf von Anlageentscheidungen
Eine Institution, die BTC hält, benötigt möglicherweise Dollar-Liquidität, ohne ihre Bitcoin-Position reduzieren zu wollen. Eine Treasury könnte Betriebskapital benötigen, ein Market Maker könnte zusätzliche Abwicklungsliquidität brauchen, oder ein Handelsunternehmen könnte USDC benötigen, um es über digitale Vermögensmärkte hinweg einzusetzen. Der Verkauf von BTC löst das Liquiditätsproblem, verändert aber auch das Marktengagement der Institution.
Durch Bitcoin besicherte Kredite schaffen eine weitere Option. Die Institution kann ihr wirtschaftliches Engagement in BTC aufrechterhalten und gleichzeitig den Wrapped-Asset als Sicherheit für USDC verpfänden. Wenn die geliehene Liquidität produktiv eingesetzt wird und die Sicherheit ausreichend überbesichert bleibt, kann die Treasury auf Dollar zugreifen, ohne die Bitcoin-Position dauerhaft zu veräußern.
Dies ist eine Standardidee im traditionellen Finanzwesen. Wertpapiere, Staatsanleihen und andere Vermögenswerte dienen routinemäßig als Sicherheiten für Finanzierungen. Was sich ändert, ist die Möglichkeit, Bitcoin in einen vergleichbaren programmierbaren Kreditablauf einzubinden.
Allerdings sollte „ohne BTC zu verkaufen“ nicht mit „ohne BTC zu riskieren“ verwechselt werden. Sobald der Vermögenswert verpfändet ist, kann ein ausreichend großer Rückgang des Bitcoin-Preises zu einer Liquidation führen. Der Kreditnehmer kann einen freiwilligen Verkauf zu Beginn der Transaktion vermeiden, nur um später mit einem Zwangsverkauf konfrontiert zu werden, wenn die Sicherheitsanforderungen verletzt werden.
Durch Bitcoin besicherte Kredite führen Leverage in Treasury-Bestände ein
Betrachten wir eine Institution mit 10 Millionen US-Dollar in BTC, die 5 Millionen US-Dollar in USDC dagegen leiht. Zum Zeitpunkt der Aufnahme mag die Sicherheit komfortabel über der Schuld erscheinen. Wenn Bitcoin jedoch um 30 % fällt, sinkt der Sicherheitenwert auf 7 Millionen US-Dollar, während die USDC-Verbindlichkeit vor Zinsen nahezu unverändert bleibt. Das effektive Loan-to-Value-Verhältnis steigt stark an, obwohl die Institution keine zusätzlichen Maßnahmen ergriffen hat.
Deshalb sind Sicherheitsanforderungen und Liquidationsschwellen ebenso wichtig wie die Fähigkeit zu leihen. Circle weist ausdrücklich darauf hin, dass diese Parameter vom ausgewählten Drittanbietermarkt bestimmt werden und sich ändern können.
Für institutionelle Treasury-Teams ist produktive Sicherheit nur dann wertvoll, wenn die Leverage durch Stressbedingungen hindurch gesteuert werden kann. Die relevante Risikokennzahl ist daher nicht nur, wie viel USDC geliehen werden kann, sondern wie viel BTC-Preisvolatilität die Position aushalten kann, bevor eine Liquidation wahrscheinlich wird.
Warum sind Arc und Ethereum wichtig?
Ethereum bietet bestehende DeFi-Liquidität
Ethereum bietet eine ausgereifte Umgebung für Onchain-Kredite. Kreditmärkte, dezentrale Börsen, Stablecoin-Liquidität und institutionelle Tokenisierungsprodukte sind dort bereits in Betrieb, was es zu einem natürlichen Ort für cirBTC-Sicherheiten macht. Circle startete cirBTC im Juni 2026 auf Ethereum und beschrieb das Netzwerk als einen Markt, in dem institutionelles DeFi und tokenisierte Vermögensinfrastruktur bereits eine bedeutende Größenordnung erreicht hatten.
Für Institutionen ist bestehende Liquidität entscheidend. Ein Wrapped-BTC-Asset hat begrenzten Nutzen, wenn es keine glaubwürdigen Orte gibt, die bereit sind, es als Sicherheit zu akzeptieren. Ethereum gibt cirBTC Zugang zu einem etablierten Ökosystem, in dem Kreditaufnahme, Handel und Abwicklung interagieren können.
Der Nachteil ist, dass Institutionen weiterhin über Infrastruktur operieren müssen, die von mehreren unabhängigen Protokollen kontrolliert wird. Circle kann den Einstiegs- und Ausstiegsablauf rationalisieren, aber es kann die Markt- und Smart-Contract-Risiken externer Anwendungen nicht beseitigen.
Arc schafft einen stärker integrierten Circle-nativen Stack
Arc fügt eine andere strategische Dimension hinzu. Circle startete Arc Mainnet am 16. September 2026 als offenes Layer 1, das für Finanzmärkte und Echtzeit-Geldbewegungen konzipiert ist, mit nativer Integration in Circles breitere Plattform.
Da cirBTC jetzt sowohl auf Arc als auch auf Ethereum verfügbar ist, kann Circle mehrere Teile seines Stacks verbinden: BTC gelangt über cirBTC hinein, Dollar-Liquidität wird durch USDC repräsentiert, Circle Mint bietet institutionelles Asset-Management und Arc bietet eine Blockchain-Umgebung, die um Finanzanwendungen herum aufgebaut ist. Circles aktuelle cirBTC-Seite beschreibt das Asset als auf beiden Netzwerken verfügbar und mit USDC und Circle Mint integriert.
Das bedeutet nicht, dass Arc Ethereum oder bestehende DeFi-Märkte automatisch ersetzt. Ethereum bietet etablierte Liquidität und Netzwerkeffekte, während Arc Circle eine größere architektonische Integration ermöglicht. Die interessantere Frage ist, ob Institutionen ihre Aktivitäten schließlich zwischen tiefer DeFi-Liquidität von Drittanbietern und stärker vertikal integrierten Finanznetzwerken aufteilen werden.
Was macht cirBTC anders als einfach BTC zu halten?
Reserve-Transparenz ist zentral für wrapped Collateral
Circle positioniert cirBTC rund um eine 1:1-BTC-Deckung, segregierte Verwahrung und unabhängig überprüfbare Reserven. Das Unternehmen nutzt Chainlink Proof of Reserve und veröffentlicht Reserveinformationen, die es Gegenparteien ermöglichen sollen, native BTC-Deckung mit im Umlauf befindlichem cirBTC zu vergleichen.
Für ein wrapped Asset, das als Darlehenssicherheit verwendet wird, ist dies mehr als eine Frage des Brandings. Kreditmärkte benötigen Vertrauen, dass der Token eingelöst werden kann und dass seine Deckung in Stressphasen intakt bleibt. Wenn ein Wrapper an Glaubwürdigkeit verliert, könnte sein Marktwert von BTC abweichen und Sicherheitenliquidierungen könnten sich beschleunigen, selbst ohne eine wesentliche Änderung des zugrunde liegenden Bitcoin-Preises.
Das schafft zwei unterschiedliche Ebenen der Sicherheitenanalyse: das Marktrisiko von BTC selbst und das strukturelle Risiko des Wrappers. Institutionelle Akzeptanz hängt von beiden ab.
Was sind die Hauptrisiken von Bitcoin-besicherter Kreditaufnahme?
BTC-Volatilität bleibt das dominierende wirtschaftliche Risiko
Bitcoin kann sich über kurze Zeiträume um zweistellige Prozentwerte bewegen, und eine Kreditaufnahme dagegen verwandelt diese Preisbewegungen in Kreditrisiko. Der Kreditnehmer hat eine feste oder anwachsende USDC-Verbindlichkeit, während der Sicherheitenwert kontinuierlich schwankt. Wenn der Markt schnell genug fällt, kann ein Kreditprotokoll cirBTC liquidieren, um Kreditgeber zu schützen.
Die Gefahr wird größer, wenn Kreditnehmer nahe der maximal zulässigen LTV-Quoten operieren. Höhere Hebelwirkung schaltet mehr sofortige Liquidität frei, reduziert jedoch die Menge an ungünstiger Preisbewegung, die die Position absorbieren kann. Für institutionelle Nutzer kann eine konservative Besicherung daher wichtiger sein als die Maximierung der Kapitaleffizienz.
Märkte operieren zudem kontinuierlich. Ein Treasury-Team kann nicht davon ausgehen, dass das Liquidationsrisiko außerhalb der Banköffnungszeiten pausiert. Automatisierte Smart Contracts können jederzeit auf BTC-Preisbewegungen reagieren, was Überwachung und Sicherheitenmanagement inhärent zu einer 24/7-Aufgabe macht.
Wrapper- und Smart-Contract-Risiken fügen neue Abhängigkeiten hinzu
Die Nutzung von cirBTC erfordert Vertrauen, dass das zugrunde liegende BTC ordnungsgemäß geschützt ist, dass Minting und Einlösung betriebsbereit bleiben und dass der Token eine zuverlässige 1:1-Deckung aufrechterhält. Circles segregierte Reservestruktur und Proof-of-Reserve-System sind darauf ausgelegt, diese Bedenken zu adressieren, machen wrapped Assets jedoch nicht wirtschaftlich identisch mit nativem BTC.
Das Kreditprotokoll von Drittanbietern führt eine weitere Risikoschicht ein. Eine Smart-Contract-Schwachstelle, ein Oracle-Ausfall, eine Liquiditätsknappheit oder eine unerwartete Governance-Änderung könnten die Kreditposition beeinflussen, selbst wenn cirBTC selbst vollständig gedeckt bleibt.
Das bedeutet, dass der integrierte Workflow die Benutzerfreundlichkeit verbessert, aber mehrere Risikoschichten nicht zu einer zusammenführt. Institutionen müssen weiterhin Verwahrung, Tokenisierung, Protokoll-, Oracle- und Marktrisiko getrennt bewerten.
Bitcoin-besicherte Kreditaufnahme vs. traditionelle Krypto-Kredite
MerkmalTraditioneller zentralisierter BTC-KreditCircle DABB-WorkflowUrsprüngliche SicherheitBTCBTCOnchain-Darstellung der SicherheitNormalerweise nicht erforderlichcirBTCCredit-PlattformZentralisierter KreditgeberUnterstützter Kreditmarkt von DrittanbieternGeliehener VermögenswertFiat oder StablecoinUSDCSmart-Contract-ExpositionNormalerweise begrenztJaKreditparameterVom Kreditgeber festgelegtVom ausgewählten Markt festgelegtNetzwerkHauptsächlich offchainArc / EthereumHauptvorteilEinfachere bilaterale StrukturProgrammierbare, integrierte LiquiditätZusätzliches RisikoKreditgeber-GegenparteirisikoWrapper- + Protokoll- + Liquidationsrisiko
Keines der Modelle ist universell überlegen. Zentralisierte Kreditvergabe konzentriert das Risiko in einem Finanzintermediär, während Onchain-Kreditvergabe die Funktionalität auf Verwahrung, Tokenisierung und Smart Contracts verteilt. Die institutionelle Präferenz wird von Transparenz, Kapitaleffizienz, rechtlicher Behandlung und operativen Kontrollen abhängen.
MEXC View: BTC wird zu produktivem institutionellem Sicherheiten
Die wichtige Kennzahl für die institutionelle Bitcoin-Adoption könnte zunehmend nicht nur sein, wie viel BTC Unternehmen halten, sondern wie effektiv dieses BTC andere finanzielle Aktivitäten unterstützen kann, ohne dauerhaft verkauft zu werden. Strategien für Digital-Asset-Treasuries haben historisch Akkumulation und Verwahrung betont; die nächste Phase wird sich wahrscheinlich stärker auf Sicherheiten-Effizienz konzentrieren.
Circles Workflow veranschaulicht diesen Übergang. BTC beginnt als Treasury-Asset, wird zu cirBTC für programmierbare Nutzung, unterstützt einen USDC-Kredit über einen Drittanbietermarkt und kann dann wieder in Zahlungen, Abwicklung, Handel oder Treasury-Operationen einfließen. Das Ergebnis ist ein Kapitalstapel, in dem Bitcoin nicht mehr rein passiver Bestand ist.
Diese Entwicklung sollte sorgfältig bewertet werden. Produktivere Sicherheiten können die Kapitaleffizienz verbessern, aber auch die Hebelwirkung im gesamten Digital-Asset-System erhöhen. Die nützlichsten Indikatoren werden daher durchschnittliche LTV-Quoten, Kreditvolumen, Liquidationshäufigkeit, Tiefe des Kreditmarktes und das Verhalten von Positionen bei starken BTC-Kursrückgängen umfassen. Nachhaltige Adoption hängt davon ab, ob Institutionen Liquidität freisetzen können, ohne langfristige BTC-Bestände in fragile gehebelte Positionen zu verwandeln.
Circle verwandelt Bitcoin in institutionelles Working Capital
Circles Produkt für durch digitale Vermögenswerte besicherte Kredite ist bedeutend, weil es mehrere zuvor getrennte Teile der institutionellen Digital-Asset-Infrastruktur in einen koordinierten Workflow verbindet. Berechtigte Kunden von Circle Mint LLC können BTC einzahlen, cirBTC prägen, das verpackte Asset in unterstützte Drittanbieter-Kreditmärkte einbringen und USDC erhalten, ohne das Bitcoin, das die Position besichert, freiwillig zu verkaufen.
Die Unterscheidung zwischen Infrastrukturanbieter und Kreditgeber bleibt entscheidend. Circle ermöglicht den Workflow und gibt cirBTC aus, während Drittanbieter-Kreditmärkte Kreditzinsen, Sicherheitenanforderungen und Liquidationsbedingungen bestimmen. Das bedeutet, dass das Risiko des Produkts nicht allein durch Betrachtung von Circle bewertet werden kann; der spezifische Kreditmarkt ist ebenso wichtig.
Die breitere Entwicklung ist dennoch wichtig. Bitcoin-besicherte Kredite verwandeln BTC von einem Bilanzasset in programmierbare Sicherheiten, während USDC die dollar-denominierte Liquidität bietet, die für Handel, Zahlungen und Treasury-Management benötigt wird. Mit Arc und Ethereum, die den Workflow unterstützen, baut Circle eine Brücke zwischen Bitcoin-Reserven und Onchain-Dollar-Kredit.
Der nächste Test wird sein, wie sich das Modell unter Stress verhält. Wenn Institutionen konservative Sicherheitenquoten verwenden, transparente Reservebesicherung aufrechterhalten und Liquidationsrisiken über volatile Märkte hinweg managen können, könnte BTC zunehmend in die institutionelle Kreditinfrastruktur integriert werden. Wenn die Hebelwirkung schneller wächst als die Risikokontrollen, könnte dieselbe Kapitaleffizienz Verluste verstärken. Die langfristige Bedeutung von Bitcoin-besicherten Krediten wird daher nicht davon abhängen, wie viel Liquidität sie in ruhigen Märkten freisetzen, sondern davon, wie zuverlässig diese Liquidität volatile Märkte übersteht.
Quellen
https://www.circle.com/blog/digital-asset-backed-borrowing-is-now-available-in-circle-mint
https://www.circle.com/blog/cirbtc-is-now-live-on-ethereum
https://www.circle.com/blog/cirbtc-a-clearer-reserve-standard-for-wrapped-btc
https://www.circle.com/blog/how-usdc-and-cirbtc-unlock-capital-efficiency
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig basierend auf Ihren individuellen Umständen.