
Autor: Robbie Petersen, Investment Partner bei a16z crypto
Zusammengestellt von: Gu Yu, ChainCatcher
Für den größten Teil der Finanzgeschichte war der Engpass das Angebot an neuen Märkten, nicht die Nachfrage. Blockchains beseitigen diesen Engpass. Ich glaube, dass dies eine Explosion völlig neuer Märkte auslösen wird.
Märkte sind Mechanismen zur Übertragung von Risiken. Jeder Handel ist nichts anderes als zwei Gegenparteien, die sich darauf einigen, ein bestimmtes Engagement zu einem vereinbarten Preis zu übertragen. Abstrakt lässt sich Risiko entlang zweier unabhängiger Achsen ausdrücken:
Basiswert: das zugrunde liegende Engagement (z. B. die Cashflows eines Unternehmens, ein Barrel Öl, ein Wahlergebnis, die Kreditwürdigkeit eines Kreditnehmers, eine GPU-Stunde)
Instrument: der Mechanismus zur Übertragung dieses Engagements (z. B. Spot, Futures mit einem Verfallsdatum, Perps, Optionen, Event-Kontrakte)
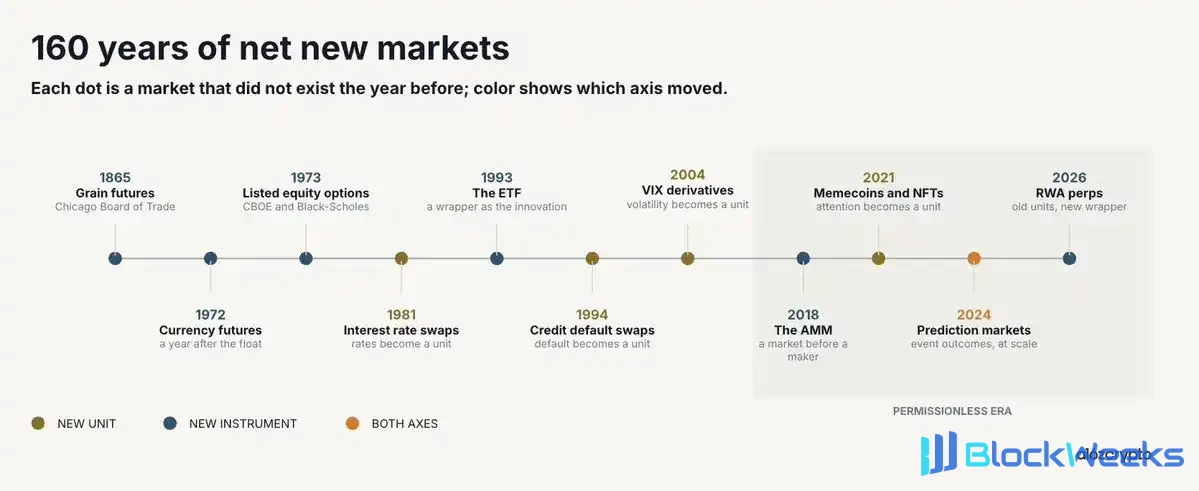
Nahezu die gesamte Geschichte der Finanzwelt ist eine Geschichte langsamer Innovation entlang nur einer Achse. Spot-Getreidemärkte existierten Tausende von Jahren, bevor Chicago 1865 Getreide-Futures notierte. Währungen begannen 1971 zu floaten und hatten 1972 Futures. Aktienoptionen existierten jahrhundertelang als maßgeschneiderte Händlerkontrakte, bevor sie 1973 mit der CBOE und Black-Scholes zu einem börsennotierten Markt wurden. ETFs erschienen erst 1993.
Neue Risikoeinheiten sind noch seltener. Zinssätze wurden erst 1981 breit handelbar. Das Ausfallrisiko wartete bis zu Credit Default Swaps im Jahr 1994 auf ein Instrument. Die Volatilität wartete bis zu VIX-Derivaten im Jahr 2004. Ereignisergebnisse wurden erst in den letzten Jahren durch Prognosemärkte zu einem echten Markt.
Die Nachfrage nach diesen Märkten war wohl nie das Problem. Landwirte wollten ihre Ernte absichern, lange bevor die CBOT existierte. Gläubiger wollten das Ausfallrisiko übertragen, lange bevor CDS existierten. Stattdessen war es das Angebot dieser Märkte, das das Wachstum verlangsamte. Und historisch gesehen wurde das Angebot durch zwei Dinge eingeschränkt:
1. Notierungskomitees und rechtliche Rahmenbedingungen
2. Geografische Fragmentierung
Blockchains beseitigen beides. Sie machen die Emission genehmigungsfrei und den Vertrieb global. Meiner Ansicht nach ist dies der Killer-Use-Case in seiner reinsten Form: Blockchain ist die erste Technologie, die es dem Marktangebot ermöglicht, mit der potenziellen globalen Nachfrage Schritt zu halten.
Diese These wird auch empirisch bestätigt. Nahezu jedes kategorieprägende Ergebnis im Krypto-Bereich ist nachgelagert zu diesem Killer-Use-Case. Von Perps und Spot-DEXs über Prognosemärkte, Kreditmärkte und dann Memecoins, NFTs und tokenisierte Real-World-Assets – der Wert floss zu denen, die über Rechte zur Emission völlig neuer Märkte und/oder Handelsplätze on-chain verfügen.
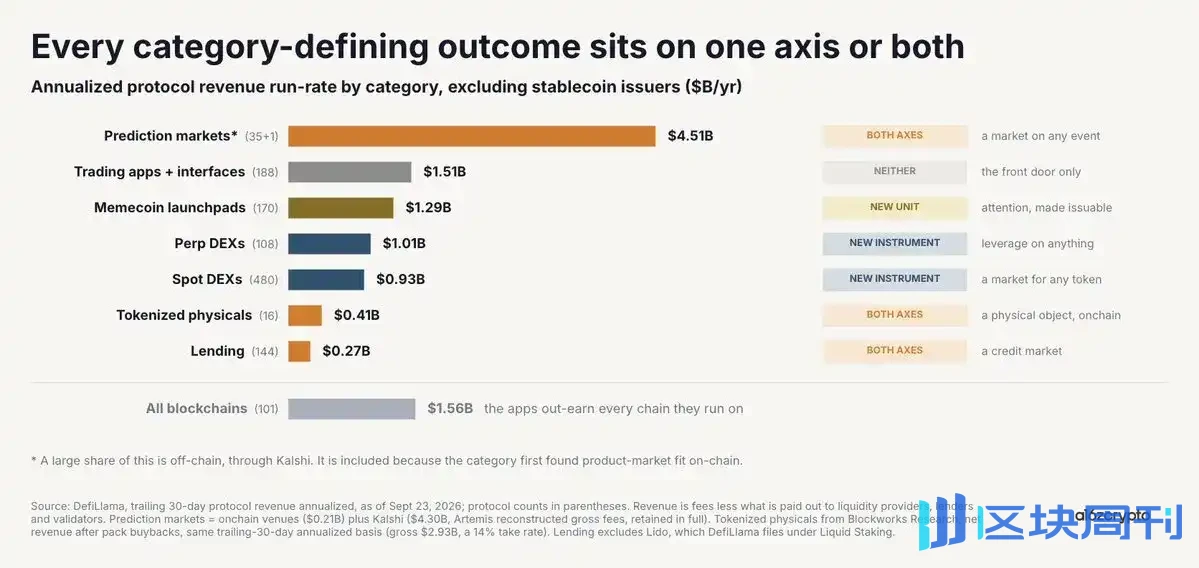
Jede dieser jeweiligen Kategorien hat entweder genehmigungsfrei eine völlig neue Risikoeinheit geschaffen oder eine neue Möglichkeit geschaffen, dieses Risiko zu übertragen.
Auf der Einheitsseite hat Krypto maßgeschneiderte Engagements geschaffen, die zuvor kaum oder gar keinen finanziellen Ausdruck hatten. Prognosemärkte, obwohl sie bis zu den Iowa Electronic Markets zurückverfolgt werden können, fanden Product-Market-Fit on-chain, expandierten nichtlinear und verwandelten diskrete Ereignisse – eine Wahl, eine Fed-Entscheidung, ein Gerichtsurteil – in handelbare Einheiten. Peer-to-Peer-Kreditmärkte verwandelten individuelle Kreditbeziehungen in etwas mit Echtzeit-Dauerpreisbildung. Pre-IPO-Märkte verwandelten Engagements, die ursprünglich nur einer Handvoll Sekundärbroker zugänglich waren, in etwas, das Nutzer in großem Umfang handeln und halten können. Sogar Memecoins und NFTs verwandelten abstrakte Risikoeinheiten wie Aufmerksamkeitsflüsse und kulturelle Relevanz in klare und handelbare Märkte.
Darüber hinaus hat Krypto ebenso neue Mechanismen geschaffen – oder skaliert –, um diese Risikoeinheiten zu übertragen. AMMs lassen Märkte existieren, bevor ein Market Maker zustimmt, einen Kurs zu stellen. Perps, erstmals 1993 vorgeschlagen, fanden Product-Market-Fit on-chain, indem sie datierte, fragmentierte Engagements in einen einzigen Kontrakt zusammenfassten, der durch Funding Rates ausgeglichen wird. Binäre Kontrakte verwandelten Ereignisergebnisse in handelbare Märkte im Wert von 1 $ oder null. Pool-zu-Pool-Kreditvergabe ersetzte bilaterale Kredite durch gemeinsame Pools und Utilisierungskurven. Bonding Curves verschmolzen Emission und Preisentdeckung, sodass ein Asset vom ersten Käufer an einen Markt hat.
Perps sind der Beweis
Nichts drückt diese These klarer aus als Perpetual Futures, und nichts beweist sie klarer als der jüngste Anstieg des On-Chain-Nicht-Krypto-Handelsvolumens.
Weil Perps synthetisch sind, schrumpft die Listing-Einschränkung auf zwei Dinge zusammen: ein robustes Orakel und zwei Gegenparteien, die bereit sind, die andere Seite zu übernehmen. Mit diesen zwei Dingen kann fast alles einen gehebelten Markt haben. In diesem Sinne sind Perps einer der effektivsten Koordinationsmechanismen, die je geschaffen wurden.
Nach derselben Logik ist Hyperliquid das, was wir derzeit am ehesten als globale Finanzkoordinationsplattform haben. HIP-3 und HIP-4 ermöglichen es Nutzern, ihre eigenen Derivate zu emittieren, sich an das globale Frontend des Handelsplatzes anzudocken und entsprechend zu monetarisieren. Die Reibung bei der Markteinführung zu senken bedeutet mehr Märkte, und die Nachfrage wird die Gewinner natürlich auswählen.

Es ist kein Zufall, dass einer der am schnellsten wachsenden Märkte in Krypto – und zunehmend in der gesamten Finanzwelt – permissionless onchain emittiert und global verteilt wird. Im Juli dieses Jahres erreichte das On-Chain-RWA-Perps-Handelsvolumen eine annualisierte Run-Rate von 1,4 Billionen Dollar und machte die Hälfte des Hyperliquid-Orderbuchs aus. Abstrakt betrachtet ist dies einfach die Begegnung bestehender Risikoeinheiten – Aktien, Öl, Speicheraktien – mit einem neuen Übertragungswerkzeug ohne Erlaubnis. Downstream hat diese Rekombination eine Explosion des Handelsvolumens ausgelöst.
Beachten Sie auch, dass in jedem Quartal ein gewisser netto-neuer Markt dominiert. Q4 2025 waren US-Aktien und Rohstoffe; die erste Hälfte von 2026 waren Öl, Erdgas und Metalle, und zuletzt Halbleiter und Speicheraktien. Dies spiegelt erneut die Kernthese wider. Das Angebot an netto-neuen Märkten holt jetzt auf, was auch immer die Welt in diesem Quartal handeln möchte.

Doch die tiefere nachgelagerte Implikation ist, dass permissionless und 24/7-Handel zum Keil geworden sind, damit die Preisbildung onchain autoritativ wird. Während des Ölschocks im Februar dieses Jahres, als die CME geschlossen war, fand WTI Preisbildung auf trade.xyz und wurde zu einem der liquidesten Märkte weltweit. Ebenso sahen wir, dass die Cerebras- und SpaceX-Pre-IPO-Aktienmärkte IPOs genauer bepreisten als Banker, mit nur einem marginalen Unterschied zwischen der letzten Stunde des Pre-IPO-Perps und dem tatsächlichen Eröffnungspreis.
Der Markt macht zunehmend deutlich, dass die strukturellen Beschränkungen traditioneller Märkte – fehlender 24/7-Handel, geografische Barrieren, fehlender Pre-IPO-Zugang, Margin-Silos – der nachhaltige Keil für Onchain-Märkte sind.
Ausblick
Was Märkte übertragen, sind Risikoeinheiten. Wohlgemerkt, während des größten Teils der Finanzgeschichte waren Märkte durch Geografie, Zulassungskomitees und rechtliche Rahmenbedingungen eingeschränkt. Heute existieren diese Beschränkungen nicht mehr. Die Reichweite von Onchain-Märkten ist nicht länger auf die bestehende Menge von Vermögenswerten begrenzt, sondern auf jedes Risiko, das irgendjemand – oder irgendeine Institution – irgendwo handeln möchte.
Das bedeutet, dass wir weiterhin explosives Wachstum neuer Onchain-Märkte sehen werden. Dies umfasst sowohl neue Wege zur Übertragung alter Risiken: Rohstoff- und FX-Futures, Indizes, rund um die Uhr verfügbares Aktienengagement; als auch neue Risikoeinheiten selbst: Compute-Futures, makroindikatorbasierte (wie CPI), Musik, soziale Trends, Sport und jeden anderen Basiswert, der oracle-vorhergesagt und bilateral gehandelt werden kann. Und die Anwendungen und Protokolle, die diese Märkte schaffen, sowie die Handelsplätze, die sie handeln, sind der Ort, an dem Wert wirklich erfasst werden kann.





