Autor: Robbie Petersen
Zusammengestellt von: Deep Tide TechFlow
Einführung von Deep Tide: Dieser lange Artikel von a16z crypto präsentiert ein kontraintuitives Urteil: Was Krypto wirklich disruptiert, ist nicht die Handelseffizienz, sondern die Angebotsseite des Marktes. Wenn die Ausgabe von Token, das Listing und das Market Making keine Genehmigung mehr erfordern, kann jedes Risiko zu einem handelbaren Asset werden. Für Market Maker, Börsen und Investoren bedeutet dies, dass ein völlig neuer Marktraum eröffnet wird.
Für den größten Teil der Finanzgeschichte war das Angebot an neuen Märkten (und nicht die Nachfrage) der Engpass. Die Blockchain beseitigt diesen Engpass. Ich glaube, dass dies eine völlig neue Welle von Marktexplosionen auslösen wird.
Märkte sind Mechanismen zur Übertragung von Risiken. Jeder Handel ist im Wesentlichen eine Vereinbarung zwischen zwei Gegenparteien, ein bestimmtes Risikoengagement zu einem bestimmten Preis zu übertragen. Abstrakt betrachtet kann sich Risiko entlang zweier unabhängiger Dimensionen entfalten:
- Basiswert: das zugrunde liegende Risikoengagement (z. B. die Cashflows eines Unternehmens, ein Barrel Öl, ein Wahlergebnis, die Kreditwürdigkeit eines Kreditnehmers, eine GPU-Stunde)
- Instrument: der Mechanismus zur Übertragung dieses Engagements (z. B. Spot, datierte Futures, Perpetual-Kontrakte, Optionen, Event-Kontrakte)
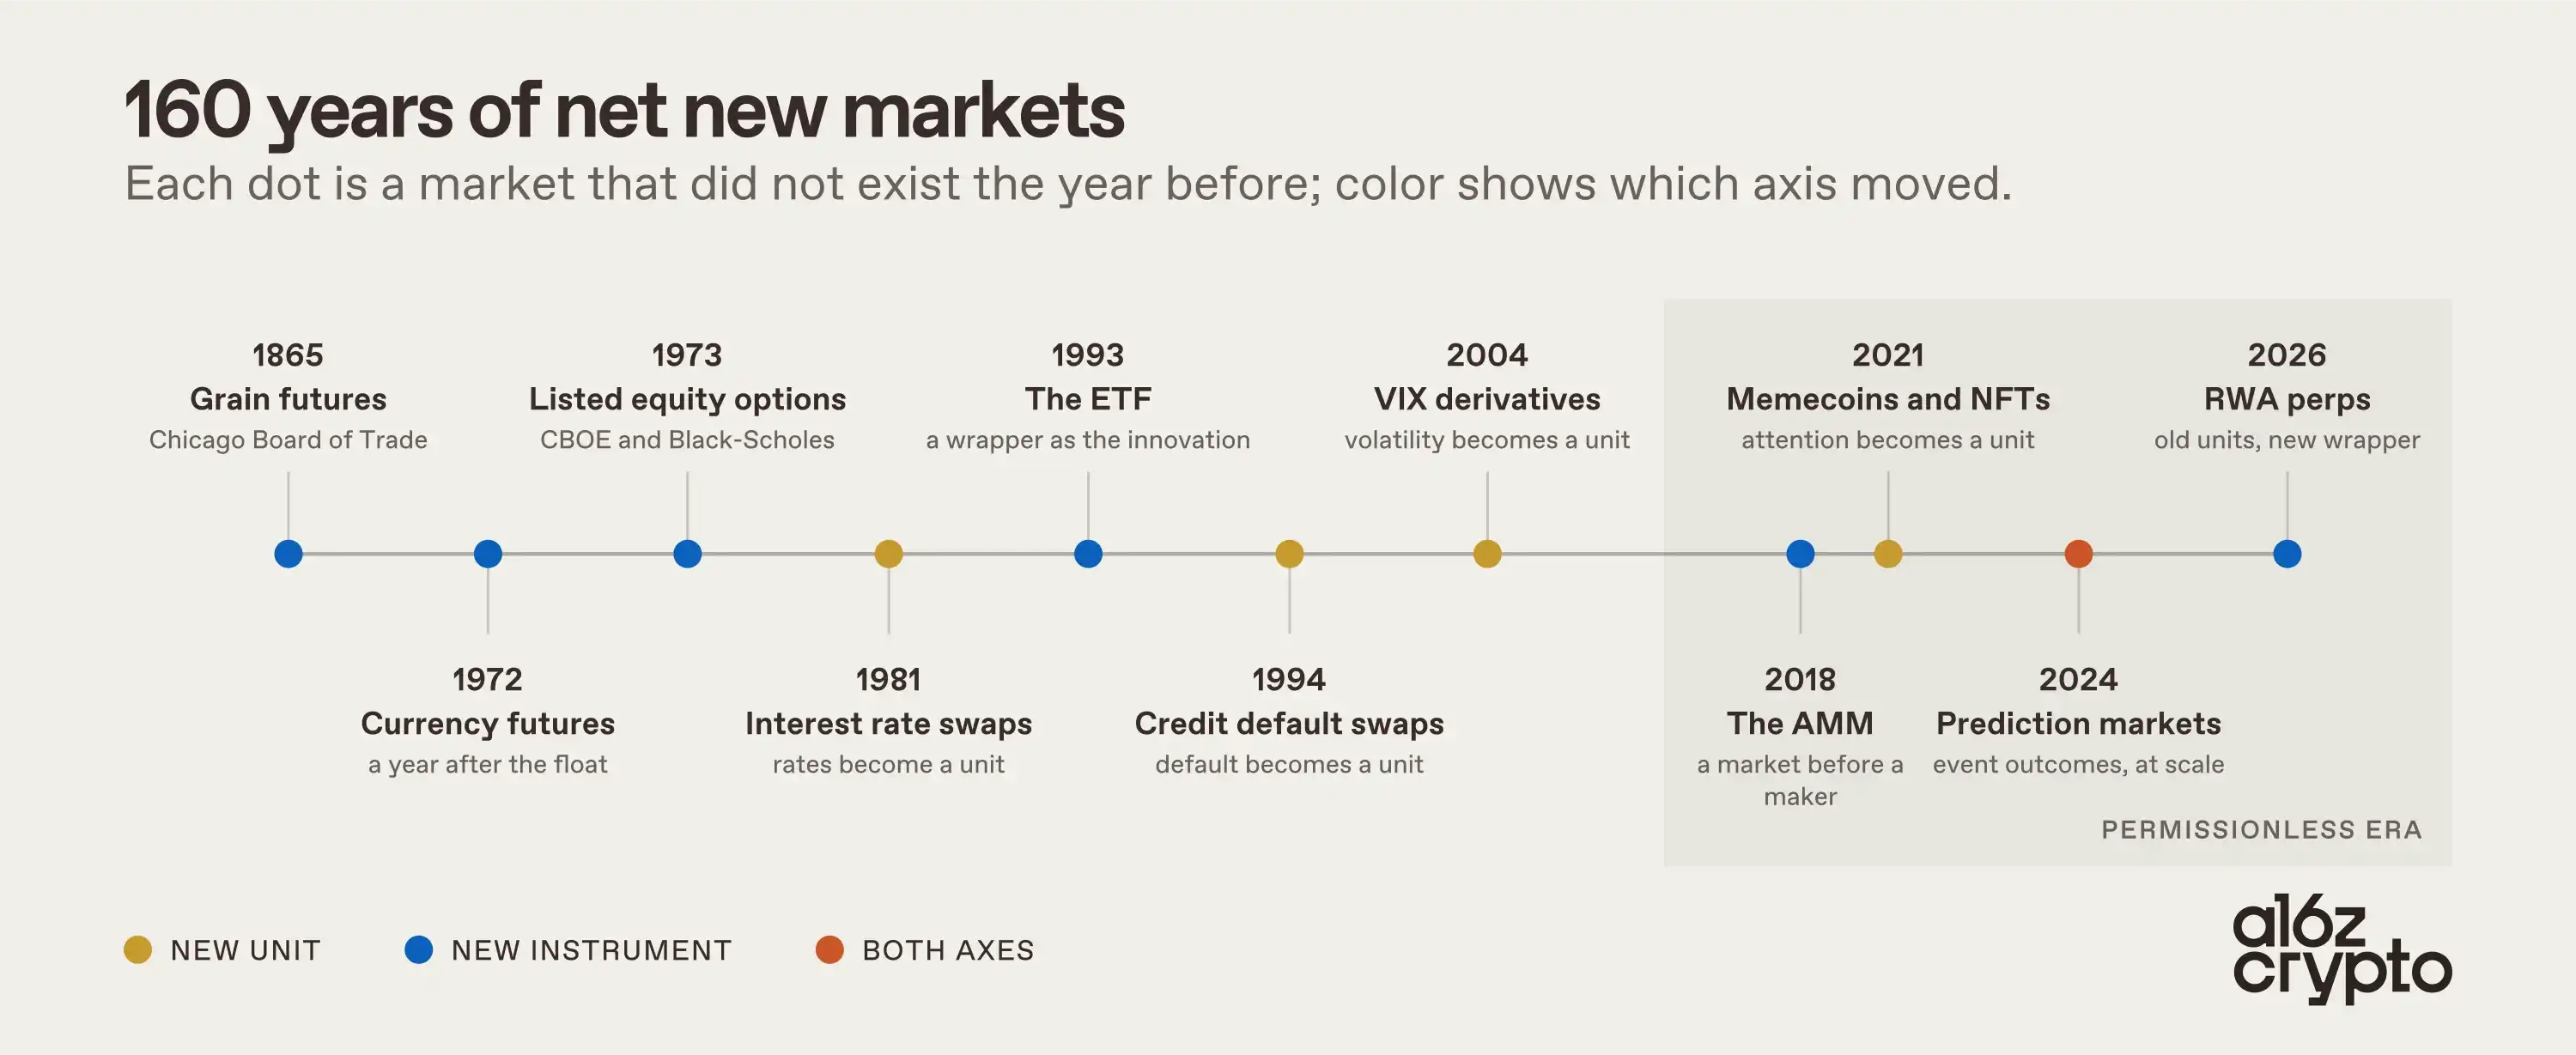
Fast die gesamte Finanzgeschichte ist eine Geschichte langsamer Innovation entlang nur einer Dimension zur Zeit. Spot-Getreidemärkte existierten Tausende von Jahren, bevor Chicago 1865 Getreide-Futures notierte. Währungen floateten 1971, und Futures kamen erst 1972. Aktienoptionen existierten jahrhundertelang als maßgeschneiderte Händlerkontrakte, bis sie nach dem Aufkommen von CBOE und Black-Scholes im Jahr 1973 zu notierten Märkten wurden. ETFs existierten erst ab 1993.
Neue Risikobasiswerte sind noch seltener. Zinssätze wurden erst ab 1981 in großem Umfang gehandelt. Ausfallrisiken warteten bis zu Credit Default Swaps im Jahr 1994. Volatilität wartete bis zu VIX-Derivaten im Jahr 2004. Ereignisergebnisse wurden erst in den letzten Jahren durch Prediction Markets zu einem echten Markt.
Die Nachfrage nach diesen Märkten war nie das Problem. Landwirte wollten ihre Ernten absichern, lange bevor es das CBOT gab. Gläubiger wollten Ausfallrisiken übertragen, lange bevor es CDS gab. Was das Wachstum immer verlangsamt hat, war das Angebot dieser Märkte. Und historisch gesehen haben zwei Faktoren das Angebot unterdrückt:
- Notierungskomitees und rechtliche Rahmenbedingungen
- Geografische Fragmentierung
Die Blockchain beseitigt beides gleichzeitig. Sie macht die Ausgabe genehmigungsfrei und den Vertrieb global. Meiner Ansicht nach ist dies die reinste Form des Killer-Use-Cases: Die Blockchain ist die erste Technologie, die es dem Marktangebot ermöglicht, mit der globalen potenziellen Nachfrage Schritt zu halten.
Dieses Argument gilt auch empirisch. Nahezu jede kategorieprägende Errungenschaft im Krypto-Bereich ist ein nachgelagertes Ergebnis dieses Killer-Use-Cases. Von Perpetual-Kontrakten und dezentralen Spot-Börsen bis hin zu Prediction Markets, Kreditmärkten, Memecoins, NFTs und tokenisierten realen Vermögenswerten ist der Wert an diejenigen geflossen, die das Recht haben, völlig neue Märkte on-chain auszugeben und/oder zu handeln.
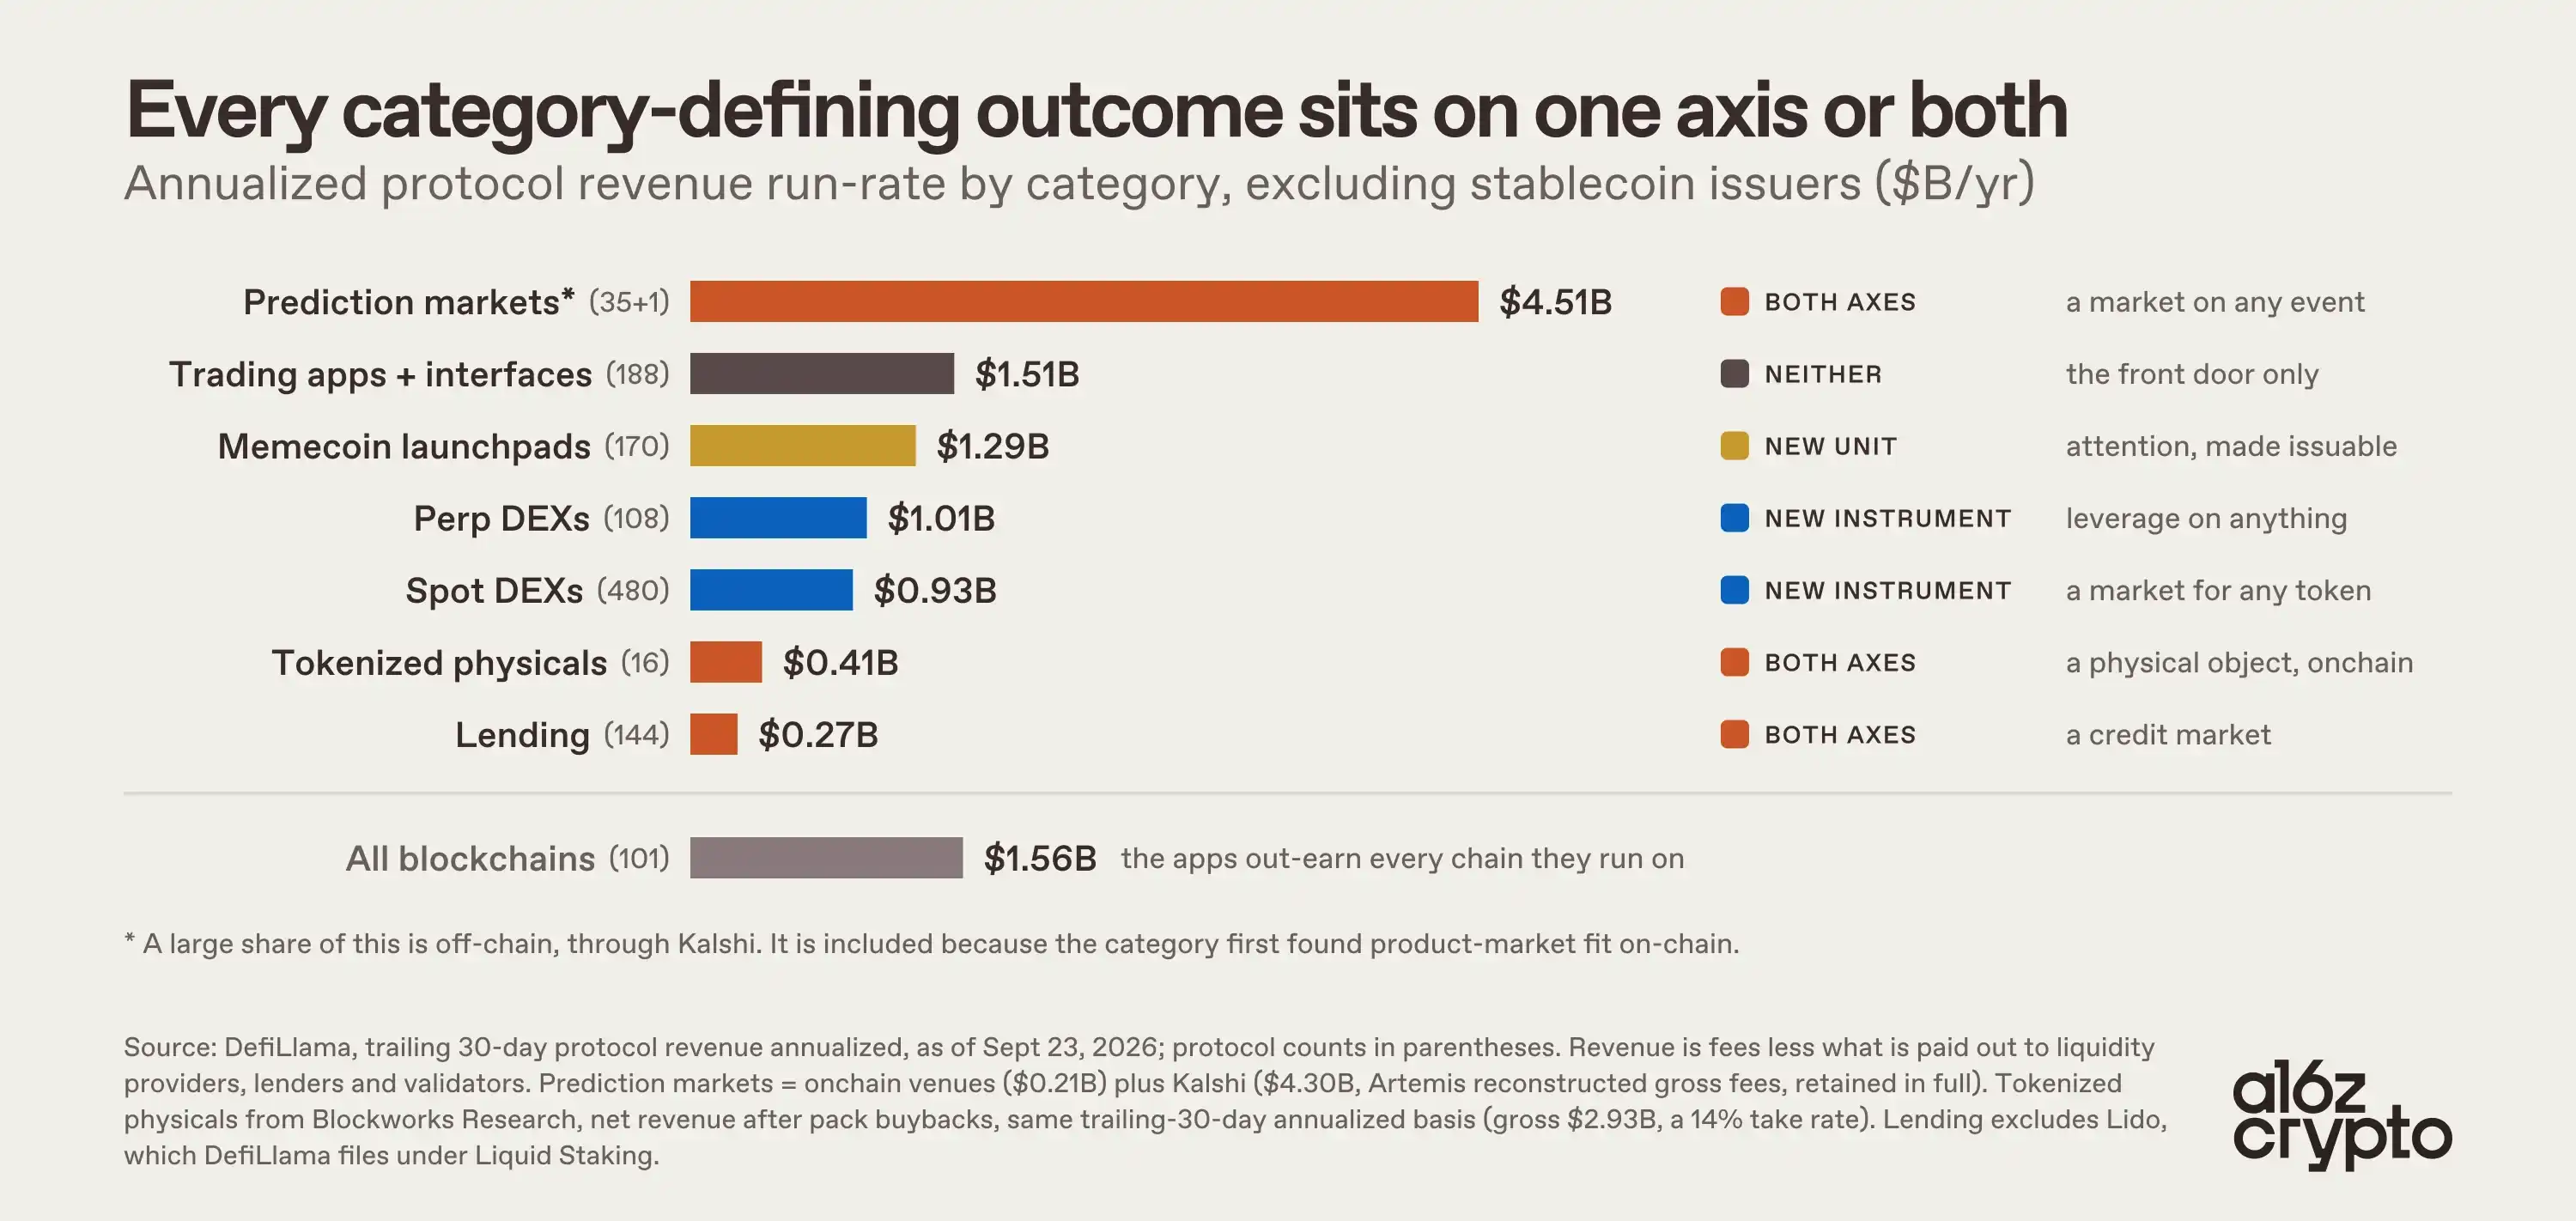
Jede dieser Kategorien hat entweder auf genehmigungsfreie Weise einen völlig neuen Risikobasiswert geschaffen oder eine völlig neue Möglichkeit geschaffen, Risiken zu übertragen.
Auf der zugrunde liegenden Seite hat Krypto Risikoexpositionen geschaffen, die zuvor fast keinen finanziellen Ausdruck hatten. Prognosemärkte lassen sich bis zu den Iowa Electronic Markets zurückverfolgen, aber sie fanden Product-Market-Fit on-chain und explodierten, wodurch diskrete Ereignisse (eine Wahl, eine Fed-Entscheidung, ein Gerichtsurteil) in handelbare Underlyings verwandelt wurden. Peer-to-Peer-Kreditmärkte verwandelten individuelle Kreditbeziehungen in etwas mit Echtzeit-Dauerpreisbildung. Pre-IPO-Märkte verwandelten Expositionen, die zuvor von einigen wenigen Sekundärbrokern monopolisiert wurden, in etwas, das Nutzer in großem Umfang handeln und halten können. Sogar Memecoins und NFTs verwandelten abstrakte Risiko-Underlyings (wie Aufmerksamkeitsströme und kulturelle Relevanz) in lesbare, handelbare Märkte.
Darüber hinaus hat Krypto auch völlig neue Mechanismen für die Übertragung dieser Risiko-Underlyings geschaffen oder verstärkt. Automatisierte Market Maker ermöglichen es Märkten, zu existieren, bevor ein Market Maker sich bereit erklärt, Kurse zu stellen. Perpetual Contracts, erstmals 1993 vorgeschlagen, fanden Product-Market-Fit on-chain und komprimierten datierte, fragmentierte Expositionen in einen einzigen Kontrakt, der durch Funding Rates ausgeglichen wird. Binäre Kontrakte verwandelten Ereignisergebnisse in einen handelbaren Markt im Wert von 1 $ oder null. Pool-basierte Kreditvergabe ersetzte bilaterale Kredite durch gemeinsame Pools und Utilisierungskurven. Bonding Curves führten Emission und Preisbildung zusammen und gaben Vermögenswerten vom ersten Käufer an einen Markt.
Genehmigungsfreie Emission erzeugt auch viel Rauschen. Das sind die Kosten der Entfernung von Listing-Filtern. Der Punkt ist nicht, dass jeder neue Markt gut ist. Der Punkt ist, dass der Markt selbst (und nicht irgendein Komitee) zum Selbstselektionsmechanismus dafür wird, welche Märkte überleben.
Perpetual Contracts sind der Beweis
Es gibt nichts, was dieses Argument reiner ausdrückt als Perpetual Futures, und keinen reineren Beweis als das jüngste Wachstum des On-Chain-Handelsvolumens von Nicht-Krypto-Vermögenswerten.
Weil Perpetual Contracts synthetisch sind, schrumpft die Listing-Beschränkung auf zwei Dinge: ein robustes Orakel und zwei Trader, die bereit sind, Gegenparteien füreinander zu sein. Solange diese beiden Bedingungen erfüllt sind, kann ein gehebelter Markt für fast alles existieren. In diesem Sinne sind Perpetual Contracts einer der effektivsten Koordinationsmechanismen, die je geschaffen wurden.
Nach derselben Logik ist Hyperliquid das, was einer globalen Finanzkoordinationsplattform am nächsten kommt. HIP-3 und HIP-4 ermöglichen es Nutzern, ihre eigenen Derivate zu emittieren, sich an das globale Frontend der Plattform anzudocken und entsprechend zu verdienen. Die Verringerung der Reibung bei der Emission von Märkten bedeutet mehr Märkte, und die Nachfrage wird auf natürliche Weise die Gewinner daraus auswählen.

Es ist kein Zufall, dass einer der am schnellsten wachsenden Märkte in Krypto (und zunehmend einer der am schnellsten wachsenden Märkte im gesamten Finanzwesen) genehmigungsfrei on-chain emittiert und global vertrieben wird. Im Juli erreichte das On-Chain-Handelsvolumen von RWA-Perpetual-Contracts eine annualisierte Run-Rate von 1,4 Billionen Dollar, was die Hälfte von Hyperliquids Buch ausmacht. Abstrakt betrachtet ist dies nur das Zusammentreffen bestehender Risiko-Underlyings (Aktien, Öl, Meme-Aktien) mit einem neuen Übertragungsinstrument auf genehmigungsfreie Weise. Downstream hat diese Rekombination zu einer Explosion des Handelsvolumens geführt.
Beachten Sie auch, dass jedes Quartal ein völlig neuer Markt die Dominanz übernimmt. Q4 2025 waren US-Aktien und Rohstoffe; H1 2026 waren Öl, Erdgas und Metalle; zuletzt waren es Halbleiter und Meme-Aktien. Dies spiegelt erneut das Kernargument wider. Das Angebot an völlig neuen Märkten holt auf, was die Welt jedes Quartal handeln möchte.

Die tiefere Downstream-Implikation ist jedoch, dass genehmigungsfreier 24/7-Handel zu einem Keil für die On-Chain-Preisbildung geworden ist. Während des Ölschocks dieses Jahres, als die CME geschlossen war, fand WTI auf trade.xyz als einem der liquidesten Märkte weltweit Preisbildung. Ähnlich sahen wir Pre-IPO-Märkte für Cerebras und SpaceX, die IPOs genauer bepreisten als Banker, wobei der marginale Unterschied zwischen dem Preis der letzten Stunde von Pre-IPO-Perpetuals und dem tatsächlichen Eröffnungspreis minimal war.
Der Markt beweist zunehmend, dass die strukturellen Beschränkungen traditioneller Märkte (fehlender 24/7-Handel, geografische Beschränkungen, fehlender Pre-IPO-Zugang, Margin-Isolierung) nachhaltige Wettbewerbsvorteile für On-Chain-Märkte sind.
Märkte übertragen Risikoinstrumente. Fast während der gesamten Geschichte des Finanzwesens waren sie durch Geografie, Zulassungskomitees und rechtliche Rahmenbedingungen eingeschränkt. Diese Einschränkungen sind nun verschwunden. Der adressierbare Raum von On-Chain-Märkten ist nicht die Menge der heute existierenden Vermögenswerte, sondern jedes Risiko, das irgendjemand (oder irgendein Agent) irgendwo handeln möchte.
Das bedeutet, dass wir weiterhin ein explosives Wachstum neuer Märkte on-chain erleben werden. Es gibt neue Wege, alte Risiken zu übertragen: Rohstoff- und FX-Perpetuals, Indizes, rund um die Uhr verfügbares Aktienengagement. Es gibt auch völlig neue Risikoeinheiten selbst: Compute-Futures, Perpetuals auf Makroindikatoren wie CPI, Musik, soziale Trends, Sport und alles, was von einem Orakel erfasst werden kann und sowohl Long- als auch Short-Seiten hat. Die Anwendungen und Protokolle, die diese Märkte emittieren, sowie die Handelsplätze, an denen sie gehandelt werden, sind die ultimativen Objekte, die Wert erfassen.