Autor: Xiaoxiang, Cailian Press
Als die Renditen von US-Staatsanleihen am Mittwoch ihre schlimmste Waterloo seit fast 18 Monaten erlitten, scheint die „zweite Phase“ dieser Runde der US-Staatsanleihenkrise aufzutauchen, wobei sich die Renditen allmählich von „hoch steigend“ zu „schnell steigend“ entwickeln...
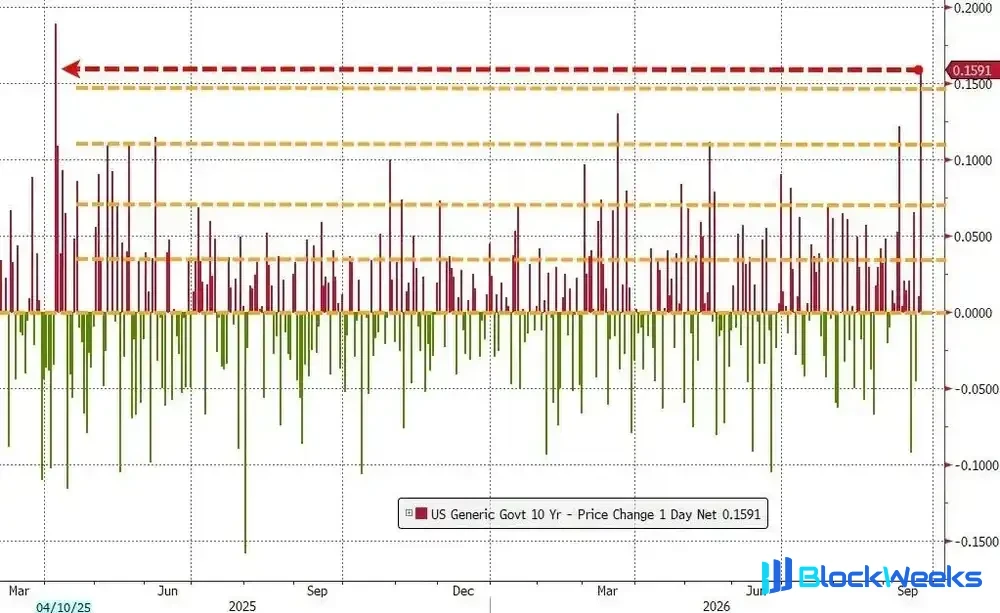
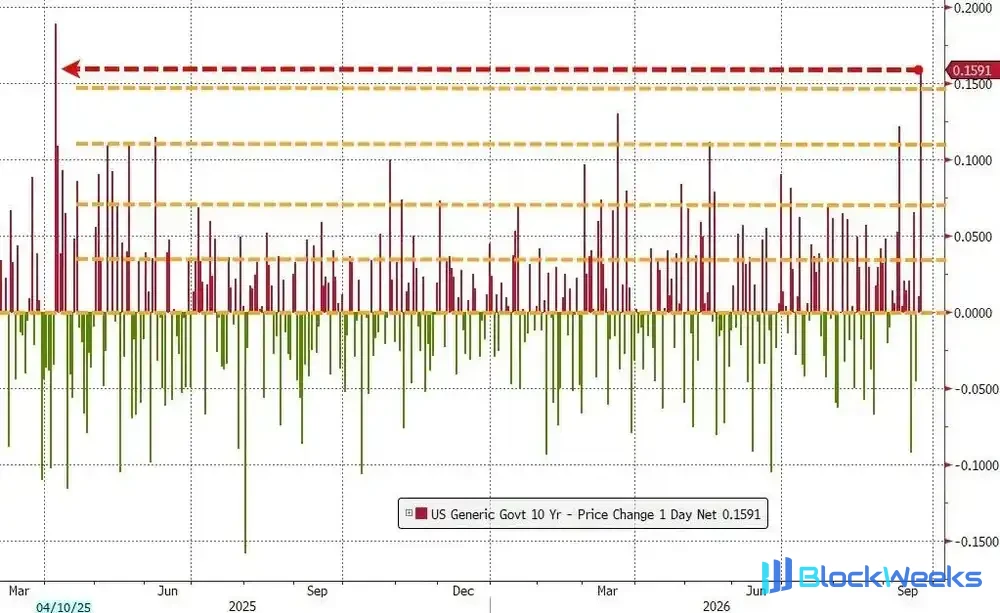
Cailian Press berichtete früher am Tag, dass sich mit der Überlagerung der „fünf aufeinanderfolgenden Peitschenhiebe“ von bärischen Nachrichten am Mittwoch ein „perfekter Sturm“ am US-Staatsanleihenmarkt bildete, der den Tagesanstieg der Rendite 10-jähriger US-Staatsanleihen auf den größten Rekord seit April 2025 trieb, als Trump die Zollmaßnahmen zum „Tag der Befreiung“ ankündigte, die Marktturbulenzen auslösten. Branchenstatistiken zufolge war dies eine seltene extreme Schwankung von 4 Standardabweichungen.
Viele Brancheninsider hatten zuvor gewarnt, dass steigende Renditen allein nicht unbedingt zu einem Börsenkrach führen. Das größere Risiko liegt tatsächlich in einer zu schnellen und ungeordneten Marktvolatilität. Für Aktien ist die Geschwindigkeit der Zinsänderungen wichtiger als die Richtung, zumindest kurz- bis mittelfristig.
Angesichts des heftigen Ausverkaufs am Anleihemarkt am Mittwoch müssen die Menschen jetzt zweifellos nervös sein...
Goldman Sachs warnte zuvor in einem Research-Bericht, dass der Aktienmarkt beginnen wird, genau aufzupassen, wenn die Rendite 10-jähriger US-Staatsanleihen innerhalb eines Monats um etwa 50 Basispunkte oder innerhalb von zwei Wochen um 30 Basispunkte schwankt.
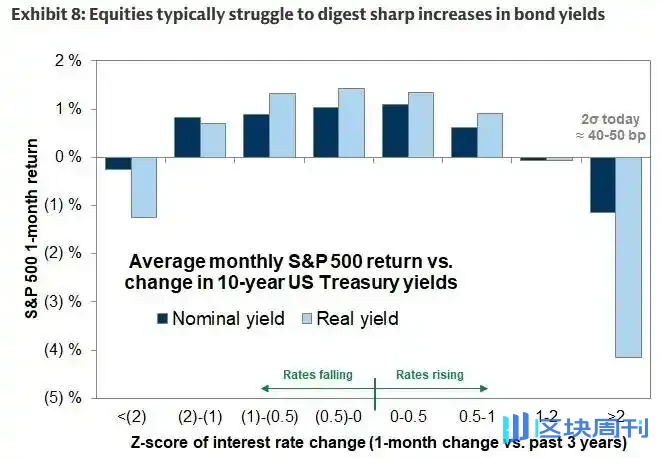
Interessanterweise ist die Rendite 10-jähriger US-Staatsanleihen bis Mittwoch seit dem 26. August kumulativ um 51 Basispunkte gestiegen; seit dem 8. September ist sie kumulativ um 35 Basispunkte gestiegen – obwohl dies zeitlich leicht über den statistischen Zeitraum von Goldman Sachs hinausgeht, ist eine Durchbrechung der von Goldman Sachs gesetzten Warnlinie offensichtlich nicht mehr schwierig, wenn der Ausverkauf von US-Staatsanleihen unvermindert anhält.

Renditen „sitzen bei 5, schielen auf 6“
Jahrelang galt das Erreichen der Benchmark-Marke von 5 % bei der Rendite 10-jähriger US-Staatsanleihen als Wendepunkt, an dem die globalen Finanzmärkte beginnen, Turbulenzen zu erleben. Jetzt scheint diese Schwelle keine Obergrenze mehr zu sein, sondern eher ein Zwischenstopp.
In diesem Monat durchbrach die Rendite 10-jähriger US-Staatsanleihen die 5 %-Marke in einem Zug – äußerst selten in den letzten Jahrzehnten, und selbst wenn es vorkommt, ist es oft nur von kurzer Dauer. Doch dieser Durchbruch hat einige Anleger gezwungen, sich einer beunruhigenden Frage zu stellen: Was, wenn 6 % die neue Zahl ist, die sie wirklich nachts wach hält?
Die Dauer dieses Renditedurchbruchs über 5 % ist noch kurz, nicht ausreichend, um diese Theorie vollständig zu bestätigen. Aber laut Mike Bell, Leiter der Marktstrategie bei BlueBay Asset Management, war dieses Niveau historisch gesehen nur eine psychologische Schwelle, keine automatisch ausgelöste Warnlinie.
„Die Leute denken immer, es gäbe eine ‚magische Zahl‘ für die Renditen von US-Staatsanleihen, und sobald diese erreicht sei, werde es zum Problem, aber tatsächlich ist es ein relatives Konzept, kein absoluter Wert“, erklärte Bell.
Was wirklich zählt, ist der Vergleich zwischen den Renditen von Staatsanleihen und anderen wichtigen Investitionsindikatoren, insbesondere dem Gewinnrendite-Verhältnis zu Aktien. Bell wies darauf hin, dass sich das Gleichgewicht zwischen den beiden einem kritischen Wendepunkt nähert, der wahrscheinlich die Bühne für eine neue Runde von Aktienmarktverkäufen bereiten wird.
Historische Muster bieten einige Einblicke. Das letzte Mal, als die Rendite 10-jähriger US-Staatsanleihen die 5%-Marke durchbrach, war am Vorabend der globalen Finanzkrise, als sich der MSCI All Country World Index direkt halbierte; und weniger als ein Jahrzehnt zuvor schnellte die Rendite auf fast 6,8% und wurde ebenfalls zu einem der Auslöser, die die Dotcom-Blase platzen ließen.

JPMorgan-Analysten wiesen darauf hin, dass der Grund, warum der aktuelle Marktdruckpunkt möglicherweise erneut über 5% steigen könnte, grundsätzlich auf einen „großen strukturellen Wandel“ in der Weltwirtschaft zurückzuführen ist – das deutlich erhöhte Gewicht von künstlicher Intelligenz, Gesundheitswesen und dem Dienstleistungssektor. Führende Unternehmen in diesen Bereichen investieren und expandieren weiterhin aggressiv, unabhängig von den Kreditkosten.
JPMorgan zitierte die Ansichten einiger großer Investoren auf seiner jüngsten Konferenz und sagte, dies bedeute, dass „der traditionelle Zinstransmissionsmechanismus deutlich geschwächt zu sein scheint“ und die „Absturzschwelle“ des Aktienmarkts steigen könnte – oder im Bereich von 5,5% bis 6,0% fallen könnte.
Eine tiefgreifende Neubewertung
In jedem Fall würde im 29 Billionen Dollar schweren US-Staatsanleihemarkt, der als Preisbenchmark für fast alle Finanzanlagen dient, eine Bewegung der Renditen von 5% auf 6% eine tiefgreifende Umgestaltung der globalen Kapitalkosten bedeuten.
Eine US-Staatsanleiherendite von 6% impliziert drei Signale: einen deutlichen Anstieg der Inflationserwartungen, verstärkte Bedenken hinsichtlich der US-Fiskalnachhaltigkeit oder die feste Überzeugung des Marktes, dass hohe Zinsen lange Zeit beibehalten werden – oder möglicherweise eine Kombination aller drei.
Der Fed-Politiker Goolsbee gab diese Woche zu, dass, wenn die Renditen lange Zeit auf dem 5%-Niveau bleiben, derzeit unbekannt ist, ob der Markt anders als zuvor reagieren wird.
Paul Jackson, Leiter der globalen Asset-Allokationsforschung bei Invesco, sagte, die Logik hinter der genauen Beobachtung der US-Staatsanleiherenditen durch die Anleger sei sehr einfach: US-Staatsanleihen stellen die Benchmark für den globalen risikofreien Zinssatz dar, und eine Rendite über 5% bedeutet, dass Anleger die höchste risikofreie US-Staatsanleiherendite seit 2007 sichern können.
Jackson's Modellberechnungen zeigen, dass, sobald die durchschnittliche 12-Monats-Rendite der 10-jährigen US-Staatsanleihe 4,72% erreicht und weiter steigt, die globalen Aktienmärkte nach unten drehen werden.
Derzeit hat der Markt noch etwas Pufferraum vor dieser kritischen Schwelle – der aktuelle 12-Monats-Durchschnitt liegt bei etwa 4,34% –, aber Jackson enthüllte, dass er bereits begonnen hat, Aktienpositionen moderat zu reduzieren und in Staatsanleihen zu wechseln, um diese seltene und großzügige Rendite zu sichern. „Wenn die Renditen von Staatsanleihen weiter steigen, kann das Risiko, dass der Aktienmarkt unter Druck gerät und in den nächsten 12 Monaten fällt, nicht ignoriert werden“, wies er hin.
Verborgene Gefahren tauchen in Schwellenländern auf
Betrachtet man die vergangenen Erfahrungen, sind Schwellenländer, die in den letzten Jahren stark abgeschnitten haben, oft die ersten Opfer, die die Auswirkungen tragen, wenn die Renditen von US-Staatsanleihen in die Höhe schnellen.
Steigende Renditen von US-Staatsanleihen treiben normalerweise den Dollar stärker, was die Attraktivität von Dollar-Anlagen stark erhöht. Dies entzieht nicht nur Schwellenländern grenzüberschreitendes Kapital, sondern sobald die Kosten für die Rückzahlung von auf Dollar lautenden Schulden stark steigen, kann es sogar fiskalisch fragile Länder an den Rand einer Zahlungsausfallkrise drängen.
Kapitalflussdaten zeigen, dass Schwellenländer-Anleihefonds letzte Woche den größten wöchentlichen Nettoabfluss seit Monaten verzeichneten, während Aktienfonds ebenfalls Milliarden von Dollar abzogen; gleichzeitig hat sich das Tempo der Emission von Staatsanleihen der Schwellenländer in diesem Monat im Vergleich zum Üblichen deutlich verlangsamt.
„Für Schwellenländer ist die aktuelle Situation kaum ideal“, sagte Alison Shimada, Leiterin für Schwellenländer-Aktien bei Allspring Global Investments, betonte jedoch auch, dass es noch keine „scharfe Verschlechterung“ oder einen Zusammenbruch gegeben habe und das Team als Ganzes weiterhin eine „konstruktive abwartende“ Haltung einnehme.
Die größte verborgene Gefahr könnte jedoch von der Ebene der psychologischen Erwartungen ausgehen.
Sobald Anleger beginnen, ernsthaft über „die Möglichkeit, dass die Renditen 6 % erreichen“ zu diskutieren, wird der Fokus der Debatte nicht mehr ein vorübergehender Anstieg der Renditen sein. Der Markt wird eine tiefere kollektive Abrechnung vornehmen müssen: Die Ära der reichlichen Liquidität und der extrem kostengünstigen Finanzierung könnte vollständig zu Ende gegangen sein, und die globalen Vermögenspreise müssen sich schmerzhaft an eine neue Normalität dauerhaft erhöhter Kapitalkosten anpassen.
Neil Birrell, Chief Investment Officer bei Premier Miton, wies darauf hin, dass es zwar noch keinen panikgetriebenen Crash am Aktienmarkt gegeben habe, dies aber wahrscheinlich daran liege, dass die meisten Anleger hohe Zinssätze über 5 % noch nicht wirklich in ihre langfristigen Gewinnprognosemodelle einbezogen hätten.
„Bevor alle ihre Bewertungsmodelle erneut durchlaufen lassen, sieht alles ruhig aus“, sagte Birrell unverblümt. „Aber Daten sind letztlich Daten, und die Realität wird früher oder später ans Licht kommen.“