Geschrieben von: Rita
Die Goldman Sachs Group hat ihre Prognose für den Endzins der Fed auf zwei Zinserhöhungen angehoben und gleichzeitig betont, dass sich dieser Straffungszyklus dem Ende nähert. In einem am 22. September 2026 veröffentlichten globalen Ausblick wies Goldman Sachs darauf hin, dass das Federal Open Market Committee (FOMC) im September die Zinsen um 25 Basispunkte angehoben hat und 16 der 18 Ausschussmitglieder mindestens eine weitere Zinserhöhung innerhalb des Jahres erwarten. Goldman Sachs erwartet die zweite Zinserhöhung auf der Sitzung am 27. und 28. Oktober, danach werden die Zinsen stabil bleiben.
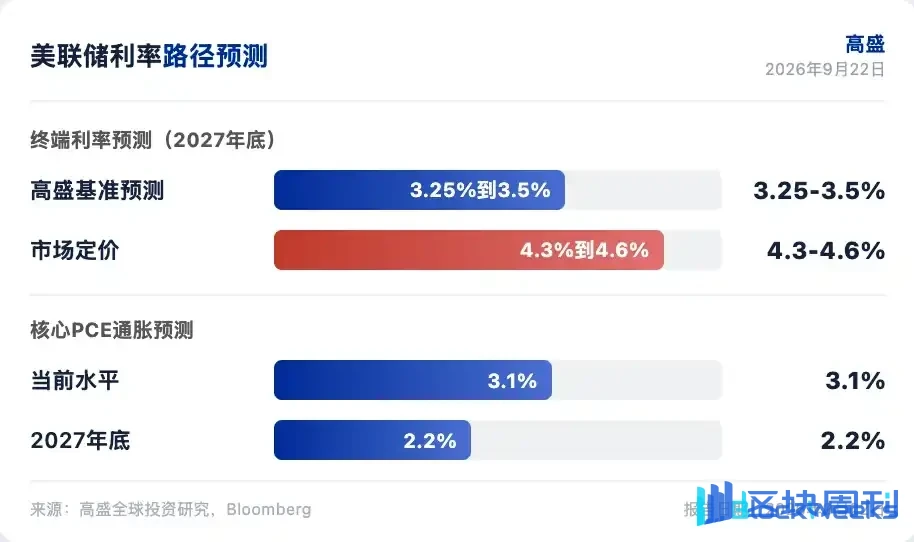
Der Chefvolkswirt von Goldman Sachs, Jan Hatzius, wies darauf hin, dass die Marktpreisbildung hawkischer ist als die von Goldman Sachs. Der wahrscheinlichkeitsgewichtete Pfad von Goldman Sachs zeigt, dass der Federal Funds Rate bis Ende 2027 auf den neutralen Zins von 3,25 % bis 3,5 % fallen wird. Der Markt preist ein geringeres Ausmaß an Zinssenkungen ein. Goldman Sachs ist der Ansicht, dass die Kerninflation der persönlichen Konsumausgaben (PCE) schneller sinken wird als vom Ausschuss erwartet.
Der Beurteilungsrahmen des Berichts basiert auf drei Veränderungen. Die Lage im Nahen Osten hat die Preise für raffinierte Ölprodukte in die Höhe getrieben, wobei Diesel und Kerosin wieder die Höchststände von 2022 erreicht haben. Das reale BIP-Wachstum im dritten Quartal wird auf 3,3 % geschätzt, und die Beschäftigtenzahlen außerhalb der Landwirtschaft stiegen im August um 162.000. Der Kern-PCE stieg im August um 0,27 % im Monatsvergleich, leicht über den Erwartungen. Goldman Sachs ist der Ansicht, dass diese hawkischen Faktoren in den kommenden Monaten nachlassen werden.
Die Argumente für Zinserhöhungen schwinden
Der Ölpreis ist der erste Treiber der hawkischen Verschiebung. Die Rohölexporte aus dem Nahen Osten haben sich auf fast 80 % des Vorkriegsniveaus erholt, und die Auswirkungen der teilweisen Schließung der Straße von Hormus und der Störungen im Roten Meer wurden absorbiert. China hat seit Anfang August aufgrund höherer Preise die Importe erneut gedrosselt, was zur Stabilisierung des globalen Ölangebots- und -nachfragegleichgewichts beiträgt. Rohstoffstrategen von Goldman Sachs erwarten, dass Brent-Rohöl bis Dezember schrittweise auf 85 US-Dollar pro Barrel fallen wird.
Die Preise für raffinierte Produkte könnten erhöht bleiben. Ein Mangel an Raffineriekapazitäten begrenzt das Angebot, und Goldman Sachs bleibt besorgt, dass eine Eskalation im Nahen Osten weitere Energieinfrastruktur beschädigen könnte. Die Preise für Diesel und Kerosin sind auf die Höchststände von 2022 zurückgekehrt, mit begrenzter Weitergabe an die Kerninflation, aber sie werden die Verbraucherausgaben belasten.
Die Divergenz der Wirtschaftsdaten stützt das Urteil von Goldman Sachs. Das BIP-Wachstum der USA liegt nahe seinem Potenzialniveau von 2,3 %, und der Arbeitsmarkt ist stabil. Das Wirtschaftswachstum konzentriert sich auf einkommensstarke Verbraucher und KI-bezogene Branchen, die Wohnungsinvestitionen schrumpfen, und Demografie sowie Hypothekenzinsen dämpfen die Nachfrage. Die Einzelhandelsumsätze im August übertrafen die Erwartungen, aber Goldman Sachs erwartet weiterhin eine Abschwächung der Verbraucherausgaben, da das nominale Lohnwachstum langsam ist, die Benzinpreise höher sind und der Schub durch Steuerrückerstattungen nachlässt.
Die Kerninflation sinkt schneller als erwartet
Das annualisierte Wachstum des Kern-PCE der letzten drei Monate verlangsamte sich auf 2,5 %. Goldman Sachs wies darauf hin, dass die Effekte der Weitergabe von Zöllen, der Weitergabe von Energie, der Preiserhöhungen für Software und Zubehör sowie der Portfolioverwaltungsgebühren nachlassen. Temporäre Inflationstreiber begannen ab Mitte 2025 nachzulassen und werden bis 2027 weitgehend verschwinden.
Goldman Sachs prognostiziert, dass das Jahreswachstum des Kern-PCE von derzeit 3,1 % bis Ende 2027 auf etwa 2,2 % fallen wird. Die Medianprognose des Ausschusses für den Kern-PCE 2027 liegt höher als die von Goldman Sachs. Goldman Sachs ist der Ansicht, dass diese Lücke der Kern der Meinungsverschiedenheit über den Zinspfad ist.
Die interne Haltung des FOMC ist einheitlicher als von Goldman Sachs erwartet. Die Zinserhöhung um 25 Basispunkte im September erfolgte ohne Gegenstimmen, und 16 Ausschussmitglieder erwarten mindestens eine weitere Zinserhöhung innerhalb des Jahres. Goldman Sachs ist der Ansicht, dass die politische Sensibilität einer Zinserhöhung im Oktober geringer ist als im September, und in der Geschichte des modernen FOMC gibt es kaum einen Präzedenzfall für das Auslassen einer Sitzung vor einer allgemeinen Wahl. Sechs Tage vor den Zwischenwahlen 2022 hob der Ausschuss die Zinsen um 75 Basispunkte an.
EZB und BoE erhöhen jeweils einmal
Goldman Sachs hat seine Prognose für den Endzins der Europäischen Zentralbank auf 2,75% angehoben und erwartet eine dritte Zinserhöhung im Dezember. Das Wachstum im Euroraum ist widerstandsfähig, die Gesamtinflation wird wieder steigen, und der neutrale Einlagensatz ist real in den positiven Bereich eingetreten. Die Prognose von Goldman Sachs für die Europäische Zentralbank im Jahr 2027 liegt unter der Marktbewertung, mit einem Kern-Harmonisierten Verbraucherpreisindex (HVPI) von 2,4% im Jahresvergleich im August, und die zugrunde liegenden Inflationsdaten sind günstig.
Es wird erwartet, dass die Bank of England die Zinsen im November um 25 Basispunkte auf 4% anhebt, in einem "einmal und fertig"-Schritt. Goldman Sachs erwartet drei Zinssenkungen ab Ende 2027 auf 3,25%. Die britische Inflation liegt nahe dem 2%-Ziel, ohne signifikante Überschreitung.
Es wird erwartet, dass die Bank of Japan die Zinsen im Januar und Juli 2027 jeweils um 25 Basispunkte auf 1,75% anhebt. Es wird erwartet, dass die Bank of Canada die Zinsen in der zweiten Hälfte des Jahres 2027 um 50 Basispunkte auf 2,75% anhebt. Es wird erwartet, dass Australien die Zinsen in diesem Monat um weitere 25 Basispunkte auf 4,6% anhebt, mit dem Risiko einer weiteren Erhöhung im November, und dann die Zinsen 2027 bis 2028 um 100 Basispunkte auf 3,6% senkt. Die Prognosen von Goldman Sachs in diesen Märkten sind alle dovischer als die Marktbewertung.
S&P-Gewinne stehen vor einer Verlangsamung
Es wird erwartet, dass die Gewinne pro Aktie des S&P 500 im Jahr 2026 um 36% wachsen, und die US-Aktienstrategen von Goldman Sachs glauben, dass diese Wachstumsrate nicht nachhaltig ist. Unternehmen "verdienen übermäßig" aufgrund von Gewinnen aus privaten Beteiligungen und der AI-Investitionsdividende. Gewinne aus privaten Beteiligungen stammen von AI-Modellunternehmen und anderen, und AI-Investitionen treiben die Margenausweitung bei Halbleitern und Speicherchips voran.
Goldman Sachs erwartet, dass die Gewinne aus privaten Beteiligungen enden, die AI-Investitionen ihren Höhepunkt erreichen und das Gewinnwachstum pro Aktie des S&P 500 im Jahr 2027 auf 11% sinkt. Wenn die AI-Investitionen direkt zurückgehen, wäre die Verlangsamung größer, aber Goldman Sachs glaubt, dass dies erst 2028 oder später geschehen wird.
Am Anleihemarkt erklärt die Neubewertung der geldpolitischen Erwartungen den größten Teil des Anstiegs der Staatsanleiherenditen. Die Zinsstrategen von Goldman Sachs erwarten, dass sich ein Teil der Neubewertung umkehrt, wobei die langfristigen Renditen bescheiden sinken. Steigende Laufzeitprämien und AI-bezogene Emissionen stellen Einschränkungen dar. Die Kreditstrategen von Goldman Sachs erwarten 420 Milliarden US-Dollar an AI-bezogenen Emissionen im Jahr 2027.
Am Devisenmarkt wird erwartet, dass die wichtigsten Währungen in engen Bandbreiten bleiben, mit erheblichem Aufwertungspotenzial für den Renminbi. Bei Rohstoffen ist Goldman Sachs 2027 bullish auf Long-Positionen in raffinierten Produkten als Absicherung, hält an einer bullischen Sicht auf Gold fest und erwartet weiterhin Goldkäufe der Zentralbanken.
Die Kernaussage von Goldman Sachs ist, dass die sinkende Inflation die Fed früher als vom Markt erwartet dazu zwingen wird, die Zinserhöhungen zu stoppen. Die Risiken sind eine weitere Eskalation im Nahen Osten, die die Ölpreise nach oben treibt, eine über den Erwartungen liegende Hartnäckigkeit der Kerninflation und ein verlängerter AI-Investitionszyklus, der die Laufzeitprämien nach oben treibt. Der Markt preist einen hawkischeren Zinspfad ein als Goldman Sachs, und diese Divergenz ist die Hauptchance für den Zinshandel in den kommenden Monaten.

Dieser Artikel ist eine Zusammenstellung und Interpretation von Chaoxiang Research eines Research-Berichts eines Drittanbieter-Brokers (Goldman Sachs Group, 22. September 2026), kombiniert mit öffentlich verfügbaren Marktinformationen. Die im Artikel zitierten Ratings, Kursziele, Gewinnprognosen und damit verbundenen Einschätzungen sind alle Ansichten der Analysten des Brokers und repräsentieren nur die Position ihrer Institution, nicht die Ansichten von Chaoxiang Research, und stellen keine Anlageberatung dar.
Märkte bergen Risiken, und Entscheidungen müssen unabhängig getroffen werden. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren verwendet werden.