
概述
香港正透過 Pando Solana ETF 於 2026 年 10 月 13 日上市,擴大對 Solana 的受監管投資管道。該產品在香港交易所以股票代碼 2831 交易,成為市場上第二隻現貨 Solana ETF,而非第一隻。華夏基金於 2025 年 10 月 27 日推出了自己的 Solana ETF,為投資者提供了近一年的真實數據,可用來評判新產品。
這段歷史改變了關鍵問題。此次上市不再僅僅關乎監管機構是否會允許香港 Solana ETF。而是關於第二家發行商能否深化流動性、吸引增量資金,並將受監管的 SOL 曝險轉化為有意義的機構配置管道。
早期基準仍然溫和。華夏基金報告稱,截至 2026 年 10 月 12 日,其資產淨值約為 420 萬美元。這說明了為何ETF 管道不應與 ETF 需求混為一談。比特幣表明,當機構需求已經存在時,受監管的包裝可以成為主要的資本管道;SOL 仍需證明能夠發展出類似的需求。
因此,對市場而言,上市後最有用的信號將是資產管理規模增長、申購與贖回、成交量、追蹤品質,以及發行商之間的競爭是擴大了投資者基礎,還是僅僅分割了現有需求。
關鍵要點
- Pando Solana ETF 於 10 月 13 日在香港開始交易,股票代碼為 2831。
- 這是香港第二隻 Solana ETF,僅次於華夏基金 2025 年 10 月的發行。
- 截至 10 月 12 日,華夏基金的 Solana ETF 資產淨值約為 420 萬美元,提供了早期需求基準。
- ETF 上市是市場准入,而非機構資金流入的證據。
- 真正的考驗在於發行商競爭能否改善流動性並建立持續的 SOL 配置。
新的香港 Solana ETF 究竟改變了什麼?
直接的變化是操作層面的,而非技術層面的。使用受監管證券帳戶的投資者可以透過交易所交易產品獲得 SOL 曝險,而無需直接開設加密貨幣交易所帳戶、管理錢包基礎設施或持有私鑰。
對某些機構而言,這種區別相當重要。直接持有加密貨幣可能引入額外的託管、合規、估值和操作程序。ETF 可以更自然地融入已經處理上市證券的投資組合管理系統。
這並不意味著每個機構都能或將會配置該產品。即使有交易所上市的包裝可用,內部授權、適當性要求、波動性限制和數位資產政策仍可能構成限制。
因此,香港 Solana ETF 消除了一層摩擦,但並未消除投資決策本身。
香港 Solana ETF 是否意味著機構正在買入 SOL?
不。受監管的投資工具創造了資本管道;它本身並不創造資本。
這種區別尤其重要,因為香港已經有一個現成的案例研究。華夏基金 Solana ETF 於 2025 年 10 月 27 日開始交易,但截至 2026 年 10 月 12 日,其披露的資產淨值約為 420 萬美元。
這並不意味著該產品不成功。較小的 ETF 仍可提供有用的受監管管道,而市場規模取決於分銷、投資者資格、費用和當地 ETF 生態系統的規模。但它說明了為何第二隻基金的到來不應自動被轉化為對大規模 SOL 購買的假設。
有用的證據來自上市之後:淨申購、資產管理規模、成交量和持續的投資者參與。
SOL 能否追隨比特幣 ETF 的機構路徑?
比特幣提供了明顯的比較,因為現貨比特幣 ETF 展示了熟悉的證券包裝如何將先前無法獲得或操作困難的加密貨幣曝險轉化為機構投資組合曝險。
但 SOL 的投資邏輯在結構上有所不同。
比特幣通常被評估為稀缺的貨幣資產、投資組合多元化工具或對宏觀敏感的價值儲存曝險。Solana 是一個智能合約平台,其價值主張與網路使用量的關聯更為緊密。因此,評估 SOL 的投資者可能更關注穩定幣結算、去中心化交易所活動、應用收入、支付、代幣化和開發者活動。
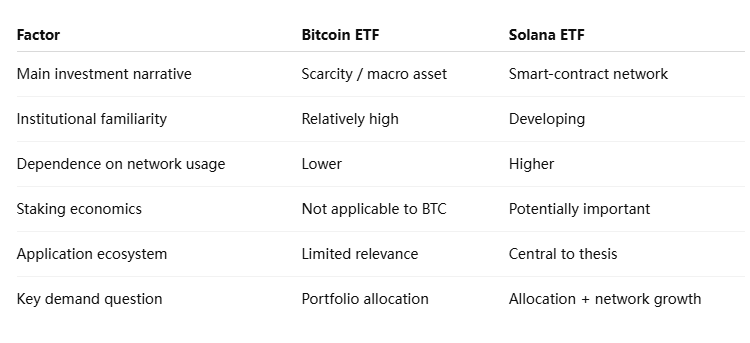
這意味著香港 Solana ETF 不僅需要 SOL 價格上漲。對於長期機構需求,配置者可能還需要對 Solana 能夠維持有意義的經濟活動並保持其在加密基礎設施中的角色抱有信心。
因此,比特幣ETF的發展路徑可作為一種證明,表明受監管的包裝產品能夠釋放需求,但不應將其視為保證每種加密資產都能獲得相同資本反應的模板。
香港已有Solana ETF——為何第二隻仍重要?
即使第一隻產品規模相對較小,第二家發行商仍可能具有重要意義。
ETF市場透過競爭發展。額外的發行商可以對管理費產生壓力,改善做市覆蓋範圍,並透過不同的經紀和財富管理渠道增加分銷。更多產品還可以鼓勵ETF份額、資產淨值與標的資產之間的套利活動,可能提升二級市場效率。
相關鏈條是:
發行商競爭 → 更廣泛的分銷 → 更強的做市 → 更窄的價差 → 可能更深入的需求
這些結果都不是自動實現的,但它們提供了一個比將每次新ETF推出視為獨立看漲事件更有用的框架。
第一隻產品的存在也使Pando的推出更具分析價值。投資者可以比較在同一司法管轄區內運營的兩家發行商,而不是將香港SOL ETF與美國比特幣基金進行比較,後者的市場規模、投資者基礎和監管歷史存在顯著差異。
未來幾個月應該能顯示Pando是吸引了真正的新資產,還是主要在爭奪已經能夠透過華夏基金獲取SOL的同一批投資者。
為何香港對亞洲加密ETF市場至關重要
香港的重要性超越了單一基金的絕對規模。它提供了一個受監管的實驗室,用於測試比特幣和以太坊以外的資產能否支持傳統ETF基礎設施。
如果Solana產品建立起穩定的資產管理規模、流動性二級市場和可靠的創建-贖回活動,這些數據可以幫助發行商評估其他大型加密資產是否值得推出類似產品。相反,需求疲軟將表明僅有監管許可並不能保證一個商業上可行的山寨幣ETF市場。
這種區別對更廣泛的亞洲數位資產行業很重要。一個成功的ETF框架可以將加密市場與經紀商、資產管理公司和財富管理平台連接起來,這些機構可能不願直接與區塊鏈錢包互動。
但示範效應不應被誇大。香港的監管並不自動決定新加坡、日本、韓國或其他市場將如何對待同等產品。每個司法管轄區都有自己的證券規則和投資者保護標準。
香港能提供的是證據——而非監管藍圖。
Pando開始交易後投資者應關注什麼?
推出日期本身不如之後發生的事情更具資訊價值。最強的指標相對直接:
- 資產管理規模增長:顯示資本是否真正進入產品,而不僅僅是在交易所轉手。
- 淨創建和贖回:區分一級市場需求與二級交易。
- 每日成交額:表明ETF周圍是否正在形成活躍市場。
- 相對資產淨值的溢價或折價:有助於衡量做市效率。
- 買賣價差:價差越窄通常表明可執行流動性越深。
- 相對於華夏基金ETF的表現:顯示第二家發行商是在擴大市場,還是僅僅重新分配現有需求。
SOL現貨市場行為也很重要。如果基金規模顯著增長,創建和贖回過程可以在ETF需求與標的SOL流動性之間建立更緊密的聯繫。然而,在較小的資產管理規模水平下,對全球SOL市場的影響可能仍然有限。
這就是為什麼關於「機構准入」的頭條新聞應始終與可衡量的機構配置區分開來。
Solana ETF能直接提升SOL流動性嗎?
有可能,但效果取決於規模。
ETF創造了另一個場所,投資者可以透過它表達對SOL敞口的需求。如果淨創建規模變大,授權參與者和做市商可能需要獲取或對沖SOL敞口,從而創造證券市場與標的加密市場之間更多的互動。
在適度的資產管理規模下,這一機制相對於全球SOL交易活動仍然較小。ETF可能仍會改善本地市場准入,而不會成為價格發現的主要來源。
此外,ETF流動性與標的資產流動性之間也存在重要區別。一個產品可以顯示出健康的成交額,因為做市商高效地交易其份額,即使底層基金資產仍然相對較小。
因此,僅憑成交額不應被用作大規模資本流入的證據。
MEXC 觀點:ETF 獲批只是價格發現的開始
對 SOL 而言,關鍵問題已不再是受監管的 Solana ETF 能否在香港存在。市場已經回答了這個問題。更重要的問題是,受監管的准入能否產生足夠持久的配置,從而影響流動性和機構投資組合行為。
Pando 的進入創造了一個更好的測試,因為香港現在有了發行商競爭,而非單一產品。如果合併後的 AUM 大幅擴張,而不僅僅是在基金之間轉移,那將提供更強有力的證據,表明可投資市場本身正在增長。
對於更廣泛的加密 ETF 領域而言,這一區別很重要。監管批准建立了基礎設施。資本流動確立了產品與市場的契合度。
因此,值得關注的指標是淨創建、類別總 AUM、價差以及由真正新資本所代表的活動百分比。這些數據將比上市的 ETF 數量更能說明機構對 SOL 的採用情況。
風險與局限性
若干限制使得與比特幣 ETF 的比較尤其困難。
- 市場規模風險:香港的 ETF 生態系統在規模和分銷方面與美國市場不同。
- 需求風險:受監管的准入並不保證機構投資者對 SOL 有配置授權。
- SOL 波動性:較高的波動性可能限制保守型投資組合的持倉規模。
- 追蹤風險:由於費用和運作機制,基金回報可能與標的 SOL 產生偏離。
- 流動性集中:強勁的交易所換手率並不一定意味著大量資金流入基金。
- 監管風險:虛擬資產投資規則可能繼續演變。
- 網絡風險:Solana ETF 的需求最終暴露於底層網絡的經濟和技術健康狀況。
質押是另一個結構性考量。SOL 在協議層面天然提供質押經濟激勵。取決於 ETF 如何處理或不處理這些獎勵,投資者可能會將基金的便利性與直接持有 SOL 的機會成本進行比較。
這使得產品結構對 SOL 而言比對比特幣更為重要。
香港第二隻 Solana ETF 是一次需求測試
Pando 香港 Solana ETF 的推出,擴大了希望獲得 SOL 敞口的投資者可用的受監管基礎設施,但不應被解讀為比特幣式機構資本浪潮已經開始的證據。
香港已經有一個重要基準。華夏基金的 Solana ETF 自 2025 年 10 月起運作,並於 2026 年 10 月 12 日報告約 420 萬美元的資產淨值。這個數字展示了故事的兩面:受監管的 SOL 產品可以在證券市場內成功運作,但僅有監管可用性尚未產生比特幣規模的資產積累。
第二隻產品讓市場更有趣,因為它引入了發行商競爭。當多於一個供應商爭奪資產時,費用、分銷、做市和投資者認知都可能改善。
因此,故事的下一階段從 10 月 13 日之後開始。如果合併後的 Solana ETF 資產穩步上升,淨創建持續,且流動性改善而並非僅僅在產品之間轉移資產,香港將有更強有力的證據表明 SOL 正在發展出真正的機構配置渠道。
如果需求仍然有限,結論同樣有用:山寨幣 ETF 獲批與機構採用是兩個獨立的里程碑。對於香港 Solana ETF 市場而言,上市打開了大門;實際資金流將決定機構是否會走進去。
來源
香港交易及結算所有限公司 — Pando Solana ETF 上市及交易安排:
https://www.hkex.com.hk/
香港交易及結算所有限公司 — Pando Solana ETF 股份納入:
https://www.hkex.com.hk/Services/Circulars-and-Notices/Participant-and-Members-Circulars